


Tartalomjegyzék

700

10 perc

17.06.2026
4 800 vendég, 47 000 ₴ veszteség: miért nem érzik az éttermek a fedezeti pontjukat

Sergiy Shuldik
Financial Expert at Finmap
"Múlt hónapban négyezer-nyolcszáz vendéget szolgáltunk ki. A terem szinte minden pénteken tele volt. A hónapot mégis 47 000 ₴ mínusszal zártuk. Nem értem, hogyan lehetséges ez."
Vasárnap este volt, a hónap vége. Egy 50 fős környékbeli étterem tulajdonosa — ukrán és európai konyha, kétéves koncepció, szerény, de hűséges törzsvendégkör — éppen a könyvelőjétől most érkezett havi jelentést nézte.
Bevétel: 1 824 000 ₴. A hónap során körülbelül 4 800 vendéget szolgáltak ki. Átlagos számla: 380 ₴. Bármilyen mérce szerint, amellyel egy „jól teljesítő” éttermet szoktak jellemezni, ezek egészséges számok voltak.
A végeredmény −47 000 ₴ volt.
A tulajdonos a jelentést bámulta. Egyetlen dolgot sem tudott megnevezni, ami elromlott volna. Nem volt konyhai katasztrófa. Nem volt személyzeti válság. A hónap közepén egy esküvői catering plusz bevételt hozott. Szombatonként szinte tele volt a terem. Akkor hogyan lehetett negatív a hónap?
Ez egy olyan szám története, amelyet a legtöbb étteremtulajdonos soha nem számol ki megfelelően — a fedezeti pont —, és arról szól, mi változott ebben az étteremben abban a pillanatban, amikor a tulajdonos végre kiszámolta.
A paradoxon: a forgalom nem egyenlő a nyereséggel
Egy étterem akkor érzi magát sikeresnek, amikor tele a terem, pörög a konyha, és folyamatosan érkeznek a rendelések. A tulajdonos ösztönösen az „energia” alapján méri a napokat — mennyire hangos, mennyire gyors, hány törzsvendéget ismer fel.
Az energia azonban nem nyereségjelzés. Egy étterem minden pénteken lehet zsúfolt, mégis veszíthet pénzt minden hónapban, ha nem érti három szám kapcsolatát:
- Fix költségek — amit az étterem minden hónapban elkölt, függetlenül attól, hány vendég érkezik (bérleti díj, bérek, a rezsi állandó része, könyvelő, biztosítás, előfizetések, eszközlízingek).
- Vendégenkénti változó költség — amennyibe egy-egy vendég kiszolgálása ténylegesen kerül (étel, ital, mosogatógép-vegyszer, eldobható eszközök, kártyás fizetés jutaléka).
- Átlagos számla — amennyit egy vendég ténylegesen fizet.
Ha az átlagos számlából levonja a változó költséget, megkapja a vendégenkénti fedezeti hozzájárulást — azt az összeget, amelyet minden egyes vendég ténylegesen a fix költségek fedezésére fordít.
Ha a fix költségeket elosztja ezzel a fedezeti hozzájárulással, megkapja a fedezeti ponthoz szükséges vendégszámot — azt a pontos mennyiséget, amely alatt az étterem veszít, amely felett pedig nyer.
A legtöbb étteremtulajdonos fejből tudja az átlagos számláját. A napi fedezeti ponthoz szükséges vendégszámot a legtöbben már nem. Pontosan ebben a résben tűnik el a 47 000 ₴ egyetlen hónap alatt.
Az étterem valós számai
Íme a szóban forgó étterem tényleges számai — anonim módon, de jellemzőek egy kis ukrán környékbeli koncepcióra.
Havi fix költségek:
- Bérleti díj: 85 000 ₴
- Bérek (4 fő konyha, 3 fő felszolgáló, menedzser): 140 000 ₴
- Rezsi alapszintje (áram, víz, gáz — a változó rész nélkül): 25 000 ₴
- Könyvelő és könyvelési szolgáltatás: 12 000 ₴
- Biztosítás, előfizetések, POS-terminál, zenei licenc: 13 000 ₴
- Eszközlízing (kávégép, mosogatógép): 10 000 ₴
- Fix költségek összesen: 285 000 ₴/hó
Vendégenkénti változó költség (az étlap átlagában):
- Alapanyagköltség: a számla 32%-a = 122 ₴ egy 380 ₴-os vendégenként
- Italok változó költsége (alkohol/kávé alapanyagköltsége): 18 ₴/vendég
- Eldobható eszközök, szalvéta, mosogatószer: 6 ₴/vendég
- Kártyás fizetés jutaléka (a legtöbb vendég kártyával fizet): 8 ₴/vendég
- Változó költség összesen: 154 ₴/vendég
Vendégenkénti fedezeti hozzájárulás:
380 ₴ (átlagos számla) − 154 ₴ (változó költség) = 226 ₴ jut vendégenként a fix költségek fedezésére.
Havi fedezeti ponthoz szükséges vendégszám:
285 000 ₴ ÷ 226 ₴ = 1261 vendég/hó
Napi bontásban (az étterem havonta 26 napot van nyitva — hétfőnként és 3 ünnepnapon zárva tart):
1261 ÷ 26 = átlagosan 49 vendég naponta
A tulajdonosnak most már volt egy száma, amivel összevetheti a valóságot. Az előző hónap bontása kijózanító volt:
- Péntek és szombat: átlagosan 78 vendég/nap → biztonságosan a fedezeti pont felett
- Vasárnap: 52 vendég/nap → épphogy felette
- Kedd és szerda: 31 vendég/nap → 18 vendéggel a fedezeti pont alatt, minden héten
- Csütörtök: 44 vendég/nap → 5 vendéggel a fedezeti pont alatt
Egy hónap alatt ez körülbelül 140 vendéggel kevesebbet jelentett a fedezeti pontnál a csendes napokon — pontosan ez a rés termelte ki a 47 000 ₴ veszteséget. A péntekek nem buktak. A szombatok nem buktak. A keddi, szerdai és csütörtöki ebédidők vitték el az egész hónapot.
5 hiba, amit az étteremtulajdonosok elkövetnek a fedezeti pont körül
Ukrán étteremtulajdonosokkal folytatott több tucatnyi beszélgetésben ugyanez az öt hiba bukkan fel újra és újra.
Egy. Az alapanyagköltség összekeverése a fedezeti ponttal. Az, hogy „az alapanyagköltségünk 32%”, nem ugyanaz, mint az, hogy „a bevétel 32%-ánál éri el a fedezeti pontot”. Az alapanyagköltség csak egy változó tétel. A fix költségek (bérleti díj, bérek, rezsi) az egyenlet sokkal nagyobb fele — és nem csökkennek akkor sem, ha üres a terem.
Kettő. Rossz átlagos számla használata. A legtöbb tulajdonos a vacsora átlagos számláját idézi („nálunk átlag 420 ₴”), de ugyanezt alkalmazza az ebédre is. Az ebédátlagok általában 30–40%-kal alacsonyabbak, mint a vacsoráé. Ha a vacsoraszámlára építve számolja a fedezeti pontot, miközben a vendégek fele ebédre jár, az elrejti a napi veszteségmintát.
Három. A fix költségek elrejtése a „változó” kategóriában. A rezsinek van egy fix alapszintje és egy változó része. A bérek nagyrészt fixek (a felszolgálóknak akkor is fizet, ha üres, akkor is, ha tele a terem). Ha a rezsit 100%-ban változónak kezeli, vagy a béreket a forgalommal arányosan skálázhatónak, az drámaian lecsökkenti a számított fedezeti pontot — és a csendes veszteségeket láthatatlanná teszi.
Négy. A tulajdonosi bér elfelejtése. Ha a tulajdonos havi 40 000 ₴-t vesz ki, az fix költség. Ha a saját bérét „kihagyja” a fedezeti pont számításából, egy hízelgő számot kap, amely nem tükrözi azt az összeget, amelyet a vállalkozásnak valójában elő kell állítania.
Öt. Egyszeri számítás, majd elfelejtés. A fedezeti pont nem egyszeri feladat. A bérleti díj emelkedik. A beszállítók áremelést hajtanak végre. Az étlap összetétele változik. Az az étterem, amely a nyitáskor számolta ki a fedezeti pontot, és azóta nem frissítette, 12–18 hónapja elavult adatokkal dolgozik — és valószínűleg 8–15%-kal alacsonyabb számmal, mint a valóság.
Ennek az étteremnek a tulajdonosa egyszerre négy hibát követett el az öt közül. Egyik sem tűnt hibának — mindegyik ésszerű rövidítésnek látszott. Együttesen körülbelül 23%-kal rejtették el a valós fedezeti pontot.
Mi változott, amikor megismerte a számot
A tulajdonos nem forgatta fel az éttermet. Nem változtatta meg a koncepciót. Négy kicsi, de strukturális változtatást hajtott végre 90 napon belül.
Egy. Bevezetett egy kedd–csütörtöki üzleti ebédmenüt. Leves + főétel + ital 220 ₴-ért. Alacsonyabb vendégenkénti fedezet (138 ₴), de a cél az ülőhelyek megtöltése volt a csendes időszakban. Eredmény: a hétköznapi ebédek vendégszáma napi 31-ről 52-re nőtt. Az alacsonyabb fedezet ellenére a nagyobb volumen ezeket a napokat heti −4 000 ₴-ról heti +2 000 ₴-ra fordította.
Kettő. Nem áremeléssel, hanem upsellinggel növelte a vacsoraszámlát. Megtanította a felszolgálókat, hogy minden rendeléshez ajánljanak előételt vagy köretet. Az átlagos vacsoraszámla hat hét alatt 420 ₴-ról 468 ₴-ra nőtt — anélkül, hogy az étlap árait megváltoztatta volna.
Három. Véglegesen zárva tartott hétfőnként. Az étterem korábban hét napon át üzemelt, de a hétfő történetileg a leggyengébb nap volt. A hétfői zárás havi 12 000 ₴-t takarított meg a fix költségekben (rezsi, részleges bérek), miközben gyakorlatilag nulla bevételtől esett el.
Négy. Havonta, nem évente számolta újra a fedezeti pontot. Minden hónap első vasárnapján a tulajdonos 30 percet szán arra, hogy az előző hónap tényleges számaival frissítse a fedezeti pont számítását. Ez mára a hónapzárási rituáléjának része — akárcsak a borlista átnézése.
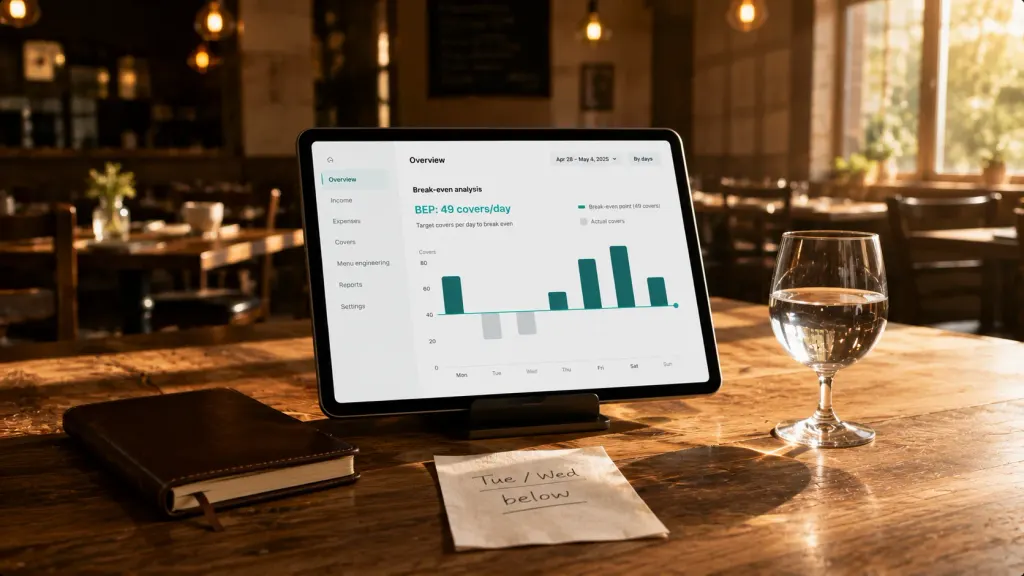
Három hónappal azután az éjszaka után, amikor a 47 ezer ₴-os veszteséget bámulta, ugyanaz az étterem 62 000 ₴ nettó nyereséget termelt. Ugyanaz a terem. Ugyanaz az étlap. Ugyanazok a törzsvendégek. A különbség az volt, hogy a tulajdonos most már tudta, mely napok, mely étlaptételek és mely órák termeltek ténylegesen nyereséget — és melyek finanszírozták csendben a veszteséget.
"Nem gondoltam volna, mennyire érzésekre alapoztam a döntéseimet. A terem telinek tűnt. A foglalások egészségesnek tűntek. A keddek elfogadhatónak tűntek. A számok mindhárom esetben mást mutattak."
A fedezeti pont képlete, egyszerűen
Bármely étterem esetében a matematika a következőre egyszerűsödik:
Fedezeti ponthoz szükséges vendégszám/hó = Összes fix költség ÷ (Átlagos számla − Vendégenkénti változó költség)
Ahhoz, hogy ezt őszintén elvégezze, három alapelvre van szükség:
- Sorolja fel az összes fix költségtételt, még a kicsiket is. Előfizetések, zenei licenc, riasztórendszer, eszközlízingek. Ezek együtt a fix költségek 5–10%-át teszik ki, amit a tulajdonosok rendszeresen elfelejtenek.
- Használjon súlyozott átlagos számlát, amely tükrözi a tényleges ebéd/vacsora/elvitel arányát — ne csak a vacsoraértéket.
- Frissítse havonta. A beszállítók csendben emelik az árakat. A bérek nőnek. A januári fedezetipont-szám áprilisra már téves.
Egy kiszolgálás-központú koncepciójú étterem esetében a fedezeti pont egy 50 fős teremnél jellemzően napi 40 és 65 vendég között alakul. Ezen a sávon kívül vagy a fix költségek nem fenntarthatók a tér méretéhez képest, vagy az árazás valódi pénzt hagy az asztalon.
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Mi van, ha az étteremnek több bevételi forrása is van (helyben fogyasztás + kiszállítás + catering)?

Számolja ki a fedezeti pontot külön minden egyes forrásra. A kiszállításnak eltérőek a változó költségei (a 18–30%-os platformjutalék hatalmas változó tétel), és eltérő a fix költségek elosztása is. Sok étterem rájön, hogy a kiszállítás a bevétel alapján nyereségesnek tűnik, valójában viszont veszteséges, ha a platformdíjakat, a csomagolást és a konyha idejét is őszintén beszámítják.
Tartalmazza a fedezeti pont számomra a személyzeti bónuszokat vagy a tulajdonosi nyereséget?
Az itt leírt fedezeti pont a nulla nyereség, nulla veszteség állapotot jelenti. Ha egy kívánt nyereségcélt is szeretne elérni, adja hozzá a fix költségekhez. Ha a tulajdonos havi 60 000 ₴ nyereséget szeretne a fizetésén felül, kezelje azt a képletben egy újabb fix költségtételként. Az új „szükséges vendégszám” lesz a célja — nem csupán a túlélés.
Hogyan válasszam szét a fix és a változó rezsiköltségeket?
Nézze meg a rezsiszámláit a leggyengébb hónapjában (gyakran februárban vagy januárban) a legforgalmasabbal szemben. A csendes hónap összege nagyjából a fix alapszintet mutatja. A forgalmas és a csendes hónap különbsége, elosztva a vendégszám-különbséggel, megadja a vendégenkénti változó rezsiköltséget. Ez általában kicsi (2–6 ₴ vendégenként), de valós.
Hasznos-e a fedezeti pont egy még meg sem nyílt új étterem számára?
Igen, méghozzá kritikusan fontos. A bérleti szerződés aláírása előtt tervezze meg a fix költségeket a javasolt helyszínen, becsülje meg a koncepciójához és a környékhez illő reális átlagos számlát, és becsülje meg a vendégenkénti változó költséget. Ha az így kapott napi fedezeti vendégszám meghaladja az ülőhelykapacitás × fordulószám 60–70%-át, a koncepció magas kockázatú. A legtöbb étteremkudarc már ebben a számításban látható, még mielőtt az első fogás elkészülne.
Milyen gyakran érdemes újraszámolni?
Legalább negyedévente. Jobb megoldás: havonta, a hónapzárás részeként. A legjobb: minden alkalommal, amikor étlapot vált, beszállítót cserél vagy bérleti szerződést újít meg — még aznap számolja újra.
Megcsinálhatom ezt egy táblázatban?
Igen. Egy egyszerű táblázat két füllel (fix költségek, vendégenkénti változó költségek) és egyetlen képlettel elegendő. A szűk keresztmetszet nem az eszköz — hanem az, hogy a tulajdonos valóban naprakészen tartja-e a számokat. Akik ezt a legjobban csinálják, automatizálják a fix költségtételt a banki tranzakciókból, így a fedezeti pont magától frissül a valós költési adatokkal.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



