


Inhaltsverzeichnis
Startseite
/
Blog
/
4.800 Gäste, 47.000 ₴ Verlust: Warum Restaurants ihren Break-even-Punkt nicht spüren

680

10 Min.

17.06.2026
4.800 Gäste, 47.000 ₴ Verlust: Warum Restaurants ihren Break-even-Punkt nicht spüren

Sergiy Shuldik
Financial Expert at Finmap
„Wir haben letzten Monat viertausendachthundert Gäste bedient. Der Saal war fast jeden Freitag voll. Und wir haben den Monat mit 47.000 ₴ im Minus abgeschlossen. Ich verstehe nicht, wie das sein kann.“
Es war ein Sonntagabend, Monatsende. Der Inhaber eines Nachbarschaftsrestaurants mit 50 Sitzplätzen — ukrainische und europäische Küche, ein zwei Jahre altes Konzept, bescheidene, aber treue Stammgäste — schaute sich den Monatsbericht an, den ihm sein Buchhalter gerade geschickt hatte.
Umsatz: 1.824.000 ₴. Etwa 4.800 Gäste im ganzen Monat. Durchschnittsbon: 380 ₴. Nach jedem Maßstab eines Restaurants, dem es „gut geht“, waren das gesunde Zahlen.
Unter dem Strich standen −47.000 ₴.
Der Inhaber starrte auf den Bericht. Er konnte nicht auf eine einzige Sache zeigen, die schiefgelaufen war. Keine Küchenkatastrophe. Keine Personalkrise. Ein Hochzeits-Catering brachte in der Monatsmitte zusätzlichen Umsatz. Samstags war der Saal fast voll. Wie konnte der Monat also negativ sein?
Dies ist die Geschichte einer Zahl, die die meisten Restaurantinhaber nie richtig berechnen — den Break-even-Punkt — und was sich in diesem Restaurant änderte, sobald der Inhaber ihn endlich kannte.
Das Paradox: Gästeandrang ist kein Gewinn
Ein Restaurant fühlt sich erfolgreich an, wenn der Saal voll ist, die Küche beschäftigt ist und die Bons nicht aufhören zu kommen. Das Bauchgefühl des Inhabers misst Tage an „Energie“ — wie laut, wie schnell, wie viele Stammgäste er erkennt.
Doch Energie ist kein Gewinnsignal. Ein Restaurant kann jeden Freitag voll sein und trotzdem jeden Monat Geld verlieren, wenn es den Zusammenhang zwischen drei Zahlen nicht versteht:
- Fixkosten — was das Restaurant jeden Monat ausgibt, unabhängig davon, wie viele Gäste kommen (Miete, Gehälter, Grundlast der Nebenkosten, Buchhalter, Versicherung, Abonnements, Leasing für Geräte).
- Variable Kosten pro Gast — was die Bedienung jedes einzelnen Gastes tatsächlich kostet (Speisen, Getränke, Spülmittel, Einwegartikel, Zahlungsabwicklungsgebühren).
- Durchschnittsbon — was jeder Gast tatsächlich bezahlt.
Wenn Sie die variablen Kosten vom Durchschnittsbon abziehen, erhalten Sie den Deckungsbeitrag pro Gast — das tatsächliche Geld, das jeder Gast zur Deckung der Fixkosten beiträgt.
Wenn Sie Ihre Fixkosten durch diesen Deckungsbeitrag teilen, erhalten Sie die Break-even-Gästezahl — genau das Volumen, unterhalb dessen das Restaurant Geld verliert und oberhalb dessen es Geld verdient.
Die meisten Restaurantinhaber können ihren Durchschnittsbon aus dem Kopf nennen. Die wenigsten können ihre Break-even-Gästezahl pro Tag nennen. Genau in dieser Lücke verschwinden 47.000 ₴ im Monat.
Die echten Zahlen des Restaurants
Hier sind die tatsächlichen Zahlen des betreffenden Restaurants, anonymisiert, aber typisch für ein kleines ukrainisches Nachbarschaftskonzept.
Monatliche Fixkosten:
- Miete: 85.000 ₴
- Gehälter (4 Küche, 3 Service, Manager): 140.000 ₴
- Grundlast Nebenkosten (Strom, Wasser, Gas — nicht der variable Anteil): 25.000 ₴
- Buchhalter + Buchführung: 12.000 ₴
- Versicherung, Abonnements, Kassensystem, Musiklizenz: 13.000 ₴
- Geräteleasing (Kaffeemaschine, Spülmaschine): 10.000 ₴
- Fixkosten gesamt: 285.000 ₴/Monat
Variable Kosten pro Gast (über das Menü gemittelt):
- Wareneinsatz: 32 % des Bons = 122 ₴ bei 380 ₴ Bon
- Variabler Anteil Getränke (Wareneinsatz bei Alkohol/Kaffee): 18 ₴ pro Gast
- Einwegartikel, Servietten, Spülmittel: 6 ₴ pro Gast
- Kartenzahlungsgebühren (die meisten Gäste zahlen mit Karte): 8 ₴ pro Gast
- Variable Kosten gesamt: 154 ₴ pro Gast
Deckungsbeitrag pro Gast:
380 ₴ (Durchschnittsbon) − 154 ₴ (variabel) = 226 ₴ pro Gast fließen in die Deckung der Fixkosten.
Break-even-Gästezahl pro Monat:
285.000 ₴ ÷ 226 ₴ = 1.261 Gäste/Monat
Pro Öffnungstag (das Restaurant hat 26 Tage im Monat geöffnet — montags und an 3 Feiertagen geschlossen):
1.261 ÷ 26 = durchschnittlich 49 Gäste pro Tag
Jetzt hatte der Inhaber eine Zahl, mit der er die Realität vergleichen konnte. Für den vorherigen Monat war die Aufschlüsselung ernüchternd:
- Freitag und Samstag: im Schnitt 78 Gäste/Tag → sicher über dem Break-even
- Sonntag: 52 Gäste/Tag → knapp darüber
- Dienstag und Mittwoch: 31 Gäste/Tag → 18 Gäste unter dem Break-even, jede Woche
- Donnerstag: 44 Gäste/Tag → 5 Gäste unter dem Break-even
Auf den Monat gerechnet ergab das etwa 140 Gäste unter dem Break-even an schwachen Tagen — genau die Lücke, die den Verlust von 47.000 ₴ verursachte. Die Freitage verloren nicht. Die Samstage verloren nicht. Dienstag-, Mittwoch- und Donnerstagmittage kosteten sie den gesamten Monat.
5 Fehler, die Restaurantinhaber beim Break-even machen
In Dutzenden Gesprächen mit ukrainischen Restaurantinhabern tauchen immer wieder dieselben fünf Fehler auf.
Erstens: Wareneinsatz mit Break-even verwechseln. „Unser Wareneinsatz liegt bei 32 %“ ist nicht dasselbe wie „wir sind bei 32 % vom Umsatz break-even“. Der Wareneinsatz ist nur eine variable Position. Die Fixkosten (Miete, Gehälter, Nebenkosten) sind die weitaus größere Hälfte der Gleichung — und sie schrumpfen nicht, wenn der Saal leer ist.
Zweitens: Den falschen Durchschnittsbon verwenden. Die meisten Inhaber nennen ihren Abendbon („unser Durchschnitt liegt bei 420 ₴“), wenden ihn aber auch auf Mittagsgäste an. Mittagsdurchschnitte liegen meist 30–40 % niedriger als Abendwerte. Wer den Break-even auf Basis des Abendbons berechnet, während die Hälfte der Gäste mittags kommt, verschleiert ein tägliches Verlustmuster.
Drittens: Fixkosten in „variabel“ verstecken. Nebenkosten haben eine fixe Grundlast und einen variablen Anteil. Gehälter sind größtenteils fix (Sie bezahlen das Servicepersonal, egal ob der Saal leer oder voll ist). Wer Nebenkosten als 100 % variabel behandelt oder Gehälter als mit dem Gästeaufkommen skalierbar ansieht, senkt die berechnete Break-even-Zahl drastisch — und macht aus stillen Verlusten unsichtbare.
Viertens: Das Gehalt des Inhabers vergessen. Wenn der Inhaber sich 40.000 ₴/Monat als Entnahme auszahlt, ist das eine Fixkostenposition. Lässt er sein eigenes Gehalt bei der Break-even-Berechnung „weg“, erhält er eine schmeichelhafte Zahl, die nicht widerspiegelt, wie viel Geld das Unternehmen tatsächlich erwirtschaften muss.
Fünftens: Einmal berechnen und dann vergessen. Der Break-even ist keine einmalige Übung. Die Miete steigt. Lieferanten erhöhen die Preise. Der Menümix verschiebt sich. Ein Restaurant, das den Break-even bei der Eröffnung berechnet und nie aktualisiert hat, arbeitet mit Daten, die 12–18 Monate veraltet sind — und die Zahl liegt wahrscheinlich 8–15 % zu niedrig.
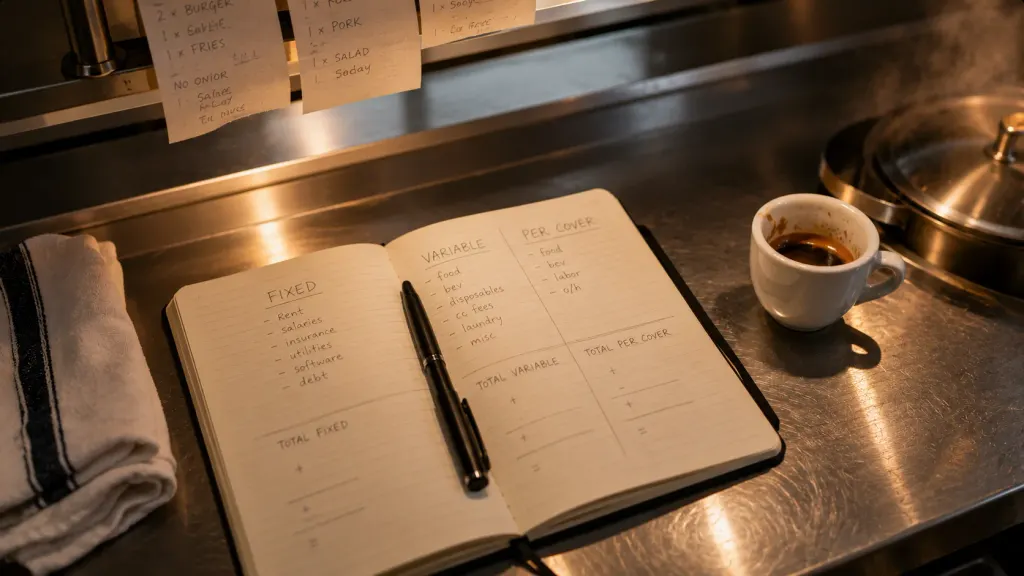
Der Inhaber dieses Restaurants hatte vier dieser fünf Fehler gleichzeitig gemacht. Keiner davon sah wie ein Fehler aus — jeder wirkte wie eine vernünftige Abkürzung. Zusammen verbargen sie etwa 23 % der tatsächlichen Break-even-Zahl.
Was sich änderte, als er die Zahl kannte
Der Inhaber hat das Restaurant nicht auf den Kopf gestellt. Er hat das Konzept nicht geändert. Er nahm innerhalb von 90 Tagen vier kleine, strukturelle Änderungen vor.
Erstens: Er führte ein Business-Lunch-Menü für Dienstag bis Donnerstag ein. Suppe + Hauptgericht + Getränk für 220 ₴. Niedrigere Marge pro Gast (138 ₴), aber das Ziel war, die Plätze im schwachen Zeitfenster zu füllen. Ergebnis: Die Mittagsgäste an Wochentagen stiegen von 31/Tag auf 52/Tag. Selbst bei niedrigerer Marge verwandelte das Volumen diese Tage von −4.000 ₴/Woche in +2.000 ₴/Woche.
Zweitens: Er erhöhte den Abendbon durch Upselling, nicht durch Preiserhöhungen. Er schulte die Kellner darin, zu jeder Bestellung eine Vorspeise oder Beilage vorzuschlagen. Der durchschnittliche Abendbon stieg innerhalb von sechs Wochen von 420 ₴ auf 468 ₴ — ohne die Speisekartenpreise selbst zu ändern.
Drittens: Er schloss montags dauerhaft. Das Restaurant war sieben Tage geöffnet, doch der Montag war historisch der schwächste Tag. Die Schließung am Montag sparte 12.000 ₴/Monat an Fixkosten (Nebenkosten, anteilige Gehälter) und kostete praktisch keinen nennenswerten Umsatz.
Viertens: Er berechnete den Break-even jeden Monat neu, nicht nur jährlich. An jedem ersten Sonntag des Monats verbringt der Inhaber 30 Minuten damit, die Break-even-Berechnung mit den tatsächlichen Zahlen des Vormonats zu aktualisieren. Das ist inzwischen fester Bestandteil seines Monatsabschluss-Rituals — wie die Durchsicht der Weinkarte.
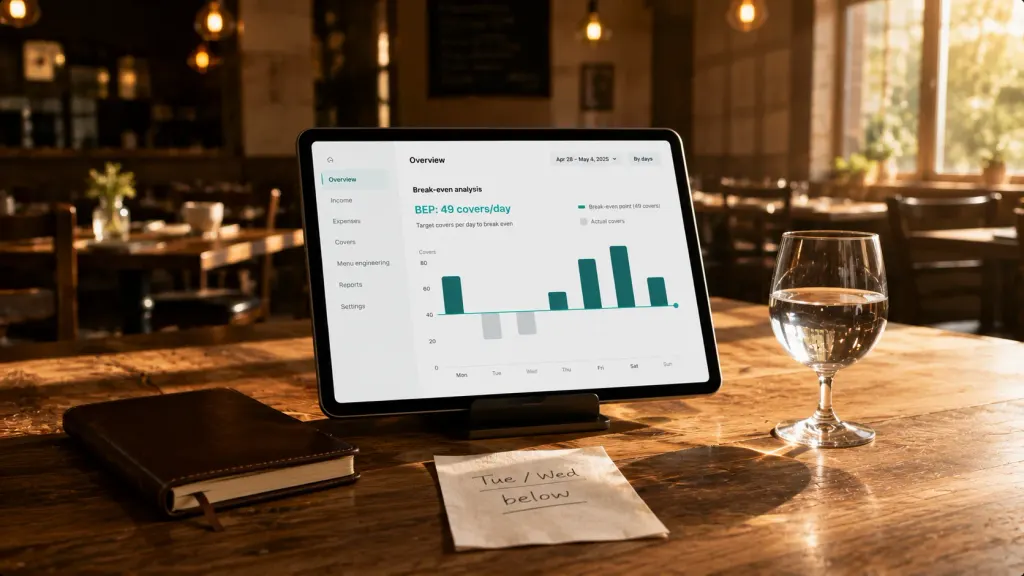
Drei Monate nach der Nacht, in der er auf den Verlust von 47.000 ₴ starrte, erwirtschaftete dasselbe Restaurant 62.000 ₴ Nettogewinn. Gleicher Saal. Gleiche Speisekarte. Gleiche Stammgäste. Der Unterschied war, dass der Inhaber jetzt wusste, welche Tage, welche Menüpunkte und welche Stunden tatsächlich Gewinn erwirtschafteten — und welche im Stillen Verluste subventionierten.
„Mir war nicht klar, wie sehr meine Entscheidungen auf Gefühl basierten. Der Saal fühlte sich voll an. Die Reservierungen fühlten sich gesund an. Die Dienstage fühlten sich akzeptabel an. Die Zahlen sagten in allen drei Fällen etwas anderes.“
Die Break-even-Formel, klar und einfach
Für jedes Restaurant lässt sich die Rechnung so zusammenfassen:
Break-even-Gäste/Monat = Gesamte Fixkosten ÷ (Durchschnittsbon − variable Kosten pro Gast)
Um das ehrlich zu berechnen, braucht es drei Disziplinen:
- Listen Sie jede Fixkostenposition auf, auch die kleinen. Abonnements, Musiklizenz, Alarmanlage, Geräteleasing. Zusammen machen sie 5–10 % der gesamten Fixkosten aus, die Inhaber regelmäßig vergessen.
- Verwenden Sie einen gewichteten Durchschnittsbon, der Ihren tatsächlichen Mix aus Mittagessen/Abendessen/Mitnahme widerspiegelt — nicht nur den Abendwert.
- Aktualisieren Sie monatlich. Lieferanten erhöhen still die Preise. Löhne steigen. Die Break-even-Zahl vom Januar ist im April schon falsch.
Für ein serviceorientiertes Restaurantkonzept liegt der Break-even bei einem Saal mit 50 Sitzplätzen üblicherweise zwischen 40 und 65 Gästen pro Öffnungstag. Außerhalb dieser Spanne sind entweder die Fixkosten für die Größe des Lokals nicht tragbar, oder die Preisgestaltung lässt echtes Geld auf dem Tisch liegen.
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Was, wenn mein Restaurant mehrere Umsatzquellen hat (Vor-Ort + Lieferung + Catering)?

Berechnen Sie den Break-even für jede Umsatzquelle separat. Lieferung hat andere variable Kosten (Plattformprovisionen von 18–30 % sind eine riesige variable Position) und eine andere Fixkostenverteilung. Viele Restaurants stellen fest, dass die Lieferung dem Umsatz nach profitabel aussieht, tatsächlich aber Geld verliert, sobald Plattformgebühren, Verpackung und die Zeit der Küche ehrlich mitgerechnet werden.
Berücksichtigt meine Break-even-Zahl Personalboni oder den Gewinn des Inhabers?
Der von uns beschriebene Break-even ist der Nullpunkt — null Gewinn, null Verlust. Um einen gewünschten Gewinn anzuvisieren, addieren Sie ihn zu den Fixkosten. Möchte der Inhaber zusätzlich zu seinem Gehalt 60.000 ₴/Monat Gewinn, behandeln Sie das in der Formel wie eine weitere Fixkostenposition. Die neu benötigte „Gästezahl“ ist dann Ihr Ziel — nicht nur das Überleben.
Wie trenne ich fixe und variable Nebenkosten?
Schauen Sie sich Ihre Nebenkostenabrechnungen für Ihren schwächsten Monat (oft Februar oder Januar) im Vergleich zu Ihrem stärksten Monat an. Der Betrag im schwachen Monat entspricht ungefähr der fixen Grundlast. Die Differenz zwischen starkem und schwachem Monat, geteilt durch die Differenz der Gästezahl, ergibt die variablen Nebenkosten pro Gast. Meist ist das klein (2–6 ₴ pro Gast), aber real.
Ist der Break-even für ein neues Restaurant nützlich, das noch nicht eröffnet hat?
Ja, ganz entscheidend. Bevor Sie den Mietvertrag unterschreiben, projizieren Sie die Fixkosten am geplanten Standort, schätzen Sie einen realistischen Durchschnittsbon für Ihr Konzept und Ihre Umgebung, schätzen Sie die variablen Kosten pro Gast. Liegt die resultierende Break-even-Gästezahl pro Tag über 60–70 % Ihrer Sitzplatzkapazität × Umschlaghäufigkeit, ist das Konzept risikoreich. Die meisten Restaurant-Pleiten sind in dieser Berechnung sichtbar, bevor auch nur ein Gericht serviert wurde.
Wie oft sollte ich neu berechnen?
Mindestens jedes Quartal. Besser: jeden Monat, als Teil des Monatsabschlusses. Am besten: jedes Mal, wenn Sie die Speisekarte ändern, den Lieferanten wechseln oder den Mietvertrag verlängern — dann noch am selben Tag neu berechnen.
Kann ich das in einer Tabellenkalkulation machen?
Ja. Ein einfaches Blatt mit zwei Reitern (Fixkosten, variable Kosten pro Gast) und einer Formel reicht aus. Der Engpass ist nicht das Werkzeug — es ist die Frage, ob der Inhaber die Zahlen tatsächlich aktuell hält. Die Inhaber, die das am besten machen, automatisieren die Fixkostenzeile über Bankdaten, sodass sich der Break-even mit den tatsächlichen Ausgaben von selbst aktualisiert.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



