


Tabla de contenidos
Inicio
/
Blog
/
4.800 comensales, 47.000 ₴ de pérdida: por qué los restaurantes no perciben su punto de equilibrio

680

10 min

17.06.2026
4.800 comensales, 47.000 ₴ de pérdida: por qué los restaurantes no perciben su punto de equilibrio

Sergiy Shuldik
Financial Expert at Finmap
"Atendimos a cuatro mil ochocientas personas el mes pasado. El salón estuvo lleno casi todos los viernes. Y cerramos el mes con 47.000 ₴ en números rojos. No entiendo cómo."
Era un domingo por la noche, fin de mes. El propietario de un restaurante de barrio con 50 plazas —cocina ucraniana y europea, un concepto de dos años, clientes habituales modestos pero fieles— miraba el informe mensual que su contable acababa de enviarle.
Ingresos: 1.824.000 ₴. Unos 4.800 comensales atendidos durante el mes. Ticket medio: 380 ₴. Según cualquier criterio de un restaurante que "va bien", eran cifras saludables.
El resultado final fue de −47.000 ₴.
El propietario se quedó mirando el informe. No podía señalar ni una sola cosa que hubiera salido mal. Ningún desastre en la cocina. Ninguna crisis de personal. Un catering de boda aportó ingresos extra a mitad de mes. Los sábados el salón casi siempre estuvo lleno. Entonces, ¿cómo era posible que el mes fuera negativo?
Esta es la historia de una cifra que la mayoría de los propietarios de restaurantes nunca calcula correctamente —el punto de equilibrio— y de lo que cambió en este restaurante en el momento en que su propietario por fin la calculó.
La paradoja: el movimiento no es beneficio
Un restaurante se siente exitoso cuando el salón está lleno, la cocina está ocupada y las comandas no dejan de llegar. El instinto del propietario mide los días por "energía": cuánto ruido hay, cuánta rapidez, cuántos clientes habituales reconoce.
Pero la energía no es una señal de beneficio. Un restaurante puede estar lleno todos los viernes y aun así perder dinero cada mes si no entiende la relación entre tres cifras:
- Costes fijos: lo que el restaurante gasta cada mes independientemente de cuántos clientes vengan (alquiler, salarios, la base de los suministros, contable, seguro, suscripciones, leasing de equipos).
- Coste variable por comensal: lo que realmente cuesta atender a cada cliente (comida, bebida, productos de limpieza para vajilla, artículos desechables, comisiones de procesamiento de pagos).
- Ticket medio: lo que realmente paga cada comensal.
Cuando restas el coste variable del ticket medio, obtienes el margen de contribución por comensal: el dinero real que cada comensal aporta para cubrir los costes fijos.
Cuando divides tus costes fijos entre ese margen de contribución, obtienes el número de comensales de equilibrio: el volumen exacto por debajo del cual el restaurante pierde dinero y por encima del cual lo gana.
La mayoría de los propietarios de restaurantes pueden citar su ticket medio de memoria. La mayoría no puede citar su número de comensales de equilibrio por día. En esa brecha es donde desaparecen 47.000 ₴ al mes.
Las cifras reales del restaurante
Estas son las cifras reales del restaurante en cuestión, mantenidas en el anonimato pero típicas de un pequeño concepto de barrio ucraniano.
Costes fijos mensuales:
- Alquiler: 85.000 ₴
- Salarios (4 de cocina, 3 de sala, gerente): 140.000 ₴
- Base de suministros (electricidad, agua, gas; no la parte variable): 25.000 ₴
- Contable + gestión contable: 12.000 ₴
- Seguro, suscripciones, TPV, licencia musical: 13.000 ₴
- Leasing de equipos (cafetera, lavavajillas): 10.000 ₴
- Total fijo: 285.000 ₴/mes
Coste variable por comensal (promediado en toda la carta):
- Coste de alimentos: 32% del ticket = 122 ₴ por cada 380 ₴ de ticket
- Variable de bebidas (coste sobre alcohol/café): 18 ₴ por comensal
- Desechables, servilletas, productos de limpieza: 6 ₴ por comensal
- Comisiones de pago con tarjeta (la mayoría de los clientes paga con tarjeta): 8 ₴ por comensal
- Total variable: 154 ₴ por comensal
Margen de contribución por comensal:
380 ₴ (ticket medio) − 154 ₴ (variable) = 226 ₴ por comensal van a cubrir los costes fijos.
Número de comensales de equilibrio por mes:
285.000 ₴ ÷ 226 ₴ = 1.261 comensales/mes
Por día de apertura (el restaurante abre 26 días al mes; cierra los lunes y 3 festivos):
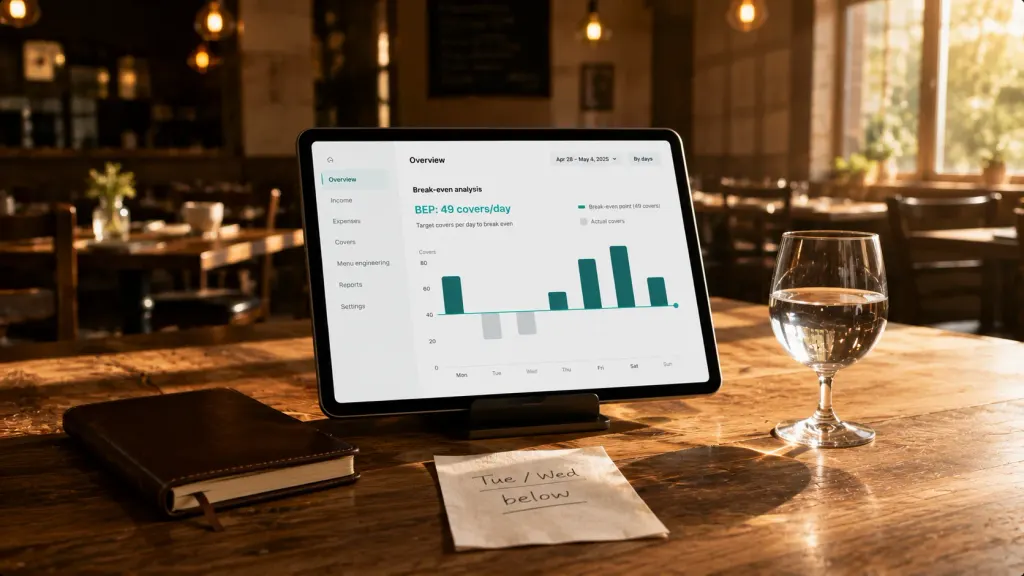
1.261 ÷ 26 = 49 comensales al día en promedio
Ahora el propietario tenía una cifra con la que comparar la realidad. Durante el mes anterior, el desglose fue revelador:
- Viernes y sábados: promediaron 78 comensales/día → claramente por encima del equilibrio
- Domingos: 52 comensales/día → apenas por encima
- Martes y miércoles: 31 comensales/día → 18 comensales por debajo del equilibrio, cada semana
- Jueves: 44 comensales/día → 5 comensales por debajo del equilibrio
En un mes, eso se traducía en aproximadamente 140 comensales por debajo del equilibrio en los días flojos: exactamente la brecha que produjo la pérdida de 47.000 ₴. Los viernes no perdían. Los sábados no perdían. Los almuerzos de martes, miércoles y jueves les hicieron perder el mes entero.
5 errores que cometen los propietarios de restaurantes con el punto de equilibrio
En decenas de conversaciones con propietarios de restaurantes ucranianos, aparecen una y otra vez los mismos cinco errores.
Uno. Confundir el coste de alimentos con el punto de equilibrio. "Nuestro coste de alimentos es del 32%" no es lo mismo que "estamos en equilibrio al 32% de los ingresos". El coste de alimentos es solo una línea variable. Los costes fijos (alquiler, salarios, suministros) son la mitad mucho más grande de la ecuación, y no se reducen cuando el salón está vacío.
Dos. Usar el ticket medio equivocado. La mayoría de los propietarios citan su ticket medio de cena ("nuestro promedio es de 420 ₴"), pero lo aplican también a los comensales de almuerzo. Los promedios de almuerzo suelen ser un 30–40% más bajos que los de cena. Calcular el punto de equilibrio sobre el ticket de cena mientras la mitad de los comensales llegan al mediodía oculta un patrón de pérdidas diario.
Tres. Esconder costes fijos dentro de "variables". Los suministros tienen una base fija y una parte variable. Los salarios son en su mayoría fijos (se paga al personal de sala tanto si el salón está vacío como lleno). Tratar los suministros como 100% variables, o los salarios como escalables con el movimiento, reduce drásticamente el número de equilibrio calculado y convierte las pérdidas silenciosas en invisibles.
Cuatro. Olvidar el salario del propietario. Si el propietario retira 40.000 ₴/mes, eso es un coste fijo. Si lo "omite" en el cálculo del punto de equilibrio, obtiene una cifra halagadora que no refleja el dinero real que el negocio necesita generar.
Cinco. Calcularlo una vez y luego olvidarlo. El punto de equilibrio no es un ejercicio único. El alquiler sube. Los proveedores suben los precios. La combinación de la carta cambia. Un restaurante que calculó el punto de equilibrio al abrir y nunca lo actualizó opera con datos de 12 a 18 meses de antigüedad, probablemente entre un 8 y un 15% por debajo de la realidad.
El propietario de este restaurante había cometido cuatro de estos cinco errores a la vez. Ninguno parecía un error; cada uno parecía un atajo razonable. Juntos ocultaban aproximadamente el 23% de la cifra real de equilibrio.
Lo que cambió una vez que supo la cifra
El propietario no hizo explotar el restaurante. No cambió el concepto. Hizo cuatro pequeños cambios estructurales en 90 días.
Uno. Lanzó un combo de almuerzo de negocios de martes a jueves. Sopa + plato principal + bebida por 220 ₴. Menor margen por comensal (138 ₴), pero el objetivo era llenar mesas durante la franja floja. Resultado: los comensales de almuerzo entre semana subieron de 31/día a 52/día. Incluso con menor margen, el volumen convirtió esos días de −4.000 ₴/semana a +2.000 ₴/semana.
Dos. Aumentó el ticket de cena mediante upselling, no subiendo precios. Formó a los camareros para sugerir una entrada o un acompañamiento con cada pedido. El ticket medio de cena pasó de 420 ₴ a 468 ₴ en seis semanas, sin cambiar los precios de la carta.
Tres. Cerró los lunes de forma permanente. El restaurante había estado abierto siete días, pero los lunes habían sido históricamente el peor día. Cerrar los lunes ahorró 12.000 ₴/mes en costes fijos (suministros, salarios parciales) y ningún ingreso significativo.
Cuatro. Reconstruyó el punto de equilibrio cada mes, no una vez al año. Cada primer domingo del mes, el propietario dedica 30 minutos a actualizar el cálculo del punto de equilibrio con las cifras reales del mes anterior. Ahora forma parte de su ritual de cierre de mes, como revisar la carta de vinos.
Tres meses después de la noche en que se quedó mirando la pérdida de 47.000 ₴, el mismo restaurante generó 62.000 ₴ de beneficio neto. Mismo salón. Misma carta. Mismos clientes habituales. La diferencia fue que ahora el propietario sabía qué días, qué platos de la carta y qué horas realmente generaban beneficio, y cuáles subsidiaban en silencio la pérdida.
"No me daba cuenta de cuánto de mi toma de decisiones se basaba en sensaciones. El salón se sentía lleno. Las reservas se sentían saludables. Los martes se sentían aceptables. Los números decían lo contrario en los tres casos."
La fórmula del punto de equilibrio, con claridad
Para cualquier restaurante, la matemática se reduce a:
Comensales de equilibrio/mes = Costes fijos totales ÷ (Ticket medio − Coste variable por comensal)
Para hacer esto con honestidad, tres disciplinas:
- Enumera cada línea de costes fijos, incluso las pequeñas. Suscripciones, licencia musical, sistema de alarma, leasing de equipos. Suman entre un 5 y un 10% del total de costes fijos que los propietarios suelen olvidar.
- Usa un ticket medio ponderado que refleje tu combinación real de almuerzo/cena/para llevar, no solo la cifra de la cena.
- Actualiza mensualmente. Los proveedores suben los precios en silencio. Los salarios suben. La cifra de enero ya es incorrecta en abril.
Para un restaurante con un concepto orientado al servicio, el punto de equilibrio suele situarse entre 40 y 65 comensales por día de apertura para un salón de 50 plazas. Fuera de ese rango, o bien los costes fijos son insostenibles para el tamaño del local, o el precio está dejando dinero real sobre la mesa.
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Y si mi restaurante tiene varios flujos de ingresos (sala + reparto + catering)?

Calcula el punto de equilibrio por separado para cada flujo. El reparto tiene costes variables distintos (las comisiones de las plataformas del 18–30% son una línea variable enorme) y una asignación de costes fijos diferente. Muchos restaurantes descubren que el reparto parece rentable en ingresos, pero realmente pierde dinero una vez que se cuentan honestamente las comisiones de plataforma, el embalaje y el tiempo de cocina.
¿Mi cifra de equilibrio tiene en cuenta las primas del personal o el beneficio del propietario?
El punto de equilibrio que describimos es el equilibrio: cero beneficio, cero pérdida. Para apuntar a un beneficio deseado, súmalo a los costes fijos. Si el propietario quiere 60.000 ₴/mes de beneficio además de su salario, trátalo como otro coste fijo más en la fórmula. Los nuevos "comensales necesarios" son tu objetivo, no solo la supervivencia.
¿Cómo separo los suministros fijos y variables?
Mira tus facturas de suministros del mes más flojo (a menudo febrero o enero) frente al más ocupado. El importe del mes flojo es aproximadamente la base fija. La diferencia entre el mes ocupado y el flojo, dividida entre la diferencia de comensales, te da el coste variable de suministros por comensal. Suele ser pequeño (2–6 ₴ por comensal), pero real.
¿Es útil el punto de equilibrio para un restaurante nuevo que aún no ha abierto?
Sí, de forma crítica. Antes de firmar el alquiler, proyecta los costes fijos en la ubicación propuesta, estima un ticket medio realista para tu concepto y barrio, estima el coste variable por comensal. Si los comensales de equilibrio resultantes por día superan el 60–70% de tu capacidad de asientos × rotación, el concepto es de alto riesgo. La mayoría de los fracasos de restaurantes son visibles en este cálculo antes de servir el primer plato.
¿Con qué frecuencia debo recalcularlo?
Como mínimo cada trimestre. Mejor: cada mes, como parte del cierre de mes. Lo ideal: cada vez que cambies la carta, cambies de proveedor o renueves el alquiler; recalcula ese mismo día.
¿Puedo hacer esto en una hoja de cálculo?
Sí. Una hoja simple con dos pestañas (costes fijos, costes variables por comensal) y una fórmula es suficiente. El cuello de botella no es la herramienta, es si el propietario realmente mantiene las cifras actualizadas. Los propietarios que lo hacen mejor automatizan la línea de costes fijos a partir de las conexiones bancarias, de modo que el punto de equilibrio se actualiza solo con datos reales de gasto.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



