


Daftar isi

1.1k

10 mnt

17.06.2026
4.800 Tamu, Rugi ₴47 Ribu: Kenapa Restoran Tidak Bisa Merasakan Titik Impasnya

Sergiy Shuldik
Financial Expert at Finmap
"Bulan lalu kami melayani empat ribu delapan ratus orang. Ruangannya hampir penuh setiap Jumat. Dan kami menutup bulan itu merah ₴47.000. Saya tidak paham bagaimana bisa."
Itu Minggu malam, akhir bulan. Pemilik sebuah restoran lingkungan berkapasitas 50 kursi — masakan Ukraina dan Eropa, konsep berusia dua tahun, pelanggan tetap yang sedikit tapi setia — sedang menatap laporan bulanan yang baru dikirimkan akuntannya.
Pendapatan: ₴1.824.000. Sekitar 4.800 tamu dilayani sepanjang bulan. Rata-rata bon: ₴380. Diukur dengan ukuran apa pun untuk restoran yang "berjalan baik-baik saja", ini angka yang sehat.
Garis bawahnya −₴47.000.
Si pemilik menatap laporan itu. Ia tidak bisa menunjuk satu hal pun yang berjalan salah. Tidak ada bencana makanan. Tidak ada krisis staf. Katering pernikahan membawa pendapatan ekstra di pertengahan bulan. Hari Sabtu hampir selalu penuh. Jadi kenapa bulannya negatif?
Ini kisah tentang satu angka yang hampir tidak pernah dihitung dengan benar oleh pemilik restoran — titik impas — dan apa yang berubah di restoran ini begitu pemiliknya akhirnya menghitungnya.
Paradoksnya: Lalu Lintas Bukan Laba
Sebuah restoran terasa sukses ketika ruangannya penuh, dapurnya sibuk, dan pesanan terus masuk. Perasaan si pemilik mengukur hari dengan "energi" — seberapa ramai, seberapa cepat, berapa banyak pelanggan tetap yang ia kenali.
Tapi energi bukan sinyal laba. Sebuah restoran bisa sibuk setiap Jumat dan tetap merugi setiap bulan kalau ia tidak memahami hubungan antara tiga angka:
- Biaya tetap — apa yang dibelanjakan restoran setiap bulan tanpa peduli berapa tamu yang datang (sewa, gaji, dasar utilitas, akuntan, asuransi, langganan, sewa peralatan).
- Biaya variabel per tamu — berapa biaya sebenarnya melayani setiap tamu (makanan, minuman, bahan kimia pencuci piring, barang sekali pakai, biaya pemrosesan pembayaran).
- Rata-rata bon — berapa yang sebenarnya dibayar setiap tamu.
Ketika Anda mengurangkan biaya variabel dari rata-rata bon, Anda dapat margin kontribusi per tamu — uang nyata yang disumbangkan setiap tamu untuk melunasi biaya tetap.
Ketika Anda membagi biaya tetap dengan margin kontribusi itu, Anda dapat jumlah tamu titik impas — volume persis di bawahnya restoran merugi, dan di atasnya restoran menghasilkan.
Sebagian besar pemilik restoran bisa menyebut rata-rata bonnya dari ingatan. Sebagian besar tidak bisa menyebut jumlah tamu titik impasnya per hari. Celah itulah tempat ₴47.000 menghilang dalam sebulan.
Angka Nyata Restoran Itu
Berikut angka yang sebenarnya untuk restoran yang dimaksud, dirahasiakan identitasnya tapi khas bagi konsep lingkungan kecil di Ukraina.
Biaya tetap bulanan:
- Sewa: ₴85.000
- Gaji (4 dapur, 3 pelayanan, manajer): ₴140.000
- Dasar utilitas (listrik, air, gas — bukan bagian variabelnya): ₴25.000
- Akuntan + pembukuan: ₴12.000
- Asuransi, langganan, POS, lisensi musik: ₴13.000
- Sewa peralatan (mesin kopi, pencuci piring): ₴10.000
- Total tetap: ₴285.000/bulan
Biaya variabel per tamu (dirata-ratakan di seluruh menu):
- Biaya makanan: 32% dari bon = ₴122 per bon ₴380
- Variabel minuman (biaya minuman untuk alkohol/kopi): ₴18 per tamu
- Barang sekali pakai, tisu, bahan kimia pencuci piring: ₴6 per tamu
- Biaya pemrosesan kartu (sebagian besar tamu membayar dengan kartu): ₴8 per tamu
- Total variabel: ₴154 per tamu
Margin kontribusi per tamu:
₴380 (rata-rata bon) − ₴154 (variabel) = ₴226 per tamu masuk ke biaya tetap.
Jumlah tamu titik impas per bulan:
₴285.000 ÷ ₴226 = 1.261 tamu/bulan
Per hari operasional (restorannya buka 26 hari/bulan — tutup hari Senin dan 3 hari libur):
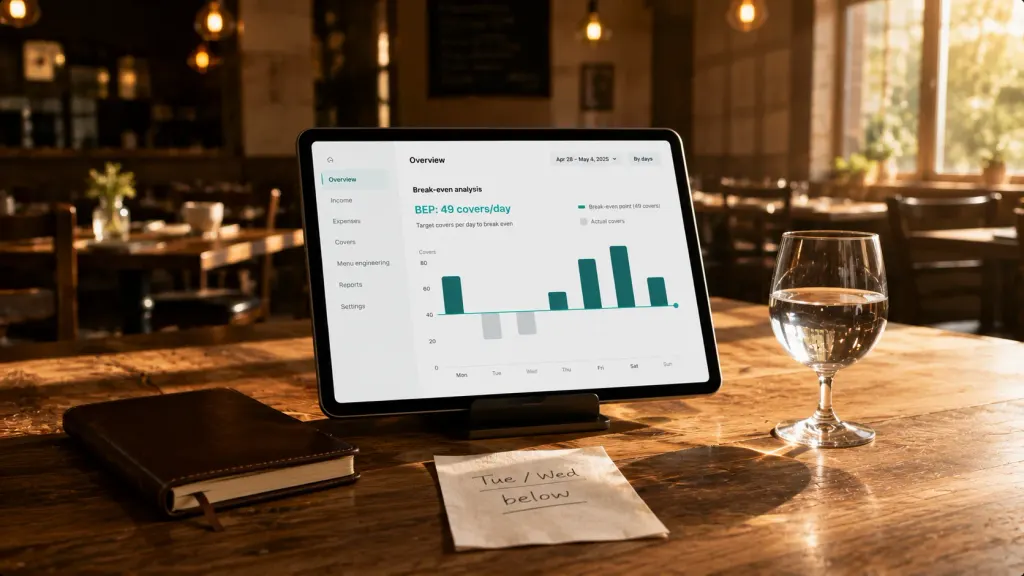
1.261 ÷ 26 = 49 tamu per hari secara rata-rata
Sekarang si pemilik punya satu angka yang bisa ia bandingkan dengan kenyataan. Sepanjang bulan sebelumnya, rinciannya membuat sadar:
- Jumat dan Sabtu: rata-rata 78 tamu/hari → aman di atas titik impas
- Minggu: 52 tamu/hari → tipis di atasnya
- Selasa dan Rabu: 31 tamu/hari → 18 tamu di bawah titik impas, setiap minggu
- Kamis: 44 tamu/hari → 5 tamu di bawah titik impas
Sepanjang sebulan, itu berarti kira-kira 140 tamu di bawah titik impas pada hari-hari sepi — persis celah yang menghasilkan kerugian ₴47.000 itu. Hari Jumat tidak merugi. Hari Sabtu tidak merugi. Jam makan siang Selasa, Rabu, dan Kamis-lah yang merugikan seluruh bulan mereka.
5 Kesalahan Pemilik Restoran soal Titik Impas
Dalam puluhan percakapan dengan pemilik restoran Ukraina, lima kesalahan yang sama muncul lagi dan lagi.
Satu. Mencampuradukkan biaya makanan dengan titik impas. "Biaya makanan kami 32%" tidak sama dengan "kami impas pada 32% dari pendapatan". Biaya makanan hanya satu baris variabel. Biaya tetap (sewa, gaji, utilitas) adalah paruh yang jauh lebih besar dari persamaannya — dan biaya itu tidak menyusut ketika ruangannya kosong.
Dua. Memakai rata-rata bon yang salah. Sebagian besar pemilik menyebut rata-rata bon makan malamnya ("rata-rata kami ₴420"), tapi menerapkannya juga ke tamu makan siang. Rata-rata makan siang biasanya 30–40% lebih rendah daripada makan malam. Menghitung titik impas dengan bon makan malam padahal separuh tamu Anda datang saat makan siang menyembunyikan pola kerugian harian.
Tiga. Menyembunyikan biaya tetap di dalam "variabel". Utilitas punya dasar yang tetap dan bagian yang variabel. Gaji sebagian besar tetap (Anda membayar pelayan entah ruangannya kosong atau penuh). Memperlakukan utilitas sebagai 100% variabel, atau gaji sebagai sesuatu yang menyesuaikan diri dengan lalu lintas, menurunkan angka titik impas yang dihitung secara dramatis — dan mengubah kerugian yang senyap jadi kerugian yang tak terlihat.
Empat. Melupakan gaji pemilik. Kalau si pemilik mengambil ₴40.000/bulan sebagai pengambilan, itu biaya tetap. Kalau mereka "melewatkan" gaji sendiri dalam perhitungan titik impas, mereka mendapat angka yang menyanjung dan tidak mencerminkan uang yang sebenarnya perlu dihasilkan bisnisnya.
Lima. Menghitung sekali, lalu melupakannya. Titik impas bukan latihan sekali jalan. Sewa naik. Supplier menaikkan harga. Komposisi menu bergeser. Restoran yang menghitung titik impas saat pembukaan dan tidak pernah memperbaruinya berjalan di atas data yang 12–18 bulan ketinggalan — dan mungkin 8–15% terlalu rendah.
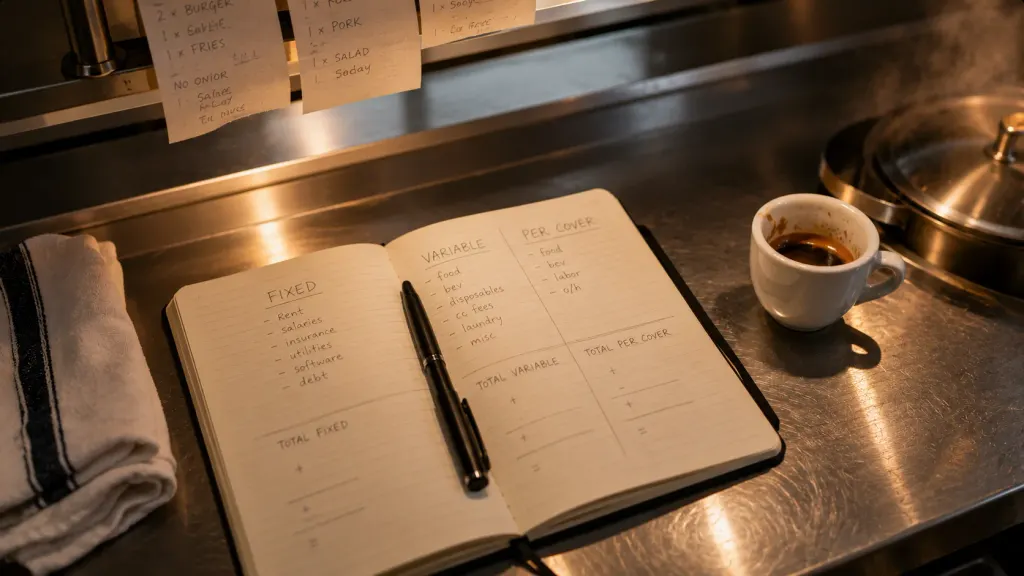
Pemilik restoran ini melakukan empat dari lima kesalahan itu sekaligus. Tidak satu pun tampak seperti kekeliruan — masing-masing tampak seperti jalan pintas yang wajar. Bersama-sama keduanya menyembunyikan kira-kira 23% dari angka titik impas yang sebenarnya.
Apa yang Berubah Begitu Ia Tahu Angkanya
Si pemilik tidak membongkar restorannya. Ia tidak mengubah konsepnya. Ia membuat empat perubahan struktural yang kecil dalam 90 hari.
Satu. Ia meluncurkan paket makan siang bisnis Selasa–Kamis. Sup + hidangan utama + minuman seharga ₴220. Margin per tamunya lebih rendah (₴138), tapi tujuannya adalah mengisi kursi selama jendela yang sepi. Hasilnya: tamu makan siang hari kerja naik dari 31/hari jadi 52/hari. Bahkan dengan margin lebih rendah, volumenya mengubah hari-hari itu dari −₴4.000/minggu jadi +₴2.000/minggu.
Dua. Ia menaikkan bon makan malam dengan upselling, bukan dengan menaikkan harga. Ia melatih para pelayan untuk menyarankan satu pembuka atau satu pendamping di setiap pesanan. Rata-rata bon makan malam naik dari ₴420 jadi ₴468 dalam enam minggu — tanpa mengubah harga menunya sendiri.
Tiga. Ia menutup hari Senin secara permanen. Restorannya dulu buka tujuh hari, tapi hari Senin secara historis adalah hari terburuk. Menutup hari Senin menghemat ₴12.000/bulan biaya tetap (utilitas, sebagian gaji) dan nol pendapatan yang berarti.
Empat. Ia membangun ulang titik impasnya setiap bulan, bukan setahun sekali. Setiap hari Minggu pertama dalam sebulan, si pemilik menghabiskan 30 menit memperbarui perhitungan titik impas dengan angka aktual bulan sebelumnya. Itu sekarang bagian dari ritual tutup bulannya — seperti meninjau daftar anggur.
Tiga bulan setelah malam ketika ia menatap kerugian ₴47 ribu itu, restoran yang sama menghasilkan laba bersih ₴62.000. Ruangan yang sama. Menu yang sama. Pelanggan tetap yang sama. Bedanya adalah si pemilik sekarang tahu hari mana, item menu mana, dan jam mana yang benar-benar menghasilkan laba — dan mana yang diam-diam menyubsidi kerugian.
"Saya tidak sadar seberapa banyak pengambilan keputusan saya yang berdasarkan perasaan. Ruangannya terasa penuh. Reservasinya terasa sehat. Hari Selasa terasa bisa diterima. Angkanya mengatakan sebaliknya untuk ketiganya."
Rumus Titik Impas, Dengan Bersih
Untuk restoran mana pun, hitungannya menyusut jadi:
Tamu titik impas/bulan = Total Biaya Tetap ÷ (Rata-rata Bon − Biaya Variabel per Tamu)
Untuk melakukan ini dengan jujur, ada tiga disiplin:
- Daftarkan setiap baris biaya tetap, bahkan yang kecil. Langganan, lisensi musik, sistem alarm, sewa peralatan. Semuanya berjumlah 5–10% dari total biaya tetap yang rutin dilupakan para pemilik.
- Pakai rata-rata bon tertimbang yang mencerminkan komposisi makan siang/makan malam/bawa pulang Anda yang sebenarnya — bukan cuma angka makan malam.
- Perbarui setiap bulan. Supplier menaikkan harga tanpa pengumuman. Upah naik. Angka titik impas bulan Januari sudah salah menjelang April.
Untuk restoran dengan konsep yang mengutamakan pelayanan, titik impasnya biasanya mendarat antara 40 dan 65 tamu per hari operasional untuk ruangan 50 kursi. Di luar rentang itu, entah biaya tetapnya tidak berkelanjutan untuk ukuran ruangnya, atau penetapan harganya meninggalkan uang nyata di atas meja.
Dasar topik: Model Keuangan untuk Bisnis Kecil: Apa Itu dan Cara Membangunnya
Kasus industri
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Bagaimana kalau restoran saya punya beberapa aliran pendapatan (makan di tempat + pesan antar + katering)?

Hitung titik impasnya secara terpisah untuk setiap aliran. Pesan antar punya biaya variabel yang berbeda (komisi platform 18–30% adalah baris variabel yang sangat besar) dan alokasi biaya tetap yang berbeda. Banyak restoran menemukan pesan antar terlihat menguntungkan dari sisi pendapatan tapi sebenarnya merugi begitu biaya platform, kemasan, dan waktu dapur dihitung dengan jujur.
Apakah angka titik impas saya sudah memperhitungkan bonus staf atau laba pemilik?
Titik impas yang kami jelaskan adalah impas — nol laba, nol rugi. Untuk menargetkan laba yang diinginkan, tambahkan laba itu ke biaya tetap. Kalau si pemilik ingin ₴60 ribu/bulan laba di atas gajinya, perlakukan itu seperti biaya tetap lain di dalam rumusnya. "Jumlah tamu yang diperlukan" yang baru itulah target Anda — bukan sekadar bertahan hidup.
Bagaimana cara memisahkan utilitas tetap dan variabel?
Lihat tagihan utilitas Anda untuk bulan tersepi (sering Februari atau Januari) versus bulan tersibuk. Jumlah di bulan sepi kira-kira adalah dasar yang tetap. Selisih antara bulan sibuk dan bulan sepi, dibagi selisih jumlah tamunya, memberi Anda biaya utilitas variabel per tamu. Biasanya kecil (₴2–6 per tamu) tapi nyata.
Apakah titik impas berguna untuk restoran baru yang belum buka?
Ya, sangat penting. Sebelum menandatangani sewa, proyeksikan biaya tetap di lokasi yang diusulkan, perkirakan rata-rata bon yang realistis untuk konsep dan lingkungan Anda, perkirakan biaya variabel per tamu. Kalau tamu titik impas per hari yang dihasilkan lebih dari 60–70% dari kapasitas kursi × perputarannya, konsepnya berisiko tinggi. Sebagian besar kegagalan restoran sudah terlihat dalam perhitungan ini sebelum hidangan pertama disajikan.
Seberapa sering saya harus menghitung ulang?
Minimal setiap kuartal. Lebih baik: setiap bulan, sebagai bagian dari tutup bulan. Paling baik: setiap kali Anda mengubah menu, mengganti supplier, atau memperbarui sewa — hitung ulang pada hari yang sama.
Bisakah saya melakukan ini di spreadsheet?
Bisa. Satu lembar sederhana dengan dua tab (biaya tetap, biaya variabel per tamu) dan satu formula sudah cukup. Penyumbatnya bukan alatnya — melainkan apakah si pemilik benar-benar menjaga angkanya tetap terkini. Para pemilik yang paling baik melakukan ini mengotomatiskan baris biaya tetapnya dari data bank, sehingga titik impasnya menyegarkan diri sendiri dengan data belanja yang nyata.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



