


Cuprins
Acasă
/
Blog
/
4.800 de Clienți, Pierdere de 47.000 ₴: De Ce Restaurantele Nu-și Simt Pragul de Rentabilitate

728

10 min

17.06.2026
4.800 de Clienți, Pierdere de 47.000 ₴: De Ce Restaurantele Nu-și Simt Pragul de Rentabilitate
Sergiy Shuldik
Financial Expert at Finmap
"Am servit patru mii opt sute de oameni luna trecută. Sala a fost plină aproape în fiecare vineri. Și am încheiat luna cu 47.000 ₴ pe minus. Nu înțeleg cum."
Era o seară de duminică, la finalul lunii. Proprietarul unui restaurant de cartier cu 50 de locuri — bucătărie ucraineană și europeană, concept vechi de doi ani, clienți fideli, dar modești ca număr — se uita la raportul lunar tocmai trimis de contabil.
Venituri: 1.824.000 ₴. Aproximativ 4.800 de clienți serviți pe parcursul lunii. Bon mediu: 380 ₴. Din orice unghi ai privi, pentru un restaurant care „merge bine", acestea erau cifre sănătoase.
Rezultatul final era −47.000 ₴.
Proprietarul privea raportul fix. Nu putea indica niciun lucru anume care mersese prost. Nicio catastrofă culinară. Nicio criză de personal. Un catering de nuntă a adus venituri suplimentare la mijlocul lunii. Sâmbetele au fost aproape pline. Atunci cum a ieșit luna pe minus?
Aceasta este povestea unei cifre pe care majoritatea proprietarilor de restaurante nu o calculează niciodată corect — pragul de rentabilitate — și a ceea ce s-a schimbat în acest restaurant din momentul în care proprietarul lui a calculat-o, în sfârșit.
Paradoxul: Traficul Nu Înseamnă Profit
Un restaurant pare de succes atunci când sala e plină, bucătăria e ocupată, iar bonurile curg neîncetat. Instinctul proprietarului măsoară zilele după „energie" — cât de gălăgioasă e sala, cât de repede se rotesc mesele, câți clienți fideli recunoaște.
Dar energia nu este un semnal de profit. Un restaurant poate fi plin în fiecare vineri și totuși poate pierde bani în fiecare lună dacă nu înțelege relația dintre trei cifre:
- Costurile fixe — ce cheltuiește restaurantul în fiecare lună indiferent de câți clienți vin (chirie, salarii, consumul de bază de utilități, contabil, asigurare, abonamente, leasing de echipamente).
- Costul variabil pe client — cât costă efectiv fiecare masă servită (mâncare, băutură, chimicale pentru spălat vase, articole de unică folosință, comisioane de procesare a plăților).
- Bonul mediu — cât plătește efectiv fiecare client.
Când scazi costul variabil din bonul mediu, obții marja de contribuție pe client — banii pe care fiecare masă îi aduce efectiv pentru acoperirea costurilor fixe.
Când împarți costurile fixe la această marjă de contribuție, obții numărul de clienți la care se atinge pragul de rentabilitate — volumul exact sub care restaurantul pierde bani și peste care câștigă.
Majoritatea proprietarilor de restaurante își pot recita bonul mediu din memorie. Majoritatea nu pot recita câți clienți pe zi le trebuie pentru a atinge pragul de rentabilitate. Acesta este golul în care dispar 47.000 ₴ într-o lună.
Cifrele Reale ale Restaurantului
Iată cifrele reale pentru restaurantul în discuție, păstrate anonime, dar tipice pentru un concept mic de cartier din Ucraina.
Costuri fixe lunare:
- Chirie: 85.000 ₴
- Salarii (4 bucătărie, 3 servire, manager): 140.000 ₴
- Consum de bază de utilități (electricitate, apă, gaz — fără partea variabilă): 25.000 ₴
- Contabil + evidență contabilă: 12.000 ₴
- Asigurare, abonamente, POS, licență muzicală: 13.000 ₴
- Leasing echipamente (espressor, mașină de spălat vase): 10.000 ₴
- Total costuri fixe: 285.000 ₴/lună
Cost variabil pe client (mediat pe tot meniul):
- Costul mâncării: 32% din bon = 122 ₴ dintr-un bon de 380 ₴
- Variabilă băuturi (costul băuturilor la alcool/cafea): 18 ₴ pe client
- Articole de unică folosință, șervețele, chimicale de spălat vase: 6 ₴ pe client
- Comisioane de procesare card (majoritatea clienților plătesc cu cardul): 8 ₴ pe client
- Total variabil: 154 ₴ pe client
Marja de contribuție pe client:
380 ₴ (bon mediu) − 154 ₴ (variabil) = 226 ₴ per client merg spre costurile fixe.
Numărul de clienți pentru pragul de rentabilitate pe lună:
285.000 ₴ ÷ 226 ₴ = 1.261 clienți/lună
Pe zi de funcționare (restaurantul este deschis 26 de zile/lună — închis lunea și 3 zile de sărbătoare):
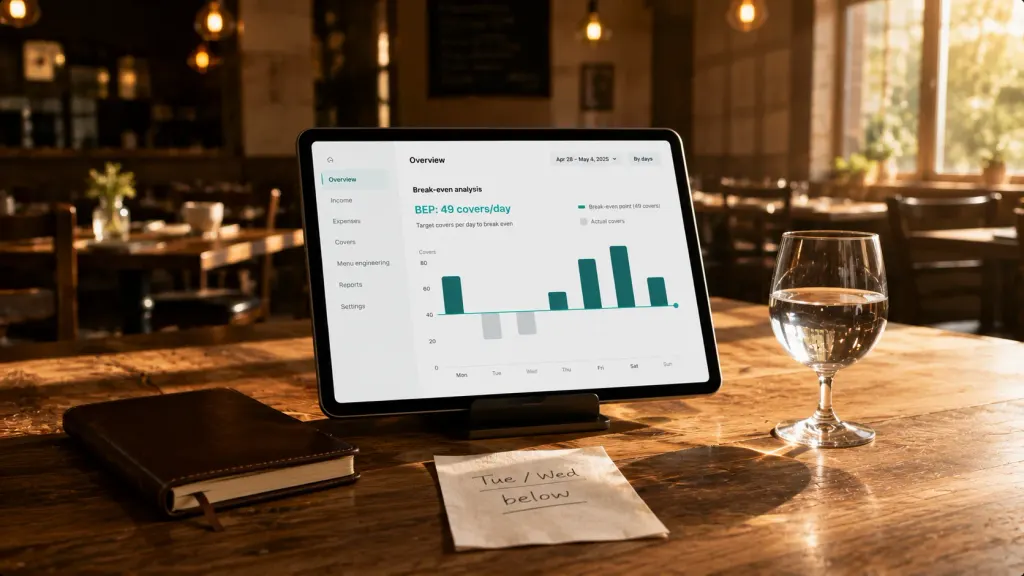
1.261 ÷ 26 = 49 de clienți pe zi, în medie
Acum proprietarul avea o cifră cu care putea compara realitatea. Pentru luna anterioară, defalcarea era sobră:
- Vineri și sâmbătă: în medie 78 de clienți/zi → sigur peste pragul de rentabilitate
- Duminică: 52 de clienți/zi → abia peste
- Marți și miercuri: 31 de clienți/zi → cu 18 clienți sub pragul de rentabilitate, în fiecare săptămână
- Joi: 44 de clienți/zi → cu 5 clienți sub pragul de rentabilitate
Pe parcursul unei luni, asta s-a tradus în aproximativ 140 de clienți sub pragul de rentabilitate în zilele slabe — exact golul care a produs pierderea de 47.000 ₴. Vinerile nu au pierdut. Sâmbetele nu au pierdut. Prânzurile de marți, miercuri și joi au pierdut întreaga lună pentru ei.
5 Greșeli pe care le Fac Proprietarii de Restaurante cu Pragul de Rentabilitate
În zeci de discuții cu proprietari de restaurante din Ucraina, aceleași cinci greșeli apar mereu și mereu.
Unu. Confundarea costului mâncării cu pragul de rentabilitate. „Costul mâncării noastre este 32%" nu este același lucru cu „atingem pragul de rentabilitate la 32% din venituri". Costul mâncării este doar o linie variabilă. Costurile fixe (chirie, salarii, utilități) reprezintă jumătatea mult mai mare a ecuației — și nu se micșorează atunci când sala e goală.
Doi. Folosirea bonului mediu greșit. Majoritatea proprietarilor citează bonul mediu de la cină („media noastră este 420 ₴"), dar îl aplică și pentru mesele de prânz. Media la prânz este de obicei cu 30–40% mai mică decât la cină. Calcularea pragului de rentabilitate pe baza bonului de la cină, în timp ce jumătate din clienți vin la prânz, ascunde un tipar de pierdere zilnică.
Trei. Ascunderea costurilor fixe în interiorul „variabilului". Utilitățile au un consum de bază fix și o parte variabilă. Salariile sunt în mare parte fixe (plătești ospătarii indiferent dacă sala e goală sau plină). Tratarea utilităților ca fiind 100% variabile, sau a salariilor ca fiind scalabile în funcție de trafic, reduce dramatic cifra calculată a pragului de rentabilitate — și transformă pierderile tăcute în pierderi invizibile.
Patru. Uitarea salariului proprietarului. Dacă proprietarul își retrage 40.000 ₴/lună, acesta este un cost fix. Dacă „omite" propriul salariu din calculul pragului de rentabilitate, obține o cifră măgulitoare care nu reflectă banii de care afacerea are efectiv nevoie pentru a-i produce.
Cinci. Calcularea o singură dată, apoi uitarea. Pragul de rentabilitate nu este un exercițiu de o singură dată. Chiria crește. Furnizorii ridică prețurile. Mixul de meniu se schimbă. Un restaurant care a calculat pragul de rentabilitate la deschidere și nu l-a mai actualizat niciodată funcționează cu date vechi de 12–18 luni — și probabil cu 8–15% prea mici.
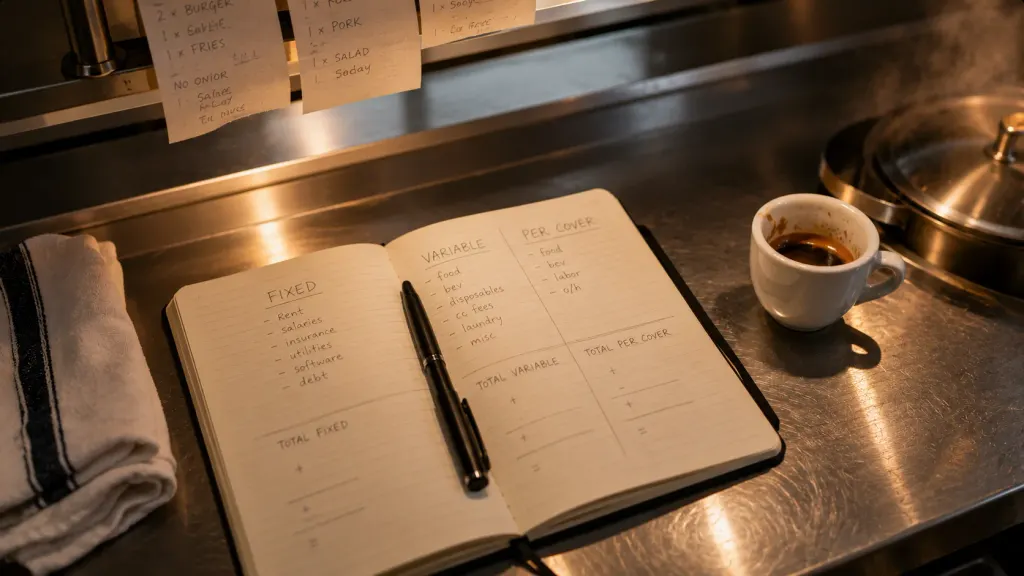
Proprietarul acestui restaurant făcuse simultan patru dintre aceste cinci greșeli. Niciuna dintre ele nu părea o eroare — fiecare părea o scurtătură rezonabilă. Împreună, ascundeau aproximativ 23% din cifra reală a pragului de rentabilitate.
Ce s-a Schimbat Odată ce a Aflat Cifra
Proprietarul nu a desființat restaurantul. Nu a schimbat conceptul. A făcut patru schimbări mici, structurale, în 90 de zile.
Unu. A lansat un meniu de prânz de afaceri marți-joi. Supă + fel principal + băutură pentru 220 ₴. Marjă mai mică pe client (138 ₴), dar scopul era umplerea locurilor în intervalul slab. Rezultat: numărul de clienți la prânz în zilele lucrătoare a crescut de la 31/zi la 52/zi. Chiar și la o marjă mai mică, volumul a transformat acele zile din −4.000 ₴/săptămână în +2.000 ₴/săptămână.
Doi. A crescut bonul de la cină prin upselling, nu prin creșterea prețurilor. A instruit ospătarii să sugereze o gustare sau o garnitură la fiecare comandă. Bonul mediu la cină a crescut de la 420 ₴ la 468 ₴ în șase săptămâni — fără a modifica prețurile din meniu.
Trei. A închis definitiv lunea. Restaurantul era deschis șapte zile, dar lunea a fost istoric cea mai slabă zi. Închiderea lunii a economisit 12.000 ₴/lună în costuri fixe (utilități, salarii parțiale) și zero venituri semnificative.
Patru. A refăcut calculul pragului de rentabilitate în fiecare lună, nu anual. În fiecare prima duminică a lunii, proprietarul petrece 30 de minute actualizând calculul cu cifrele reale ale lunii precedente. Acum face parte din ritualul lui de închidere a lunii — la fel ca revizuirea listei de vinuri.
La trei luni de la seara în care a privit fix pierderea de 47.000 ₴, același restaurant a produs 62.000 ₴ profit net. Aceeași sală. Același meniu. Aceiași clienți fideli. Diferența a fost că proprietarul știa acum care zile, care produse din meniu și care ore produceau efectiv profit — și care subvenționau, în tăcere, pierderea.
"Nu îmi dădeam seama cât de mult din deciziile mele se bazau pe senzații. Sala părea plină. Rezervările păreau bune. Marțile păreau acceptabile. Cifrele spuneau altceva în toate cele trei cazuri."
Formula Pragului de Rentabilitate, pe Scurt
Pentru orice restaurant, matematica se reduce la:
Clienți pentru pragul de rentabilitate/lună = Total Costuri Fixe ÷ (Bon Mediu − Cost Variabil pe Client)
Pentru a face asta corect, trei discipline:
- Listează fiecare linie de cost fix, chiar și cele mici. Abonamente, licență muzicală, sistem de alarmă, leasing de echipamente. Însumate, ajung la 5–10% din totalul costurilor fixe pe care proprietarii le uită frecvent.
- Folosește un bon mediu ponderat care reflectă mixul real de prânz/cină/livrare — nu doar cifra de la cină.
- Actualizează lunar. Furnizorii ridică prețurile discret. Salariile cresc. Cifra pragului de rentabilitate din ianuarie este greșită până în aprilie.
Pentru un restaurant cu concept axat pe servire, pragul de rentabilitate se situează de obicei între 40 și 65 de clienți pe zi de funcționare pentru o sală de 50 de locuri. În afara acestui interval, fie costurile fixe sunt nesustenabile pentru mărimea spațiului, fie prețurile lasă bani reali pe masă.
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări Frecvente
Ce fac dacă restaurantul meu are mai multe surse de venit (sală + livrare + catering)?

Calculează pragul de rentabilitate separat pentru fiecare sursă. Livrarea are costuri variabile diferite (comisioanele platformelor de 18–30% sunt o linie variabilă uriașă) și alocări diferite ale costurilor fixe. Multe restaurante descoperă că livrarea pare profitabilă ca venit, dar de fapt pierde bani odată ce comisioanele platformei, ambalajele și timpul bucătăriei sunt contabilizate corect.
Cifra mea pentru pragul de rentabilitate include bonusurile personalului sau profitul proprietarului?
Pragul de rentabilitate pe care îl descriem este punctul de echilibru — profit zero, pierdere zero. Pentru a viza un profit dorit, adaugă-l la costurile fixe. Dacă proprietarul vrea 60.000 ₴/lună profit peste salariul propriu, tratează-l ca pe încă un cost fix în formulă. Noul „număr de clienți necesar" este ținta ta — nu doar supraviețuirea.
Cum separ utilitățile fixe de cele variabile?
Uită-te la facturile de utilități pentru luna ta cea mai slabă (adesea februarie sau ianuarie) față de cea mai aglomerată. Suma din luna slabă este aproximativ consumul de bază fix. Diferența dintre lunile aglomerate și cele slabe, împărțită la diferența de clienți, îți dă costul variabil de utilități pe client. De obicei e mic (2–6 ₴ pe client), dar real.
Este util pragul de rentabilitate pentru un restaurant nou, care nu s-a deschis încă?
Da, esențial. Înainte de a semna contractul de închiriere, estimează costurile fixe la locația propusă, estimează un bon mediu realist pentru conceptul și cartierul tău, estimează costul variabil pe client. Dacă numărul rezultat de clienți pe zi pentru pragul de rentabilitate depășește 60–70% din capacitatea de locuri × rotația meselor, conceptul este cu risc ridicat. Majoritatea eșecurilor de restaurante sunt vizibile în acest calcul înainte ca primul fel să fie servit.
Cât de des ar trebui să recalculez?
Cel puțin trimestrial. Mai bine: în fiecare lună, ca parte a închiderii lunii. Cel mai bine: de fiecare dată când schimbi meniul, schimbi furnizorul sau reînnoiești contractul de închiriere — recalculează în aceeași zi.
Pot face asta într-un tabel Excel?
Da. Un tabel simplu cu două file (costuri fixe, costuri variabile pe client) și o formulă sunt suficiente. Blocajul nu este instrumentul — ci dacă proprietarul chiar ține cifrele actualizate. Proprietarii care fac asta cel mai bine automatizează linia costurilor fixe din extrasele bancare, astfel încât pragul de rentabilitate se actualizează singur cu date reale de cheltuieli.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



