


Inhoudsopgave

706

10 min

17.06.2026
4.800 Gasten, 47.000 ₴ Verlies: Waarom Restaurants hun Break-evenpunt niet Voelen

Sergiy Shuldik
Financial Expert at Finmap
"We hebben vorige maand vierduizend achthonderd gasten bediend. De zaak zat bijna elke vrijdag vol. En we sloten de maand af met 47.000 ₴ verlies. Ik snap niet hoe."
Het was zondagavond, einde van de maand. De eigenaar van een buurtrestaurant met 50 zitplaatsen — Oekraïense en Europese keuken, twee jaar oud concept, bescheiden maar trouwe vaste gasten — bekeek het maandrapport dat zijn boekhouder net had gestuurd.
Omzet: ₴1.824.000. Ongeveer 4.800 gasten bediend gedurende de maand. Gemiddelde rekening: ₴380. Naar elke maatstaf van een restaurant dat "het goed doet" waren dit gezonde cijfers.
Het eindresultaat was −₴47.000.
De eigenaar staarde naar het rapport. Hij kon niet één ding aanwijzen dat was misgegaan. Geen keukendrama. Geen personeelscrisis. Een bruiloftscatering leverde halverwege de maand extra omzet op. Zaterdagen zaten bijna vol. Hoe kon de maand dan negatief zijn?
Dit is het verhaal van een getal dat de meeste restauranteigenaren nooit correct berekenen — het break-evenpunt — en wat er in dit restaurant veranderde op het moment dat de eigenaar het eindelijk wél deed.
De Paradox: Drukte Is Geen Winst
Een restaurant voelt succesvol als de zaak vol zit, de keuken druk is en de bonnetjes blijven binnenkomen. De onderbuik van de eigenaar meet dagen aan "energie" — hoe luidruchtig, hoe snel, hoeveel vaste gasten hij herkent.
Maar energie is geen winstsignaal. Een restaurant kan elke vrijdag druk zijn en toch elke maand verlies lijden als het de relatie tussen drie cijfers niet begrijpt:
- Vaste kosten — wat het restaurant elke maand uitgeeft, ongeacht hoeveel gasten er komen (huur, salarissen, basisverbruik nutsvoorzieningen, boekhouder, verzekering, abonnementen, leasecontracten voor apparatuur).
- Variabele kosten per gast — wat elke individuele gast daadwerkelijk kost om te bedienen (eten, drank, vaatwaschmiddel, wegwerpartikelen, betalingskosten).
- Gemiddelde rekening — wat elke gast daadwerkelijk betaalt.
Wanneer je de variabele kosten van de gemiddelde rekening aftrekt, krijg je de bijdragemarge per gast — het werkelijke bedrag dat elke gast bijdraagt aan het afbetalen van de vaste kosten.
Wanneer je je vaste kosten deelt door die bijdragemarge, krijg je het break-even aantal gasten — precies het volume waaronder het restaurant verlies lijdt, en waarboven het winst maakt.
De meeste restauranteigenaren kennen hun gemiddelde rekening uit hun hoofd. De meesten kennen hun break-even aantal gasten per dag niet. In dat gat verdwijnt 47.000 ₴ per maand.
De Werkelijke Cijfers van het Restaurant
Hier zijn de daadwerkelijke cijfers van het betreffende restaurant, anoniem gehouden maar typisch voor een klein Oekraïens buurtconcept.
Maandelijkse vaste kosten:
- Huur: ₴85.000
- Salarissen (4 keuken, 3 bediening, manager): ₴140.000
- Basisverbruik nutsvoorzieningen (elektriciteit, water, gas — niet het variabele deel): ₴25.000
- Boekhouder + administratie: ₴12.000
- Verzekering, abonnementen, kassasysteem, muzieklicentie: ₴13.000
- Leasecontract apparatuur (koffiemachine, vaatwasser): ₴10.000
- Totaal vast: ₴285.000/maand
Variabele kosten per gast (gemiddeld over de kaart):
- Voedselkosten: 32% van de rekening = ₴122 per rekening van ₴380
- Variabele drankkosten (kostprijs alcohol/koffie): ₴18 per gast
- Wegwerpartikelen, servetten, vaatwaschmiddel: ₴6 per gast
- Betalingskosten (de meeste gasten betalen met kaart): ₴8 per gast
- Totaal variabel: ₴154 per gast
Bijdragemarge per gast:
₴380 (gem. rekening) − ₴154 (variabel) = ₴226 per gast gaat naar de vaste kosten.
Break-even aantal gasten per maand:
₴285.000 ÷ ₴226 = 1.261 gasten/maand
Per openingsdag (het restaurant is 26 dagen per maand open — gesloten op maandag en 3 feestdagen):
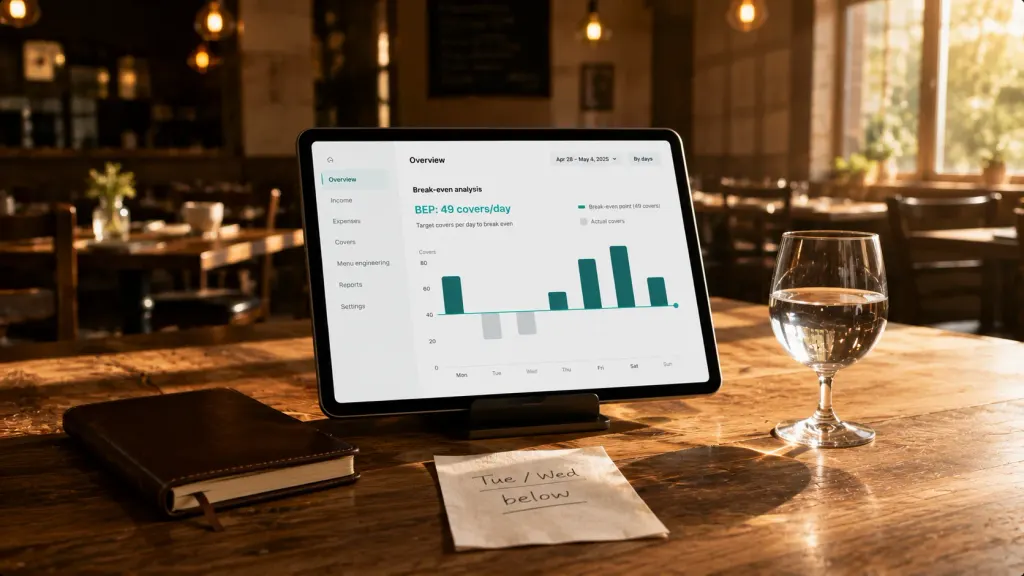
1.261 ÷ 26 = gemiddeld 49 gasten per dag
Nu had de eigenaar een getal waar hij de werkelijkheid tegen kon afzetten. Over de voorgaande maand was de uitsplitsing confronterend:
- Vrijdag en zaterdag: gemiddeld 78 gasten/dag → ruim boven break-even
- Zondag: 52 gasten/dag → net boven
- Dinsdag en woensdag: 31 gasten/dag → 18 gasten onder break-even, elke week
- Donderdag: 44 gasten/dag → 5 gasten onder break-even
Over een maand kwam dat neer op ongeveer 140 gasten onder break-even op rustige dagen — precies het gat dat het verlies van ₴47.000 veroorzaakte. De vrijdagen leden geen verlies. De zaterdagen leden geen verlies. De lunches op dinsdag, woensdag en donderdag hebben hen de hele maand gekost.
5 Fouten die Restauranteigenaren Maken met Break-even
In tientallen gesprekken met Oekraïense restauranteigenaren komen steeds dezelfde vijf fouten terug.
Eén. Voedselkosten verwarren met break-even. "Onze voedselkosten zijn 32%" is niet hetzelfde als "we breken even bij 32% van de omzet." Voedselkosten zijn slechts één variabele post. Vaste kosten (huur, salarissen, nutsvoorzieningen) vormen de veel grotere helft van de vergelijking — en die krimpen niet wanneer de zaak leeg staat.
Twee. De verkeerde gemiddelde rekening gebruiken. De meeste eigenaren noemen hun gemiddelde avondrekening ("ons gemiddelde is ₴420"), maar passen die ook toe op lunchgasten. Lunchgemiddelden liggen doorgaans 30–40% lager dan bij het avondeten. Het break-evenpunt berekenen op basis van de avondrekening terwijl de helft van je gasten 's middags komt, verbergt een dagelijks verliespatroon.
Drie. Vaste kosten verstoppen in "variabel." Nutsvoorzieningen hebben een vaste basis en een variabel deel. Salarissen zijn grotendeels vast (je betaalt je bediening of de zaak nu leeg staat of vol zit). Nutsvoorzieningen als 100% variabel behandelen, of salarissen als schaalbaar met drukte, verlaagt het berekende break-evenpunt drastisch — en maakt stille verliezen onzichtbaar.
Vier. Het salaris van de eigenaar vergeten. Als de eigenaar ₴40.000/maand aan zichzelf uitkeert, is dat een vaste kost. Als hij zijn eigen salaris "overslaat" in de BEP-berekening, krijgt hij een geflatteerd getal dat niet weergeeft wat het bedrijf werkelijk moet opbrengen.
Vijf. Eén keer berekenen, dan vergeten. Break-even is geen eenmalige exercitie. De huur stijgt. Leveranciers verhogen hun prijzen. De menumix verschuift. Een restaurant dat het break-evenpunt bij de opening heeft berekend en het nooit heeft bijgewerkt, werkt met gegevens die 12–18 maanden verouderd zijn — en waarschijnlijk 8–15% te laag.
De eigenaar van dit restaurant had vier van deze vijf fouten tegelijk gemaakt. Geen ervan zag eruit als een fout — elk leek een redelijke kortere weg. Samen verborgen ze ongeveer 23% van het werkelijke break-evenpunt.
Wat er Veranderde Zodra Hij het Getal Kende
De eigenaar gooide het restaurant niet om. Hij veranderde het concept niet. Hij voerde binnen 90 dagen vier kleine, structurele veranderingen door.
Eén. Hij lanceerde een zakenlunchcombo op dinsdag-donderdag. Soep + hoofdgerecht + drankje voor ₴220. Lagere marge per gast (₴138), maar het doel was tafels vullen tijdens het rustige tijdvak. Resultaat: het aantal lunchgasten op werkdagen steeg van 31/dag naar 52/dag. Zelfs bij lagere marge veranderde het volume die dagen van −₴4.000/week naar +₴2.000/week.
Twee. Hij verhoogde de avondrekening door upselling, niet door prijsverhoging. Hij trainde de bediening om bij elke bestelling een voorgerecht of bijgerecht voor te stellen. De gemiddelde avondrekening steeg over zes weken van ₴420 naar ₴468 — zonder dat de menuprijzen zelf veranderden.
Drie. Hij sloot permanent op maandag. Het restaurant was zeven dagen per week open geweest, maar maandag was historisch gezien de slechtste dag. Het sluiten op maandag bespaarde ₴12.000/maand aan vaste kosten (nutsvoorzieningen, gedeeltelijke salarissen) en zo goed als geen omzet.
Vier. Hij herberekende het BEP elke maand, niet jaarlijks. Elke eerste zondag van de maand besteedt de eigenaar 30 minuten aan het bijwerken van de BEP-berekening met de werkelijke cijfers van de voorgaande maand. Het maakt nu deel uit van zijn maandafsluitingsritueel — net als het doornemen van de wijnkaart.
Drie maanden na de avond dat hij naar het verlies van ₴47.000 staarde, boekte hetzelfde restaurant ₴62.000 nettowinst. Dezelfde zaak. Dezelfde kaart. Dezelfde vaste gasten. Het verschil was dat de eigenaar nu wist welke dagen, welke menu-items en welke uren daadwerkelijk winst opleverden — en welke stilletjes verlies subsidieerden.
"Ik besefte niet hoeveel van mijn beslissingen op gevoel waren gebaseerd. De zaak voelde vol. De reserveringen voelden gezond. De dinsdagen voelden acceptabel. De cijfers zeiden op alle drie iets anders."
De Break-evenformule, Overzichtelijk
Voor elk restaurant komt de rekensom neer op:
Break-even gasten/maand = Totale Vaste Kosten ÷ (Gemiddelde Rekening − Variabele Kosten per Gast)
Om dit eerlijk te doen, zijn drie disciplines nodig:
- Vermeld elke vaste kostenpost, ook de kleine. Abonnementen, muzieklicentie, alarmsysteem, leasecontracten voor apparatuur. Samen komen ze op 5–10% van de totale vaste kosten die eigenaren regelmatig vergeten.
- Gebruik een gewogen gemiddelde rekening die je werkelijke mix van lunch/diner/afhaal weergeeft — niet alleen het avondcijfer.
- Werk maandelijks bij. Leveranciers verhogen stilletjes hun prijzen. Lonen stijgen. Het BEP-cijfer van januari klopt niet meer in april.
Voor een restaurant met een servicegericht concept ligt het BEP meestal tussen 40 en 65 gasten per openingsdag voor een zaak met 50 zitplaatsen. Buiten die bandbreedte zijn de vaste kosten ofwel onhoudbaar voor de omvang van de ruimte, ofwel laat de prijsstelling echt geld liggen.
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Wat als mijn restaurant meerdere inkomstenstromen heeft (ter plaatse + bezorging + catering)?

Bereken het break-evenpunt voor elke stroom apart. Bezorging heeft andere variabele kosten (platformcommissies van 18–30% zijn een enorme variabele post) en een andere verdeling van vaste kosten. Veel restaurants ontdekken dat bezorging op de omzet winstgevend lijkt, maar eigenlijk geld kost zodra je platformkosten, verpakking en de tijd van de keuken eerlijk meetelt.
Houdt mijn break-evengetal rekening met personeelsbonussen of winst voor de eigenaar?
Het break-evenpunt dat we beschrijven is het break-even — nul winst, nul verlies. Om een gewenste winst te halen, tel je die op bij je vaste kosten. Als de eigenaar ₴60K/maand winst wil bovenop zijn salaris, behandel dat dan als nog een vaste kostenpost in de formule. Het nieuwe "aantal benodigde couverts" is je doel — niet alleen overleven.
Hoe scheid ik vaste en variabele nutskosten?
Kijk naar je energierekeningen in je rustigste maand (vaak februari of januari) versus je drukste. Het bedrag van de rustige maand is ongeveer de vaste basis. Het verschil tussen drukke en rustige maanden, gedeeld door het verschil in couverts, geeft je een variabele nutskost per couvert. Die is meestal klein (₴2–6 per couvert) maar wel echt.
Is het break-evenpunt nuttig voor een nieuw restaurant dat nog niet open is?
Ja, cruciaal zelfs. Voordat je het huurcontract tekent, raam je de vaste kosten op de voorgestelde locatie, schat je een realistische gemiddelde besteding voor jouw concept en buurt, en schat je de variabele kosten per couvert. Als het resulterende aantal break-evencouverts per dag meer is dan 60–70% van je zitcapaciteit × omzetsnelheid, is het concept risicovol. De meeste restaurantfaillissementen zijn al zichtbaar in deze berekening voordat het eerste gerecht wordt opgediend.
Hoe vaak moet ik het herberekenen?
Minimaal elk kwartaal. Beter: elke maand, als onderdeel van het afsluiten van de maand. Het best: elke keer dat je een menu wijzigt, van leverancier verandert of een huurcontract verlengt — herbereken diezelfde dag.
Kan ik dit in een spreadsheet doen?
Ja. Een eenvoudig blad met twee tabbladen (vaste kosten, variabele kosten per couvert) en één formule is genoeg. Het knelpunt is niet het hulpmiddel — het is de vraag of de eigenaar de cijfers ook echt actueel houdt. De eigenaren die dit het beste doen, automatiseren de vaste-kostenregel vanuit hun bankfeeds, zodat het break-evenpunt zichzelf ververst met echte uitgavendata.
Nog vragen?
We beantwoorden ze graag.


Finmap support



