



Índice

497

11 min

25.06.2026
Contabilidade gerencial: o que é e por que todo empresário precisa dela

Sergiy Shuldik
Especialista financeiro na Finmap
"Eu recebo um relatório mensal lindo do meu contador. Está correto. É profissional. E não me ajuda a tomar uma decisão sequer."
A maioria dos donos de pequenas empresas tem uma destas três relações com as informações financeiras do negócio.
A primeira: nenhum relatório. Olham o saldo no banco e esse é o “sistema”.
A segunda — de longe a mais comum: apenas contabilidade. O contador envia um DRE mensal e as declarações de impostos. O dono dá uma lida rápida, assina, arquiva. Os relatórios estão corretos. Mas também não servem para agir. Nenhuma decisão passa a ser tomada de forma diferente por causa deles.
A terceira: contabilidade gerencial. O dono tem um conjunto estruturado de relatórios criado para responder perguntas específicas de decisão. Onde ajustar preços. Quando contratar. Quais clientes realmente dão lucro. Como serão os próximos 90 dias.
A grande maioria das empresas em crescimento está firmemente na segunda categoria. Elas têm contador. Têm relatórios mensais. Acreditam que têm visibilidade financeira. Não têm — têm um registro histórico que, silenciosamente, foi confundido com apoio à tomada de decisão.
Este artigo é sobre essa confusão. O que a contabilidade gerencial realmente é (e o que não é). Por que os donos de empresas precisam especificamente dela. E o que muda no momento em que ela passa a fazer parte da gestão.
O que a contabilidade gerencial realmente é
Uma definição sem jargão:
Contabilidade gerencial é a prática de organizar as informações financeiras de uma empresa para que o dono tome melhores decisões operacionais, de preço e estratégicas.
Três pontos importam nessa frase.
"Para o dono." Não para o Fisco. Não para o banco. Não para o auditor externo. A contabilidade gerencial é a única disciplina financeira cujo público principal é a pessoa que toca o negócio. Todo o resto — escrituração, contabilidade financeira, contabilidade fiscal — atende primeiro a exigências externas, e só indiretamente ajuda nas decisões do dono.
"Decisões." Esse é todo o propósito da prática. Um relatório de contabilidade gerencial existe para responder uma pergunta específica. Quais clientes são mais lucrativos por hora da equipe? Dá para contratar mais um designer no terceiro trimestre? Devemos aumentar o valor do nosso contrato mensal? Se um relatório não ajuda a responder pelo menos uma pergunta desse tipo, não é contabilidade gerencial — é arquivo.
"Organizar informações." O trabalho é estrutural, não apenas numérico. As mesmas transações brutas podem contar histórias muito diferentes dependendo de como você as recorta. Uma empresa de ₴4 milhões vista como um único DRE monolítico diz quase nada. A mesma empresa analisada por cliente, por linha de serviço, por mês, por margem — diz tudo.
Como ela difere da contabilidade tradicional (versão curta)
A contabilidade tradicional é o registro correto de todas as transações que aconteceram. Ela existe para atender ao Fisco, aos bancos e aos auditores externos. É histórica, regulada e olha para trás. É feita por um contador.
A contabilidade gerencial é a organização desses dados para que o dono decida o que fazer a seguir. Ela olha para o presente e para o futuro, é interna e orientada a decisões. É feita pelo dono — às vezes com o contador, às vezes com um consultor externo, às vezes sozinho.
As duas práticas precisam uma da outra. Contabilidade tradicional sem contabilidade gerencial gera registros corretos que ninguém usa para tomar decisões. Contabilidade gerencial sem uma escrituração limpa é construída sobre areia.
Uma comparação mais aprofundada — o que cada uma faz, o que cada uma não consegue fazer e onde elas se sobrepõem — é o tema do próximo artigo desta série: A diferença entre contabilidade tradicional e contabilidade gerencial.
Por enquanto, o resumo em uma frase: a contabilidade tradicional mostra o que aconteceu. A contabilidade gerencial mostra o que fazer com isso.
As três camadas temporais da contabilidade gerencial
Uma prática completa de contabilidade gerencial tem três camadas, organizadas por horizonte de tempo.
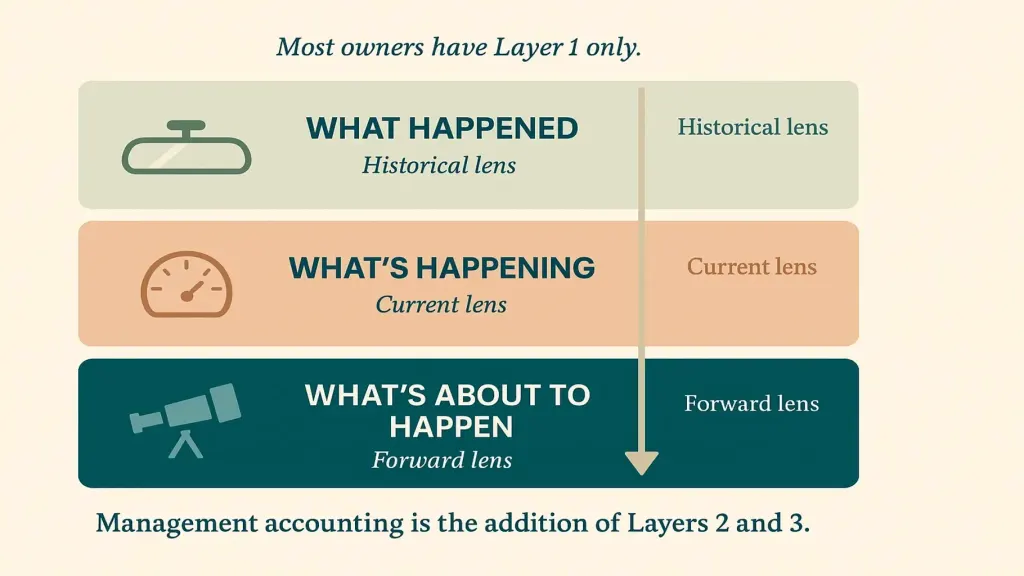
Camada 2 — O que está acontecendo (visão atual). Posição de caixa de hoje em todas as contas. Valores a receber em aberto e há quanto tempo estão pendentes. Ritmo do mês atual em comparação com a previsão. Onde a empresa está agora, neste minuto, com resolução suficiente para agir sem esperar o próximo fechamento mensal.
Camada 3 — O que está prestes a acontecer (visão futura). O calendário de pagamentos dos próximos 14 a 90 dias. O modelo financeiro de 12 meses. Cenários para decisões importantes ("se contratarmos duas pessoas, como fica o quarto trimestre?"). É na visão futura que as decisões estratégicas realmente são tomadas.
A maioria dos donos de empresas tem apenas a Camada 1 — vinda da contabilidade. A mudança para uma contabilidade gerencial de verdade começa com a inclusão das Camadas 2 e 3.
Os quatro artefatos principais
Na prática, a contabilidade gerencial gera quatro documentos (ou dashboards) que o dono usa regularmente.
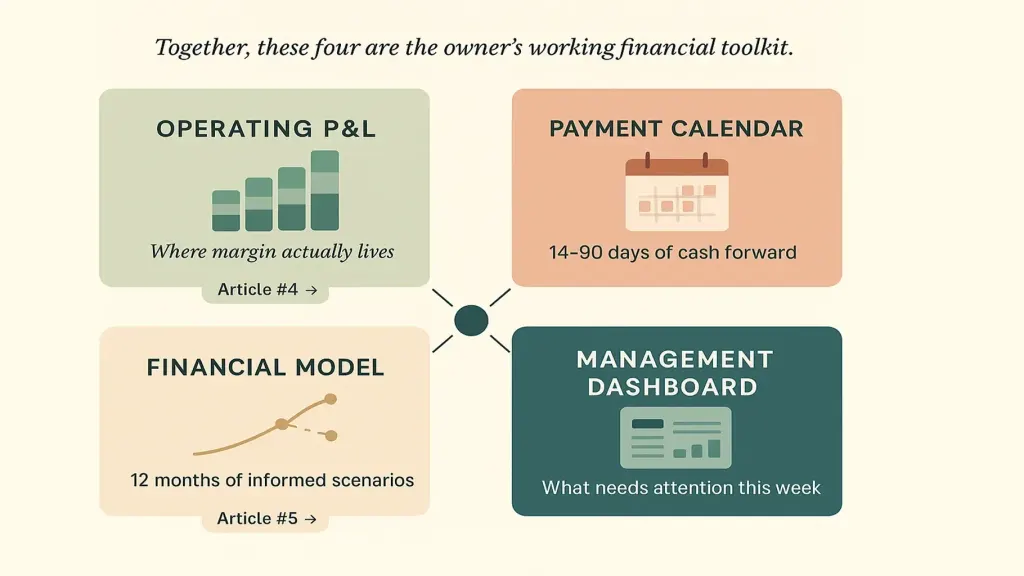
Dois — o fluxo de caixa / calendário de pagamentos. A visão dos próximos 14 a 90 dias de entradas, saídas e saldo projetado. É aqui que a maioria dos furos de caixa é percebida antes de virar crise.
Três — o modelo financeiro. Um modelo de 12 meses olhando para frente, mostrando como as decisões de hoje afetam caixa, lucro e equipe ao longo do ano. Não são previsões perfeitas — são cenários bem informados. O artigo nº 5 da série — Modelo financeiro para uma pequena empresa — aprofunda esse tema.
Quatro — o dashboard gerencial. Um resumo de uma página que o dono revisa toda semana: posição de caixa, runway, aging de contas a receber, tendências de margem de contribuição, principais métricas por cliente. O dashboard existe para que o dono não precise abrir quatro documentos diferentes — ele traz à tona o que precisa de atenção nesta semana.
Cada artefato responde uma pergunta diferente. Juntos, eles formam o kit financeiro de trabalho do dono da empresa.
O que muda quando a contabilidade gerencial está em prática
O dono que tem apenas contabilidade tradicional toca o negócio no feeling, no instinto e na reação. O dono que usa contabilidade gerencial toca o negócio com decisões estruturadas e bem informadas.
A mudança aparece em pontos específicos:
- Precificação. Em vez de "cobramos ₴X porque sempre foi assim," o preço passa a ser orientado por dados: margem de contribuição por hora, por tipo de cliente, por linha de serviço — indicando onde as taxas devem mudar.
- Contratações. Em vez de "achamos que dá para pagar mais uma pessoa," a contratação passa a ser modelada: o impacto no caixa, o prazo para o novo contratado se pagar, o efeito no runway.
- Mix de clientes. Em vez de "todos os clientes são mais ou menos iguais," o mix passa a ser gerenciado: sair de clientes que dão prejuízo, investir mais nos que são lucrativos.
- Decisões de caixa. Em vez de pânico reativo com pagamentos a fornecedores, as decisões de caixa se tornam proativas — descontos por pagamento antecipado, negociações de prazo, formação planejada de reserva.
- Decisões estratégicas. Em vez de "vamos ver no que dá," decisões importantes são simuladas em cenários antes de serem assumidas.
O relatório mensal do contador — correto, mas sem ação clara — é substituído por um pequeno sistema que produz respostas, não apenas registros. O dono para de perguntar "fomos bem?" e começa a perguntar "o que devemos fazer?"
Como começar
Três etapas, em sequência.
Etapa 1 — Base (1–2 semanas). Monte o mapa de contas: todos os lugares onde o dinheiro fica — operação, reserva de impostos, reserva estratégica, contas em moeda estrangeira, caixinha, saldos em processadores de pagamento. Deixe a contabilidade organizada: cada transação categorizada corretamente, com o nível certo de detalhe (por cliente e por linha de serviço, não apenas como "receita"). Gere um DRE operacional de referência para o trimestre anterior — segmentado. Essa é a plataforma sobre a qual todo o resto será construído.
Etapa 2 — Camadas (2–4 semanas). Adicione o calendário de pagamentos (a visão operacional para frente). Adicione um modelo financeiro básico de 12 meses (a visão estratégica para frente). Configure o dashboard gerencial (a superfície de acompanhamento regular). Ao final desta etapa, você deve conseguir responder "qual é o nosso runway de caixa?" em menos de 30 segundos, e "qual cliente é mais lucrativo por hora da equipe?" sem fazer conta na hora.
Etapa 3 — Integração (contínua). Automatize o que for possível — integração com extrato bancário, geração programada de relatórios, categorização de transações recorrentes. Instale a cadência de revisão: revisão semanal de 30 minutos, fechamento mensal de 90 minutos, reunião estratégica trimestral. O artigo nº 3 da série — O que é uma plataforma de gestão financeira — aborda as ferramentas que tornam a Etapa 3 sustentável.
Ao final da Etapa 3, a contabilidade gerencial deixa de ser um projeto. Passa a ser simplesmente a forma como a empresa funciona.
📌 Veja como a contabilidade gerencial funciona como um sistema de verdade — não como um conceito. Agende uma demonstração de 20 minutos da Finmap. Vamos mostrar os quatro artefatos principais com dados reais de exemplo, explicar como isso funciona para uma empresa como a sua e responder "por onde eu começaria com os meus números?" antes de você sair. Agende uma demonstração da Finmap →
Leia também
- Contabilidade tradicional vs contabilidade gerencial: a diferença
- Contabilidade vs gestão financeira: entenda a diferença
- O que é uma plataforma de gestão financeira?
Neste tópico
- Contabilidade tradicional vs contabilidade gerencial: as duas linguagens diferentes das finanças empresariais
- Contabilidade vs gestão financeira: por que você precisa das duas?
- O que é uma plataforma de gestão financeira — e por que ela não é apenas um software de contabilidade no navegador
- Como escolher um software de gestão financeira: Excel, 1C ou Finmap?
- Contabilidade gerencial para agências: a visão por cliente que muda tudo
- Contabilidade gerencial para agências de TI: os três números que mostram tudo
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Meu contador diz que faz "contabilidade gerencial". É a mesma coisa?

Às vezes sim, muitas vezes não. Muitos contadores oferecem "relatórios gerenciais" como um serviço adicional — geralmente uma versão mais frequente ou mais detalhada do DRE padrão. Isso ajuda, mas é só a Camada 1 (histórico). A contabilidade gerencial de verdade inclui as Camadas 2 e 3 (presente e futuro), que a maioria dos contadores não entrega porque exigem um acompanhamento contínuo da realidade operacional do negócio, não apenas o registro das transações.
Preciso de alguém diferente do meu responsável pela escrituração para fazer contabilidade gerencial?
Não necessariamente, mas as competências são diferentes. Escrituração é registrar e reportar. Contabilidade gerencial é interpretar e apoiar decisões. Alguns contadores fazem bem as duas coisas. Outros, não. O artigo nº 8 desta série — Diretor Financeiro Terceirizado: quando você precisa de um — explica quando faz sentido contratar um profissional financeiro mais sênior especificamente para o trabalho de contabilidade gerencial.
A partir de que tamanho de empresa a contabilidade gerencial se torna essencial?
Para a maioria das empresas de serviços: quando o faturamento passa de ₴2–3 milhões por ano ou quando você tem três ou mais funcionários. Antes disso, feeling e escrituração podem dar conta. Depois, o custo de não ter contabilidade gerencial cresce rápido. O artigo nº 9 — Gestão financeira para uma pequena empresa — trata diretamente desse ponto de virada.
Dá para fazer isso em planilhas?
Na primeira versão, sim. Durante seis a doze meses, uma estrutura bem montada no Google Sheets pode entregar contabilidade gerencial de verdade, desde que o dono tenha disciplina. Depois disso, a maioria dos empresários migra para uma plataforma, porque a manutenção manual vira o gargalo. O artigo nº 3 — O que é uma plataforma de gestão financeira — explica essa mudança de ferramenta.
Minha empresa é pequena demais. Devo esperar?
Quanto antes você implantar a contabilidade gerencial, mais fácil ela continua sendo. Uma empresa de ₴1 milhão que começa pelo básico hoje cria o hábito; uma empresa de ₴10 milhões tentando começar do zero sofre com uma complexidade que já está instalada. Comece pequeno — até mesmo um DRE operacional segmentado por cliente já é um começo real.
Por onde eu começo amanhã?
O primeiro passo de maior impacto: montar um DRE operacional dos últimos três meses, segmentado por cliente e linha de serviço. Esse único documento, mesmo que ainda imperfeito, já começa a mostrar decisões que você nem sabia que podia tomar. A partir daí, o próximo passo natural é o calendário de pagamentos.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



