


Tabla de contenidos

198

11 min

25.06.2026
La contabilidad de gestión explicada: qué es y por qué los propietarios la necesitan

Sergiy Shuldik
Financial Expert at Finmap
"Recibo un informe mensual precioso de mi contable. Es preciso. Es profesional. Y no me ayuda a tomar ni una sola decisión."
La mayoría de los propietarios de pequeñas empresas tienen una de tres relaciones con su información financiera.
La primera: sin informes. Miran el saldo bancario y eso es todo el sistema.
La segunda — con diferencia la más común: solo contabilidad básica. Un contable envía mensualmente un P&L y las declaraciones de impuestos. El propietario lee por encima, firma, archiva. Los informes son precisos. También son inaccionables. Ninguna decisión se toma de otra forma gracias a ellos.
La tercera: contabilidad de gestión. El propietario cuenta con un conjunto estructurado de informes diseñado para responder preguntas concretas de decisión. Dónde fijar el precio. Cuándo contratar. Qué clientes son realmente rentables. Cómo se ven los próximos 90 días.
La gran mayoría de las empresas en crecimiento se sitúan firmemente en la segunda categoría. Tienen un contable. Tienen informes mensuales. Creen que tienen visibilidad financiera. No la tienen — tienen un registro histórico que en silencio se ha confundido con apoyo a la decisión.
Este artículo trata sobre esa confusión. Qué es realmente la contabilidad de gestión (y qué no es). Por qué los propietarios, en concreto, la necesitan. Y qué cambia en el momento en que se implanta.
Qué es realmente la contabilidad de gestión
Una definición sin jerga:
La contabilidad de gestión es la práctica de organizar la información financiera de una empresa para que el propietario pueda tomar mejores decisiones operativas, de precios y estratégicas.
Tres cosas importan en esa frase.
"Para el propietario." No para la autoridad fiscal. No para el banco. No para el auditor externo. La contabilidad de gestión es la única disciplina financiera cuyo público principal es la persona que dirige el negocio. Todo lo demás — la contabilidad, la contabilidad financiera, la contabilidad fiscal — sirve primero a requisitos externos, y a las decisiones del propietario solo de forma incidental.
"Decisiones." Todo el propósito de la práctica. Un informe de contabilidad de gestión existe para responder a una pregunta concreta. ¿Qué clientes son más rentables por hora de equipo? ¿Podemos permitirnos contratar a un diseñador más en el tercer trimestre? ¿Deberíamos subir nuestra tarifa de retainer? Si un informe no ayuda a responder al menos a una de estas preguntas, no es contabilidad de gestión — es archivo.
"Organizar información." El trabajo es estructural, no solo numérico. Las mismas transacciones en bruto pueden organizarse para contar cosas muy distintas según cómo se corten. Una empresa de ₴4 millones vista como un único P&L monolítico no dice casi nada. La misma empresa desglosada por cliente, por línea de servicio, por mes, por margen — lo dice todo.
En qué se diferencia de la contabilidad básica (la versión corta)
La contabilidad básica es el registro preciso de cada transacción que ha ocurrido. Existe para satisfacer a las autoridades fiscales, los bancos y los auditores externos. Es histórica, regulada y retrospectiva. La realiza un contable.
La contabilidad de gestión es la organización de esos datos para que el propietario pueda decidir qué hacer a continuación. Está orientada al presente y al futuro, es interna y está orientada a la decisión. La realiza el propietario — a veces con el contable, a veces con un asesor externo, a veces solo.
Las dos prácticas se necesitan mutuamente. La contabilidad básica sin contabilidad de gestión produce registros precisos que nadie utiliza para tomar decisiones. La contabilidad de gestión sin una contabilidad básica limpia se construye sobre arena.
Una comparación más profunda — qué hace cada una, qué no puede hacer cada una, y dónde se solapan — es el tema del próximo artículo de esta serie: La diferencia entre la contabilidad básica y la contabilidad de gestión.
Por ahora, el resumen de una línea: la contabilidad básica le dice qué ha pasado. La contabilidad de gestión le dice qué hacer al respecto.
Las tres capas temporales de la contabilidad de gestión
Una práctica completa de contabilidad de gestión tiene tres capas, organizadas por horizonte temporal.
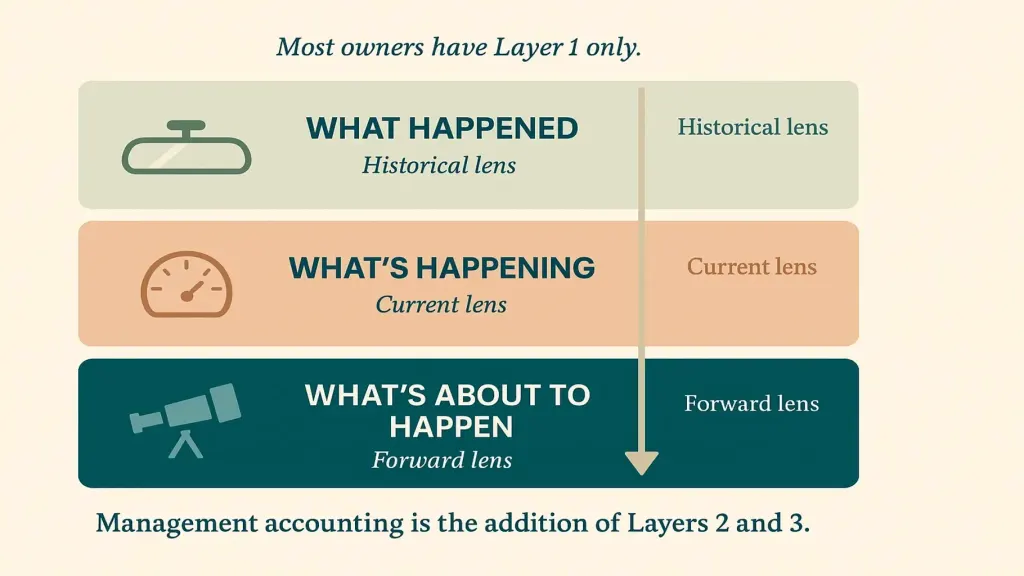
Capa 2 — Qué está pasando (lente actual). La posición de caja de hoy en todas las cuentas. Las cuentas por cobrar abiertas y su antigüedad. El ritmo del mes actual frente a la previsión. Dónde está el negocio ahora mismo, en este minuto, con suficiente resolución como para actuar sin esperar al próximo cierre mensual.
Capa 3 — Qué está a punto de pasar (lente prospectiva). El calendario de pagos de 14 a 90 días. El modelo financiero a 12 meses. Escenarios para decisiones importantes («si contratamos a dos personas, ¿cómo se ve el cuarto trimestre?»). La lente prospectiva es donde realmente se toman las decisiones estratégicas.
La mayoría de los propietarios solo tienen la Capa 1 — procedente de su contabilidad básica. El salto hacia una contabilidad de gestión real es la incorporación de las Capas 2 y 3.
Los cuatro artefactos esenciales
En la práctica, la contabilidad de gestión produce cuatro documentos (o paneles) que un propietario utiliza con regularidad.
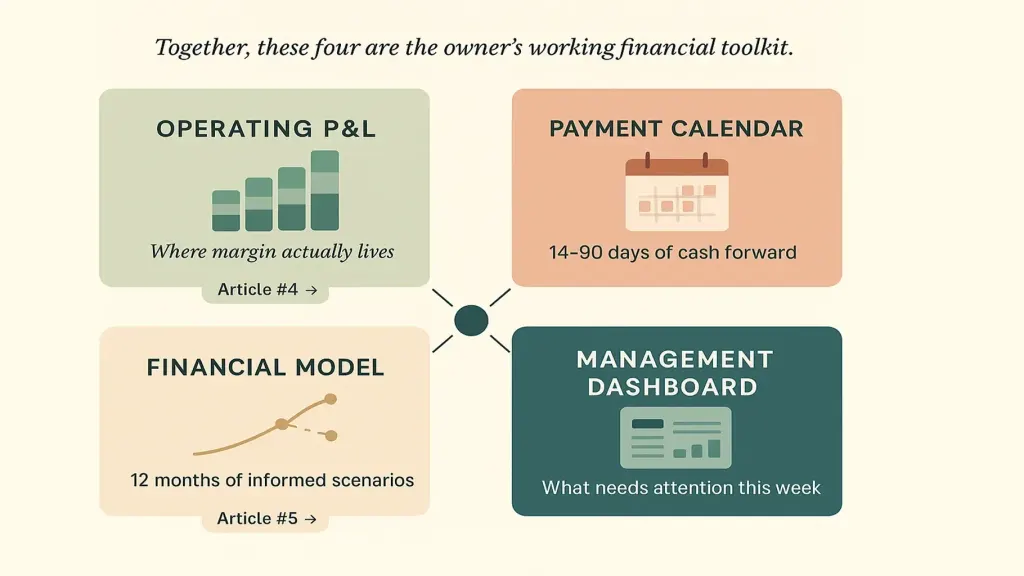
Dos — el flujo de caja / calendario de pagos. La vista de 14 a 90 días de entradas, salidas y saldo proyectado. Aquí es donde la mayoría de las brechas de caja se detectan antes de convertirse en crisis.
Tres — el modelo financiero. Un modelo prospectivo a 12 meses que muestra cómo las decisiones de hoy afectan a la caja, el beneficio y la plantilla a lo largo del año. No son predicciones perfectas — son escenarios fundamentados. El artículo n.º 5 de la serie — Modelo financiero para una pequeña empresa — profundiza en esto.
Cuatro — el panel de gestión. Un único resumen de una página que el propietario revisa semanalmente: posición de caja, runway, antigüedad de las cuentas por cobrar, tendencias del margen de contribución, métricas clave de clientes. El panel existe para que el propietario no tenga que rebuscar en cuatro documentos separados — saca a la luz lo que necesita atención esta semana.
Cada artefacto responde a una pregunta distinta. Juntos, forman el kit de herramientas financieras de trabajo del propietario.
Qué cambia cuando la contabilidad de gestión está implantada
El propietario que solo tiene contabilidad básica dirige el negocio por intuición, instinto y respuesta reactiva. El propietario con contabilidad de gestión lo dirige mediante una toma de decisiones estructurada e informada.
El cambio se manifiesta en lugares concretos:
- Precios. En lugar de "cobramos ₴X porque siempre lo hemos hecho", la fijación de precios pasa a basarse en datos: margen de contribución por hora, por tipo de cliente, por línea de servicio — orientando hacia dónde deben moverse las tarifas.
- Contratación. En lugar de "sentimos que podemos permitirnos uno más", la contratación se modela: el impacto en la caja, el plazo hasta el punto de equilibrio de la nueva contratación, la implicación en el runway.
- Mezcla de clientes. En lugar de "todos los clientes son más o menos iguales", la mezcla de clientes se gestiona: se descartan los clientes no rentables, se apuesta más fuerte por los rentables.
- Decisiones de caja. En lugar de pánico reactivo por los pagos a proveedores, las decisiones de caja se vuelven proactivas — descuentos por pago anticipado, negociaciones de plazos, acumulación planificada de un colchón.
- Decisiones estratégicas. En lugar de "veamos cómo va", las decisiones importantes se modelan por escenarios antes de comprometerse.
El informe mensual del contable — preciso pero inaccionable — es sustituido por un pequeño sistema que produce respuestas, no solo registros. El propietario deja de preguntar "¿lo hicimos bien?" y empieza a preguntar "¿qué deberíamos hacer?"
Cómo empezar
Tres etapas, secuenciales.
Etapa 1 — Fundamento (1–2 semanas). Construya el mapa de cuentas: cada lugar donde vive el dinero — operativa, reserva fiscal, reserva estratégica, cuentas en divisas, caja chica, saldos en procesadores de pago. Deje la contabilidad limpia: cada transacción categorizada correctamente, con el nivel de detalle adecuado (por cliente y por línea de servicio, no solo "ingresos"). Produzca un P&L operativo de referencia para el trimestre anterior — segmentado. Esta es la plataforma sobre la que se construye todo lo demás.
Etapa 2 — Capas (2–4 semanas). Añada el calendario de pagos (la vista prospectiva operativa). Añada un modelo financiero básico a 12 meses (la vista prospectiva estratégica). Configure el panel de gestión (la superficie de revisión regular). Al final de esta etapa, debería poder responder "¿cuál es nuestro runway de caja?" en menos de 30 segundos, y "¿qué cliente es el más rentable por hora de equipo?" sin hacer cálculos al vuelo.
Etapa 3 — Integración (continua). Automatice donde sea posible — integración de feeds bancarios, generación programada de informes, categorización recurrente de transacciones. Instaure el ritmo de revisión: revisión semanal de 30 minutos, cierre mensual de 90 minutos, sesión estratégica trimestral. El artículo n.º 3 de la serie — Qué es una plataforma de gestión financiera — cubre las herramientas que hacen sostenible la Etapa 3.
Al final de la Etapa 3, la contabilidad de gestión deja de ser un proyecto. Es simplemente cómo funciona el negocio.
📌 Vea cómo es la contabilidad de gestión como sistema funcionando — no como concepto. Reserve una demo de Finmap de 20 minutos. Le mostraremos los cuatro artefactos esenciales con datos de ejemplo reales, repasaremos cómo funciona para un negocio como el suyo, y responderemos a "¿por dónde empezaría con mis números?" antes de que se vaya. [Reservar una demo de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
Mi contable dice que hace "contabilidad de gestión". ¿Es lo mismo?

A veces sí, a menudo no. Muchos contables ofrecen "informes de gestión" como complemento — normalmente una versión más frecuente o más segmentada del P&L estándar. Eso es útil, pero es solo la Capa 1 (histórica). La verdadera contabilidad de gestión incluye las Capas 2 y 3 (presente y prospectiva), que la mayoría de los contables no producen porque requieren una implicación continua con la realidad operativa del negocio, no solo el registro de transacciones.
¿Necesito una persona distinta de mi contable para hacer la contabilidad de gestión?
No necesariamente, pero el conjunto de habilidades es distinto. La contabilidad básica es registro e informes. La contabilidad de gestión es interpretación y apoyo a la decisión. Algunos contables hacen ambas cosas bien. Otros no. El artículo n.º 8 de esta serie — Director financiero externo: cuándo necesita uno — trata sobre cuándo contratar a un profesional financiero de nivel superior específicamente para el trabajo de contabilidad de gestión.
¿A partir de qué tamaño de negocio la contabilidad de gestión se vuelve esencial?
Para la mayoría de las empresas de servicios: cuando los ingresos superan ₴2–3 millones anuales o cuando tiene tres o más empleados. Antes de eso, el instinto y la contabilidad básica pueden sostenerle. Después, el coste de no tener contabilidad de gestión se acumula rápidamente. El artículo n.º 9 — Gestión financiera para una pequeña empresa — aborda directamente este umbral de tamaño.
¿Puedo hacer esto en hojas de cálculo?
La primera iteración — sí. Durante seis a doce meses, una configuración estructurada de Google Sheets puede producir una contabilidad de gestión real si el propietario es disciplinado. Después de eso, la mayoría de los propietarios cambia a una plataforma porque el mantenimiento manual se convierte en el cuello de botella. El artículo n.º 3 — Qué es una plataforma de gestión financiera — explica ese cambio de herramientas.
Mi negocio es demasiado pequeño. ¿Debería esperar?
Cuanto antes implante la contabilidad de gestión, más fácil se mantiene. Un negocio de ₴1 millón que añade lo básico hoy construye el hábito; un negocio de ₴10 millones que intenta añadirlo desde cero lucha contra una complejidad ya incrustada. Empiece pequeño — incluso un P&L operativo segmentado por cliente es un comienzo real.
¿Por dónde empiezo mañana?
El primer paso de mayor impacto: elabore un P&L operativo de los últimos tres meses, segmentado por cliente y línea de servicio. Ese único documento, aunque sea aproximado, ya empezará a revelar decisiones que no sabía que podía tomar. A partir de ahí, el calendario de pagos es el siguiente paso natural.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



