


Tartalomjegyzék

231

11 perc

25.06.2026
A vezetői számvitel elmagyarázva: mi ez, és miért van rá szüksége a tulajdonosnak

Sergiy Shuldik
Financial Expert at Finmap
"Szép havi jelentést kapok a könyvelőmtől. Pontos. Professzionális. És egyetlen döntésben sem segít."
A legtöbb kisvállalkozás-tulajdonosnak három lehetséges viszonya van a saját pénzügyi információihoz.
Az első: nincs jelentés. Csak a bankszámla-egyenleget nézik, ez maga a rendszer.
A második — messze a leggyakoribb: csak könyvelés. A könyvelő havonta küld egy eredménykimutatást (P&L) és adóbevallást. A tulajdonos röviden átnézi, aláírja, iktatja. A jelentések pontosak. Ugyanakkor semmire nem használhatók. Egyetlen döntés sem születik másképp miattuk.
A harmadik: vezetői számvitel. A tulajdonosnak strukturált jelentései vannak, amelyek konkrét döntési kérdésekre adnak választ. Hol áraz. Mikor vegyen fel embert. Mely ügyfelek valóban nyereségesek. Hogyan néz ki a következő 90 nap.
A növekvő vállalkozások túlnyomó többsége szilárdan a második kategóriában ül. Van könyvelőjük. Vannak havi jelentéseik. Azt hiszik, van pénzügyi rálátásuk. Nincs — múltbeli nyilvántartásuk van, amelyet csendben döntéstámogatásnak neveznek.
Ez a cikk erről a félreértésről szól. Arról, hogy mi a vezetői számvitel valójában (és mi nem az). Miért van rá kifejezetten szüksége a tulajdonosoknak. És mi változik abban a pillanatban, amikor bevezetik.
Mi a vezetői számvitel valójában
Egy szakzsargontól mentes meghatározás:
A vezetői számvitel gyakorlata a vállalkozás pénzügyi információinak olyan rendszerezése, amely lehetővé teszi a tulajdonos számára, hogy jobb működési, árazási és stratégiai döntéseket hozzon.
Ebben a mondatban három dolog számít.
"A tulajdonos számára." Nem az adóhatóság számára. Nem a bank számára. Nem a külső könyvvizsgáló számára. A vezetői számvitel az egyetlen pénzügyi diszciplína, amelynek elsődleges célközönsége a vállalkozást ténylegesen irányító személy. Minden más — a könyvelés, a pénzügyi számvitel, az adószámvitel — elsősorban a külső követelményeket szolgálja, és csak mellékesen a tulajdonos döntéseit.
"Döntések." Ez a gyakorlat teljes célja. Egy vezetői számviteli jelentés azért létezik, hogy egy konkrét kérdésre válaszoljon. Melyik ügyfelek a legnyereségesebbek csapatóránként? Megengedhetjük magunknak, hogy a harmadik negyedévben felvegyünk még egy dizájnert? Emeljük-e az átalánydíjunkat? Ha egy jelentés nem segít megválaszolni legalább egyet ezek közül a kérdéstípusok közül, az nem vezetői számvitel — az iktatás.
"Az információ rendszerezése." A munka strukturális, nem csupán számszerű. Ugyanazok a nyers tranzakciók egészen különböző dolgokat mondhatnak el attól függően, hogyan bontjuk le őket. Egy 4 millió ₴ árbevételű vállalkozás, ha egyetlen monolitikus eredménykimutatásként nézzük, szinte semmit nem mond el. Ugyanaz a vállalkozás ügyfél, szolgáltatási vonal, hónap és árrés szerint bontva — mindent elmond.
Miben különbözik a könyveléstől (röviden)
A könyvelés minden megtörtént tranzakció pontos rögzítése. Azért létezik, hogy megfeleljen az adóhatóságok, bankok és külső könyvvizsgálók elvárásainak. Történeti, szabályozott és visszatekintő jellegű. A könyvelő végzi.
A vezetői számvitel ennek az adatnak a rendszerezése úgy, hogy a tulajdonos eldönthesse, mi legyen a következő lépés. Jelen és jövő idejű, belső és döntésorientált. A tulajdonos végzi — néha a könyvelővel együtt, néha külső tanácsadóval, néha egyedül.
A két gyakorlatnak szüksége van egymásra. A vezetői számvitel nélküli könyvelés pontos nyilvántartást eredményez, amelyet senki nem használ döntéshozatalra. A tiszta könyvelés nélküli vezetői számvitel homokra épül.
A mélyebb összehasonlítást — mit tesz mindkettő, mire nem képes egyik sem, és hol fedik egymást — a sorozat következő cikke tárgyalja: A könyvelés és a vezetői számvitel közötti különbség.
Egysoros összefoglalóként: a könyvelés elmondja, mi történt. A vezetői számvitel elmondja, mit kell tenni ezzel kapcsolatban.
A vezetői számvitel három időbeli rétege
A teljes körű vezetői számviteli gyakorlat három rétegből áll, időhorizont szerint rendezve.
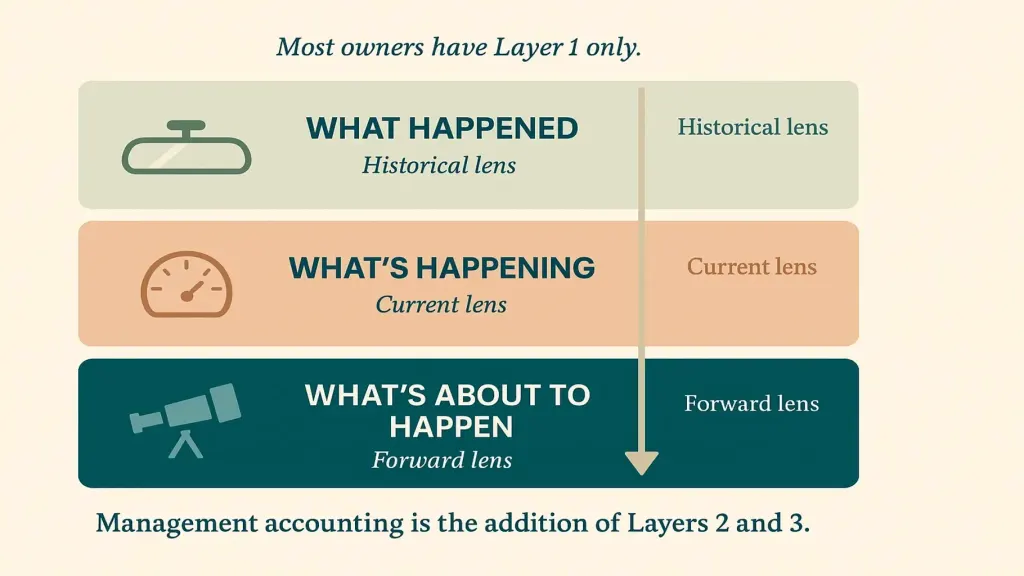
2. réteg — Mi történik (aktuális nézőpont). A mai pénzügyi helyzet az összes számlán. A nyitott követelések és azok életkora. A tárgyhónap futamának alakulása az előrejelzéshez képest. Az, hogy a vállalkozás hol áll ebben a percben, elég részletesen ahhoz, hogy cselekedni lehessen anélkül, hogy a következő havi zárásra kellene várni.
3. réteg — Mi fog történni (előretekintő nézőpont). A 14–90 napos fizetési naptár. A 12 hónapos pénzügyi modell. Forgatókönyvek a nagyobb döntésekhez ("ha felveszünk két embert, hogyan néz ki a negyedik negyedév?"). Az előretekintő nézőpontban születnek meg ténylegesen a stratégiai döntések.
A legtöbb tulajdonosnak csak az 1. rétege van meg — a könyveléséből. A valódi vezetői számvitelre való átállás a 2. és 3. réteg hozzáadását jelenti.
A négy alapvető dokumentum
A gyakorlatban a vezetői számvitel négy dokumentumot (vagy irányítópultot) eredményez, amelyeket a tulajdonos rendszeresen használ.
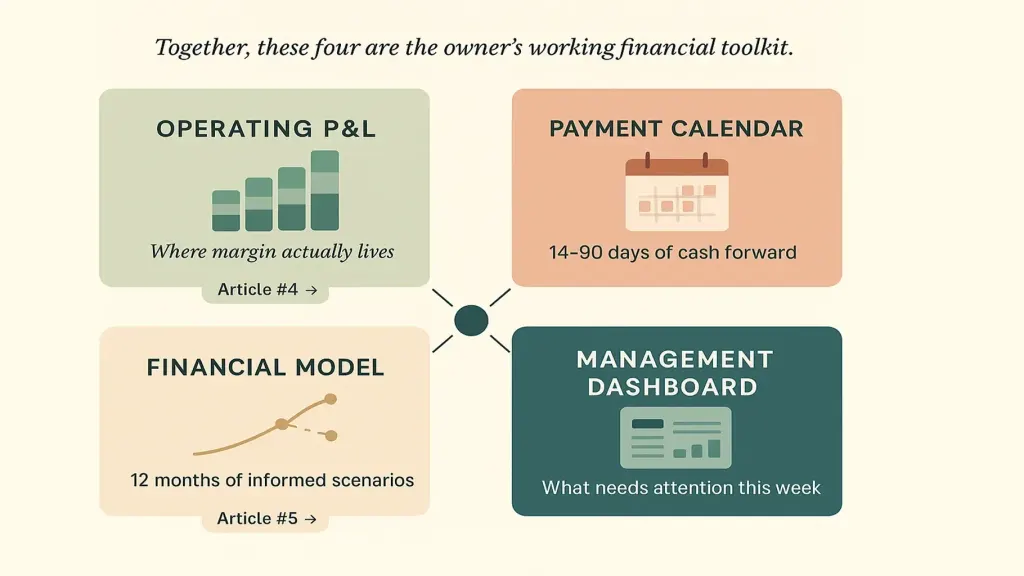
Kettő — a cash flow / fizetési naptár. A bejövő és kimenő pénzáramlások, valamint a várható egyenleg 14–90 napos képe. Itt lehet elkapni a legtöbb likviditási rést, mielőtt válsággá válna.
Három — a pénzügyi modell. Egy 12 hónapos, előretekintő modell, amely megmutatja, hogyan hatnak a mai döntések a pénzáramlásra, a nyereségre és a létszámra az év során. Nem tökéletes előrejelzések — megalapozott forgatókönyvek. A sorozat 5. cikke — Pénzügyi modell egy kisvállalkozás számára — részletesen foglalkozik ezzel.
Négy — a vezetői irányítópult. Egyetlen egyoldalas összefoglaló, amelyet a tulajdonos hetente átnéz: pénzügyi helyzet, rendelkezésre álló likviditás, a követelések elévülési szerkezete, a fedezeti hányad trendjei, kulcs ügyféladatok. Az irányítópult azért létezik, hogy a tulajdonosnak ne kelljen négy külön dokumentumban keresgélnie — megmutatja, mire kell figyelnie az adott héten.
Minden dokumentum más kérdésre válaszol. Együtt alkotják a tulajdonos napi pénzügyi eszköztárát.
Mi változik, amikor a vezetői számvitel a helyén van
A csak könyvelést használó tulajdonos ösztönösen, megérzés és reaktív válaszok alapján vezeti a vállalkozást. A vezetői számvitelt alkalmazó tulajdonos strukturált, megalapozott döntéshozatal alapján vezeti.
Az átállás konkrét területeken mutatkozik meg:
- Árazás. Ahelyett, hogy "X ₴-ért számlázunk, mert mindig is így volt", az árazás adatvezérelté válik: fedezeti hányad óránként, ügyféltípusonként, szolgáltatási vonalanként — ez mutatja meg, merre kell mozdulnia a díjaknak.
- Felvétel. Ahelyett, hogy "úgy érezzük, megengedhetünk magunknak még egy embert", a felvétel modellezetté válik: a pénzügyi hatás, az új munkatárs megtérülési időtávja, a likviditási vonzat.
- Ügyfélösszetétel. Ahelyett, hogy "minden ügyfél nagyjából egyforma", az ügyfélösszetétel kezelté válik: a veszteséges ügyfelek elengedése, a nyereséges ügyfelekre való ráerősítés.
- Pénzügyi döntések. Ahelyett, hogy a beszállítói kifizetések miatt reaktív pánik alakulna ki, a pénzügyi döntések proaktívvá válnak — korai fizetési kedvezmények, időzítési egyeztetések, tervezett tartalékfelhalmozás.
- Stratégiai döntések. Ahelyett, hogy "lássuk, hogyan alakul", a nagyobb döntéseket forgatókönyv-elemzés előzi meg, mielőtt elköteleznék magukat mellettük.
A könyvelő pontos, de cselekvésre nem alkalmas havi jelentését egy kis rendszer váltja fel, amely válaszokat, nem csupán nyilvántartást ad. A tulajdonos abbahagyja az "jól teljesítettünk?" kérdést, és elkezdi feltenni azt, hogy "mit kellene tennünk?"
Hogyan kezdjünk hozzá
Három szakasz, egymás után.
1. szakasz — Alapozás (1–2 hét). Építsük fel a számlatérképet: minden helyet, ahol pénz található — működési, adótartalék, stratégiai tartalék, devizaszámlák, készpénzkassza, fizetésfeldolgozó egyenlegek. Tegyük tisztává a könyvelést: minden tranzakció helyesen kategorizálva, megfelelő részletezettséggel (ügyfél és szolgáltatási vonal szerint, nem csak "bevétel" néven). Készítsünk egy alap működési eredménykimutatást az előző negyedévre — bontva. Ez az a platform, amelyre minden más épül.
2. szakasz — Rétegek (2–4 hét). Adjuk hozzá a fizetési naptárt (a működési előretekintő nézetet). Adjunk hozzá egy alapvető 12 hónapos pénzügyi modellt (a stratégiai előretekintő nézetet). Állítsuk be a vezetői irányítópultot (a rendszeres áttekintési felületet). Ennek a szakasznak a végére 30 másodpercen belül válaszolni tudjunk arra, hogy "mennyi a likviditási tartalékunk?", és arra is, hogy "melyik ügyfél a legnyereségesebb csapatóránként?" — anélkül, hogy helyben kellene számolnunk.
3. szakasz — Integráció (folyamatos). Automatizáljunk, ahol lehet — bankszámla-integráció, ütemezett riportgenerálás, ismétlődő tranzakciók kategorizálása. Vezessük be az áttekintési ritmust: heti 30 perces áttekintés, havi 90 perces zárás, negyedéves stratégiai ülés. A sorozat 3. cikke — Mi a pénzügyi menedzsment platform — bemutatja azt az eszközparkot, amely fenntarthatóvá teszi a 3. szakaszt.
A 3. szakasz végére a vezetői számvitel már nem projekt. Egyszerűen csak így működik a vállalkozás.
📌 Nézze meg, hogyan néz ki a vezetői számvitel működő rendszerként — nem elméletként. Foglaljon egy 20 perces Finmap demót. Megmutatjuk a négy alapvető elemet valós példaadatokon, végigvezetjük azon, hogyan működik egy az Önéhez hasonló vállalkozásnál, és megválaszoljuk, hogy "hol kezdeném a saját számaimmal?", mielőtt távozik. [Foglaljon Finmap demót →]
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
A könyvelőm azt mondja, hogy "vezetői számvitelt" végez. Ez ugyanaz?

Néha igen, gyakran nem. Sok könyvelő kínál "vezetői jelentést" kiegészítő szolgáltatásként — ez általában a szokásos eredménykimutatás (P&L) gyakoribb vagy jobban szegmentált változata. Ez hasznos, de csak az 1. réteg (történeti). A valódi vezetői számvitel magában foglalja a 2. és 3. réteget is (jelen és jövő), amelyeket a legtöbb könyvelő nem állít elő, mert ezekhez folyamatos elköteleződés szükséges a vállalkozás operatív valóságával, nem csupán a tranzakciók rögzítése.
Más személyre van szükségem a vezetői számvitelhez, mint a könyvelőmhöz?
Nem feltétlenül, de a szükséges készségkészlet más. A könyvelés rögzítés és jelentéskészítés. A vezetői számvitel értelmezés és döntéstámogatás. Néhány könyvelő mindkettőt jól végzi. Mások nem. A sorozat 8. cikke — Kiszervezett pénzügyi igazgató: mikor van rá szükség — azt tárgyalja, mikor érdemes egy magasabb szintű pénzügyi szakembert bevonni kifejezetten vezetői számviteli munkára.
Milyen vállalkozási méretnél válik nélkülözhetetlenné a vezetői számvitel?
A legtöbb szolgáltató vállalkozás esetében: amikor az éves árbevétel meghaladja a 2–3 millió ₴-t, vagy amikor három vagy több alkalmazottja van. Ez előtt a megérzés és a könyvelés is elég lehet. Ez után a vezetői számvitel hiányának költsége gyorsan halmozódik. A 9. cikk — Pénzügyi menedzsment egy kisvállalkozás számára — közvetlenül ezzel a mérethatárral foglalkozik.
Meg tudom ezt csinálni táblázatokban?
Az első iteráció — igen. Hat–tizenkét hónapig egy strukturált Google Sheets-beállítás valódi vezetői számvitelt eredményezhet, ha a tulajdonos fegyelmezett. Ezután a legtöbb tulajdonos platformra vált, mert a manuális karbantartás szűk keresztmetszetté válik. A 3. cikk — Mi a pénzügyi menedzsment platform — bemutatja az eszközváltást.
A vállalkozásom túl kicsi. Várjak?
Minél korábban vezeti be a vezetői számvitelt, annál könnyebb marad. Egy 1 millió ₴-s vállalkozás, amely ma vezeti be az alapokat, kialakítja a szokást; egy 10 millió ₴-s vállalkozás, amely a nulláról próbálja bevezetni, a már beépült komplexitással küzd. Kezdje kicsiben — még egy ügyfelenként bontott működési eredménykimutatás is valódi kezdetnek számít.
Hol kezdjem holnap?
A legnagyobb hatású első lépés: állítson elő egy működési eredménykimutatást az elmúlt három hónapra, ügyfél és szolgáltatási vonal szerint bontva. Ez az egyetlen dokumentum, még ha vázlatos is, már el fogja kezdeni feltárni azokat a döntéseket, amelyekről nem is tudta, hogy meghozhatja. Innen a fizetési naptár a természetes következő lépés.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



