


Cuprins

266

11 min

25.06.2026
Contabilitate de gestiune explicată: ce este și de ce au nevoie de ea proprietarii
Sergiy Shuldik
Financial Expert at Finmap
"Primesc un raport lunar frumos de la contabilul meu. Este corect. Este profesionist. Și nu mă ajută să iau nicio decizie."
Majoritatea proprietarilor de afaceri mici au una din trei relații cu informațiile lor financiare.
Prima: fără rapoarte. Se uită la soldul din bancă și acesta este întregul sistem.
A doua — de departe cea mai comună: doar contabilitate primară. Un contabil trimite un P&L lunar și declarațiile fiscale. Proprietarul citește pe scurt, semnează, arhivează. Rapoartele sunt corecte. Sunt și inutilizabile. Nicio decizie nu se ia altfel din cauza lor.
A treia: contabilitatea de gestiune. Proprietarul are un set structurat de rapoarte concepute să răspundă unor întrebări specifice de decizie. Unde să stabilească prețurile. Când să angajeze. Care clienți sunt de fapt profitabili. Cum arată următoarele 90 de zile.
Marea majoritate a afacerilor în creștere se încadrează ferm în a doua categorie. Au un contabil. Au rapoarte lunare. Cred că au vizibilitate financiară. Nu au — au evidențe istorice care au fost confundate, în liniște, cu suportul decizional.
Acest articol este despre această confuzie. Ce este de fapt contabilitatea de gestiune (și ce nu este). De ce au proprietarii nevoie de ea în mod specific. Și ce se schimbă în momentul în care este instalată.
Ce este de fapt contabilitatea de gestiune
O definiție fără jargon:
Contabilitatea de gestiune este practica de organizare a informațiilor financiare ale unei afaceri astfel încât proprietarul să poată lua decizii mai bune operaționale, de preț și strategice.
Trei lucruri contează în această frază.
"Pentru proprietar." Nu pentru autoritatea fiscală. Nu pentru bancă. Nu pentru auditorul extern. Contabilitatea de gestiune este singura disciplină financiară al cărei public principal este persoana care conduce afacerea. Tot restul — contabilitatea primară, contabilitatea financiară, contabilitatea fiscală — deservesc întâi cerințele externe și deciziile proprietarului doar incidental.
"Decizii." Întregul scop al practicii. Un raport de contabilitate de gestiune există pentru a răspunde unei întrebări specifice. Care clienți sunt cei mai profitabili pe oră de timp al echipei? Ne permitem să angajăm încă un designer în trimestrul 3? Ar trebui să creștem taxa noastră de abonament? Dacă un raport nu ajută să răspundă la cel puțin una dintre aceste întrebări, nu este contabilitate de gestiune — este arhivare.
"Organizarea informațiilor." Munca este structurală, nu doar numerică. Aceleași tranzacții brute pot fi organizate pentru a spune lucruri foarte diferite, în funcție de cum le tai. O afacere de 4 milioane ₴, privită ca un singur P&L monolitic, nu îți spune aproape nimic. Aceeași afacere, tăiată pe client, pe linie de servicii, pe lună, pe marjă — îți spune totul.
Cum diferă de contabilitatea primară (versiunea scurtă)
Contabilitatea primară este înregistrarea corectă a fiecărei tranzacții care a avut loc. Există pentru a satisface autoritățile fiscale, băncile și auditorii externi. Este istorică, reglementată și orientată spre trecut. Este făcută de un contabil.
Contabilitatea de gestiune este organizarea acelor date astfel încât proprietarul să poată decide ce să facă în continuare. Este la timpul prezent și viitor, internă și orientată spre decizie. Este făcută de proprietar — uneori împreună cu contabilul, uneori cu un consultant extern, uneori singur.
Cele două practici au nevoie una de cealaltă. Contabilitatea primară fără contabilitate de gestiune produce evidențe corecte pe care nimeni nu le folosește pentru a lua decizii. Contabilitatea de gestiune fără o contabilitate primară curată este construită pe nisip.
O comparație mai aprofundată — ce face fiecare, ce nu poate face fiecare și unde se suprapun — este subiectul următorului articol din această serie: Diferența dintre contabilitatea primară și contabilitatea de gestiune.
Deocamdată, rezumatul într-un rând: contabilitatea primară îți spune ce s-a întâmplat. Contabilitatea de gestiune îți spune ce să faci în privința asta.
Cele trei straturi temporale ale contabilității de gestiune
O practică completă de contabilitate de gestiune are trei straturi, organizate după orizontul de timp.
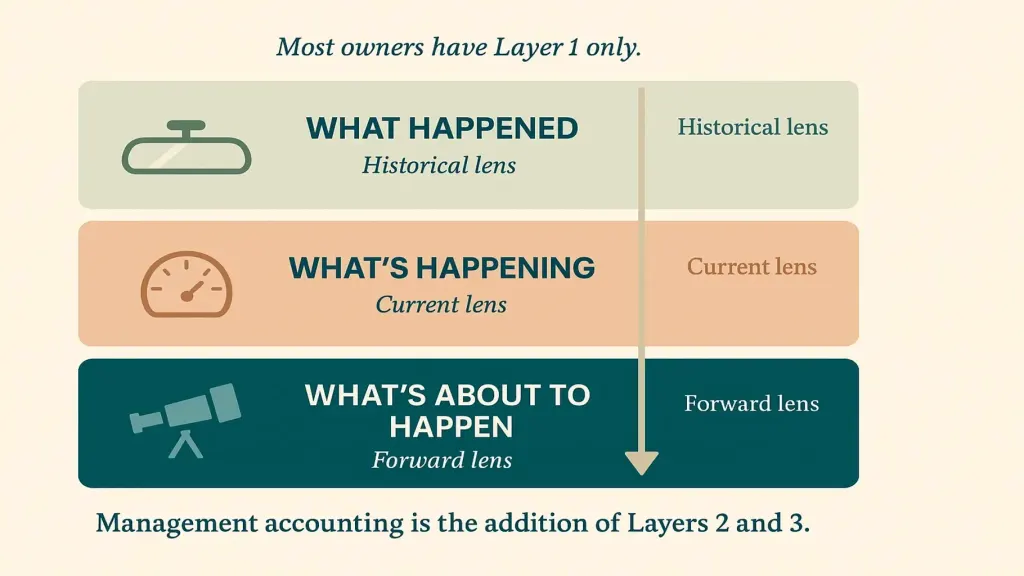
Stratul 2 — Ce se întâmplă (lentila prezentă). Poziția de numerar de azi, pe toate conturile. Creanțele deschise și vechimea lor. Ritmul curent al lunii versus prognoză. Unde se află afacerea chiar acum, în acest minut, cu suficientă rezoluție pentru a acționa fără a aștepta următoarea închidere lunară.
Stratul 3 — Ce urmează să se întâmple (lentila viitoare). Calendarul de plăți pe 14–90 de zile. Modelul financiar pe 12 luni. Scenarii pentru deciziile majore ("dacă angajăm doi oameni, cum arată trimestrul 4?"). Lentila viitoare este locul unde se iau de fapt deciziile strategice.
Majoritatea proprietarilor au doar Stratul 1 — din contabilitatea lor primară. Trecerea la o contabilitate de gestiune reală este adăugarea Straturilor 2 și 3.
Cele patru artefacte de bază
În practică, contabilitatea de gestiune produce patru documente (sau dashboard-uri) pe care un proprietar le folosește regulat.
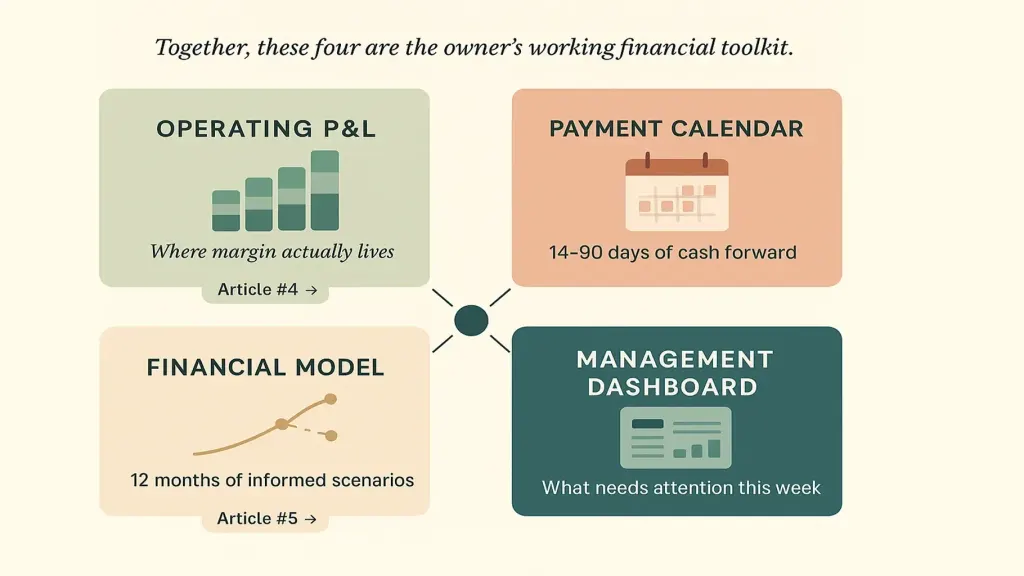
Doi — fluxul de numerar / calendarul de plăți. Vederea pe 14–90 de zile a intrărilor, ieșirilor și soldului proiectat. Aici sunt prinse majoritatea deficitelor de lichiditate înainte să devină crize.
Trei — modelul financiar. Un model orientat spre viitor, pe 12 luni, care arată cum deciziile de azi afectează numerarul, profitul și numărul de angajați pe parcursul anului. Nu predicții perfecte — scenarii informate. Articolul #5 din serie — Model financiar pentru o afacere mică — intră în profunzime pe acest subiect.
Patru — dashboard-ul de gestiune. Un rezumat de o singură pagină pe care proprietarul îl revizuiește săptămânal: poziția de numerar, runway-ul, vechimea creanțelor, tendințele marjei de contribuție, indicatorii cheie ai clienților. Dashboard-ul există ca proprietarul să nu trebuiască să caute prin patru documente separate — scoate la suprafață ce necesită atenție în săptămâna respectivă.
Fiecare artefact răspunde la o întrebare diferită. Împreună, formează setul de instrumente financiare de lucru al proprietarului.
Ce se schimbă odată ce contabilitatea de gestiune este implementată
Proprietarul care are doar contabilitate primară conduce afacerea după instinct, intuiție și reacție. Proprietarul cu contabilitate de gestiune o conduce prin luarea de decizii structurată și informată.
Schimbarea se vede în locuri specifice:
- Prețuri. În loc de "taxăm X ₴ pentru că așa am făcut mereu," prețurile devin bazate pe date: marja de contribuție pe oră, pe tip de client, pe linie de servicii — informând unde ar trebui să se miște tarifele.
- Angajare. În loc de "simțim că ne permitem încă unul," angajarea devine modelată: impactul asupra numerarului, termenul de rentabilizare al noii angajări, implicația asupra runway-ului.
- Mixul de clienți. În loc de "toți clienții sunt cam la fel," mixul de clienți devine gestionat: renunțarea la clienții neprofitabili, intensificarea pe cei profitabili.
- Deciziile privind numerarul. În loc de panică reactivă legată de plățile către furnizori, deciziile privind numerarul devin proactive — reduceri pentru plata anticipată, negocieri de timing, acumulare planificată de rezervă.
- Deciziile strategice. În loc de "hai să vedem cum merge," deciziile majore sunt modelate prin scenarii înainte de a fi asumate.
Raportul lunar al contabilului — corect, dar inutilizabil — este înlocuit de un mic sistem care produce răspunsuri, nu doar evidențe. Proprietarul nu se mai întreabă "am făcut bine?" ci începe să se întrebe "ce ar trebui să facem?"
Cum să începi
Trei etape, secvențiale.
Etapa 1 — Fundația (1–2 săptămâni). Construiește harta conturilor: fiecare loc unde trăiesc banii — operațional, rezervă fiscală, rezervă strategică, conturi valutare, petty cash, solduri la procesatorii de plăți. Curăță contabilitatea primară: fiecare tranzacție categorizată corect, cu nivelul potrivit de detaliu (pe client și pe linie de servicii, nu doar "venit"). Produce un P&L operațional de bază pentru trimestrul anterior — segmentat. Aceasta este platforma pe care se construiește tot restul.
Etapa 2 — Straturile (2–4 săptămâni). Adaugă calendarul de plăți (vederea operațională orientată spre viitor). Adaugă un model financiar de bază pe 12 luni (vederea strategică orientată spre viitor). Configurează dashboard-ul de gestiune (suprafața de revizuire regulată). Până la sfârșitul acestei etape, ar trebui să poți răspunde la "care este runway-ul nostru de numerar?" în mai puțin de 30 de secunde, și la "care client este cel mai profitabil pe oră de echipă?" fără să faci calcule pe loc.
Etapa 3 — Integrarea (continuă). Automatizează unde este posibil — integrare feed bancar, generare programată de rapoarte, categorizare recurentă a tranzacțiilor. Instalează ritmul de revizuire: revizuire săptămânală de 30 de minute, închidere lunară de 90 de minute, sesiune strategică trimestrială. Articolul #3 din serie — Ce este o platformă de management financiar — acoperă instrumentele care fac Etapa 3 sustenabilă.
Până la sfârșitul Etapei 3, contabilitatea de gestiune nu mai este un proiect. Este pur și simplu felul în care funcționează afacerea.
📌 Vezi cum arată contabilitatea de gestiune ca sistem funcțional — nu ca un concept. Programează un demo Finmap de 20 de minute. Îți vom arăta cele patru artefacte de bază pe date reale de exemplu, vom trece prin cum funcționează pentru o afacere ca a ta și vom răspunde la "de unde aș începe cu cifrele mele?" înainte să pleci. [Programează un demo Finmap →]
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Contabilul meu spune că face "contabilitate de gestiune." Este același lucru?

Uneori da, adesea nu. Mulți contabili oferă "raportare de gestiune" ca serviciu suplimentar — de obicei o versiune mai frecventă sau mai segmentată a P&L-ului standard. Este util, dar reprezintă doar Stratul 1 (istoric). Contabilitatea de gestiune adevărată include Straturile 2 și 3 (prezent și viitor), pe care majoritatea contabililor nu le produc pentru că necesită implicare continuă cu realitatea operațională a afacerii, nu doar înregistrarea tranzacțiilor.
Am nevoie de o persoană diferită pentru contabilitatea de gestiune față de contabilul meu primar?
Nu neapărat, dar setul de competențe este diferit. Contabilitatea primară înseamnă înregistrare și raportare. Contabilitatea de gestiune înseamnă interpretare și suport decizional. Unii contabili fac ambele bine. Alții nu. Articolul #8 din această serie — Director financiar externalizat: când ai nevoie de unul — discută despre când să angajezi o persoană financiară de nivel superior specific pentru munca de contabilitate de gestiune.
La ce dimensiune a afacerii devine esențială contabilitatea de gestiune?
Pentru majoritatea afacerilor de servicii: când venitul depășește 2–3 milioane ₴ anual sau când ai trei sau mai mulți angajați. Înainte de asta, instinctul și contabilitatea primară te pot susține. După aceea, costul de a nu avea contabilitate de gestiune se acumulează rapid. Articolul #9 — Managementul financiar pentru o afacere mică — abordează direct acest prag de mărime.
Pot să fac asta în foi de calcul?
Prima iterație — da. Timp de șase până la douăsprezece luni, o configurație structurată în Google Sheets poate produce o contabilitate de gestiune reală dacă proprietarul este disciplinat. După aceea, majoritatea proprietarilor trec la o platformă pentru că mentenanța manuală devine blocajul. Articolul #3 — Ce este o platformă de management financiar — explică această schimbare de instrumentar.
Afacerea mea este prea mică. Ar trebui să aștept?
Cu cât instalezi mai devreme contabilitatea de gestiune, cu atât rămâne mai ușoară. O afacere de 1 milion ₴ care adaugă azi elementele de bază construiește obiceiul; o afacere de 10 milioane ₴ care încearcă să le adauge de la zero se luptă cu o complexitate deja înrădăcinată. Începe mic — chiar și un P&L operațional segmentat pe client este un început real.
De unde încep mâine?
Primul pas cu cel mai mare efect de pârghie: produce un P&L operațional pentru ultimele trei luni, segmentat pe client și linie de servicii. Acel singur document, chiar și aproximativ, va începe deja să dezvăluie decizii pe care nu știai că le poți lua. De acolo, calendarul de plăți este următorul pas natural.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



