


Inhaltsverzeichnis

198

11 Min.

25.06.2026
Betriebsbuchhaltung erklärt: Was sie ist und warum Inhaber sie brauchen

Sergiy Shuldik
Financial Expert at Finmap
"Ich bekomme einen schönen Monatsbericht von meinem Buchhalter. Er ist korrekt. Er ist professionell. Und er hilft mir bei keiner einzigen Entscheidung."
Die meisten Kleinunternehmer haben eine von drei Beziehungen zu ihren Finanzinformationen.
Die erste: keine Berichte. Sie schauen auf den Kontostand, und das ist das ganze System.
Die zweite — mit Abstand die häufigste: nur Buchführung. Ein Buchhalter schickt monatlich eine GuV und Steuererklärungen. Der Inhaber liest kurz, unterschreibt, legt ab. Die Berichte sind korrekt. Sie sind auch nicht handlungsleitend. Keine Entscheidung wird dadurch anders getroffen.
Die dritte: Betriebsbuchhaltung. Der Inhaber verfügt über ein strukturiertes Set an Berichten, das darauf ausgelegt ist, konkrete Entscheidungsfragen zu beantworten. Wo die Preise ansetzen. Wann einstellen. Welche Kunden tatsächlich profitabel sind. Wie die nächsten 90 Tage aussehen.
Die große Mehrheit wachsender Unternehmen sitzt fest in der zweiten Kategorie. Sie haben einen Buchhalter. Sie haben Monatsberichte. Sie glauben, finanzielle Transparenz zu haben. Haben sie nicht — sie haben historische Buchführung, die still mit Entscheidungsunterstützung verwechselt wurde.
Dieser Artikel handelt von dieser Verwechslung. Was Betriebsbuchhaltung tatsächlich ist (und was nicht). Warum Inhaber sie besonders brauchen. Und was sich in dem Moment ändert, in dem sie eingeführt wird.
Was Betriebsbuchhaltung tatsächlich ist
Eine Definition ohne Fachjargon:
Betriebsbuchhaltung ist die Praxis, die Finanzinformationen eines Unternehmens so zu organisieren, dass der Inhaber bessere operative, preisliche und strategische Entscheidungen treffen kann.
Drei Dinge sind in diesem Satz entscheidend.
"Für den Inhaber." Nicht für das Finanzamt. Nicht für die Bank. Nicht für den externen Prüfer. Betriebsbuchhaltung ist die einzige Finanzdisziplin, deren primäres Publikum die Person ist, die das Unternehmen führt. Alles andere — Buchführung, Finanzbuchhaltung, Steuerbuchhaltung — dient in erster Linie externen Anforderungen und den Entscheidungen des Inhabers nur beiläufig.
"Entscheidungen." Der gesamte Zweck der Praxis. Ein Betriebsbuchhaltungsbericht existiert, um eine konkrete Frage zu beantworten. Welche Kunden sind pro Teamstunde am profitabelsten? Können wir uns leisten, im Q3 einen weiteren Designer einzustellen? Sollten wir unser Retainer-Honorar erhöhen? Wenn ein Bericht nicht hilft, mindestens eine dieser Fragen zu beantworten, ist es keine Betriebsbuchhaltung — es ist Ablage.
"Informationen organisieren." Die Arbeit ist strukturell, nicht nur zahlenbasiert. Dieselben Rohtransaktionen können so organisiert werden, dass sie je nach Aufschlüsselung ganz unterschiedliche Dinge zeigen. Ein Unternehmen mit ₴4 Millionen Umsatz, betrachtet als eine monolithische GuV, sagt fast nichts aus. Dasselbe Unternehmen, aufgeschlüsselt nach Kunde, Serviceline, Monat, Marge — sagt alles.
Wie sie sich von der Buchführung unterscheidet (die Kurzversion)
Buchführung ist die korrekte Erfassung jeder Transaktion, die stattgefunden hat. Sie existiert, um Finanzämter, Banken und externe Prüfer zufriedenzustellen. Sie ist historisch, reguliert und rückwärtsgerichtet. Sie wird von einem Buchhalter erledigt.
Betriebsbuchhaltung ist die Organisation dieser Daten, damit der Inhaber entscheiden kann, was als Nächstes zu tun ist. Sie ist gegenwarts- und zukunftsbezogen, intern und entscheidungsorientiert. Sie wird vom Inhaber erledigt — manchmal mit dem Buchhalter, manchmal mit einem externen Berater, manchmal allein.
Die beiden Praktiken brauchen einander. Buchführung ohne Betriebsbuchhaltung erzeugt korrekte Aufzeichnungen, die niemand für Entscheidungen nutzt. Betriebsbuchhaltung ohne saubere Buchführung ist auf Sand gebaut.
Ein tieferer Vergleich — was jede der beiden leistet, was keine von beiden kann, und wo sie sich überschneiden — ist Thema des nächsten Artikels dieser Serie: Der Unterschied zwischen Buchführung und Betriebsbuchhaltung.
Für den Moment die Ein-Zeilen-Zusammenfassung: Buchführung sagt Ihnen, was passiert ist. Betriebsbuchhaltung sagt Ihnen, was Sie deshalb tun sollten.
Die drei zeitlichen Ebenen der Betriebsbuchhaltung
Eine vollständige Betriebsbuchhaltungspraxis hat drei Ebenen, organisiert nach Zeithorizont.
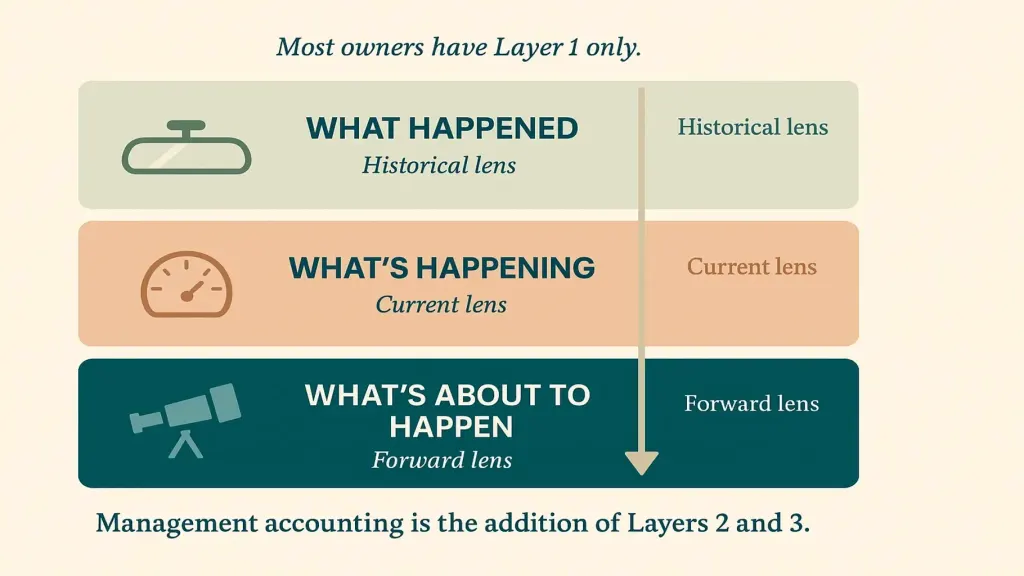
Ebene 2 — Was gerade passiert (aktuelle Sicht). Die heutige Liquiditätsposition über alle Konten hinweg. Offene Forderungen und deren Alter. Die laufende Run-Rate des Monats im Vergleich zur Prognose. Wo das Unternehmen genau jetzt, in dieser Minute steht, mit genug Auflösung, um zu handeln, ohne auf den nächsten Monatsabschluss zu warten.
Ebene 3 — Was gleich passieren wird (vorausschauende Sicht). Der 14- bis 90-Tage-Zahlungskalender. Das 12-Monats-Finanzmodell. Szenarien für große Entscheidungen ("wenn wir zwei Leute einstellen, wie sieht Q4 aus?"). Die vorausschauende Sicht ist der Ort, an dem strategische Entscheidungen tatsächlich getroffen werden.
Die meisten Inhaber haben nur Ebene 1 — aus ihrer Buchführung. Der Übergang zu echter Betriebsbuchhaltung ist die Ergänzung um Ebene 2 und 3.
Die vier zentralen Artefakte
In der Praxis erzeugt Betriebsbuchhaltung vier Dokumente (oder Dashboards), die ein Inhaber regelmäßig nutzt.
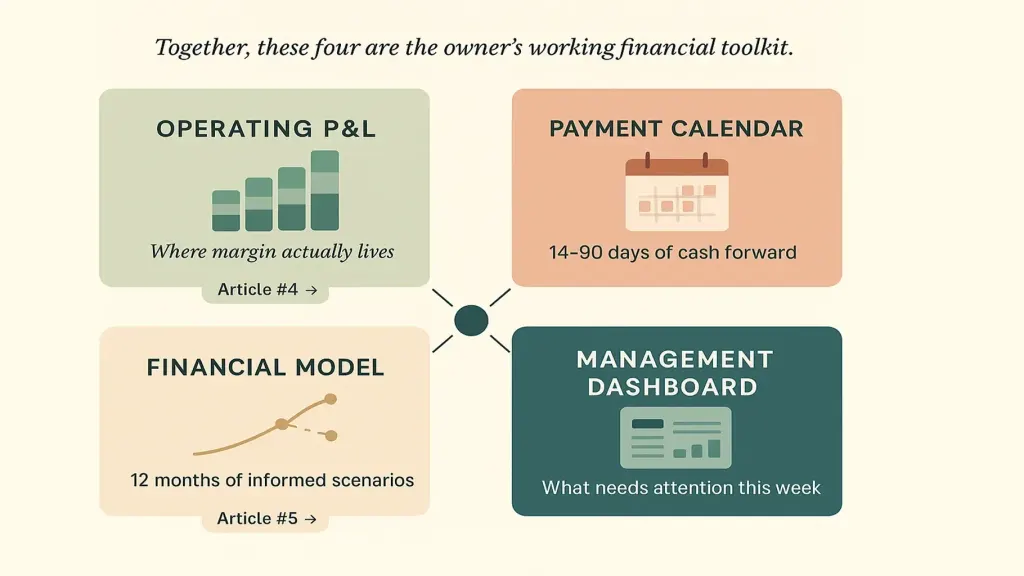
Zwei — Cashflow / Zahlungskalender. Die 14- bis 90-Tage-Sicht auf Ein- und Auszahlungen sowie den prognostizierten Saldo. Hier werden die meisten Liquiditätslücken erkannt, bevor sie zu Krisen werden.
Drei — das Finanzmodell. Ein 12-Monats-Modell, das zeigt, wie sich heutige Entscheidungen im Laufe des Jahres auf Liquidität, Gewinn und Personalstärke auswirken. Keine perfekten Vorhersagen — fundierte Szenarien. Artikel #5 der Serie — Finanzmodell für ein kleines Unternehmen — geht hier tief ins Detail.
Vier — das Management-Dashboard. Eine einzige einseitige Zusammenfassung, die der Inhaber wöchentlich durchgeht: Liquiditätsposition, Runway, Forderungsalter, Deckungsbeitragstrends, wichtige Kunden-Kennzahlen. Das Dashboard existiert, damit der Inhaber sich nicht durch vier separate Dokumente wühlen muss — es zeigt, was diese Woche Aufmerksamkeit braucht.
Jedes Artefakt beantwortet eine andere Frage. Zusammen bilden sie das tägliche Finanz-Werkzeug des Inhabers.
Was sich ändert, wenn Betriebsbuchhaltung vorhanden ist
Der Inhaber mit nur Buchführung führt das Unternehmen nach Gefühl, Instinkt und reaktiver Reaktion. Der Inhaber mit Betriebsbuchhaltung führt es mit strukturierter, fundierter Entscheidungsfindung.
Der Wandel zeigt sich an konkreten Stellen:
- Preisgestaltung. Statt "wir verlangen ₴X, weil wir das immer schon getan haben" wird die Preisgestaltung datengetrieben: Deckungsbeitrag pro Stunde, pro Kundentyp, pro Serviceline — als Grundlage dafür, wohin sich die Preise bewegen sollten.
- Einstellungen. Statt "wir haben das Gefühl, uns eine weitere Person leisten zu können" wird das Einstellen modelliert: die Auswirkung auf die Liquidität, der Zeitrahmen bis zur Kostendeckung der Neueinstellung, die Auswirkung auf den Runway.
- Kundenmix. Statt "alle Kunden sind ungefähr gleich" wird der Kundenmix aktiv gesteuert: unprofitable Kunden abstoßen, bei profitablen nachlegen.
- Liquiditätsentscheidungen. Statt reaktiver Panik wegen Lieferantenzahlungen werden Liquiditätsentscheidungen proaktiv — Skonti für frühe Zahlung, Timing-Verhandlungen, geplanter Pufferaufbau.
- Strategische Entscheidungen. Statt "schauen wir mal, wie es läuft" werden große Entscheidungen szenariobasiert durchgerechnet, bevor man sich festlegt.
Der Monatsbericht des Buchhalters — korrekt, aber nicht handlungsleitend — wird durch ein kleines System ersetzt, das Antworten liefert, nicht nur Aufzeichnungen. Der Inhaber hört auf zu fragen "haben wir gut gearbeitet?" und fängt an zu fragen "was sollten wir tun?"
Wie man startet
Drei Stufen, nacheinander.
Stufe 1 — Fundament (1–2 Wochen). Erstellen Sie die Kontenlandkarte: jeden Ort, an dem Geld liegt — operativ, Steuerrücklage, strategische Rücklage, FX-Konten, Kleinkasse, Guthaben bei Zahlungsdienstleistern. Bringen Sie die Buchführung sauber auf: jede Transaktion korrekt kategorisiert, mit der richtigen Detailtiefe (nach Kunde und nach Serviceline, nicht nur "Einnahmen"). Erstellen Sie eine Basis-GuV für das vorherige Quartal — segmentiert. Das ist die Plattform, auf der alles andere aufbaut.
Stufe 2 — Ebenen (2–4 Wochen). Fügen Sie den Zahlungskalender hinzu (die operative vorausschauende Sicht). Fügen Sie ein einfaches 12-Monats-Finanzmodell hinzu (die strategische vorausschauende Sicht). Richten Sie das Management-Dashboard ein (die Fläche für den regelmäßigen Review). Am Ende dieser Stufe sollten Sie in der Lage sein, "wie lang ist unser Liquiditäts-Runway?" in unter 30 Sekunden zu beantworten, und "welcher Kunde ist pro Teamstunde am profitabelsten?", ohne spontan rechnen zu müssen.
Stufe 3 — Integration (fortlaufend). Automatisieren Sie, wo möglich — Bankfeed-Integration, geplante Berichtserstellung, wiederkehrende Transaktionskategorisierung. Etablieren Sie den Review-Rhythmus: wöchentlicher 30-minütiger Review, monatlicher 90-minütiger Abschluss, vierteljährliche strategische Sitzung. Artikel #3 der Serie — Was eine Finanzmanagement-Plattform ist — behandelt das Tooling, das Stufe 3 tragfähig macht.
Am Ende von Stufe 3 ist Betriebsbuchhaltung kein Projekt mehr. Es ist einfach die Art, wie das Unternehmen läuft.
📌 Sehen Sie, wie Betriebsbuchhaltung als funktionierendes System aussieht — nicht als Konzept. Buchen Sie eine 20-minütige Finmap-Demo. Wir zeigen Ihnen die vier zentralen Artefakte an echten Beispieldaten, gehen durch, wie es für ein Unternehmen wie Ihres funktioniert, und beantworten "wo würde ich mit meinen Zahlen anfangen?", bevor Sie gehen. [Finmap-Demo buchen →]
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Mein Buchhalter sagt, er macht "Betriebsbuchhaltung". Ist das dasselbe?

Manchmal ja, oft nein. Viele Buchhalter bieten "Management-Reporting" als Zusatzleistung an — meist eine häufigere oder stärker segmentierte Version der Standard-GuV. Das ist hilfreich, aber es ist nur Ebene 1 (historisch). Echte Betriebsbuchhaltung umfasst auch Ebene 2 und 3 (gegenwärtig und vorausschauend), die die meisten Buchhalter nicht liefern, weil sie eine fortlaufende Auseinandersetzung mit der operativen Realität des Unternehmens erfordern, nicht nur die Erfassung von Transaktionen.
Brauche ich für die Betriebsbuchhaltung eine andere Person als meinen Buchhalter?
Nicht zwingend, aber die Fähigkeiten sind unterschiedlich. Buchführung ist Erfassung und Berichterstattung. Betriebsbuchhaltung ist Interpretation und Entscheidungsunterstützung. Manche Buchhalter können beides gut. Manche nicht. Artikel #8 dieser Serie — Externer Finance Director: Wann Sie einen brauchen — behandelt, wann Sie eine höherrangige Finanzfachkraft speziell für Betriebsbuchhaltung hinzuziehen sollten.
Ab welcher Unternehmensgröße wird Betriebsbuchhaltung unverzichtbar?
Für die meisten Dienstleistungsunternehmen: wenn der Umsatz ₴2–3 Millionen jährlich übersteigt oder Sie drei oder mehr Mitarbeiter haben. Davor können Bauchgefühl und Buchführung Sie tragen. Danach steigen die Kosten des Fehlens von Betriebsbuchhaltung schnell an. Artikel #9 — Finanzmanagement für ein kleines Unternehmen — behandelt diese Größenschwelle direkt.
Kann ich das in Tabellenkalkulationen machen?
Die erste Iteration — ja. Für sechs bis zwölf Monate kann ein strukturiertes Google-Sheets-Setup echte Betriebsbuchhaltung liefern, wenn der Inhaber diszipliniert ist. Danach wechseln die meisten Inhaber zu einer Plattform, weil die manuelle Pflege zum Engpass wird. Artikel #3 — Was eine Finanzmanagement-Plattform ist — erklärt diesen Tooling-Wechsel.
Mein Unternehmen ist zu klein. Sollte ich warten?
Je früher Sie Betriebsbuchhaltung einführen, desto leichter bleibt sie handhabbar. Ein Unternehmen mit ₴1 Million Umsatz, das heute die Grundlagen ergänzt, baut die Gewohnheit auf; ein Unternehmen mit ₴10 Millionen Umsatz, das versucht, sie von Grund auf einzuführen, kämpft mit bereits eingebetteter Komplexität. Fangen Sie klein an — selbst eine nach Kunden segmentierte operative GuV ist ein echter Anfang.
Wo fange ich morgen an?
Der eine Schritt mit dem größten Hebel: Erstellen Sie eine operative GuV für die letzten drei Monate, segmentiert nach Kunde und Serviceline. Dieses eine Dokument, auch wenn es grob ist, wird bereits Entscheidungen sichtbar machen, von denen Sie nicht wussten, dass Sie sie treffen könnten. Von dort aus ist der Zahlungskalender der natürliche nächste Schritt.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



