


Sommaire
Accueil
/
Blog
/
La comptabilité de gestion expliquée : ce que c'est et pourquoi les dirigeants en ont besoin

198

11 min

25.06.2026
La comptabilité de gestion expliquée : ce que c'est et pourquoi les dirigeants en ont besoin

Sergiy Shuldik
Financial Expert at Finmap
"Je reçois un magnifique rapport mensuel de mon comptable. Il est précis. Il est professionnel. Et il ne m'aide à prendre aucune décision."
La plupart des dirigeants de petites entreprises entretiennent l'une de ces trois relations avec leurs informations financières.
La première : aucun rapport. Ils regardent le solde bancaire, et c'est tout le système.
La deuxième — de loin la plus courante : la comptabilité générale seule. Un comptable envoie un compte de résultat mensuel et les déclarations fiscales. Le dirigeant lit rapidement, signe, classe. Les rapports sont exacts. Ils sont aussi inexploitables. Aucune décision n'est prise différemment grâce à eux.
La troisième : la comptabilité de gestion. Le dirigeant dispose d'un ensemble structuré de rapports conçus pour répondre à des questions de décision précises. Comment fixer les prix. Quand recruter. Quels clients sont réellement rentables. À quoi ressemblent les 90 prochains jours.
La grande majorité des entreprises en croissance se situent fermement dans la deuxième catégorie. Elles ont un comptable. Elles ont des rapports mensuels. Elles croient avoir une visibilité financière. Ce n'est pas le cas — elles ont une tenue de registres historiques discrètement confondue avec une aide à la décision.
Cet article traite de cette confusion. Ce qu'est réellement la comptabilité de gestion (et ce qu'elle n'est pas). Pourquoi les dirigeants en ont spécifiquement besoin. Et ce qui change dès qu'elle est mise en place.
Ce qu'est réellement la comptabilité de gestion
Une définition sans jargon :
La comptabilité de gestion est la pratique consistant à organiser les informations financières d'une entreprise afin que le dirigeant puisse prendre de meilleures décisions opérationnelles, tarifaires et stratégiques.
Trois éléments comptent dans cette phrase.
"Pour le dirigeant." Pas pour l'administration fiscale. Pas pour la banque. Pas pour l'auditeur externe. La comptabilité de gestion est la seule discipline financière dont le public principal est la personne qui dirige l'entreprise. Tout le reste — la comptabilité générale, la comptabilité financière, la comptabilité fiscale — sert d'abord des exigences externes, et les décisions du dirigeant seulement de manière accessoire.
"Décisions." C'est tout l'objet de cette pratique. Un rapport de comptabilité de gestion existe pour répondre à une question précise. Quels clients sont les plus rentables par heure de travail de l'équipe ? Pouvons-nous nous permettre d'embaucher un designer de plus au T3 ? Devrions-nous augmenter nos honoraires forfaitaires ? Si un rapport n'aide pas à répondre à au moins l'une de ces questions, ce n'est pas de la comptabilité de gestion — c'est du classement.
"Organiser l'information." Le travail est structurel, pas seulement numérique. Les mêmes transactions brutes peuvent être organisées pour révéler des choses très différentes selon la manière dont vous les découpez. Une entreprise à ₴4 millions envisagée comme un seul compte de résultat monolithique ne vous apprend presque rien. La même entreprise découpée par client, par ligne de service, par mois, par marge — vous apprend tout.
En quoi elle diffère de la comptabilité générale (version courte)
La comptabilité générale est l'enregistrement précis de chaque transaction survenue. Elle existe pour satisfaire l'administration fiscale, les banques et les auditeurs externes. Elle est historique, réglementée et tournée vers le passé. Elle est réalisée par un comptable.
La comptabilité de gestion est l'organisation de ces données pour que le dirigeant puisse décider de la suite à donner. Elle se conjugue au présent et au futur, elle est interne et orientée vers la décision. Elle est réalisée par le dirigeant — parfois avec le comptable, parfois avec un conseiller externe, parfois seul.
Les deux pratiques ont besoin l'une de l'autre. Une comptabilité générale sans comptabilité de gestion produit des registres exacts que personne n'utilise pour décider. Une comptabilité de gestion sans comptabilité générale propre est bâtie sur du sable.
Une comparaison plus approfondie — ce que fait chacune, ce qu'elle ne peut pas faire, et où elles se recoupent — fait l'objet du prochain article de cette série : La différence entre comptabilité générale et comptabilité de gestion.
Pour l'instant, le résumé en une phrase : la comptabilité générale vous dit ce qui s'est passé. La comptabilité de gestion vous dit quoi en faire.
Les trois couches temporelles de la comptabilité de gestion
Une pratique complète de comptabilité de gestion comporte trois couches, organisées par horizon temporel.
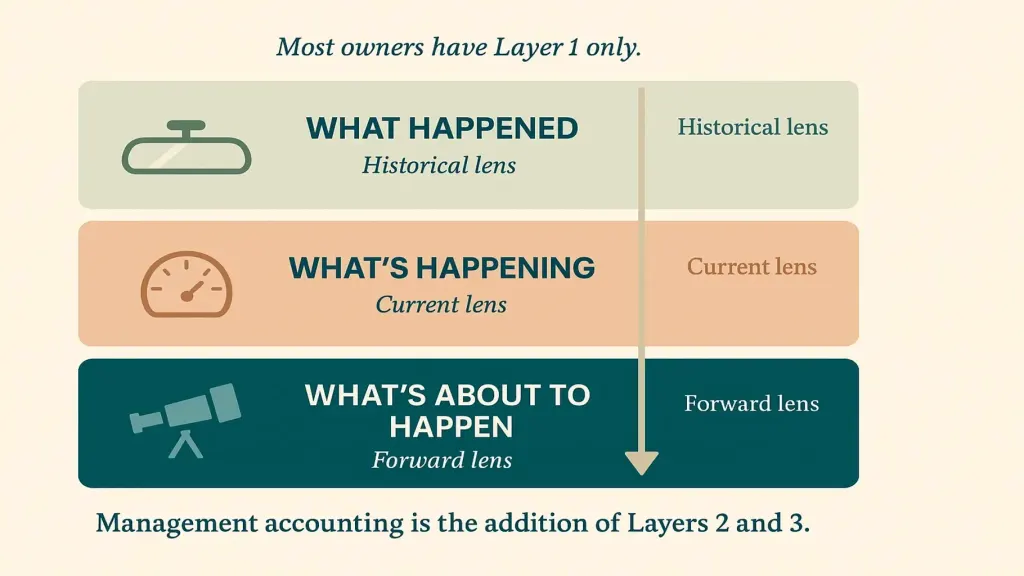
Couche 2 — Ce qui se passe (regard actuel). La position de trésorerie du jour sur tous les comptes. Les créances clients ouvertes et leur ancienneté. Le rythme du mois en cours par rapport à la prévision. Où en est l'entreprise en ce moment précis, avec une résolution suffisante pour agir sans attendre la prochaine clôture mensuelle.
Couche 3 — Ce qui va se passer (regard prospectif). Le calendrier des paiements sur 14 à 90 jours. Le modèle financier sur 12 mois. Les scénarios pour les décisions majeures ("si nous embauchons deux personnes, à quoi ressemble le T4 ?"). C'est dans le regard prospectif que les décisions stratégiques se prennent réellement.
La plupart des dirigeants n'ont que la couche 1 — issue de leur comptabilité générale. Le passage à une véritable comptabilité de gestion consiste à ajouter les couches 2 et 3.
Les quatre artefacts essentiels
En pratique, la comptabilité de gestion produit quatre documents (ou tableaux de bord) que le dirigeant utilise régulièrement.
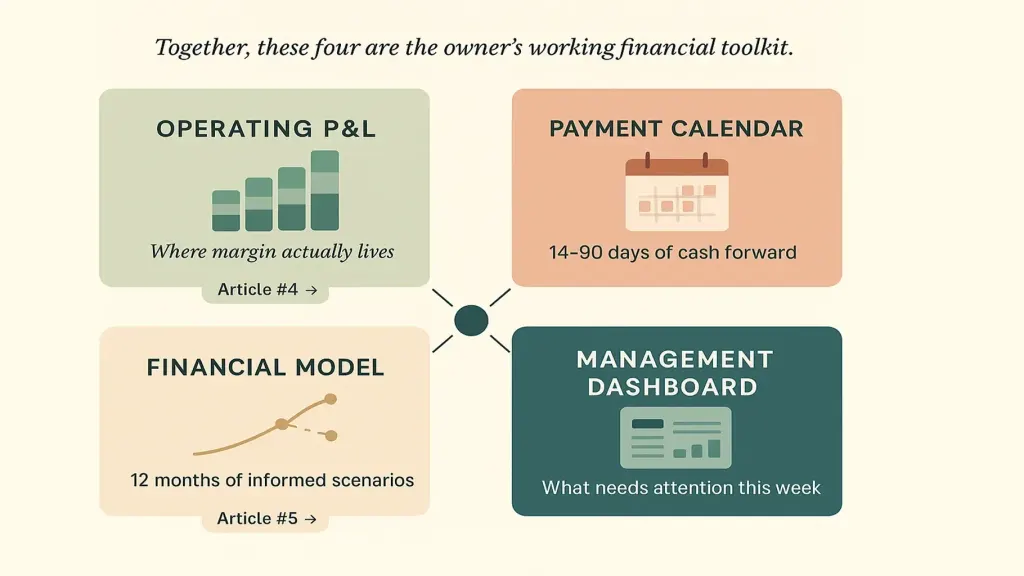
Deux — la trésorerie / le calendrier des paiements. La vue à 14-90 jours des entrées, des sorties et du solde projeté. C'est ici que la plupart des trous de trésorerie sont repérés avant de devenir des crises.
Trois — le modèle financier. Un modèle prospectif sur 12 mois montrant comment les décisions d'aujourd'hui affectent la trésorerie, le bénéfice et les effectifs au fil de l'année. Pas des prédictions parfaites — des scénarios éclairés. L'article n° 5 de la série — Modèle financier pour une petite entreprise — approfondit ce sujet.
Quatre — le tableau de bord de gestion. Une synthèse d'une seule page que le dirigeant consulte chaque semaine : position de trésorerie, marge de manœuvre, ancienneté des créances clients, tendances de la marge sur coûts variables, indicateurs clés par client. Le tableau de bord existe pour que le dirigeant n'ait pas à fouiller dans quatre documents séparés — il fait ressortir ce qui mérite attention cette semaine.
Chaque artefact répond à une question différente. Ensemble, ils constituent la boîte à outils financière de travail du dirigeant.
Ce qui change quand la comptabilité de gestion est en place
Le dirigeant qui ne fait que de la comptabilité générale gère l'entreprise au feeling, à l'instinct et par réaction. Le dirigeant en comptabilité de gestion la gère par une prise de décision structurée et éclairée.
Ce changement se manifeste à des endroits précis :
- Tarification. Au lieu de "nous facturons X ₴ parce que c'est ce qu'on a toujours fait", la tarification devient pilotée par les données : marge sur coûts variables par heure, par type de client, par ligne de service — pour orienter l'évolution des tarifs.
- Recrutement. Au lieu de "on sent qu'on peut se permettre d'embaucher une personne de plus", le recrutement devient modélisé : impact sur la trésorerie, délai avant rentabilité de la nouvelle embauche, implication sur la marge de manœuvre.
- Portefeuille clients. Au lieu de "tous les clients se valent à peu près", le portefeuille clients devient géré : abandon des clients non rentables, concentration sur les clients rentables.
- Décisions de trésorerie. Au lieu de la panique réactive face aux paiements fournisseurs, les décisions de trésorerie deviennent proactives — remises pour paiement anticipé, négociation des échéances, constitution planifiée d'une réserve tampon.
- Décisions stratégiques. Au lieu de "on verra bien", les décisions majeures font l'objet d'une modélisation par scénarios avant d'être engagées.
Le rapport mensuel du comptable — précis mais inexploitable — est remplacé par un petit système qui produit des réponses, pas seulement des registres. Le dirigeant cesse de se demander "avons-nous bien fait ?" et commence à se demander "que devrions-nous faire ?"
Comment commencer
Trois étapes, séquentielles.
Étape 1 — Fondations (1 à 2 semaines). Construisez la carte des comptes : chaque endroit où l'argent se trouve — exploitation, réserve fiscale, réserve stratégique, comptes en devises, petite caisse, encours des prestataires de paiement. Nettoyez la comptabilité générale : chaque transaction correctement catégorisée, avec le bon niveau de détail (par client et par ligne de service, pas seulement "revenus"). Produisez un compte de résultat opérationnel de référence pour le trimestre précédent — segmenté. C'est la plateforme sur laquelle tout le reste s'appuie.
Étape 2 — Couches (2 à 4 semaines). Ajoutez le calendrier des paiements (la vue prospective opérationnelle). Ajoutez un modèle financier de base sur 12 mois (la vue prospective stratégique). Mettez en place le tableau de bord de gestion (la surface de revue régulière). À la fin de cette étape, vous devriez pouvoir répondre à "quelle est notre marge de manœuvre en trésorerie ?" en moins de 30 secondes, et à "quel client est le plus rentable par heure d'équipe ?" sans faire de calcul sur le moment.
Étape 3 — Intégration (en continu). Automatisez ce qui peut l'être — intégration des flux bancaires, génération programmée des rapports, catégorisation récurrente des transactions. Instaurez le rythme de revue : revue hebdomadaire de 30 minutes, clôture mensuelle de 90 minutes, session stratégique trimestrielle. L'article n° 3 de la série — Qu'est-ce qu'une plateforme de gestion financière — couvre les outils qui rendent l'étape 3 durable.
À la fin de l'étape 3, la comptabilité de gestion n'est plus un projet. C'est simplement ainsi que l'entreprise fonctionne.
📌 Découvrez à quoi ressemble la comptabilité de gestion en tant que système opérationnel — pas comme un concept. Réservez une démo Finmap de 20 minutes. Nous vous montrerons les quatre artefacts essentiels sur des données d'exemple réelles, nous verrons comment cela fonctionne pour une entreprise comme la vôtre, et nous répondrons à "par où commencer avec mes chiffres ?" avant que vous ne repartiez. [Réserver une démo Finmap →]
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Mon comptable dit qu'il fait de la "comptabilité de gestion". Est-ce la même chose ?

Parfois oui, souvent non. Beaucoup de comptables proposent un "reporting de gestion" en option — généralement une version plus fréquente ou plus segmentée du compte de résultat standard. C'est utile, mais ce n'est que la couche 1 (historique). La véritable comptabilité de gestion inclut les couches 2 et 3 (présent et prospectif), que la plupart des comptables ne produisent pas car elles exigent un engagement continu avec la réalité opérationnelle de l'entreprise, et pas seulement l'enregistrement des transactions.
Ai-je besoin d'une personne différente de mon comptable pour faire de la comptabilité de gestion ?
Pas nécessairement, mais les compétences requises sont différentes. La comptabilité générale, c'est enregistrer et rapporter. La comptabilité de gestion, c'est interpréter et aider à la décision. Certains comptables font bien les deux. D'autres non. L'article n° 8 de cette série — Directeur financier externalisé : quand en avez-vous besoin — aborde le moment où engager un profil financier plus senior spécifiquement pour la comptabilité de gestion.
À partir de quelle taille d'entreprise la comptabilité de gestion devient-elle indispensable ?
Pour la plupart des entreprises de services : quand le chiffre d'affaires dépasse ₴2 à 3 millions par an, ou dès que vous avez trois employés ou plus. Avant cela, l'instinct et la comptabilité générale peuvent suffire. Après, le coût de l'absence de comptabilité de gestion s'accumule rapidement. L'article n° 9 — Gestion financière pour une petite entreprise — traite directement de ce seuil de taille.
Puis-je le faire avec des tableurs ?
Pour la première itération — oui. Pendant six à douze mois, une configuration structurée dans Google Sheets peut produire une véritable comptabilité de gestion si le dirigeant fait preuve de discipline. Au-delà, la plupart des dirigeants passent à une plateforme, car la maintenance manuelle devient le goulot d'étranglement. L'article n° 3 — Qu'est-ce qu'une plateforme de gestion financière — explique ce basculement d'outillage.
Mon entreprise est trop petite. Dois-je attendre ?
Plus tôt vous mettez en place la comptabilité de gestion, plus elle reste facile à tenir. Une entreprise à ₴1 million qui pose les bases aujourd'hui installe l'habitude ; une entreprise à ₴10 millions qui essaie de tout mettre en place à partir de zéro se heurte à une complexité déjà bien ancrée. Commencez petit — même un compte de résultat opérationnel segmenté par client est un vrai début.
Par où commencer dès demain ?
La première étape à plus fort effet de levier : produire un compte de résultat opérationnel des trois derniers mois, segmenté par client et par ligne de service. Ce seul document, même approximatif, commencera déjà à révéler des décisions que vous ne saviez pas pouvoir prendre. À partir de là, le calendrier des paiements est l'étape naturelle suivante.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



