


Πίνακας περιεχομένων

219

11 λεπτά

25.06.2026
Διοικητική Λογιστική: Τι Είναι και Γιατί τη Χρειάζονται οι Ιδιοκτήτες

Sergiy Shuldik
Financial Expert at Finmap
"Λαμβάνω μια όμορφη μηνιαία αναφορά από τον λογιστή μου. Είναι ακριβής. Είναι επαγγελματική. Και δεν με βοηθά να πάρω ούτε μία απόφαση."
Οι περισσότεροι ιδιοκτήτες μικρών επιχειρήσεων έχουν μία από τρεις σχέσεις με τις οικονομικές τους πληροφορίες.
Η πρώτη: καμία αναφορά. Κοιτάζουν το υπόλοιπο του τραπεζικού λογαριασμού και αυτό είναι όλο το σύστημα.
Η δεύτερη — μακράν η πιο συνηθισμένη: μόνο λογιστική καταχώριση. Ένας λογιστής στέλνει μηνιαία κατάσταση κερδών-ζημιών (P&L) και φορολογικές δηλώσεις. Ο ιδιοκτήτης τη διαβάζει εν συντομία, την υπογράφει, την αρχειοθετεί. Οι αναφορές είναι ακριβείς. Είναι όμως και αναξιοποίητες. Καμία απόφαση δεν αλλάζει εξαιτίας τους.
Η τρίτη: διοικητική λογιστική. Ο ιδιοκτήτης διαθέτει ένα δομημένο σύνολο αναφορών σχεδιασμένων να απαντούν σε συγκεκριμένα ερωτήματα λήψης αποφάσεων. Πού να τιμολογήσει. Πότε να προσλάβει. Ποιοι πελάτες είναι πραγματικά κερδοφόροι. Πώς θα μοιάζουν οι επόμενες 90 ημέρες.
Η συντριπτική πλειοψηφία των επιχειρήσεων που αναπτύσσονται ανήκει σταθερά στη δεύτερη κατηγορία. Έχουν λογιστή. Έχουν μηνιαίες αναφορές. Πιστεύουν ότι έχουν οικονομική εικόνα. Δεν την έχουν — έχουν ιστορική καταγραφή που, χωρίς να το συνειδητοποιούν, έχει συγχυστεί με την υποστήριξη αποφάσεων.
Αυτό το άρθρο αφορά ακριβώς αυτή τη σύγχυση. Τι είναι πραγματικά η διοικητική λογιστική (και τι δεν είναι). Γιατί την χρειάζονται ειδικά οι ιδιοκτήτες. Και τι αλλάζει τη στιγμή που εφαρμόζεται.
Τι Είναι Πραγματικά η Διοικητική Λογιστική
Ένας ορισμός χωρίς ορολογία:
Η διοικητική λογιστική είναι η πρακτική οργάνωσης των οικονομικών πληροφοριών μιας επιχείρησης, ώστε ο ιδιοκτήτης να μπορεί να λαμβάνει καλύτερες λειτουργικές, τιμολογιακές και στρατηγικές αποφάσεις.
Τρία στοιχεία έχουν σημασία σε αυτή την πρόταση.
"Για τον ιδιοκτήτη." Όχι για τη φορολογική αρχή. Όχι για την τράπεζα. Όχι για τον εξωτερικό ελεγκτή. Η διοικητική λογιστική είναι ο μόνος οικονομικός κλάδος του οποίου κύριος αποδέκτης είναι το πρόσωπο που διοικεί την επιχείρηση. Όλα τα υπόλοιπα — λογιστική καταχώριση, χρηματοοικονομική λογιστική, φορολογική λογιστική — εξυπηρετούν πρωτίστως εξωτερικές απαιτήσεις και μόνο παρεμπιπτόντως τις αποφάσεις του ιδιοκτήτη.
"Αποφάσεις." Ολόκληρος ο σκοπός της πρακτικής. Μια αναφορά διοικητικής λογιστικής υπάρχει για να απαντήσει σε ένα συγκεκριμένο ερώτημα. Ποιοι πελάτες είναι πιο κερδοφόροι ανά ώρα εργασίας της ομάδας; Μπορούμε να αντέξουμε να προσλάβουμε έναν ακόμη σχεδιαστή στο τρίτο τρίμηνο; Πρέπει να αυξήσουμε την πάγια αμοιβή μας; Αν μια αναφορά δεν βοηθά να απαντηθεί τουλάχιστον ένα από αυτά τα ερωτήματα, δεν είναι διοικητική λογιστική — είναι απλή αρχειοθέτηση.
"Οργάνωση πληροφοριών." Η εργασία είναι δομική, όχι απλώς αριθμητική. Οι ίδιες ακατέργαστες συναλλαγές μπορούν να οργανωθούν ώστε να σας λένε πολύ διαφορετικά πράγματα, ανάλογα με το πώς τις κατατέμνετε. Μια επιχείρηση με τζίρο ₴4 εκατομμύρια, αν εξεταστεί ως μία ενιαία κατάσταση κερδών-ζημιών, δεν σας λέει σχεδόν τίποτα. Η ίδια επιχείρηση, κατατεμαχισμένη ανά πελάτη, ανά υπηρεσία, ανά μήνα, ανά περιθώριο κέρδους — σας λέει τα πάντα.
Πώς Διαφέρει από τη Λογιστική Καταχώριση (η Σύντομη Εκδοχή)
Η λογιστική καταχώριση είναι η ακριβής καταγραφή κάθε συναλλαγής που πραγματοποιήθηκε. Υπάρχει για να ικανοποιεί τις φορολογικές αρχές, τις τράπεζες και τους εξωτερικούς ελεγκτές. Είναι ιστορική, ρυθμιζόμενη και στραμμένη προς το παρελθόν. Τη διεκπεραιώνει ένας λογιστής.
Η διοικητική λογιστική είναι η οργάνωση αυτών των δεδομένων ώστε ο ιδιοκτήτης να μπορεί να αποφασίσει τι θα κάνει στη συνέχεια. Είναι στραμμένη στο παρόν και στο μέλλον, εσωτερική και προσανατολισμένη στη λήψη αποφάσεων. Τη διεκπεραιώνει ο ιδιοκτήτης — μερικές φορές με τον λογιστή, μερικές φορές με έναν εξωτερικό σύμβουλο, μερικές φορές μόνος του.
Οι δύο πρακτικές χρειάζονται η μία την άλλη. Η λογιστική καταχώριση χωρίς διοικητική λογιστική παράγει ακριβή αρχεία που κανείς δεν χρησιμοποιεί για να πάρει αποφάσεις. Η διοικητική λογιστική χωρίς καθαρή λογιστική καταχώριση χτίζεται πάνω σε άμμο.
Μια πιο βαθιά σύγκριση — τι κάνει η καθεμία, τι δεν μπορεί να κάνει η καθεμία, και πού συμπίπτουν — είναι το θέμα του επόμενου άρθρου αυτής της σειράς: Η Διαφορά Ανάμεσα στη Λογιστική Καταχώριση και τη Διοικητική Λογιστική.
Προς το παρόν, η περίληψη σε μία γραμμή: η λογιστική καταχώριση σάς λέει τι συνέβη. Η διοικητική λογιστική σάς λέει τι να κάνετε γι' αυτό.
Τα Τρία Χρονικά Επίπεδα της Διοικητικής Λογιστικής
Μια ολοκληρωμένη πρακτική διοικητικής λογιστικής έχει τρία επίπεδα, οργανωμένα ανά χρονικό ορίζοντα.
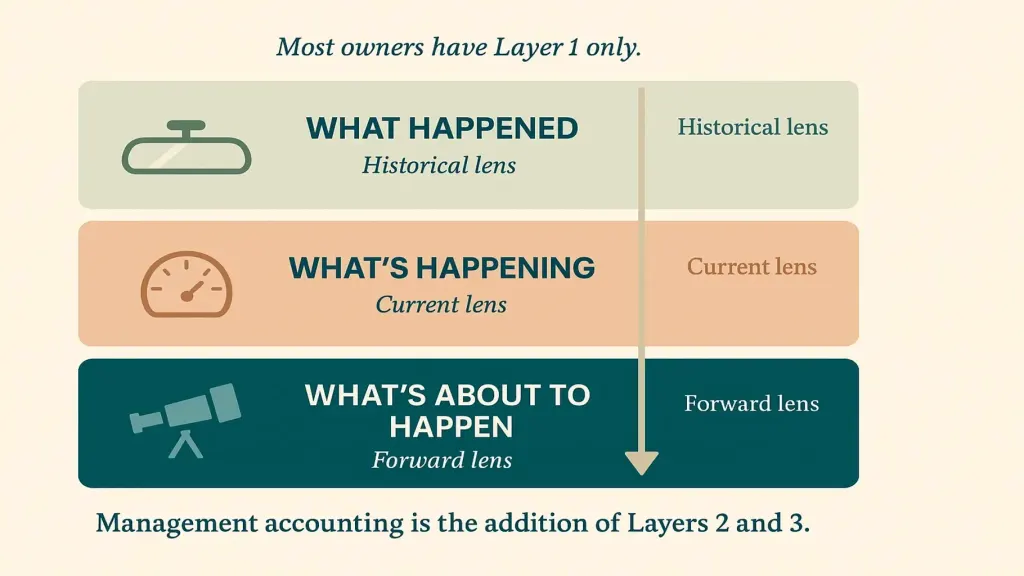
Επίπεδο 2 — Τι συμβαίνει (τρέχων φακός). Η σημερινή ταμειακή θέση σε όλους τους λογαριασμούς. Οι ανοιχτές απαιτήσεις και η ηλικία τους. Ο τρέχων ρυθμός του μήνα σε σχέση με την πρόβλεψη. Πού βρίσκεται η επιχείρηση αυτή τη στιγμή, με αρκετή ανάλυση ώστε να ενεργήσετε χωρίς να περιμένετε το επόμενο μηνιαίο κλείσιμο.
Επίπεδο 3 — Τι πρόκειται να συμβεί (φακός μέλλοντος). Το ημερολόγιο πληρωμών 14 έως 90 ημερών. Το 12μηνο χρηματοοικονομικό μοντέλο. Σενάρια για μεγάλες αποφάσεις ("αν προσλάβουμε δύο άτομα, πώς θα μοιάζει το τέταρτο τρίμηνο;"). Ο φακός του μέλλοντος είναι εκεί όπου πραγματικά λαμβάνονται οι στρατηγικές αποφάσεις.
Οι περισσότεροι ιδιοκτήτες έχουν μόνο το Επίπεδο 1 — από τη λογιστική τους καταχώριση. Η μετάβαση στην πραγματική διοικητική λογιστική είναι η προσθήκη των Επιπέδων 2 και 3.
Τα Τέσσερα Βασικά Εργαλεία
Στην πράξη, η διοικητική λογιστική παράγει τέσσερα έγγραφα (ή ταμπλό) που ο ιδιοκτήτης χρησιμοποιεί τακτικά.
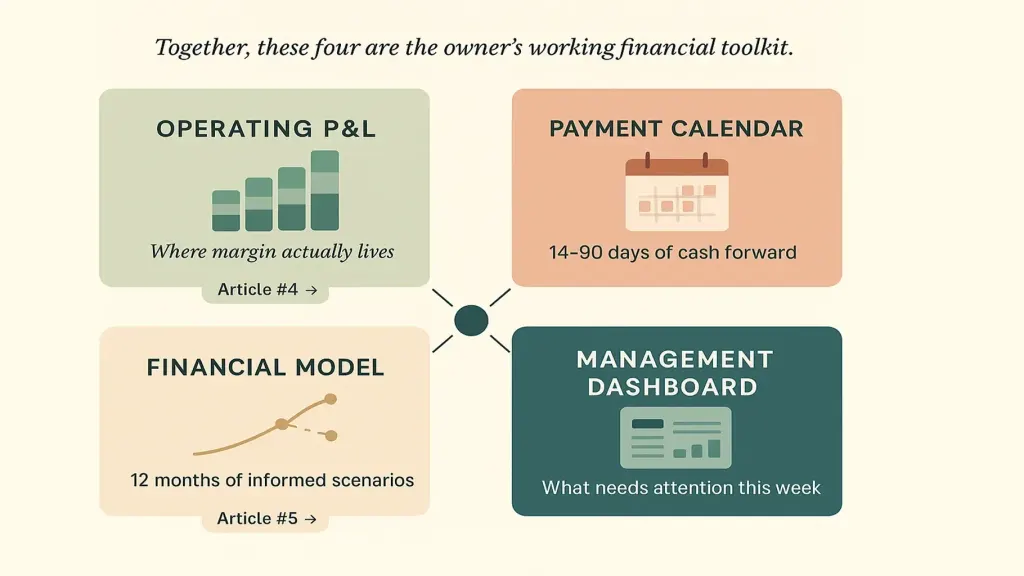
Δύο — η ταμειακή ροή / το ημερολόγιο πληρωμών. Η εικόνα 14 έως 90 ημερών εισροών, εκροών και προβλεπόμενου υπολοίπου. Εδώ εντοπίζονται τα περισσότερα ταμειακά κενά πριν εξελιχθούν σε κρίσεις.
Τρία — το χρηματοοικονομικό μοντέλο. Ένα 12μηνο μοντέλο προσανατολισμένο στο μέλλον, που δείχνει πώς οι σημερινές αποφάσεις επηρεάζουν τα διαθέσιμα κεφάλαια, το κέρδος και το προσωπικό κατά τη διάρκεια του έτους. Όχι τέλειες προβλέψεις — τεκμηριωμένα σενάρια. Το άρθρο #5 της σειράς — Χρηματοοικονομικό Μοντέλο για Μικρή Επιχείρηση — εμβαθύνει σε αυτό.
Τέσσερα — το διοικητικό ταμπλό. Μια μονοσέλιδη σύνοψη που ο ιδιοκτήτης εξετάζει εβδομαδιαία: ταμειακή θέση, διαθέσιμη ρευστότητα, ενηλικίωση απαιτήσεων, τάσεις περιθωρίου συνεισφοράς, βασικές μετρήσεις πελατών. Το ταμπλό υπάρχει ώστε ο ιδιοκτήτης να μη χρειάζεται να ψάχνει σε τέσσερα ξεχωριστά έγγραφα — αναδεικνύει τι χρειάζεται προσοχή αυτή την εβδομάδα.
Κάθε εργαλείο απαντά σε διαφορετικό ερώτημα. Μαζί, αποτελούν το εργαλειοθήκι οικονομικής διαχείρισης του ιδιοκτήτη.
Τι Αλλάζει Όταν Εφαρμόζεται η Διοικητική Λογιστική
Ο ιδιοκτήτης που έχει μόνο λογιστική καταχώριση διοικεί την επιχείρηση με διαίσθηση, ένστικτο και αντιδραστικές κινήσεις. Ο ιδιοκτήτης με διοικητική λογιστική τη διοικεί με δομημένη, τεκμηριωμένη λήψη αποφάσεων.
Η μετάβαση εμφανίζεται σε συγκεκριμένα σημεία:
- Τιμολόγηση. Αντί για "χρεώνουμε ₴X επειδή πάντα έτσι κάναμε," η τιμολόγηση γίνεται βασισμένη σε δεδομένα: περιθώριο συνεισφοράς ανά ώρα, ανά τύπο πελάτη, ανά υπηρεσία — καθορίζοντας προς τα πού πρέπει να κινηθούν οι τιμές.
- Προσλήψεις. Αντί για "νιώθουμε ότι μπορούμε να αντέξουμε άλλον έναν," οι προσλήψεις γίνονται μοντελοποιημένες: η επίπτωση στα διαθέσιμα κεφάλαια, το χρονοδιάγραμμα μέχρι το νεκρό σημείο για τη νέα πρόσληψη, η επίπτωση στη διαθέσιμη ρευστότητα.
- Μείγμα πελατών. Αντί για "όλοι οι πελάτες είναι περίπου ίδιοι," το μείγμα πελατών διαχειρίζεται ενεργά: αποχώρηση από μη κερδοφόρους πελάτες, ενίσχυση της επένδυσης στους κερδοφόρους.
- Ταμειακές αποφάσεις. Αντί για αντιδραστικό πανικό σχετικά με τις πληρωμές προμηθευτών, οι ταμειακές αποφάσεις γίνονται προληπτικές — εκπτώσεις για πρόωρη πληρωμή, διαπραγμάτευση χρονισμού, σχεδιασμένη συσσώρευση αποθέματος ασφαλείας.
- Στρατηγικές αποφάσεις. Αντί για "ας δούμε πώς θα πάει," οι μεγάλες αποφάσεις μοντελοποιούνται σε σενάρια πριν δεσμευτούν.
Η μηνιαία αναφορά του λογιστή — ακριβής αλλά αναξιοποίητη — αντικαθίσταται από ένα μικρό σύστημα που παράγει απαντήσεις, όχι μόνο αρχεία. Ο ιδιοκτήτης σταματά να ρωτά "πήγαμε καλά;" και αρχίζει να ρωτά "τι πρέπει να κάνουμε;"
Πώς να Ξεκινήσετε
Τρία στάδια, διαδοχικά.
Στάδιο 1 — Θεμέλια (1–2 εβδομάδες). Χτίστε τον χάρτη λογαριασμών: κάθε σημείο όπου βρίσκονται τα χρήματα — λειτουργικός λογαριασμός, φορολογικό απόθεμα, στρατηγικό απόθεμα, λογαριασμοί συναλλάγματος, μετρητά ταμείου, υπόλοιπα επεξεργαστή πληρωμών. Καθαρίστε τη λογιστική καταχώριση: κάθε συναλλαγή κατηγοριοποιημένη σωστά, με το κατάλληλο επίπεδο λεπτομέρειας (ανά πελάτη και ανά υπηρεσία, όχι απλώς "έσοδα"). Παράξτε μια βασική λειτουργική κατάσταση P&L για το προηγούμενο τρίμηνο — κατατεμαχισμένη. Αυτή είναι η πλατφόρμα πάνω στην οποία χτίζονται όλα τα υπόλοιπα.
Στάδιο 2 — Επίπεδα (2–4 εβδομάδες). Προσθέστε το ημερολόγιο πληρωμών (τη λειτουργική οπτική για το μέλλον). Προσθέστε ένα βασικό 12μηνο χρηματοοικονομικό μοντέλο (τη στρατηγική οπτική για το μέλλον). Δημιουργήστε το διοικητικό ταμπλό (την τακτική επιφάνεια ανασκόπησης). Μέχρι το τέλος αυτού του σταδίου, θα πρέπει να μπορείτε να απαντάτε στο "ποια είναι η διαθέσιμη ρευστότητά μας;" σε λιγότερο από 30 δευτερόλεπτα, και στο "ποιος πελάτης είναι ο πιο κερδοφόρος ανά ώρα ομάδας;" χωρίς να κάνετε υπολογισμούς επί τόπου.
Στάδιο 3 — Ενσωμάτωση (συνεχής διαδικασία). Αυτοματοποιήστε όπου είναι δυνατόν — ενσωμάτωση τραπεζικής ροής, προγραμματισμένη δημιουργία αναφορών, επαναλαμβανόμενη κατηγοριοποίηση συναλλαγών. Εγκαταστήστε τον ρυθμό ανασκόπησης: εβδομαδιαία ανασκόπηση 30 λεπτών, μηνιαίο κλείσιμο 90 λεπτών, τριμηνιαία στρατηγική συνεδρία. Το άρθρο #3 της σειράς — Τι Είναι μια Πλατφόρμα Διαχείρισης Οικονομικών — καλύπτει τα εργαλεία που καθιστούν το Στάδιο 3 βιώσιμο.
Μέχρι το τέλος του Σταδίου 3, η διοικητική λογιστική δεν είναι πια ένα έργο. Είναι απλώς ο τρόπος με τον οποίο λειτουργεί η επιχείρηση.
📌 Δείτε πώς μοιάζει η διοικητική λογιστική ως λειτουργικό σύστημα — όχι ως έννοια. Κλείστε μια demo 20 λεπτών με τη Finmap. Θα σας δείξουμε τα τέσσερα βασικά εργαλεία πάνω σε πραγματικά δεδομένα παραδείγματος, θα περάσουμε μαζί από το πώς λειτουργεί για μια επιχείρηση σαν τη δική σας, και θα απαντήσουμε στο "από πού θα ξεκινούσα με τα δικά μου νούμερα;" πριν φύγετε. [Κλείστε ένα demo Finmap →]
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές Ερωτήσεις
Ο λογιστής μου λέει ότι κάνει "διοικητική λογιστική." Είναι το ίδιο πράγμα;

Μερικές φορές ναι, συχνά όχι. Πολλοί λογιστές προσφέρουν "διοικητική αναφορά" ως πρόσθετη υπηρεσία — συνήθως μια πιο συχνή ή πιο κατατεμαχισμένη εκδοχή της τυπικής κατάστασης P&L. Αυτό είναι χρήσιμο, αλλά είναι μόνο το Επίπεδο 1 (ιστορικό). Η πραγματική διοικητική λογιστική περιλαμβάνει τα Επίπεδα 2 και 3 (παρόν και μέλλον), τα οποία οι περισσότεροι λογιστές δεν παράγουν επειδή απαιτούν συνεχή εμπλοκή με τη λειτουργική πραγματικότητα της επιχείρησης, όχι απλώς καταγραφή συναλλαγών.
Χρειάζομαι διαφορετικό άτομο για τη διοικητική λογιστική από τον λογιστή μου;
Όχι απαραίτητα, αλλά οι δεξιότητες είναι διαφορετικές. Η λογιστική καταχώριση είναι καταγραφή και αναφορά. Η διοικητική λογιστική είναι ερμηνεία και υποστήριξη αποφάσεων. Ορισμένοι λογιστές κάνουν και τα δύο καλά. Άλλοι όχι. Το άρθρο #8 αυτής της σειράς — Εξωτερικός Οικονομικός Διευθυντής: Πότε τον Χρειάζεστε — συζητά πότε να προσλάβετε ένα στέλεχος ανώτερου επιπέδου ειδικά για διοικητική λογιστική.
Σε ποιο μέγεθος επιχείρησης γίνεται απαραίτητη η διοικητική λογιστική;
Για τις περισσότερες επιχειρήσεις παροχής υπηρεσιών: όταν τα έσοδα ξεπερνούν τα ₴2–3 εκατομμύρια ετησίως ή όταν έχετε τρεις ή περισσότερους υπαλλήλους. Πριν από αυτό, η διαίσθηση και η λογιστική καταχώριση μπορούν να σας κρατήσουν. Μετά από αυτό, το κόστος της απουσίας διοικητικής λογιστικής αυξάνεται γρήγορα. Το άρθρο #9 — Οικονομική Διαχείριση για Μικρή Επιχείρηση — αντιμετωπίζει άμεσα αυτό το όριο μεγέθους.
Μπορώ να το κάνω αυτό σε υπολογιστικά φύλλα;
Η πρώτη επανάληψη — ναι. Για έξι έως δώδεκα μήνες, μια δομημένη ρύθμιση σε Google Sheets μπορεί να παράγει πραγματική διοικητική λογιστική αν ο ιδιοκτήτης είναι πειθαρχημένος. Μετά από αυτό, οι περισσότεροι ιδιοκτήτες μεταβαίνουν σε μια πλατφόρμα επειδή η χειροκίνητη συντήρηση γίνεται το σημείο συμφόρησης. Το άρθρο #3 — Τι Είναι μια Πλατφόρμα Διαχείρισης Οικονομικών — εξηγεί αυτή τη μετάβαση εργαλείων.
Η επιχείρησή μου είναι πολύ μικρή. Πρέπει να περιμένω;
Όσο νωρίτερα εγκαταστήσετε τη διοικητική λογιστική, τόσο πιο εύκολα παραμένει. Μια επιχείρηση με ₴1 εκατομμύριο που προσθέτει τα βασικά σήμερα χτίζει τη συνήθεια· μια επιχείρηση με ₴10 εκατομμύρια που προσπαθεί να τα προσθέσει από την αρχή παλεύει με ενσωματωμένη πολυπλοκότητα που ήδη υπάρχει. Ξεκινήστε μικρά — ακόμη και μια λειτουργική κατάσταση P&L κατατεμαχισμένη ανά πελάτη είναι μια πραγματική αρχή.
Από πού ξεκινάω αύριο;
Το πρώτο βήμα με τη μεγαλύτερη μόχλευση: παράξτε μια λειτουργική κατάσταση P&L για τους τελευταίους τρεις μήνες, κατατεμαχισμένη ανά πελάτη και υπηρεσία. Αυτό το ένα έγγραφο, ακόμη και αν είναι πρόχειρο, θα αρχίσει ήδη να αποκαλύπτει αποφάσεις που δεν γνωρίζατε ότι μπορούσατε να πάρετε. Από εκεί, το ημερολόγιο πληρωμών είναι το φυσικό επόμενο βήμα.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



