


Daftar isi

808

11 mnt

25.06.2026
Akuntansi manajemen dijelaskan: apa itu dan kenapa pemilik membutuhkannya

Sergiy Shuldik
Financial Expert at Finmap
"Saya menerima laporan bulanan yang indah dari akuntan saya. Akurat. Profesional. Dan laporan itu tidak membantu saya mengambil satu keputusan pun."
Kebanyakan pemilik bisnis kecil punya salah satu dari tiga hubungan dengan informasi keuangannya.
Yang pertama: tanpa laporan sama sekali. Mereka melihat saldo bank dan itulah seluruh sistemnya.
Yang kedua — sejauh ini yang paling umum: hanya pembukuan. Seorang akuntan mengirim laporan laba rugi bulanan dan laporan pajak. Pemiliknya membaca sekilas, menandatangani, mengarsipkan. Laporannya akurat. Laporannya juga tidak bisa ditindaklanjuti. Tidak ada keputusan yang diambil berbeda gara-gara laporan itu.
Yang ketiga: akuntansi manajemen. Pemiliknya punya satu set laporan terstruktur yang dirancang untuk menjawab pertanyaan-keputusan yang spesifik. Di mana menaruh harga. Kapan merekrut. Klien mana yang benar-benar menguntungkan. Seperti apa 90 hari ke depan.
Sebagian besar bisnis yang sedang tumbuh duduk kokoh di kategori kedua. Mereka punya akuntan. Mereka punya laporan bulanan. Mereka percaya mereka punya visibilitas keuangan. Padahal tidak — yang mereka punya adalah pencatatan historis yang diam-diam disalahartikan sebagai penunjang keputusan.
Artikel ini tentang kekeliruan itu. Apa sebenarnya akuntansi manajemen itu (dan apa yang bukan). Kenapa pemilik secara khusus membutuhkannya. Dan apa yang berubah begitu ia dipasang.
Apa sebenarnya akuntansi manajemen itu
Sebuah definisi tanpa jargon:
Akuntansi manajemen adalah praktik menata informasi keuangan sebuah bisnis agar pemiliknya bisa mengambil keputusan operasional, penetapan harga, dan strategis yang lebih baik.
Ada tiga hal yang penting dalam kalimat itu.
"Untuk pemilik." Bukan untuk kantor pajak. Bukan untuk bank. Bukan untuk auditor eksternal. Akuntansi manajemen adalah satu-satunya disiplin keuangan yang audiens utamanya adalah orang yang menjalankan bisnis itu. Semua yang lain — pembukuan, akuntansi keuangan, akuntansi pajak — melayani persyaratan eksternal lebih dulu dan keputusan pemilik hanya secara kebetulan.
"Keputusan." Seluruh tujuan praktik ini. Sebuah laporan akuntansi manajemen ada untuk menjawab pertanyaan tertentu. Klien mana yang paling menguntungkan per jam waktu tim? Bisakah kami merekrut satu desainer lagi di kuartal III? Haruskah kami menaikkan biaya retainer kami? Kalau sebuah laporan tidak membantu menjawab setidaknya satu dari pertanyaan semacam itu, ia bukan akuntansi manajemen — ia pengarsipan.
"Menata informasi." Pekerjaannya bersifat struktural, bukan sekadar angka. Transaksi mentah yang sama bisa ditata untuk memberi tahu Anda hal yang sangat berbeda tergantung bagaimana Anda mengirisnya. Bisnis senilai ₴4 juta yang dilihat sebagai satu laporan laba rugi monolitik nyaris tidak memberi tahu apa pun. Bisnis yang sama diiris per klien, per lini layanan, per bulan, per margin — memberi tahu Anda segalanya.
Bedanya dengan pembukuan (versi singkat)
Pembukuan adalah pencatatan akurat atas setiap transaksi yang terjadi. Ia ada untuk memuaskan kantor pajak, bank, dan auditor eksternal. Sifatnya historis, diatur regulasi, dan menengok ke belakang. Ia dikerjakan oleh akuntan.
Akuntansi manajemen adalah penataan data itu agar pemiliknya bisa memutuskan apa yang harus dilakukan berikutnya. Sifatnya masa kini dan masa depan, internal, dan berorientasi keputusan. Ia dikerjakan oleh pemilik — kadang bersama akuntan, kadang bersama penasihat luar, kadang sendirian.
Kedua praktik itu saling membutuhkan. Pembukuan tanpa akuntansi manajemen menghasilkan catatan akurat yang tidak dipakai siapa pun untuk mengambil keputusan. Akuntansi manajemen tanpa pembukuan yang bersih dibangun di atas pasir.
Perbandingan yang lebih dalam — apa yang masing-masing lakukan, apa yang masing-masing tidak bisa lakukan, dan di mana keduanya tumpang tindih — adalah topik artikel berikutnya dalam seri ini: Bedanya pembukuan dan akuntansi manajemen.
Untuk sekarang, ringkasan satu barisnya: pembukuan memberi tahu Anda apa yang telah terjadi. Akuntansi manajemen memberi tahu Anda apa yang harus dilakukan soal itu.
Tiga lapisan waktu akuntansi manajemen
Praktik akuntansi manajemen yang lengkap punya tiga lapisan, ditata berdasarkan horizon waktu.
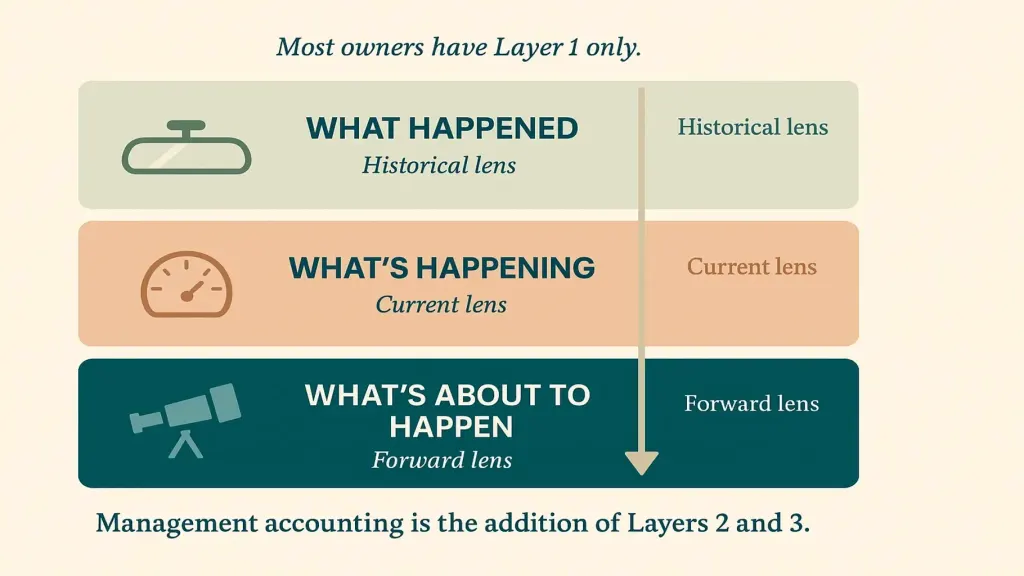
Lapisan 2 — apa yang sedang terjadi (lensa kini). Posisi kas hari ini di seluruh rekening. Piutang terbuka dan umurnya. Laju bulan berjalan dibanding perkiraan. Di mana bisnis berdiri saat ini, menit ini, dengan resolusi yang cukup untuk ditindaklanjuti tanpa menunggu tutup buku bulanan berikutnya.
Lapisan 3 — apa yang akan segera terjadi (lensa ke depan). Kalender pembayaran 14 sampai 90 hari. Model keuangan 12 bulan. Skenario untuk keputusan besar ("kalau kami merekrut dua orang, seperti apa kuartal IV?"). Lensa ke depan adalah tempat keputusan strategis sebenarnya diambil.
Kebanyakan pemilik cuma punya Lapisan 1 — dari pembukuan mereka. Pergeseran ke akuntansi manajemen yang sesungguhnya adalah penambahan Lapisan 2 dan 3.
Empat artefak inti
Dalam praktiknya, akuntansi manajemen menghasilkan empat dokumen (atau dasbor) yang dipakai pemilik secara rutin.
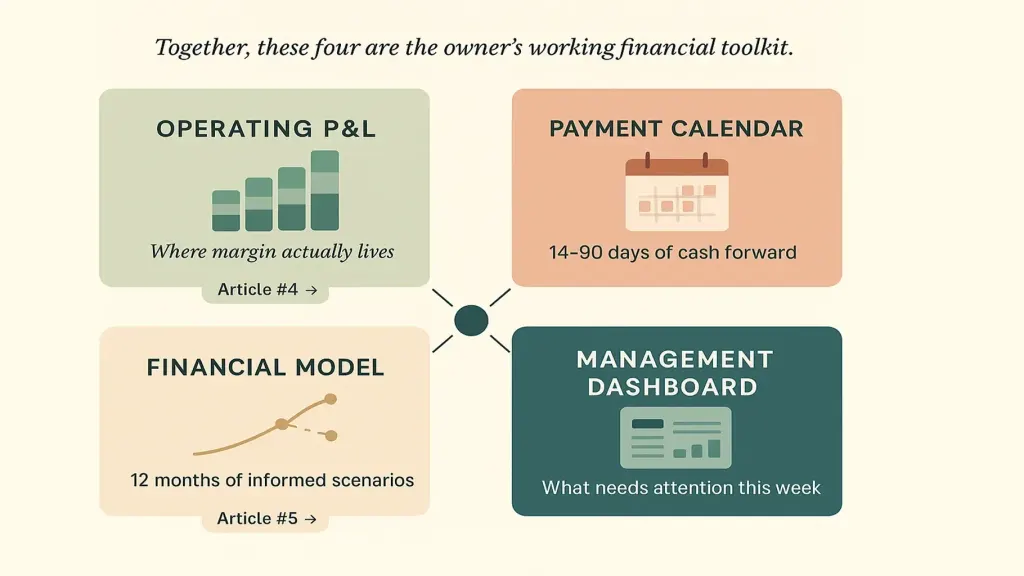
Dua — arus kas / kalender pembayaran. Pandangan 14 sampai 90 hari atas uang masuk, uang keluar, dan proyeksi saldo. Di sinilah sebagian besar kesenjangan kas tertangkap sebelum menjadi krisis.
Tiga — model keuangan. Model 12 bulan ke depan yang menunjukkan bagaimana keputusan hari ini memengaruhi kas, laba, dan jumlah karyawan sepanjang tahun. Bukan ramalan sempurna — skenario yang terinformasi. Artikel #5 dalam seri ini — Model keuangan untuk bisnis kecil — membahasnya secara mendalam.
Empat — dasbor manajemen. Ringkasan satu halaman yang ditinjau pemilik tiap minggu: posisi kas, runway, umur piutang, tren margin kontribusi, metrik klien utama. Dasbor itu ada supaya pemilik tidak perlu menggali empat dokumen terpisah — ia memunculkan apa yang butuh perhatian minggu ini.
Tiap artefak menjawab pertanyaan yang berbeda. Bersama-sama, keempatnya membentuk perangkat keuangan kerja milik pemilik.
Apa yang berubah ketika akuntansi manajemen sudah terpasang
Pemilik yang cuma punya pembukuan menjalankan bisnis dengan perasaan, insting, dan reaksi spontan. Pemilik dengan akuntansi manajemen menjalankannya dengan pengambilan keputusan yang terstruktur dan terinformasi.
Pergeserannya muncul di tempat-tempat yang spesifik:
- Penetapan harga. Alih-alih "kami menagih ₴X karena memang selalu begitu," penetapan harga jadi berbasis data: margin kontribusi per jam, per tipe klien, per lini layanan — yang memberi tahu ke mana tarif seharusnya bergerak.
- Perekrutan. Alih-alih "rasanya kami sanggup menambah satu orang lagi," perekrutan jadi dimodelkan: dampak kasnya, lama waktu sampai orang baru itu impas, konsekuensinya pada runway.
- Bauran klien. Alih-alih "semua klien kurang lebih sama," bauran klien jadi dikelola: melepas klien yang merugikan, memperbesar yang menguntungkan.
- Keputusan kas. Alih-alih panik reaktif soal pembayaran pemasok, keputusan kas jadi proaktif — diskon bayar cepat, negosiasi waktu, penumpukan cadangan yang direncanakan.
- Keputusan strategis. Alih-alih "mari lihat bagaimana jadinya," keputusan besar dimodelkan dalam skenario sebelum diputuskan.
Laporan bulanan dari akuntan — akurat tapi tidak bisa ditindaklanjuti — digantikan oleh sistem kecil yang menghasilkan jawaban, bukan sekadar catatan. Pemiliknya berhenti bertanya "apakah kami sudah bagus?" dan mulai bertanya "apa yang harus kami lakukan?"
Bagaimana memulai
Tiga tahap, berurutan.
Tahap 1 — Fondasi (1–2 minggu). Bangun peta rekening: tiap tempat uang tinggal — operasional, cadangan pajak, cadangan strategis, rekening valas, kas kecil, saldo mengambang di payment processor. Bereskan pembukuan: tiap transaksi dikategorikan dengan benar, dengan tingkat detail yang tepat (per klien dan per lini layanan, bukan cuma "pendapatan"). Hasilkan laporan laba rugi operasional dasar untuk kuartal sebelumnya — tersegmentasi. Inilah landasan tempat semua yang lain dibangun.
Tahap 2 — Lapisan (2–4 minggu). Tambahkan kalender pembayaran (pandangan ke depan yang operasional). Tambahkan model keuangan 12 bulan yang sederhana (pandangan ke depan yang strategis). Siapkan dasbor manajemen (permukaan tinjauan rutin). Di akhir tahap ini, Anda semestinya bisa menjawab "berapa runway kas kami?" dalam kurang dari 30 detik, dan "klien mana yang paling menguntungkan per jam kerja tim?" tanpa menghitung dadakan.
Tahap 3 — Integrasi (berjalan terus). Otomatiskan jika memungkinkan — integrasi feed bank, pembuatan laporan terjadwal, kategorisasi transaksi berulang. Pasang irama tinjauan: tinjauan mingguan 30 menit, tutup buku bulanan 90 menit, sesi strategis kuartalan. Artikel #3 dalam seri ini — Apa itu platform manajemen keuangan — membahas perkakas yang membuat Tahap 3 bisa bertahan.
Di akhir Tahap 3, akuntansi manajemen bukan lagi sebuah proyek. Ia sekadar cara bisnis itu berjalan.
📌 Lihat seperti apa akuntansi manajemen sebagai sistem yang bekerja — bukan sebagai konsep. Pesan demo Finmap 20 menit. Kami akan menunjukkan keempat artefak inti pada data contoh nyata, menelusuri cara kerjanya untuk bisnis seperti milik Anda, dan menjawab "dari mana saya mulai dengan angka saya?" sebelum Anda pergi. Pesan demo Finmap →
Baca juga
- Pembukuan vs akuntansi manajemen: apa bedanya
- Akuntansi vs manajemen keuangan dijelaskan
- Apa itu platform manajemen keuangan?
Dalam topik ini
- Pembukuan vs akuntansi manajemen: dua bahasa berbeda dalam keuangan bisnis
- Akuntansi vs manajemen keuangan: kenapa Anda butuh keduanya?
- Apa itu platform manajemen keuangan — dan kenapa ia bukan sekadar software akuntansi di dalam browser
- Cara memilih software manajemen keuangan: Excel, 1C, atau Finmap?
- Akuntansi manajemen untuk agensi: pandangan per klien yang mengubah segalanya
- Akuntansi manajemen untuk agensi IT: tiga angka yang memberi tahu Anda segalanya
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Akuntan saya bilang mereka mengerjakan "akuntansi manajemen." Apakah itu hal yang sama?

Kadang ya, sering tidak. Banyak akuntan menawarkan "pelaporan manajemen" sebagai tambahan — biasanya versi laporan laba rugi standar yang lebih sering atau lebih tersegmentasi. Itu membantu, tapi itu baru Lapisan 1 (historis). Akuntansi manajemen yang sesungguhnya mencakup Lapisan 2 dan 3 (kini dan ke depan), yang tidak dihasilkan kebanyakan akuntan karena menuntut keterlibatan terus-menerus dengan realitas operasional bisnis, bukan sekadar pencatatan transaksi.
Apakah saya butuh orang yang berbeda untuk akuntansi manajemen dan untuk pembukuan?
Tidak harus, tapi set keterampilannya berbeda. Pembukuan adalah pencatatan dan pelaporan. Akuntansi manajemen adalah penafsiran dan penunjang keputusan. Sebagian akuntan mengerjakan keduanya dengan baik. Sebagian tidak. Artikel #8 dalam seri ini — Direktur keuangan alih daya: kapan Anda membutuhkannya — membahas kapan perlu melibatkan orang keuangan tingkat lebih tinggi khusus untuk pekerjaan akuntansi manajemen.
Pada ukuran bisnis berapa akuntansi manajemen menjadi wajib?
Untuk kebanyakan bisnis jasa: ketika pendapatan melewati ₴2–3 juta per tahun atau ketika Anda punya tiga karyawan atau lebih. Sebelum itu, firasat dan pembukuan masih bisa membawa Anda. Setelah itu, ongkos karena tidak punya akuntansi manajemen menumpuk dengan cepat. Artikel #9 — Manajemen keuangan untuk bisnis kecil — membahas ambang ukuran ini secara langsung.
Bisakah saya melakukannya di spreadsheet?
Iterasi pertamanya — bisa. Selama enam sampai dua belas bulan, setelan Google Sheets yang terstruktur bisa menghasilkan akuntansi manajemen yang sungguhan kalau pemiliknya disiplin. Setelah itu, kebanyakan pemilik pindah ke platform karena perawatan manualnya berubah jadi hambatan. Artikel #3 — Apa itu platform manajemen keuangan — menjelaskan pergeseran perkakas ini.
Bisnis saya terlalu kecil. Haruskah saya menunggu?
Makin awal Anda memasang akuntansi manajemen, makin mudah ia bertahan. Bisnis senilai ₴1 juta yang menambahkan dasar-dasarnya hari ini sedang membangun kebiasaan; bisnis senilai ₴10 juta yang mencoba menambahkannya dari nol akan kesulitan dengan kerumitan yang sudah tertanam di sana. Mulai dari kecil — bahkan laporan laba rugi operasional yang tersegmentasi per klien sudah merupakan permulaan yang sungguhan.
Dari mana saya mulai besok?
Langkah pertama dengan daya ungkit tertinggi: hasilkan laporan laba rugi operasional untuk tiga bulan terakhir, tersegmentasi per klien dan lini layanan. Satu dokumen itu, bahkan kalau masih kasar, sudah akan mulai menyingkap keputusan yang tidak Anda sadari bisa Anda ambil. Dari sana, kalender pembayaran adalah langkah berikutnya yang wajar.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



