


Inhoudsopgave

245

11 min

25.06.2026
Managementboekhouding uitgelegd: wat het is en waarom eigenaren het nodig hebben

Sergiy Shuldik
Financial Expert at Finmap
"Ik krijg elke maand een mooi rapport van mijn boekhouder. Het klopt. Het ziet er professioneel uit. En het helpt me geen enkele beslissing te nemen."
De meeste eigenaren van kleine bedrijven hebben een van drie relaties met hun financiële informatie.
De eerste: geen rapportages. Ze kijken naar het banksaldo en dat is het hele systeem.
De tweede — veruit de meest voorkomende: alleen boekhouding. Een boekhouder stuurt maandelijks een winst-en-verliesrekening en de belastingaangiften. De eigenaar leest het vluchtig, tekent, archiveert. De rapporten kloppen. Ze zijn ook niet bruikbaar. Er wordt geen enkele beslissing anders genomen door deze rapporten.
De derde: managementboekhouding. De eigenaar heeft een gestructureerde set rapportages, ontworpen om specifieke beslissingsvragen te beantwoorden. Waar prijzen we op. Wanneer nemen we iemand aan. Welke klanten zijn eigenlijk winstgevend. Hoe zien de komende 90 dagen eruit.
De overgrote meerderheid van groeiende bedrijven zit stevig in de tweede categorie. Ze hebben een boekhouder. Ze hebben maandelijkse rapporten. Ze denken dat ze financieel inzicht hebben. Dat hebben ze niet — ze hebben historische administratie die stilletjes verward is geraakt met besluitvorming.
Dit artikel gaat over die verwarring. Wat managementboekhouding werkelijk is (en niet is). Waarom eigenaren het specifiek nodig hebben. En wat er verandert op het moment dat het wordt ingevoerd.
Wat managementboekhouding werkelijk is
Een definitie zonder jargon:
Managementboekhouding is de praktijk van het organiseren van de financiële informatie van een bedrijf, zodat de eigenaar betere operationele, prijs- en strategische beslissingen kan nemen.
Drie dingen zijn belangrijk in die zin.
"Voor de eigenaar." Niet voor de belastingdienst. Niet voor de bank. Niet voor de externe accountant. Managementboekhouding is de enige financiële discipline waarvan het primaire publiek de persoon is die het bedrijf runt. Al het andere — boekhouding, financiële administratie, fiscale administratie — dient in de eerste plaats externe vereisten, en de beslissingen van de eigenaar slechts terloops.
"Beslissingen." Het volledige doel van de praktijk. Een managementrapport bestaat om een specifieke vraag te beantwoorden. Welke klanten zijn het meest winstgevend per teamuur? Kunnen we het ons veroorloven in Q3 een extra designer aan te nemen? Moeten we ons vaste tarief verhogen? Als een rapport niet helpt om ten minste een van dit soort vragen te beantwoorden, is het geen managementboekhouding — het is archivering.
"Informatie organiseren." Het werk is structureel, niet alleen numeriek. Dezelfde ruwe transacties kunnen zo worden georganiseerd dat ze je heel verschillende dingen vertellen, afhankelijk van hoe je ze opsplitst. Een bedrijf van ₴4 miljoen dat je bekijkt als één monolithische winst-en-verliesrekening vertelt je bijna niets. Datzelfde bedrijf opgesplitst per klant, per dienstlijn, per maand, per marge — vertelt je alles.
Hoe het verschilt van boekhouding (de korte versie)
Boekhouding is de accurate registratie van elke transactie die heeft plaatsgevonden. Het bestaat om te voldoen aan de belastingdienst, banken en externe accountants. Het is historisch, gereguleerd en terugkijkend. Het wordt gedaan door een boekhouder.
Managementboekhouding is het organiseren van die data zodat de eigenaar kan beslissen wat er nu moet gebeuren. Het speelt zich af in het heden en de toekomst, is intern en gericht op besluitvorming. Het wordt gedaan door de eigenaar — soms samen met de boekhouder, soms met een externe adviseur, soms alleen.
De twee praktijken hebben elkaar nodig. Boekhouding zonder managementboekhouding levert accurate gegevens op die niemand gebruikt om beslissingen te nemen. Managementboekhouding zonder schone boekhouding is gebouwd op drijfzand.
Een diepere vergelijking — wat elk doet, wat elk niet kan, en waar ze overlappen — is het onderwerp van het volgende artikel in deze reeks: Het verschil tussen boekhouding en managementboekhouding.
Voor nu, de samenvatting in één zin: boekhouding vertelt je wat er is gebeurd. Managementboekhouding vertelt je wat je eraan moet doen.
De drie tijdslagen van managementboekhouding
Een complete praktijk van managementboekhouding kent drie lagen, georganiseerd naar tijdshorizon.
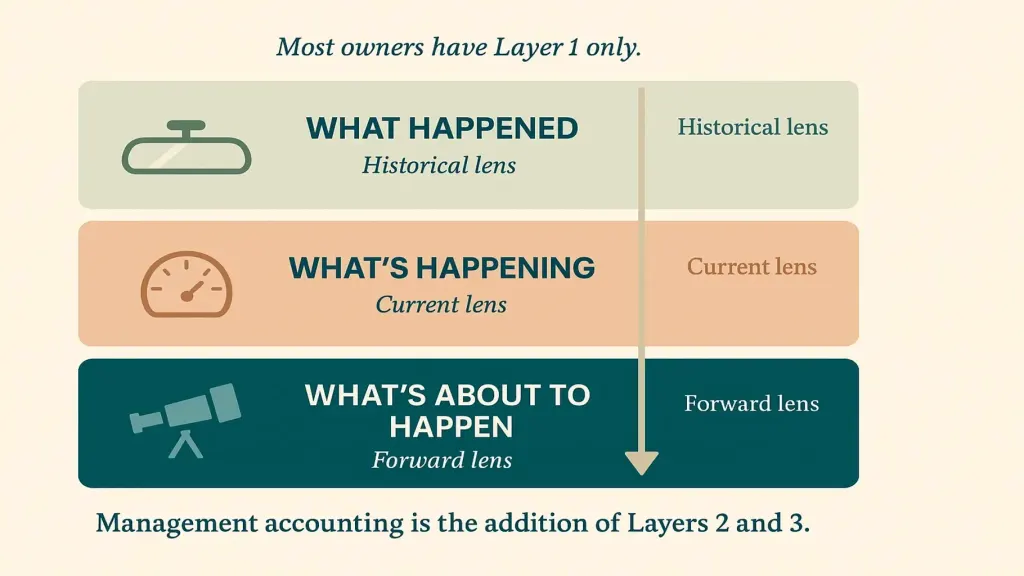
Laag 2 — Wat gebeurt er nu (huidig perspectief). De actuele kaspositie over alle rekeningen. Openstaande debiteuren en hun ouderdom. Het loopcijfer van de huidige maand versus de prognose. Waar het bedrijf nu, op dit moment, staat, met genoeg detail om te kunnen handelen zonder op de volgende maandafsluiting te wachten.
Laag 3 — Wat gaat er gebeuren (vooruitkijkend perspectief). De betaalkalender van 14 tot 90 dagen. Het financiële model voor 12 maanden. Scenario's voor grote beslissingen ("als we twee mensen aannemen, hoe ziet Q4 er dan uit?"). Het vooruitkijkende perspectief is waar strategische beslissingen daadwerkelijk worden genomen.
De meeste eigenaren hebben alleen Laag 1 — uit hun boekhouding. De verschuiving naar echte managementboekhouding is de toevoeging van Laag 2 en 3.
De vier kernonderdelen
In de praktijk levert managementboekhouding vier documenten (of dashboards) op die een eigenaar regelmatig gebruikt.
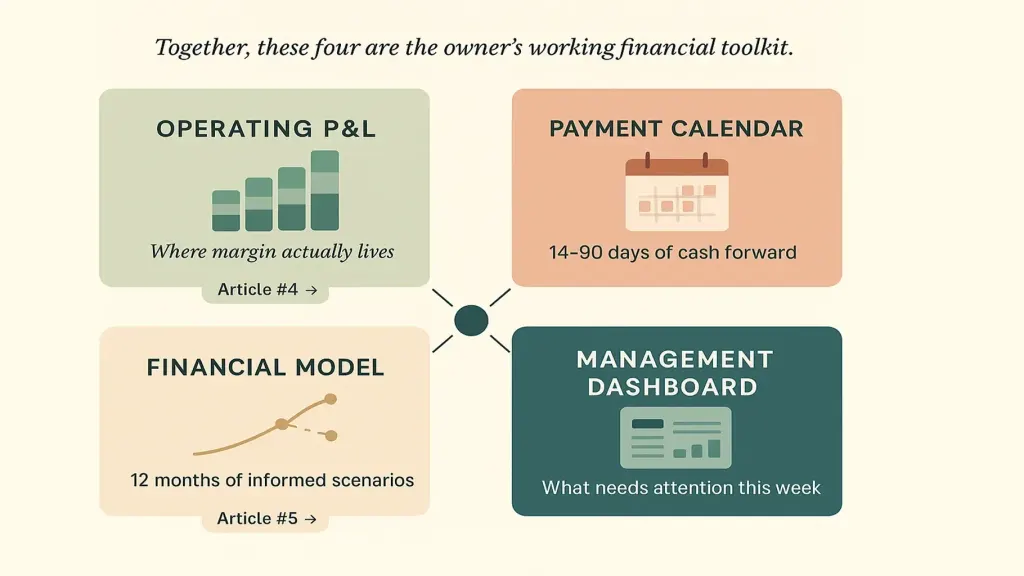
Twee — de kasstroom-/betaalkalender. Het overzicht van 14 tot 90 dagen van instroom, uitstroom en verwacht saldo. Hier worden de meeste liquiditeitstekorten opgevangen voordat ze crises worden.
Drie — het financiële model. Een vooruitkijkend model voor 12 maanden dat laat zien hoe beslissingen van vandaag de kasstroom, winst en personeelsomvang gedurende het jaar beïnvloeden. Geen perfecte voorspellingen — onderbouwde scenario's. Artikel #5 in de reeks — Financieel model voor een klein bedrijf — gaat hier dieper op in.
Vier — het managementdashboard. Eén overzichtspagina die de eigenaar wekelijks bekijkt: kaspositie, runway, ouderdom van debiteuren, trends in de dekkingsbijdrage, belangrijke klantstatistieken. Het dashboard bestaat zodat de eigenaar niet door vier aparte documenten hoeft te graven — het laat zien wat deze week aandacht nodig heeft.
Elk onderdeel beantwoordt een andere vraag. Samen vormen ze het werkende financiële gereedschap van de eigenaar.
Wat er verandert wanneer managementboekhouding is ingevoerd
De eigenaar die alleen boekhoudt, runt het bedrijf op gevoel, instinct en reactief reageren. De eigenaar met managementboekhouding runt het op gestructureerde, onderbouwde besluitvorming.
De verschuiving komt op specifieke plekken naar voren:
- Prijsstelling. In plaats van "we rekenen ₴X omdat we dat altijd al deden," wordt prijsstelling datagedreven: dekkingsbijdrage per uur, per klanttype, per dienstlijn — die bepaalt waar tarieven moeten bewegen.
- Aannemen van personeel. In plaats van "we hebben het gevoel dat we er nog één kunnen betalen," wordt aannemen doorgerekend: de impact op de kasstroom, de doorlooptijd tot break-even op de nieuwe medewerker, de gevolgen voor de runway.
- Klantmix. In plaats van "alle klanten zijn ongeveer hetzelfde," wordt de klantmix actief beheerd: onwinstgevende klanten loslaten, dubbel inzetten op winstgevende.
- Kasbeslissingen. In plaats van reactieve paniek over betalingen aan leveranciers, worden kasbeslissingen proactief — kortingen voor vroegbetaling, timing van onderhandelingen, geplande buffervorming.
- Strategische beslissingen. In plaats van "laten we eens kijken hoe het gaat," worden grote beslissingen doorgerekend met scenario's voordat ze worden vastgelegd.
Het maandelijkse rapport van de boekhouder — kloppend maar onbruikbaar — wordt vervangen door een klein systeem dat antwoorden oplevert, niet alleen registraties. De eigenaar stopt met vragen "hebben we het goed gedaan?" en begint te vragen "wat moeten we doen?"
Hoe je begint
Drie fasen, opeenvolgend.
Fase 1 — Fundament (1–2 weken). Bouw de rekeningenkaart: elke plek waar geld zich bevindt — operationeel, belastingreserve, strategische reserve, valutarekeningen, kleine kas, tegoeden bij betaalverwerkers. Zorg dat de boekhouding schoon is: elke transactie correct gecategoriseerd, met het juiste detailniveau (per klant en per dienstlijn, niet alleen "omzet"). Stel een basisoperationele winst-en-verliesrekening op voor het vorige kwartaal — opgesplitst. Dit is het platform waarop al het andere voortbouwt.
Fase 2 — Lagen (2–4 weken). Voeg de betaalkalender toe (het operationele vooruitkijkende overzicht). Voeg een basaal financieel model voor 12 maanden toe (het strategische vooruitkijkende overzicht). Stel het managementdashboard in (het reguliere reviewoppervlak). Aan het einde van deze fase zou je binnen 30 seconden moeten kunnen antwoorden op "wat is onze cash runway?", en op "welke klant is per teamuur het meest winstgevend?" zonder ter plekke te hoeven rekenen.
Fase 3 — Integratie (doorlopend). Automatiseer waar mogelijk — bankkoppelingen, geplande rapportgeneratie, terugkerende transactiecategorisatie. Voer het reviewritme in: wekelijkse review van 30 minuten, maandelijkse afsluiting van 90 minuten, driemaandelijkse strategische sessie. Artikel #3 in de reeks — Wat een platform voor financieel management is — behandelt de tooling die Fase 3 duurzaam maakt.
Aan het einde van Fase 3 is managementboekhouding geen project meer. Het is gewoon hoe het bedrijf draait.
📌 Zie hoe managementboekhouding eruitziet als werkend systeem — niet als concept. Boek een Finmap-demo van 20 minuten. We laten je de vier kernonderdelen zien met echte voorbeelddata, lopen door hoe het werkt voor een bedrijf zoals het jouwe, en beantwoorden "waar zou ik beginnen met mijn cijfers?" voordat je verdergaat. [Boek een Finmap-demo →]
Deel waardevolle content — word een bron van inzichten






Frequently Asked Questions
Mijn boekhouder zegt dat hij "managementboekhouding" doet. Is dat hetzelfde?

Soms wel, vaak niet. Veel boekhouders bieden "managementrapportage" aan als extra dienst — meestal een frequentere of meer gesegmenteerde versie van de standaard winst-en-verliesrekening. Dat is nuttig, maar het is slechts Laag 1 (historisch). Echte managementboekhouding omvat ook Laag 2 en 3 (heden en toekomst), die de meeste boekhouders niet leveren omdat daarvoor doorlopende betrokkenheid bij de operationele realiteit van het bedrijf nodig is, niet alleen het vastleggen van transacties.
Heb ik een andere persoon nodig voor managementboekhouding dan mijn boekhouder?
Niet per se, maar de vaardigheden verschillen. Boekhouding is registreren en rapporteren. Managementboekhouding is interpreteren en beslissingen ondersteunen. Sommige boekhouders doen beide goed. Sommige niet. Artikel #8 in deze reeks — Uitbestede financieel directeur: wanneer heb je er een nodig — bespreekt wanneer je specifiek een financieel professional op hoger niveau inschakelt voor managementboekhoudingswerk.
Bij welke bedrijfsgrootte wordt managementboekhouding essentieel?
Voor de meeste dienstverlenende bedrijven: wanneer de omzet ₴2–3 miljoen per jaar overschrijdt of wanneer je drie of meer medewerkers hebt. Daarvoor kunnen onderbuikgevoel en boekhouding je nog dragen. Daarna stapelen de kosten van het ontbreken van managementboekhouding zich snel op. Artikel #9 — Financieel management voor een klein bedrijf — behandelt deze grootte-drempel rechtstreeks.
Kan ik dit in spreadsheets doen?
De eerste iteratie — ja. Voor zes tot twaalf maanden kan een gestructureerde Google Sheets-opzet echte managementboekhouding opleveren, als de eigenaar gedisciplineerd is. Daarna stappen de meeste eigenaren over op een platform, omdat het handmatige onderhoud het knelpunt wordt. Artikel #3 — Wat een platform voor financieel management is — legt deze verschuiving in tooling uit.
Mijn bedrijf is te klein. Moet ik wachten?
Hoe eerder je managementboekhouding invoert, hoe makkelijker het blijft. Een bedrijf van ₴1 miljoen dat vandaag de basis toevoegt, bouwt de gewoonte op; een bedrijf van ₴10 miljoen dat het van nul af probeert toe te voegen, worstelt met ingebakken complexiteit die er al is. Begin klein — zelfs een operationele winst-en-verliesrekening opgesplitst per klant is een echt begin.
Waar begin ik morgen?
De ene eerste stap met de meeste impact: stel een operationele winst-en-verliesrekening op voor de afgelopen drie maanden, opgesplitst per klant en dienstlijn. Dat ene document, ook al is het ruw, begint al beslissingen zichtbaar te maken waarvan je niet wist dat je ze kon nemen. Vandaaruit is de betaalkalender de logische volgende stap.
Nog vragen?
We beantwoorden ze graag.


Finmap support



