



Índice
Início
/
Blog
/
Contabilidade fiscal e contabilidade gerencial: as duas linguagens das finanças do negócio

420

12 min

25.06.2026
Contabilidade fiscal e contabilidade gerencial: as duas linguagens das finanças do negócio

Sergiy Shuldik
Especialista financeiro na Finmap
"Fiz três perguntas para a minha contadora em uma reunião. Ela respondeu às três — com precisão, calma e profissionalismo. E nenhuma das respostas me ajudou a decidir o que fazer."
A fundadora de um estúdio de marketing, que vou usar como nossa personagem principal, fez a revisão trimestral com sua contadora na primavera passada. Ela tinha preparado três perguntas.
Primeira pergunta: "Dos nossos seis clientes de contrato recorrente, quais dois dão mais lucro por hora de trabalho da equipe?"
A resposta da contadora, depois de alguns cálculos: "Eu consigo te mostrar a receita por cliente. Mas a gente não registra as horas da equipe por cliente na contabilidade, então não dá para calcular a lucratividade por hora a partir desses dados."
Segunda pergunta: "Se contratarmos mais um designer em junho, como fica nosso caixa no fim do terceiro trimestre?"
A contadora: "Eu consigo te mostrar como estava o caixa no fim do terceiro trimestre do ano passado. Fazer projeções para frente não é exatamente o objetivo dessa contabilidade."
Terceira pergunta: "Devemos aumentar nosso fee recorrente de ₴35 mil para ₴42 mil?"
A contadora: "Essa é uma decisão de negócio. Eu posso te mostrar quais eram as margens no preço antigo, mas a decisão de preço é sua."
Todas as respostas estavam corretas. Todas foram profissionais. Nenhuma ajudou a fundadora a decidir o que fazer na prática.
Isso não aconteceu porque a contadora era ruim. Pelo contrário: ela era excelente no trabalho para o qual tinha sido contratada — contabilidade operacional, não contabilidade gerencial. São duas práticas diferentes, que atendem públicos diferentes, seguem regras diferentes, e a maioria dos donos de negócio confunde as duas porque os nomes parecem próximos e as pessoas envolvidas muitas vezes têm cargos parecidos.
Este artigo explica a diferença real. Por que as duas existem. Onde cada uma deixa de ser útil. Como os donos de negócio se confundem nessa história. E como estruturar as duas para trabalharem juntas — para que a próxima revisão trimestral responda às três perguntas em vez de contorná-las.
Por que essa confusão existe — dois públicos diferentes
A forma mais simples de entender a diferença é perguntar: para quem é o relatório?
A contabilidade operacional atende primeiro a públicos externos. O Fisco precisa saber quanto você ganhou, quanto gastou e quanto imposto deve pagar. O banco precisa entender a saúde financeira da empresa para conceder uma linha de crédito. O auditor, se você tiver um, precisa verificar se tudo foi registrado de acordo com as normas. Esses públicos exigem precisão, consistência e conformidade com regras específicas. O dono recebe os mesmos relatórios quase como cortesia.
A contabilidade gerencial atende primeiro ao dono do negócio. O dono precisa saber quais clientes são lucrativos, quando o caixa vai apertar, se uma nova contratação cabe no orçamento, onde posicionar os preços. Essas perguntas exigem segmentação, projeção e interpretação — coisas que o Fisco não quer nem precisa. O contador também pode se beneficiar desses relatórios, mas o principal usuário é o dono.
Quando uma única pessoa — geralmente chamada de "contador" — faz os dois tipos de trabalho, a contabilidade operacional sempre vem primeiro, porque existem prazos legais. Já a contabilidade gerencial muitas vezes fica de fora ou é feita às pressas, porque não há nenhum prazo obrigatório forçando sua entrega. O resultado é que a maioria das empresas em crescimento tem uma contabilidade operacional rigorosa e quase nenhuma contabilidade gerencial — e o dono nem percebe, porque os relatórios contábeis dão a sensação de visibilidade financeira.
Esse problema — confundir contabilidade operacional com contabilidade gerencial — é exatamente o tema do artigo principal desta série: Contabilidade Gerencial Explicada: o que é e por que os donos de negócio precisam dela →
A comparação lado a lado em 8 dimensões
A forma mais clara de enxergar a diferença é colocar as duas práticas lado a lado em oito dimensões.
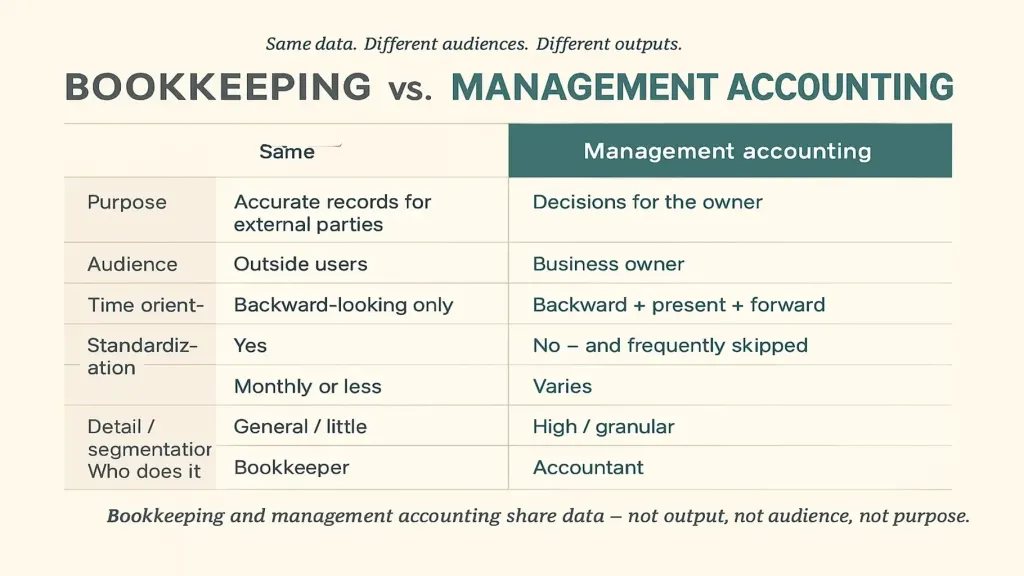
Dimensão 2 — Público. Contabilidade operacional: Fisco, banco, auditor, órgãos governamentais de estatística. O dono vem em terceiro ou quarto lugar. Contabilidade gerencial: primeiro, o dono. Em segundo lugar, às vezes um CFO, consultor financeiro ou conselho.
Dimensão 3 — Orientação no tempo. Contabilidade operacional: olha apenas para trás. O que aconteceu na semana passada, no mês passado, no trimestre passado. Contabilidade gerencial: olha para trás, para o presente e para frente. O que aconteceu, o que está acontecendo e o que está prestes a acontecer.
Dimensão 4 — É obrigatória por lei? Contabilidade operacional: sim. Toda empresa acima de um porte mínimo precisa manter registros contábeis para declarar impostos. Contabilidade gerencial: não. Em termos legais, é opcional — e por isso costuma ser deixada de lado.
Dimensão 5 — Padronização. Contabilidade operacional: altamente padronizada, com regras fiscais, normas contábeis e plano de contas. Empresas do mesmo tipo costumam usar formatos muito parecidos. Contabilidade gerencial: adaptada ao negócio. Uma construtora e uma empresa SaaS usam estruturas de contabilidade gerencial completamente diferentes.
Dimensão 6 — Frequência. Contabilidade operacional: fechamento mensal, declarações trimestrais, relatórios anuais — tudo guiado por prazos externos. Contabilidade gerencial: visão diária do caixa, revisão semanal, fechamento mensal, reunião estratégica trimestral — tudo guiado pelo ritmo das decisões.
Dimensão 7 — Nível de detalhe / segmentação. Contabilidade operacional: consolidada pelas categorias exigidas para fins fiscais. "Receita" é uma linha. "Custo dos serviços" é uma linha. "Salários" é uma linha. Contabilidade gerencial: segmentada conforme o que o dono precisa decidir. Receita por cliente, custo por projeto, salário por função, margem por linha de serviço.
Dimensão 8 — Quem faz. Contabilidade operacional: um contador qualificado ou um escritório contábil. É uma profissão regulamentada na maioria dos países. Contabilidade gerencial: o dono, muitas vezes com apoio de um CFO ou diretor financeiro terceirizado, às vezes com um contador experiente que foi além da formação tradicional. Artigo nº 8 — Diretor Financeiro Terceirizado: quando você precisa de um →
Essas oito dimensões levam a uma conclusão simples, mas muito importante: a contabilidade operacional e a contabilidade gerencial compartilham dados — mas não compartilham entregas, público nem objetivo. São disciplinas diferentes que, por acaso, bebem da mesma fonte.
Onde a contabilidade operacional termina e a contabilidade gerencial começa
É tentador traçar uma linha rígida: contabilidade operacional é "o passado" e contabilidade gerencial é "o presente e o futuro". Na prática, a fronteira é mais interessante do que isso.
O território compartilhado é o registro categorizado das transações: cada entrada e saída de dinheiro da empresa, associada a uma data, uma contraparte e uma categoria. É isso que a contabilidade operacional produz e que a contabilidade gerencial consome. As duas práticas precisam que esses dados estejam limpos, completos e corretos.
A fronteira aparece no momento em que você pergunta o que fazer com esses dados.
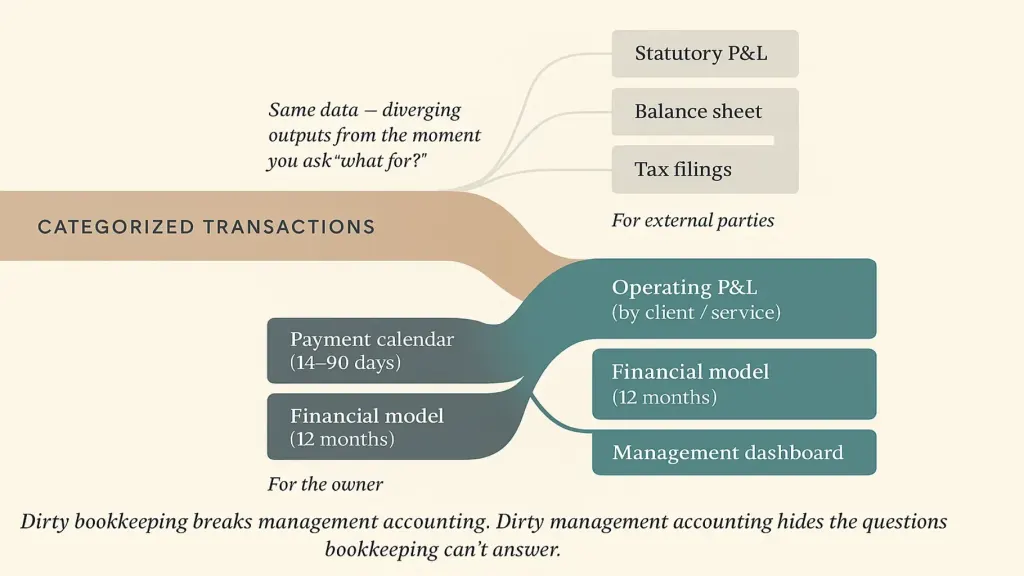
O ramo da contabilidade gerencial produz o que o dono precisa: DRE gerencial segmentada por cliente e linha de serviço, calendário de pagamentos, modelo financeiro, dashboard de gestão. O artigo nº 4 — Relatório de DRE: como ler e por que ele importa → trata especificamente da DRE gerencial; o artigo nº 5 — Modelo Financeiro para Pequenas Empresas → explica o modelo.
Os dois ramos dependem de um rio limpo na origem. Uma contabilidade operacional bagunçada quebra a contabilidade gerencial — e uma contabilidade gerencial malfeita esconde as perguntas que a contabilidade operacional não consegue responder.
Três armadilhas comuns em que donos de negócio caem
Depois de dezenas de conversas de consultoria com donos de negócio sobre exatamente essa lacuna, as mesmas três armadilhas aparecem repetidamente.
Armadilha um — achar que a contabilidade operacional é suficiente. O dono assina os relatórios mensais, arquiva tudo e sente que está no controle das finanças. A contabilidade está, de fato, correta. O dono sabe dizer a receita do trimestre anterior. Sabe informar quanto vai pagar de imposto. Mas, quando perguntado, não consegue dizer qual cliente é mais lucrativo, prever o caixa do próximo trimestre ou simular o custo de uma nova contratação. A lacuna fica invisível até surgir uma decisão que a contabilidade operacional não consegue apoiar — e, nessa altura, a decisão geralmente já está atrasada.
Armadilha dois — contratar um contador esperando contabilidade gerencial. O dono publica uma vaga para "contador" ou "analista contábil", contrata a pessoa mais experiente e presume que a contabilidade gerencial está incluída. Seis meses depois, a contabilidade está impecável e o dono continua sem respostas para perguntas operacionais. O contador não está entregando pouco — está entregando exatamente o que contadores costumam entregar. O dono é que esperava algo que a função não incluía.
Armadilha três — construir contabilidade gerencial sobre uma contabilidade operacional quebrada. É a armadilha oposta. O dono implementa um calendário de pagamentos, um dashboard gerencial, um modelo de projeção — mas a contabilidade de base é frágil. Transações estão sem categoria ou categorizadas de forma errada. Algumas contas não são acompanhadas. As projeções são construídas sobre dados históricos instáveis e geram uma falsa sensação de segurança. Um dashboard gerencial em cima de uma contabilidade ruim é pior do que não ter dashboard nenhum — porque o dono passa a confiar nele.
A solução para as três armadilhas é a mesma: reconhecer que você precisa das duas disciplinas e definir claramente quem faz o quê. Ou um contador assume as duas frentes com um escopo bem definido, o que é raro, mas possível; ou duas funções dividem o trabalho: um contador para conformidade e o dono ou um diretor financeiro terceirizado para gestão. De um jeito ou de outro, as duas precisam existir, ter orçamento e conversar entre si.
Como fazer as duas trabalharem juntas
Contabilidade operacional e contabilidade gerencial são práticas diferentes, mas não são adversárias. Elas funcionam melhor quando são coordenadas de forma explícita.
Um — alinhe um plano de contas único que sirva às duas. A maioria dos planos de contas é montada para a entrega fiscal. Eles têm poucas categorias para serem úteis na gestão: "receita de serviços" vira uma única linha. A solução é desenhar um plano com segmentação suficiente para a gestão — receita por linha de serviço, salários por equipe — e que, ao mesmo tempo, consiga ser consolidado em categorias compatíveis com as exigências fiscais. O contador lança uma vez; os dois relatórios saem corretamente.
Dois — marque um fechamento mensal único que gere as duas entregas. Em vez de rodar a contabilidade operacional em um calendário e a contabilidade gerencial em outro, trate a primeira semana de cada mês como o fechamento conjunto. A entrega contábil alimenta as declarações fiscais ou fica pronta para elas. A entrega gerencial vai para a revisão mensal do dono. Mesmos dados, duas leituras, um processo.
Três — use uma plataforma compartilhada sempre que possível. Planilhas funcionam no primeiro ano. Depois disso, uma plataforma que dê conta das duas frentes — ou que integre bem o software contábil com o software de contabilidade gerencial — é o que torna o fechamento conjunto sustentável. O artigo nº 3 — O que é uma Plataforma de Gestão Financeira → explica diretamente a parte de ferramentas.
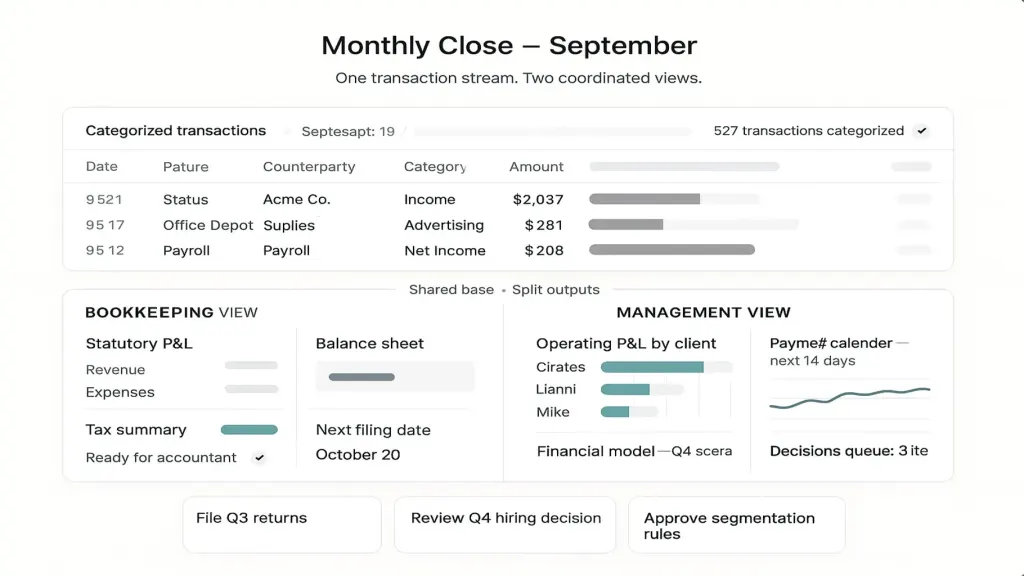
Quando tudo é bem estruturado, a fundadora da história inicial passa a ter resposta para as três perguntas. Lucratividade por cliente, por hora. Projeção futura de caixa. Cenário de mudança de preços. Nenhuma dessas respostas vem apenas da contabilidade operacional — elas vêm da contabilidade gerencial construída sobre uma contabilidade operacional limpa. A contadora continua cuidando da conformidade. A dona, ou sua parceira financeira, cuida das decisões.
📌 Veja a contabilidade operacional e a contabilidade gerencial funcionando juntas em uma única visão — não como dois mundos separados. Agende uma demonstração de 20 minutos do Finmap. Vamos mostrar como um único fluxo de transações gera tanto as entregas legais quanto as entregas gerenciais, e como funciona o fechamento mensal conjunto em uma empresa como a sua. Agendar uma demonstração do Finmap →
Leia também
Base do tema: Contabilidade Gerencial Explicada: o que é e por que os donos de negócio precisam dela
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Meu contador atual consegue fazer os dois?

Às vezes sim, muitas vezes não. São habilidades diferentes. A contabilidade tradicional é um registro detalhado e organizado das informações. A contabilidade gerencial é um trabalho de interpretação para apoiar decisões. Alguns contadores gostam das duas frentes e têm disponibilidade para tocar ambas. Outros preferem — e são melhores — na parte de obrigações fiscais e conformidade. A conversa honesta a ter é: "Além do fechamento mensal e das declarações de impostos, você consegue me entregar um DRE gerencial por cliente e uma projeção de caixa para os próximos 90 dias?" Se a resposta não for clara, provavelmente esse segundo papel precisa existir em algum lugar.
Preciso de um software separado para cada coisa?
Não necessariamente. Algumas plataformas cobrem as duas frentes — cuidam da parte contábil de categorização, acompanhamento de várias contas e relatórios legais, ao mesmo tempo em que geram as visões gerenciais, como DRE operacional, calendário de pagamentos e dashboard de gestão. Planilhas também podem fazer essa ponte em empresas menores. Artigo nº 3 — O que é uma plataforma de gestão financeira → explica como funcionam as plataformas integradas.
A partir de que tamanho de empresa essa diferença importa?
Para a maioria das empresas de serviços: a partir de ₴2 milhões de receita anual ou de três funcionários ou mais, essa diferença começa a pesar em decisões reais. Abaixo disso, o dono muitas vezes consegue compensar mantendo tudo na cabeça. Acima disso, a distância entre ter apenas a contabilidade tradicional e ter contabilidade gerencial aparece nas decisões do mês a mês: contratações, precificação, corte de clientes. Artigo nº 9 — Gestão financeira para pequenas empresas → mostra quando a contabilidade gerencial deixa de ser opcional.
Meu contador diz que faz "relatórios gerenciais". Isso é a mesma coisa que contabilidade gerencial?
Geralmente, só em parte. "Relatórios gerenciais" normalmente significam uma versão mais frequente ou mais segmentada do DRE padrão — útil, mas ainda apenas a Camada 1, a histórica, das três camadas temporais da contabilidade gerencial de verdade. As camadas do presente e do futuro — posição atual de caixa, projeções de 90 dias, cenários para decisão — geralmente exigem trabalho adicional ou outro papel.
E empresas auditadas — elas precisam das duas coisas?
Principalmente elas. Uma auditoria é o uso mais externo da contabilidade tradicional: os auditores validam se os livros foram mantidos conforme as normas. Nada nessa validação responde às perguntas operacionais. Empresas auditadas muitas vezes têm uma contabilidade exemplar e quase nenhuma contabilidade gerencial — e seus donos continuam decidindo no instinto, mesmo com os livros impecáveis.
Por onde começo amanhã?
A ação de maior impacto: marque uma conversa de 60 minutos com seu contador atual. Faça três perguntas operacionais: lucratividade por cliente, caixa futuro e capacidade de contratar. Observe quais perguntas ele consegue responder com os dados atuais, quais exigem um novo trabalho e quais ele considera que não são responsabilidade dele. O que ele não conseguir responder vira o escopo da sua contabilidade gerencial — seja incorporado ao trabalho dele, seja direcionado para outra pessoa.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



