


Πίνακας περιεχομένων
Αρχική
/
Blog
/
Λογιστική Τήρηση Βιβλίων vs Διοικητική Λογιστική: Οι Δύο Διαφορετικές Γλώσσες των Επιχειρηματικών Οικονομικών

231

12 λεπτά

25.06.2026
Λογιστική Τήρηση Βιβλίων vs Διοικητική Λογιστική: Οι Δύο Διαφορετικές Γλώσσες των Επιχειρηματικών Οικονομικών

Sergiy Shuldik
Financial Expert at Finmap
"Έκανα στη λογίστριά μου τρεις ερωτήσεις σε μία συνάντηση. Απάντησε και στις τρεις — με ακρίβεια, ήρεμα, επαγγελματικά. Και καμία από τις απαντήσεις δεν με βοήθησε να αποφασίσω τι να κάνω."
Η ιδρύτρια ενός marketing studio, που θα αναφέρουμε ως το βασικό μας παράδειγμα, έκανε την τριμηνιαία της ανασκόπηση με τη λογίστριά της πέρυσι την άνοιξη. Είχε προετοιμάσει τρεις ερωτήσεις.
Ερώτηση πρώτη: "Από τους έξι πελάτες μας με σταθερή αμοιβή, ποιοι δύο είναι οι πιο κερδοφόροι ανά ώρα εργασίας της ομάδας;"
Η απάντηση της λογίστριας, μετά από κάποιους υπολογισμούς: "Μπορώ να σας δείξω τα έσοδα ανά πελάτη. Δεν καταγράφουμε τις ώρες της ομάδας ανά πελάτη στα βιβλία, οπότε η κερδοφορία ανά ώρα δεν είναι κάτι που μπορώ να παράγω από αυτά τα δεδομένα."
Ερώτηση δεύτερη: "Αν προσλάβουμε έναν ακόμη σχεδιαστή τον Ιούνιο, πώς θα φαίνεται η ταμειακή μας θέση στο τέλος του Q3;"
Η λογίστρια: "Μπορώ να σας δείξω πώς ήταν η ταμειακή θέση στο τέλος του προηγούμενου Q3. Η πρόβλεψη προς τα εμπρός δεν είναι ακριβώς αυτό για το οποίο έχουν φτιαχτεί αυτά τα βιβλία."
Ερώτηση τρίτη: "Πρέπει να αυξήσουμε τη σταθερή μας αμοιβή από ₴35K σε ₴42K;"
Η λογίστρια: "Αυτό είναι επιχειρηματική απόφαση. Μπορώ να σας δείξω ποια ήταν τα περιθώρια κέρδους στην παλιά τιμή, αλλά το ζήτημα της τιμολόγησης είναι δικό σας."
Κάθε απάντηση ήταν ακριβής. Κάθε μία ήταν επαγγελματική. Καμία τους δεν τη βοήθησε να αποφασίσει τι πραγματικά να κάνει.
Αυτό δεν συμβαίνει επειδή η λογίστριά της ήταν κακή. Η λογίστριά της ήταν εξαιρετική στη δουλειά για την οποία είχε προσληφθεί — δηλαδή τη λογιστική τήρηση βιβλίων, όχι τη διοικητική λογιστική. Οι δύο αυτές είναι διαφορετικές πρακτικές, εξυπηρετούν διαφορετικά κοινά, έχουν διαφορετικούς κανόνες, και οι περισσότεροι ιδιοκτήτες τις μπερδεύουν επειδή οι όροι ακούγονται παρόμοιοι και οι εμπλεκόμενοι άνθρωποι συχνά μοιράζονται τον ίδιο τίτλο θέσης.
Αυτό το άρθρο αφορά την πραγματική διαφορά. Γιατί υπάρχουν και οι δύο. Πού σταματά η χρησιμότητα της καθεμίας. Πώς μπερδεύονται οι ιδιοκτήτες από τη σύγχυση αυτή. Και πώς να τις οργανώσετε ώστε να συνεργάζονται — ώστε η επόμενη τριμηνιαία ανασκόπηση να απαντά στις τρεις ερωτήσεις αντί να τις αποφεύγει.
Γιατί Υπάρχει Αυτή η Σύγχυση — Δύο Διαφορετικά Κοινά
Ο απλούστερος τρόπος να κατανοήσετε τη διαφορά είναι να ρωτήσετε: για ποιον προορίζεται η αναφορά;
Η λογιστική τήρηση βιβλίων εξυπηρετεί κατά πρώτο λόγο εξωτερικά κοινά. Η φορολογική αρχή πρέπει να γνωρίζει πόσα κερδίσατε, πόσα ξοδέψατε και πόσο φόρο οφείλετε. Η τράπεζα χρειάζεται να γνωρίζει την οικονομική σας κατάσταση για να σας χορηγήσει πιστωτικό όριο. Ο ελεγκτής (αν έχετε) χρειάζεται να επαληθεύσει ότι όλα καταγράφηκαν σύμφωνα με τα πρότυπα. Αυτά τα κοινά απαιτούν ακρίβεια, συνέπεια και συμμόρφωση με συγκεκριμένους κανόνες. Ο ιδιοκτήτης λαμβάνει τις ίδιες αναφορές ως ευγένεια.
Η διοικητική λογιστική εξυπηρετεί κατά πρώτο λόγο τον ιδιοκτήτη. Ο ιδιοκτήτης χρειάζεται να γνωρίζει ποιοι πελάτες είναι κερδοφόροι, πότε θα υπάρξει ταμειακή πίεση, αν μια νέα πρόσληψη είναι οικονομικά εφικτή, πού να ορίσει τις τιμές. Αυτές οι ερωτήσεις απαιτούν κατάτμηση, πρόβλεψη και ερμηνεία — πράγματα που η φορολογική αρχή ούτε θέλει ούτε χρειάζεται. Ο λογιστής μπορεί επίσης να επωφεληθεί από αυτές τις αναφορές, αλλά ο κύριος χρήστης είναι ο ιδιοκτήτης.
Όταν ένα μόνο άτομο — που συνήθως φέρει τον τίτλο "λογιστής" — παράγει και τα δύο είδη εργασίας, η λογιστική τήρηση βιβλίων γίνεται πάντα πρώτη (επειδή υπάρχουν νομικές προθεσμίες) και η διοικητική λογιστική συχνά παραλείπεται ή γίνεται βιαστικά (επειδή καμία προθεσμία δεν την επιβάλλει). Το αποτέλεσμα είναι ότι οι περισσότερες αναπτυσσόμενες επιχειρήσεις έχουν αυστηρή λογιστική τήρηση βιβλίων και σχεδόν καθόλου διοικητική λογιστική — και ο ιδιοκτήτης δεν το προσέχει, γιατί οι αναφορές της λογιστικής τήρησης βιβλίων μοιάζουν με οικονομική διαφάνεια.
Αυτό το πρόβλημα — η σύγχυση της λογιστικής τήρησης βιβλίων με τη διοικητική λογιστική — είναι ακριβώς το θέμα του βασικού άρθρου αυτής της σειράς: Η Διοικητική Λογιστική Εξηγημένη: Τι Είναι και Γιατί οι Ιδιοκτήτες την Χρειάζονται →
Σύγκριση σε 8 Διαστάσεις, Δίπλα-Δίπλα
Ο καθαρότερος τρόπος να δείτε τη διαφορά είναι να παραθέσετε τις δύο πρακτικές σε οκτώ διαστάσεις.
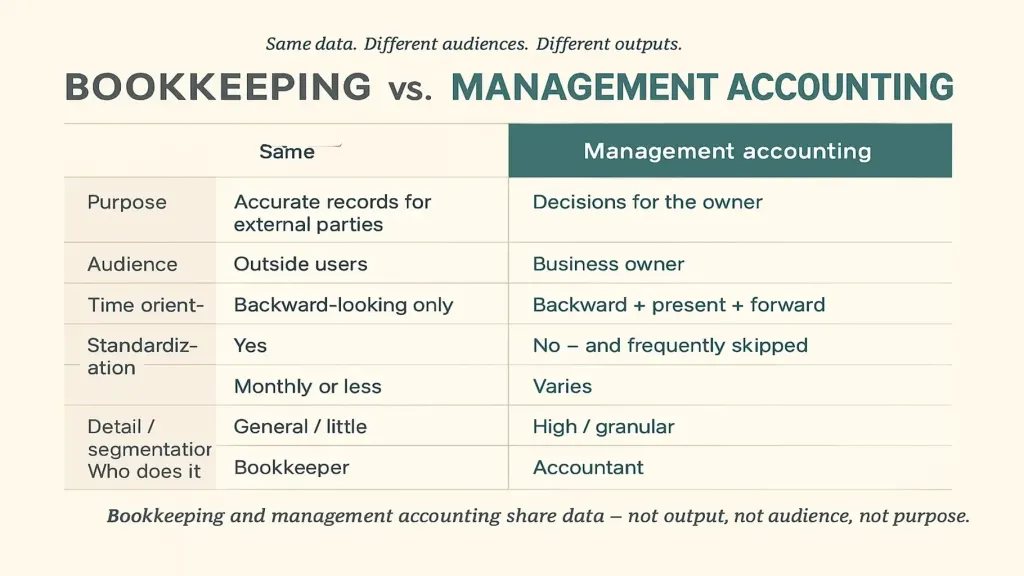
Διάσταση 2 — Κοινό. Λογιστική τήρηση βιβλίων: φορολογική αρχή, τράπεζα, ελεγκτής, κρατικές στατιστικές υπηρεσίες. Ο ιδιοκτήτης τρίτος ή τέταρτος στη σειρά. Διοικητική λογιστική: ο ιδιοκτήτης πρώτος. Ενίοτε ένας CFO, σύμβουλος χρηματοοικονομικών ή διοικητικό συμβούλιο, δεύτεροι.
Διάσταση 3 — Χρονικός προσανατολισμός. Λογιστική τήρηση βιβλίων: αμιγώς αναδρομική. Τι συνέβη την προηγούμενη εβδομάδα, τον προηγούμενο μήνα, το προηγούμενο τρίμηνο. Διοικητική λογιστική: παρελθόν + παρόν + μέλλον. Τι συνέβη, τι συμβαίνει τώρα, τι πρόκειται να συμβεί.
Διάσταση 4 — Απαιτείται από τον νόμο; Λογιστική τήρηση βιβλίων: ναι. Κάθε επιχείρηση πάνω από ένα ελάχιστο μέγεθος πρέπει να τηρεί βιβλία για να υποβάλλει φορολογικές δηλώσεις. Διοικητική λογιστική: όχι. Είναι προαιρετική από νομική άποψη — και συχνά παραλείπεται εξαιτίας αυτού.
Διάσταση 5 — Τυποποίηση. Λογιστική τήρηση βιβλίων: έντονα τυποποιημένη (φορολογικοί κώδικες, λογιστικά πρότυπα, λογιστικό σχέδιο). Ίδια μορφή σε κάθε επιχείρηση παρόμοιου τύπου. Διοικητική λογιστική: προσαρμοσμένη στην επιχείρηση. Μια κατασκευαστική εταιρεία και μια εταιρεία SaaS χρησιμοποιούν εντελώς διαφορετικές δομές διοικητικής λογιστικής.
Διάσταση 6 — Συχνότητα. Λογιστική τήρηση βιβλίων: μηνιαίο κλείσιμο, τριμηνιαίες δηλώσεις, ετήσιες αναφορές — καθορίζονται από εξωτερικές προθεσμίες. Διοικητική λογιστική: καθημερινή ματιά στο ταμείο, εβδομαδιαία ανασκόπηση, μηνιαίο κλείσιμο, τριμηνιαία στρατηγική συνεδρία — καθορίζονται από τους κύκλους λήψης αποφάσεων.
Διάσταση 7 — Επίπεδο λεπτομέρειας / κατάτμησης. Λογιστική τήρηση βιβλίων: συγκεντρωτικά ανά κατηγορία που απαιτείται για φορολογικούς σκοπούς. Τα "Έσοδα" είναι μία γραμμή. Το "Κόστος υπηρεσιών" είναι μία γραμμή. Οι "Μισθοί" είναι μία γραμμή. Διοικητική λογιστική: κατατμημένη ανάλογα με το τι χρειάζεται να αποφασίσει ο ιδιοκτήτης. Έσοδα ανά πελάτη, κόστος ανά έργο, μισθός ανά ρόλο, περιθώριο κέρδους ανά γραμμή υπηρεσιών.
Διάσταση 8 — Ποιος την κάνει. Λογιστική τήρηση βιβλίων: ένας πιστοποιημένος λογιστής ή λογιστικό γραφείο. Ρυθμιζόμενο επάγγελμα στις περισσότερες χώρες. Διοικητική λογιστική: ο ιδιοκτήτης, συχνά με έναν CFO ή εξωτερικό οικονομικό διευθυντή, μερικές φορές με έναν έμπειρο λογιστή που έχει προχωρήσει πέρα από τη βασική του εκπαίδευση. Άρθρο #8 — Εξωτερικός Οικονομικός Διευθυντής: Πότε τον Χρειάζεστε →
Αυτές οι οκτώ διαστάσεις οδηγούν σε ένα παραπλανητικά σημαντικό συμπέρασμα: η λογιστική τήρηση βιβλίων και η διοικητική λογιστική μοιράζονται δεδομένα — αλλά δεν μοιράζονται αποτέλεσμα, κοινό ή σκοπό. Είναι διαφορετικοί κλάδοι που τυχαίνει να αντλούν από την ίδια πηγή.
Πού Τελειώνει η Λογιστική Τήρηση Βιβλίων και Πού Αρχίζει η Διοικητική Λογιστική
Είναι δελεαστικό να χαράξετε μια σαφή γραμμή — η λογιστική τήρηση βιβλίων είναι "το παρελθόν" και η διοικητική λογιστική είναι "το παρόν και το μέλλον." Στην πράξη, το όριο είναι πιο ενδιαφέρον από αυτό.
Το κοινό έδαφος είναι το κατηγοριοποιημένο μητρώο συναλλαγών: κάθε πληρωμή που εισέρχεται και εξέρχεται από την επιχείρηση, συνδεδεμένη με μια ημερομηνία, έναν αντισυμβαλλόμενο και μια κατηγορία. Αυτό παράγει η λογιστική τήρηση βιβλίων και αυτό καταναλώνει η διοικητική λογιστική. Και οι δύο πρακτικές θέλουν αυτά τα δεδομένα καθαρά, πλήρη και ακριβή.
Το όριο εμφανίζεται τη στιγμή που ρωτάτε τι να κάνετε με αυτά.
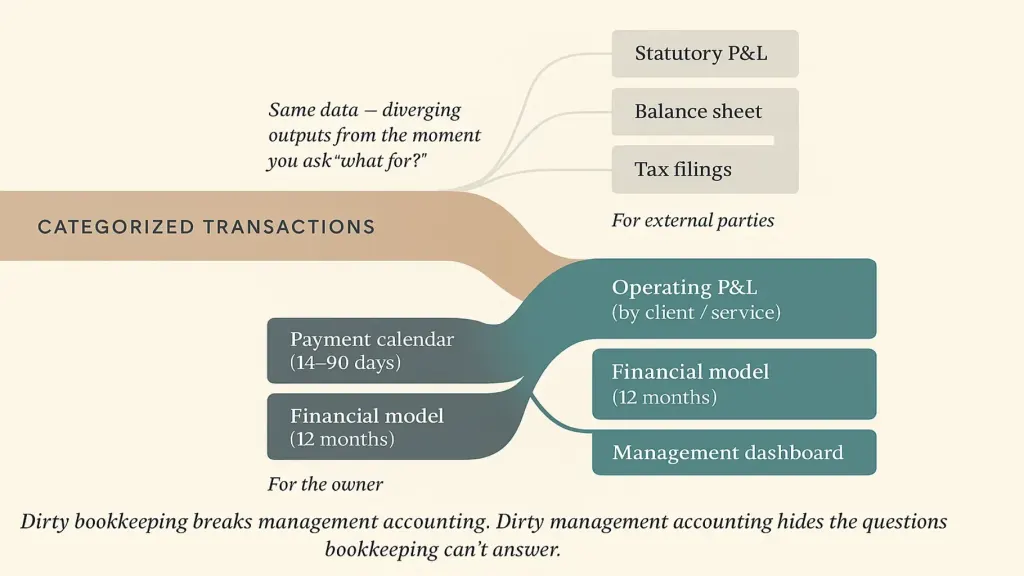
Ο κλάδος της διοικητικής λογιστικής παράγει αυτό που χρειάζεται ο ιδιοκτήτης: λειτουργική κατάσταση αποτελεσμάτων κατατμημένη ανά πελάτη και γραμμή υπηρεσιών, ημερολόγιο πληρωμών, χρηματοοικονομικό μοντέλο, διοικητικό ταμπλό. Άρθρο #4 — Αναφορά P&L: Πώς να τη Διαβάζετε και Γιατί Έχει Σημασία → καλύπτει συγκεκριμένα τη λειτουργική κατάσταση αποτελεσμάτων· το άρθρο #5 — Χρηματοοικονομικό Μοντέλο για Μικρή Επιχείρηση → καλύπτει το μοντέλο.
Και οι δύο κλάδοι χρειάζονται το ρεύμα ανάντη να είναι καθαρό. Η ακάθαρτη λογιστική τήρηση βιβλίων διαλύει τη διοικητική λογιστική — και η ακάθαρτη διοικητική λογιστική κρύβει τις ερωτήσεις που η λογιστική τήρηση βιβλίων δεν μπορεί να απαντήσει.
Τρεις Συνηθισμένες Παγίδες στις οποίες Πέφτουν οι Ιδιοκτήτες
Μετά από δεκάδες συμβουλευτικές κλήσεις με ιδιοκτήτες σχετικά με ακριβώς αυτό το χάσμα, εμφανίζονται ξανά και ξανά οι ίδιες τρεις παγίδες.
Παγίδα πρώτη — η υπόθεση ότι η λογιστική τήρηση βιβλίων αρκεί. Ο ιδιοκτήτης υπογράφει τις μηνιαίες αναφορές, τις αρχειοθετεί, νιώθει ότι έχει τον έλεγχο των οικονομικών. Η λογιστική τήρηση βιβλίων είναι πράγματι ακριβής. Ο ιδιοκτήτης μπορεί να αναφέρει τα έσοδα του προηγούμενου τριμήνου. Μπορεί να παραθέσει τον φορολογικό του λογαριασμό. Δεν μπορεί όμως, όταν ερωτηθεί, να ονομάσει τον πιο κερδοφόρο του πελάτη, να προβλέψει το ταμείο του επόμενου τριμήνου ή να μοντελοποιήσει το κόστος μιας νέας πρόσληψης. Το χάσμα είναι αόρατο μέχρι να φτάσει μια απόφαση που η λογιστική τήρηση βιβλίων δεν μπορεί να υποστηρίξει — και μέχρι τότε η απόφαση είναι συνήθως ήδη καθυστερημένη.
Παγίδα δεύτερη — η πρόσληψη λογιστή με προσδοκία διοικητικής λογιστικής. Ο ιδιοκτήτης δημοσιεύει μια θέση εργασίας για "λογιστή", προσλαμβάνει τον πιο έμπειρο υποψήφιο και υποθέτει ότι η διοικητική λογιστική περιλαμβάνεται. Έξι μήνες αργότερα, τα βιβλία είναι άψογα και ο ιδιοκτήτης ακόμη δεν έχει απαντήσεις σε λειτουργικές ερωτήσεις. Ο λογιστής δεν υποαποδίδει — παράγει ακριβώς αυτό που παράγουν οι λογιστές. Ο ιδιοκτήτης απλώς περίμενε κάτι που ο ρόλος δεν περιλαμβάνει.
Παγίδα τρίτη — η κατασκευή διοικητικής λογιστικής πάνω σε ελαττωματική λογιστική τήρηση βιβλίων. Η αντίθετη παγίδα. Ο ιδιοκτήτης εγκαθιστά ημερολόγιο πληρωμών, διοικητικό ταμπλό, μοντέλο πρόβλεψης — αλλά η υποκείμενη λογιστική τήρηση βιβλίων είναι πρόχειρη. Οι συναλλαγές είναι ακατηγοριοποίητες ή λανθασμένα κατηγοριοποιημένες. Ορισμένοι λογαριασμοί δεν παρακολουθούνται. Οι προβλέψεις χτίζονται πάνω σε ασταθή ιστορικά δεδομένα και παράγουν ψευδή αυτοπεποίθηση. Ένα διοικητικό ταμπλό πάνω σε κακή λογιστική τήρηση βιβλίων είναι χειρότερο από κανένα ταμπλό — γιατί ο ιδιοκτήτης το εμπιστεύεται.
Η λύση και για τις τρεις παγίδες είναι η ίδια: αναγνωρίστε ότι χρειάζεστε και τους δύο κλάδους, και οργανώστε ποιος κάνει τι. Είτε ένας λογιστής αναλαμβάνει και τα δύο με σαφές πεδίο εφαρμογής (σπάνιο, αλλά εφικτό), είτε δύο ρόλοι μοιράζονται τη δουλειά (ένας λογιστής για τη συμμόρφωση, ένας ιδιοκτήτης ή εξωτερικός οικονομικός διευθυντής για τη διοίκηση). Όποια κι αν είναι η επιλογή, και οι δύο πρέπει να υπάρχουν, και οι δύο πρέπει να χρηματοδοτούνται, και οι δύο πρέπει να επικοινωνούν.
Πώς να Οργανώσετε τις Δύο ώστε να Συνεργάζονται
Η λογιστική τήρηση βιβλίων και η διοικητική λογιστική είναι διαφορετικές πρακτικές, αλλά δεν είναι αντίπαλες. Λειτουργούν καλύτερα όταν συντονίζονται ρητά.
Ένα — συμφωνήστε σε ένα ενιαίο λογιστικό σχέδιο που εξυπηρετεί και τα δύο. Τα περισσότερα λογιστικά σχέδια είναι φτιαγμένα για φορολογική υποβολή. Έχουν πολύ λίγες κατηγορίες για να είναι χρήσιμα για τη διοίκηση ("έσοδα υπηρεσιών" είναι μία γραμμή). Η λύση είναι να σχεδιάσετε ένα σχέδιο που έχει αρκετή κατάτμηση για τη διοίκηση (έσοδα ανά γραμμή υπηρεσιών, μισθοί ανά ομάδα) ενώ παράλληλα συγκεντρώνεται σε κατηγορίες συμβατές με τη φορολογία. Ο λογιστής καταχωρεί μία φορά· και οι δύο αναφορές βγαίνουν καθαρές.
Δύο — προγραμματίστε ένα ενιαίο μηνιαίο κλείσιμο που παράγει και τα δύο αποτελέσματα. Αντί να τρέχετε τη λογιστική τήρηση βιβλίων σε ένα χρονοδιάγραμμα και τη διοικητική λογιστική σε άλλο, αντιμετωπίστε την πρώτη εβδομάδα κάθε μήνα ως το κοινό κλείσιμο. Το αποτέλεσμα της λογιστικής τήρησης βιβλίων πηγαίνει στις φορολογικές δηλώσεις (ή τις προετοιμάζει). Το διοικητικό αποτέλεσμα πηγαίνει στη μηνιαία ανασκόπηση του ιδιοκτήτη. Ίδια δεδομένα, δύο όψεις, μία διαδικασία.
Τρία — εγκαταστήστε, όπου γίνεται, μία κοινή πλατφόρμα. Τα υπολογιστικά φύλλα λειτουργούν για τον πρώτο χρόνο. Μετά από αυτό, μια πλατφόρμα που καλύπτει και τα δύο (ή ενσωματώνεται καθαρά ανάμεσα σε λογισμικό λογιστικής τήρησης βιβλίων και λογισμικό διοικητικής λογιστικής) είναι αυτό που κάνει το κοινό κλείσιμο βιώσιμο. Άρθρο #3 — Τι Είναι μια Πλατφόρμα Χρηματοοικονομικής Διαχείρισης → καλύπτει απευθείας την τεχνολογική πλευρά αυτού.
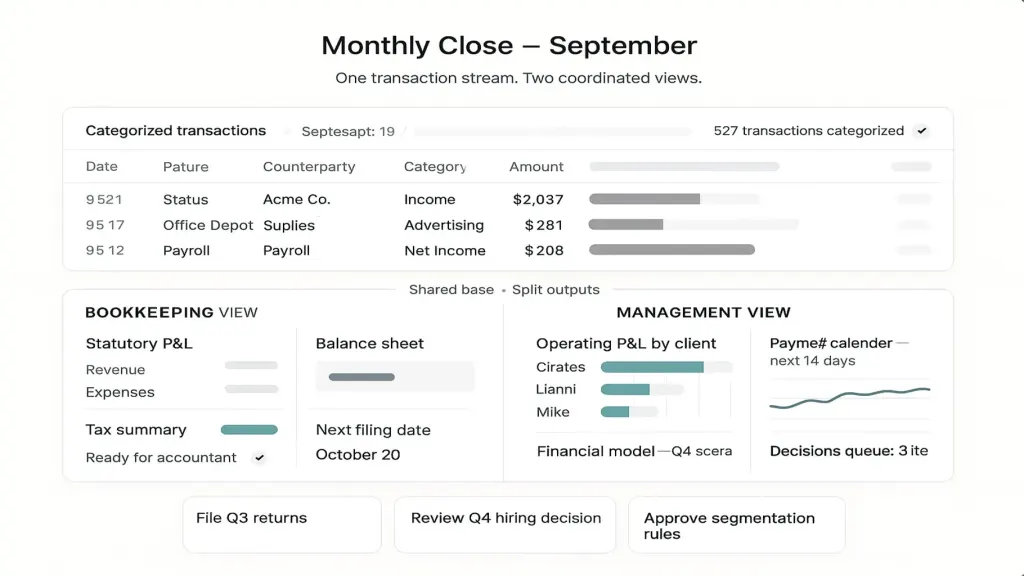
Όταν οργανωθεί σωστά, η ιδρύτρια από την αρχική ιστορία τώρα λαμβάνει απαντήσεις και στις τρεις ερωτήσεις της. Κερδοφορία ανά πελάτη, ανά ώρα. Πρόβλεψη ταμειακής ροής προς τα εμπρός. Σενάριο αλλαγής τιμολόγησης. Καμία από αυτές τις απαντήσεις δεν προέρχεται μόνο από τη λογιστική τήρηση βιβλίων — προέρχονται από τη διοικητική λογιστική, χτισμένη πάνω σε καθαρή λογιστική τήρηση βιβλίων. Ο λογιστής εξακολουθεί να χειρίζεται τη συμμόρφωση. Ο ιδιοκτήτης (ή ο οικονομικός της σύμβουλος) χειρίζεται τις αποφάσεις.
📌 Δείτε τη λογιστική τήρηση βιβλίων και τη διοικητική λογιστική να συνεργάζονται σε μία μόνο οθόνη — όχι ως δύο ξεχωριστούς κόσμους. Κλείστε μια επίδειξη 20 λεπτών με το Finmap. Θα σας δείξουμε πώς μία ενιαία ροή συναλλαγών παράγει και θεσμοθετημένα και διοικητικά αποτελέσματα, και πώς λειτουργεί το κοινό μηνιαίο κλείσιμο για μια επιχείρηση σαν τη δική σας. [Κλείστε επίδειξη Finmap →]
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές Ερωτήσεις
Μπορεί ο σημερινός μου λογιστής να κάνει και τα δύο;

Μερικές φορές ναι, συχνά όχι. Οι δεξιότητες είναι διαφορετικές. Η λογιστική τήρηση βιβλίων είναι εργασία καταγραφής προσανατολισμένη στη λεπτομέρεια. Η διοικητική λογιστική είναι ερμηνευτική εργασία υποστήριξης αποφάσεων. Κάποιοι λογιστές απολαμβάνουν και τα δύο και έχουν τον χρόνο για αμφότερα. Άλλοι προτιμούν (και είναι καλύτεροι) μόνο στην πλευρά της συμμόρφωσης. Η ειλικρινής συζήτηση που πρέπει να γίνει: "Πέρα από το μηνιαίο κλείσιμο και τις φορολογικές δηλώσεις, μπορείτε να μου παράγετε μια λειτουργική κατάσταση αποτελεσμάτων κατατμημένη ανά πελάτη και μια πρόβλεψη ταμειακής ροής 90 ημερών;" Αν η απάντηση είναι αβέβαιη, ο δεύτερος ρόλος μάλλον πρέπει να υπάρχει κάπου.
Χρειάζομαι ξεχωριστό λογισμικό για κάθε μία;
Όχι απαραίτητα. Ορισμένες πλατφόρμες καλύπτουν και τις δύο — χειρίζονται την πλευρά της λογιστικής τήρησης βιβλίων (κατηγοριοποίηση, παρακολούθηση πολλαπλών λογαριασμών, θεσμοθετημένη αναφορά), ενώ παράλληλα παράγουν και τις διοικητικές όψεις (λειτουργική κατάσταση αποτελεσμάτων, ημερολόγιο πληρωμών, διοικητικό ταμπλό). Τα υπολογιστικά φύλλα μπορούν επίσης να γεφυρώσουν και τα δύο για μικρότερες επιχειρήσεις. Άρθρο #3 — Τι Είναι μια Πλατφόρμα Χρηματοοικονομικής Διαχείρισης → εξηγεί πώς λειτουργούν οι ενοποιημένες πλατφόρμες.
Σε ποιο μέγεθος επιχείρησης αρχίζει να έχει σημασία η διάκριση;
Για τις περισσότερες επιχειρήσεις υπηρεσιών: από ₴2 εκατομμύρια ετήσια έσοδα ή τρεις-και-άνω εργαζομένους, η διάκριση αρχίζει να κοστίζει πραγματικές αποφάσεις. Κάτω από αυτό, ο ιδιοκτήτης συχνά μπορεί να κρατά αρκετά στο μυαλό του για να αντισταθμίσει. Πάνω από αυτό, το χάσμα ανάμεσα σε μόνο λογιστική τήρηση βιβλίων και διοικητική λογιστική γίνεται ορατό στις μηνιαίες αποφάσεις: προσλήψεις, τιμολόγηση, περικοπές πελατών. Άρθρο #9 — Χρηματοοικονομική Διαχείριση για Μικρή Επιχείρηση → καλύπτει πότε η διοικητική λογιστική γίνεται απαραίτητη.
Ο λογιστής μου λέει ότι κάνει "διοικητική αναφορά." Είναι το ίδιο με τη διοικητική λογιστική;
Συχνά εν μέρει. Η "διοικητική αναφορά" συνήθως σημαίνει μια πιο συχνή ή πιο κατατμημένη εκδοχή της τυπικής κατάστασης αποτελεσμάτων — χρήσιμη, αλλά μόνο το Επίπεδο 1 (ιστορικό) από τα τρία χρονικά επίπεδα της πραγματικής διοικητικής λογιστικής. Τα επίπεδα του παρόντος και του μέλλοντος (τρέχουσα ταμειακή θέση, προβλέψεις 90 ημερών, σενάρια αποφάσεων) συνήθως απαιτούν επιπλέον εργασία ή διαφορετικό ρόλο.
Τι γίνεται με τις επιχειρήσεις που ελέγχονται — χρειάζονται και τα δύο;
Ειδικά αυτές οι επιχειρήσεις. Ένας έλεγχος είναι η πιο εξωτερική μορφή χρήσης της λογιστικής τήρησης βιβλίων — οι ελεγκτές επαληθεύουν ότι τα βιβλία τηρήθηκαν σύμφωνα με τα πρότυπα. Καμία από αυτή την επαλήθευση δεν απαντά σε λειτουργικές ερωτήσεις. Οι ελεγχόμενες επιχειρήσεις συχνά έχουν υποδειγματική λογιστική τήρηση βιβλίων και σχεδόν μηδενική διοικητική λογιστική — και οι ιδιοκτήτες τους λειτουργούν με ένστικτο παρότι τα βιβλία τους είναι άψογα.
Από πού ξεκινάω αύριο;
Η ενέργεια με τη μεγαλύτερη μόχλευση: προγραμματίστε μια συζήτηση 60 λεπτών με τον σημερινό σας λογιστή. Κάντε τρεις λειτουργικές ερωτήσεις (κερδοφορία ανά πελάτη, ταμειακή θέση προς τα εμπρός, οικονομική δυνατότητα πρόσληψης). Ακούστε ποιες ερωτήσεις μπορούν να απαντηθούν από τα τρέχοντα δεδομένα, ποιες απαιτούν νέα εργασία και ποιες θεωρούν ότι δεν είναι δική τους δουλειά. Ό,τι δεν μπορούν να απαντήσουν γίνεται το πεδίο της δικής σας διοικητικής λογιστικής — είτε προστίθεται στη δουλειά τους, είτε ανατίθεται αλλού.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



