


Inhoudsopgave

244

12 min

25.06.2026
Boekhouding vs. managementboekhouding: de twee verschillende talen van bedrijfsfinanciën

Sergiy Shuldik
Financial Expert at Finmap
"Ik stelde mijn boekhouder drie vragen in één overleg. Ze beantwoordde alle drie — accuraat, kalm, professioneel. En geen van de antwoorden hielp me beslissen wat ik moest doen."
Een oprichtster van een marketingstudio — we noemen haar ons ankerpersonage — hield afgelopen voorjaar haar kwartaalreview met haar boekhouder. Ze had drie vragen voorbereid.
Vraag één: "Van onze zes retainerklanten, welke twee zijn het meest winstgevend per uur teamtijd?"
Het antwoord van de boekhouder, na wat rekenwerk: "Ik kan je de omzet per klant laten zien. We houden teamuren niet per klant bij in de boekhouding, dus winstgevendheid per uur kan ik niet uit deze gegevens halen."
Vraag twee: "Als we in juni nog een designer aannemen, hoe ziet onze kaspositie er dan eind Q3 uit?"
De boekhouder: "Ik kan je laten zien hoe de kaspositie er eind vorig Q3 uitzag. Vooruit projecteren is eigenlijk niet waar deze boekhouding voor is gebouwd."
Vraag drie: "Moeten we ons retainertarief verhogen van ₴35K naar ₴42K?"
De boekhouder: "Dat is een bedrijfsbeslissing. Ik kan je laten zien wat onze marges waren bij het oude tarief, maar de prijsvraag is aan jou."
Elk antwoord was accuraat. Elk was professioneel. Geen enkel hielp haar beslissen wat ze daadwerkelijk moest doen.
Dat komt niet doordat haar boekhouder slecht was. Haar boekhouder was uitstekend in het werk waarvoor ze was ingehuurd — namelijk boekhouding, niet managementboekhouding. Dit zijn twee verschillende disciplines, met verschillende doelgroepen en verschillende regels, en de meeste eigenaren verwarren ze omdat de woorden op elkaar lijken en de betrokken mensen vaak dezelfde titel dragen.
Dit artikel gaat over het werkelijke verschil. Waarom beide bestaan. Waar elk ophoudt nuttig te zijn. Hoe eigenaren struikelen over de verwarring. En hoe je beide zo inricht dat ze samenwerken — zodat de volgende kwartaalreview de drie vragen beantwoordt in plaats van ze te ontwijken.
Waarom deze verwarring bestaat — twee verschillende doelgroepen
De eenvoudigste manier om het verschil te begrijpen, is door te vragen: voor wie is de rapportage bedoeld?
Boekhouding dient in de eerste plaats externe partijen. De belastingdienst moet weten hoeveel je hebt verdiend, hoeveel je hebt uitgegeven en hoeveel belasting je verschuldigd bent. De bank moet je financiële gezondheid kennen om een kredietlijn te verlenen. De accountant (als je die hebt) moet verifiëren dat alles volgens de normen is vastgelegd. Deze doelgroepen eisen nauwkeurigheid, consistentie en naleving van specifieke regels. De eigenaar krijgt dezelfde rapporten als beleefdheid.
Managementboekhouding dient in de eerste plaats de eigenaar. De eigenaar moet weten welke klanten winstgevend zijn, wanneer de kas krap wordt, of een nieuwe aanwerving betaalbaar is, waar de prijzen moeten liggen. Deze vragen vereisen segmentatie, prognoses en interpretatie — dingen die de belastingdienst niet wil en niet nodig heeft. De boekhouder kan ook baat hebben bij deze rapporten, maar de eigenaar is de primaire gebruiker.
Wanneer één persoon — meestal met de titel "boekhouder" — beide soorten werk uitvoert, wordt de boekhouding altijd eerst gedaan (omdat er wettelijke deadlines bestaan) en de managementboekhouding vaak overgeslagen of haastig gedaan (omdat geen deadline haar afdwingt). Het resultaat is dat de meeste groeiende bedrijven een rigoureuze boekhouding hebben en vrijwel geen managementboekhouding — en de eigenaar merkt dit niet op, omdat de boekhoudrapporten eruitzien als financieel inzicht.
Dit probleem — boekhouding verward met managementboekhouding — is precies waar het ankerartikel van deze reeks over gaat: Managementboekhouding uitgelegd: wat het is en waarom eigenaren het nodig hebben →
De vergelijking op 8 dimensies naast elkaar
De duidelijkste manier om het verschil te zien, is beide praktijken naast elkaar te zetten op acht dimensies.
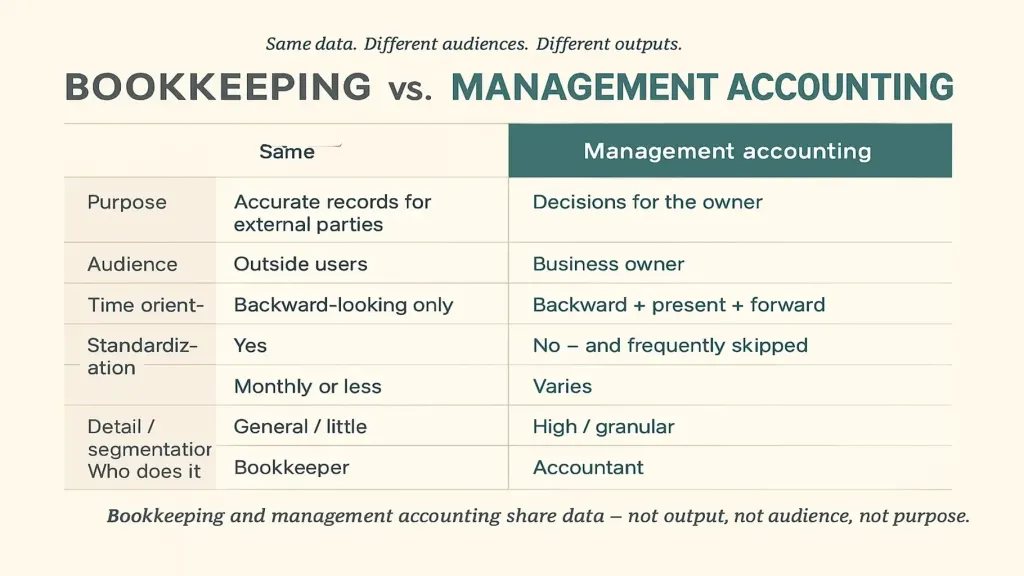
Dimensie 2 — Doelgroep. Boekhouding: belastingdienst, bank, accountant, overheidsstatistieken. De eigenaar staat op de derde of vierde plaats. Managementboekhouding: de eigenaar eerst. Soms een CFO, financieel adviseur of raad van bestuur als tweede.
Dimensie 3 — Tijdsoriëntatie. Boekhouding: puur terugkijkend. Wat er vorige week, vorige maand, vorig kwartaal is gebeurd. Managementboekhouding: terugkijkend + heden + vooruitkijkend. Wat er is gebeurd, wat er gebeurt, wat er staat te gebeuren.
Dimensie 4 — Wettelijk verplicht? Boekhouding: ja. Elk bedrijf boven een minimale omvang moet een boekhouding voeren om belastingaangifte te doen. Managementboekhouding: nee. Wettelijk gezien optioneel — en daardoor vaak overgeslagen.
Dimensie 5 — Standaardisatie. Boekhouding: sterk gestandaardiseerd (belastingcodes, boekhoudnormen, rekeningschema). Dezelfde vorm bij elk bedrijf van hetzelfde type. Managementboekhouding: op maat van het bedrijf. Een bouwbedrijf en een SaaS-bedrijf gebruiken volledig andere managementboekhoudstructuren.
Dimensie 6 — Frequentie. Boekhouding: maandafsluiting, kwartaalaangiften, jaarverslagen — gestuurd door externe deadlines. Managementboekhouding: dagelijkse blik op de kas, wekelijkse review, maandafsluiting, strategische kwartaalsessie — gestuurd door beslissingscycli.
Dimensie 7 — Detailniveau/segmentatie. Boekhouding: geaggregeerd per categorie zoals vereist voor belastingdoeleinden. "Omzet" is één regel. "Kostprijs van diensten" is één regel. "Salarissen" is één regel. Managementboekhouding: gesegmenteerd naar wat de eigenaar nodig heeft om te beslissen. Omzet per klant, kosten per project, salaris per functie, marge per dienstlijn.
Dimensie 8 — Wie het doet. Boekhouding: een gekwalificeerde boekhouder of boekhoudkantoor. Een gereguleerd beroep in de meeste landen. Managementboekhouding: de eigenaar, vaak samen met een CFO of externe financieel directeur, soms met een ervaren boekhouder die verder is gegaan dan zijn kernopleiding. Artikel #8 — Uitbestede financieel directeur: wanneer heb je er een nodig →
Deze acht dimensies leiden samen tot een misleidend belangrijke conclusie: boekhouding en managementboekhouding delen data — maar niet hun output, doelgroep of doel. Het zijn verschillende disciplines die toevallig dezelfde bron gebruiken.
Waar boekhouding eindigt en managementboekhouding begint
Het is verleidelijk om een harde grens te trekken — boekhouding is "het verleden" en managementboekhouding is "het heden en de toekomst." In de praktijk is de grens interessanter dan dat.
Het gedeelde terrein is de gecategoriseerde transactieregistratie: elke betaling van en naar het bedrijf, gekoppeld aan een datum, een tegenpartij en een categorie. Dit is wat boekhouding oplevert en wat managementboekhouding verbruikt. Beide praktijken willen deze gegevens schoon, compleet en accuraat.
De grens verschijnt zodra je vraagt wat je ermee doet.
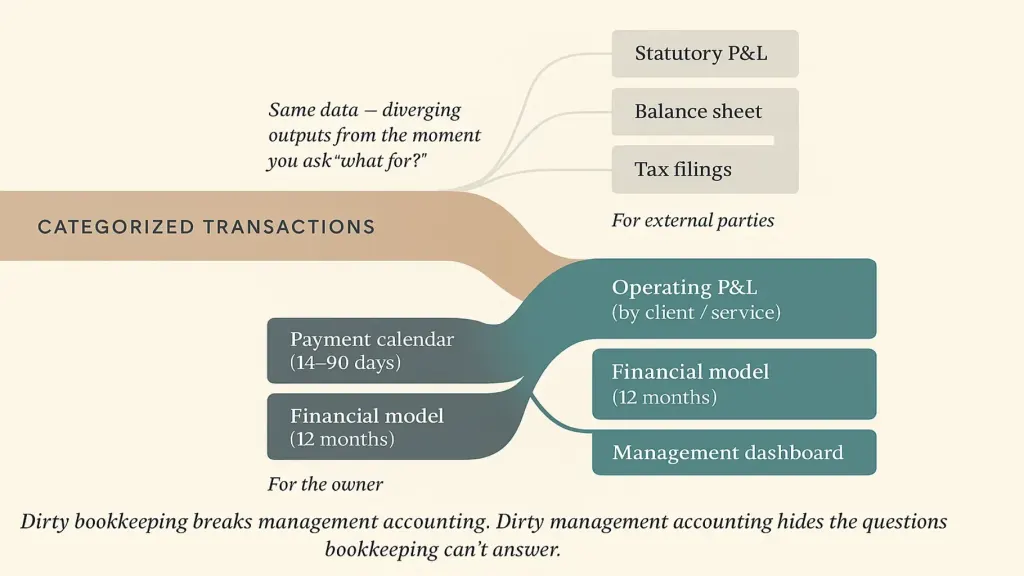
De managementboekhoudtak levert wat de eigenaar nodig heeft: operationele winst-en-verliesrekening gesegmenteerd per klant en dienstlijn, betalingskalender, financieel model, managementdashboard. Artikel #4 — Winst-en-verliesrapport: hoe lees je het en waarom is het belangrijk → behandelt specifiek de operationele winst-en-verliesrekening; artikel #5 — Financieel model voor een klein bedrijf → behandelt het model.
Beide takken hebben een schone rivier stroomopwaarts nodig. Slordige boekhouding breekt managementboekhouding — en slordige managementboekhouding verbergt de vragen die boekhouding niet kan beantwoorden.
Drie veelvoorkomende valkuilen waar eigenaren in trappen
Na tientallen adviesgesprekken met eigenaren over precies dit gat, komen steeds dezelfde drie valkuilen terug.
Valkuil één — aannemen dat boekhouding genoeg is. De eigenaar ondertekent de maandrapporten, archiveert ze, voelt zich in controle over de financiën. De boekhouding is oprecht accuraat. De eigenaar kan de omzet van vorig kwartaal noemen. Ze kunnen hun belastingaanslag citeren. Ze kunnen, wanneer gevraagd, niet hun meest winstgevende klant noemen, de kas van volgend kwartaal voorspellen, of de kosten van een nieuwe aanwerving modelleren. Het gat is onzichtbaar tot er een beslissing komt die de boekhouding niet kan ondersteunen — en dan is die beslissing meestal al te laat.
Valkuil twee — een boekhouder aannemen en managementboekhouding verwachten. De eigenaar plaatst een vacature voor "boekhouder" of "accountant," neemt de meest ervaren kandidaat aan en gaat ervan uit dat managementboekhouding erbij inbegrepen is. Zes maanden later is de boekhouding onberispelijk en heeft de eigenaar nog steeds geen antwoorden op operationele vragen. De boekhouder presteert niet ondermaats — die levert precies wat boekhouders leveren. De eigenaar verwachtte gewoon iets dat niet bij de rol hoort.
Valkuil drie — managementboekhouding bouwen op kapotte boekhouding. De omgekeerde valkuil. De eigenaar installeert een betalingskalender, een managementdashboard, een prognosemodel — maar de onderliggende boekhouding is rommelig. Transacties zijn niet of verkeerd gecategoriseerd. Sommige rekeningen worden niet bijgehouden. De prognoses zijn gebouwd op wankele historische data en wekken vals vertrouwen. Een managementdashboard bovenop slechte boekhouding is erger dan geen dashboard — omdat de eigenaar het vertrouwt.
De oplossing voor alle drie valkuilen is hetzelfde: erken dat je beide disciplines nodig hebt, en bepaal wie wat doet. Ofwel neemt één boekhouder beide op zich met een duidelijke scope (zeldzaam, maar mogelijk), ofwel splitsen twee rollen het werk (een boekhouder voor compliance, een eigenaar of externe financieel directeur voor management). Hoe dan ook, beide moeten bestaan, beide moeten gefinancierd worden, beide moeten communiceren.
Hoe je beide zo inricht dat ze samenwerken
Boekhouding en managementboekhouding zijn verschillende praktijken, maar geen tegenstanders. Ze werken het best wanneer ze expliciet op elkaar zijn afgestemd.
Eén — spreek een uniform rekeningschema af dat beide dient. De meeste rekeningschema's zijn gebouwd voor belastingaangifte. Ze hebben te weinig categorieën om nuttig te zijn voor management ("dienstenomzet" is één regel). De oplossing is een schema te ontwerpen met voldoende segmentatie voor management (omzet per dienstlijn, salarissen per team) dat toch optelt tot belastingconforme categorieën. De boekhouder voert eenmalig in; beide rapporten komen er netjes uit.
Twee — plan één maandafsluiting die beide outputs levert. In plaats van boekhouding op de ene tijdlijn en managementboekhouding op een andere te laten lopen, behandel je de eerste week van elke maand als de gezamenlijke afsluiting. De boekhoudoutput gaat naar de belastingaangiften (of houdt ze klaar). De managementoutput gaat naar de maandelijkse review van de eigenaar. Dezelfde data, twee weergaven, één proces.
Drie — installeer waar mogelijk één gedeeld platform. Spreadsheets werken voor het eerste jaar. Daarna is een platform dat beide afhandelt (of dat naadloos integreert tussen boekhoudsoftware en managementboekhoudsoftware) wat de gezamenlijke afsluiting duurzaam maakt. Artikel #3 — Wat een financieel managementplatform is → behandelt direct de tooling hierachter.
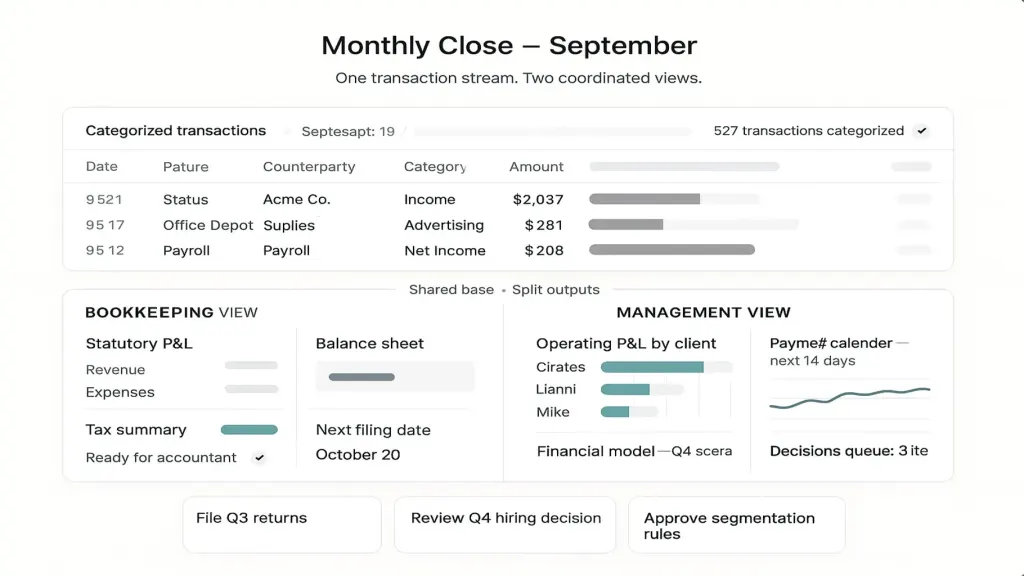
Goed ingericht, krijgt de oprichtster uit het openingsverhaal nu antwoord op al haar drie vragen. Winstgevendheid per klant, per uur. Vooruitkijkende kasprojectie. Scenario voor prijswijziging. Geen van die antwoorden komt alleen uit de boekhouding — ze komen uit managementboekhouding die bovenop schone boekhouding is gebouwd. De boekhouder handelt nog steeds de compliance af. De eigenaar (of haar financiële partner) handelt de beslissingen af.
📌 Zie boekhouding en managementboekhouding samenwerken in één overzicht — niet als twee afzonderlijke werelden. Boek een Finmap-demo van 20 minuten. We laten je zien hoe één transactiestroom zowel statutaire als managementoutput levert, en hoe de gezamenlijke maandafsluiting werkt voor een bedrijf zoals het jouwe. [Boek een Finmap-demo →]
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Kan mijn huidige boekhouder beide doen?

Soms wel, vaak niet. De vaardigheden verschillen. Boekhouding is detailgericht vastleggen. Managementboekhouding is interpretatief werk ter ondersteuning van beslissingen. Sommige boekhouders houden van beide en hebben de capaciteit voor beide. Anderen geven de voorkeur aan (en zijn beter in) alleen de compliancekant. Het eerlijke gesprek om te voeren: "Kun je me, naast de maandafsluiting en belastingaangiften, een operationele winst-en-verliesrekening gesegmenteerd per klant en een 90-daagse kasprognose leveren?" Als het antwoord onzeker is, moet de tweede rol waarschijnlijk ergens bestaan.
Heb ik voor elk aparte software nodig?
Niet per se. Sommige platforms dekken beide — ze verzorgen de boekhoudkant van categorisatie, meerdere-rekeningen-tracking en statutaire rapportage, terwijl ze ook de managementweergaven leveren (operationele winst-en-verliesrekening, betalingskalender, managementdashboard). Spreadsheets kunnen voor kleinere bedrijven ook beide overbruggen. Artikel #3 — Wat een financieel managementplatform is → legt uit hoe geïntegreerde platforms werken.
Bij welke bedrijfsgrootte gaat het verschil ertoe doen?
Voor de meeste dienstverlenende bedrijven: vanaf ₴2 miljoen jaaromzet of drie of meer werknemers begint het verschil echte beslissingen te kosten. Daaronder kan de eigenaar vaak genoeg in het hoofd houden om te compenseren. Daarboven wordt het gat tussen alleen boekhouding en managementboekhouding zichtbaar in maandelijkse beslissingen: aanwervingen, prijzen, klantreducties. Artikel #9 — Financieel management voor een klein bedrijf → behandelt wanneer managementboekhouding een must-have wordt.
Mijn boekhouder zegt dat hij "managementrapportage doet." Is dat hetzelfde als managementboekhouding?
Vaak gedeeltelijk. "Managementrapportage" betekent meestal een frequentere of meer gesegmenteerde versie van de standaard winst-en-verliesrekening — nuttig, maar slechts Laag 1 (historisch) van de drie tijdslagen van echte managementboekhouding. De huidige en toekomstige lagen (huidige kaspositie, 90-daagse projecties, beslissingsscenario's) vereisen meestal extra werk of een andere rol.
En bedrijven die worden gecontroleerd — hebben die beide nodig?
Juist die bedrijven. Een audit is de meest externe vorm van boekhoudgebruik — auditors valideren dat de boeken volgens de normen zijn gevoerd. Niets van die validatie beantwoordt operationele vragen. Gecontroleerde bedrijven hebben vaak een voorbeeldige boekhouding en vrijwel geen managementboekhouding — en hun eigenaren opereren op instinct, ondanks onberispelijke boeken.
Waar begin ik morgen?
De ene actie met de meeste impact: plan een gesprek van 60 minuten met je huidige boekhouder. Stel drie operationele vragen (winstgevendheid per klant, kas vooruitkijkend, betaalbaarheid van een aanwerving). Luister naar welke vragen ze uit de huidige data kunnen beantwoorden, welke nieuw werk vereisen, en welke ze niet als hun taak beschouwen. Wat ze niet kunnen beantwoorden, wordt jouw managementboekhoudscope — ofwel toegevoegd aan hun werk, ofwel elders toegewezen.
Nog vragen?
We beantwoorden ze graag.


Finmap support



