


Inhaltsverzeichnis
Startseite
/
Blog
/
Buchhaltung vs. Betriebsbuchhaltung: Die zwei unterschiedlichen Sprachen der Unternehmensfinanzen

209

12 Min.

25.06.2026
Buchhaltung vs. Betriebsbuchhaltung: Die zwei unterschiedlichen Sprachen der Unternehmensfinanzen

Sergiy Shuldik
Financial Expert at Finmap
"Ich habe meiner Buchhalterin in einem Meeting drei Fragen gestellt. Sie hat alle drei beantwortet — genau, ruhig, professionell. Und keine der Antworten hat mir geholfen zu entscheiden, was zu tun ist."
Eine Gründerin einer Marketing-Agentur, die wir hier als unsere Ankerfigur bezeichnen, führte letzten Frühling ihr Quartalsgespräch mit ihrer Buchhalterin. Sie hatte drei Fragen vorbereitet.
Frage eins: "Von unseren sechs Retainer-Kunden — welche zwei sind pro Teamstunde am profitabelsten?"
Die Antwort der Buchhalterin, nach einigen Berechnungen: "Ich kann Ihnen den Umsatz pro Kunde zeigen. Wir erfassen die Teamstunden pro Kunde nicht in den Büchern, daher lässt sich die Profitabilität pro Stunde aus diesen Daten nicht ableiten."
Frage zwei: "Wenn wir im Juni eine weitere Designerin einstellen, wie sieht unser Kassenbestand am Ende von Q3 aus?"
Die Buchhalterin: "Ich kann Ihnen zeigen, wie der Kassenbestand Ende letzten Q3 aussah. Für eine Vorwärtsprojektion sind diese Bücher eigentlich nicht gemacht."
Frage drei: "Sollten wir unseren Retainer-Satz von ₴35.000 auf ₴42.000 anheben?"
Die Buchhalterin: "Das ist eine unternehmerische Entscheidung. Ich kann Ihnen zeigen, wie unsere Margen beim alten Satz waren, aber die Preisfrage liegt bei Ihnen."
Jede Antwort war korrekt. Jede war professionell. Keine davon half ihr zu entscheiden, was tatsächlich zu tun war.
Das liegt nicht daran, dass ihre Buchhalterin schlecht war. Ihre Buchhalterin war exzellent in der Arbeit, für die sie eingestellt wurde — nämlich Buchhaltung, nicht Betriebsbuchhaltung. Beides sind unterschiedliche Disziplinen, die unterschiedliche Zielgruppen bedienen, mit unterschiedlichen Regeln, und die meisten Inhaber verwechseln sie, weil die Begriffe ähnlich klingen und die beteiligten Personen oft dieselben Titel tragen.
Dieser Artikel handelt vom tatsächlichen Unterschied. Warum beide existieren. Wo jede an ihre Grenzen stößt. Wie Inhaber durch diese Verwechslung ins Stolpern geraten. Und wie man beide so aufstellt, dass sie zusammenarbeiten — damit das nächste Quartalsgespräch die drei Fragen beantwortet, statt ihnen auszuweichen.
Warum diese Verwechslung existiert — zwei unterschiedliche Zielgruppen
Der einfachste Weg, den Unterschied zu verstehen, ist die Frage: Für wen ist der Bericht?
Die Buchhaltung bedient zuerst externe Zielgruppen. Das Finanzamt muss wissen, wie viel Sie verdient haben, wie viel Sie ausgegeben haben und wie viel Steuern Sie schulden. Die Bank muss Ihre finanzielle Gesundheit kennen, um eine Kreditlinie einzuräumen. Der Wirtschaftsprüfer (falls vorhanden) muss verifizieren, dass alles nach Standards erfasst wurde. Diese Zielgruppen verlangen Genauigkeit, Konsistenz und Einhaltung bestimmter Regeln. Der Inhaber erhält dieselben Berichte quasi als Höflichkeit.
Die Betriebsbuchhaltung bedient zuerst den Inhaber. Der Inhaber muss wissen, welche Kunden profitabel sind, wann die Liquidität knapp wird, ob eine Neueinstellung leistbar ist, wo die Preise anzusetzen sind. Diese Fragen erfordern Segmentierung, Prognose und Interpretation — Dinge, die das Finanzamt weder will noch braucht. Auch der Buchhalter kann von diesen Berichten profitieren, aber der Inhaber ist der primäre Nutzer.
Wenn eine einzelne Person — meist mit dem Titel "Buchhalter" — beide Arten von Arbeit erledigt, wird die Buchhaltung immer zuerst gemacht (weil gesetzliche Fristen existieren), und die Betriebsbuchhaltung wird oft übersprungen oder schnell abgehandelt (weil keine Frist dazu zwingt). Das Ergebnis: Die meisten wachsenden Unternehmen haben eine akribische Buchhaltung und nahezu keine Betriebsbuchhaltung — und der Inhaber bemerkt es nicht, weil die Buchhaltungsberichte wie finanzielle Transparenz aussehen.
Genau dieses Problem — Buchhaltung mit Betriebsbuchhaltung zu verwechseln — behandelt der Ankerartikel dieser Serie: Betriebsbuchhaltung erklärt: Was sie ist und warum Inhaber sie brauchen →
Der Vergleich in 8 Dimensionen
Der klarste Weg, den Unterschied zu sehen, ist beide Praktiken entlang von acht Dimensionen gegenüberzustellen.
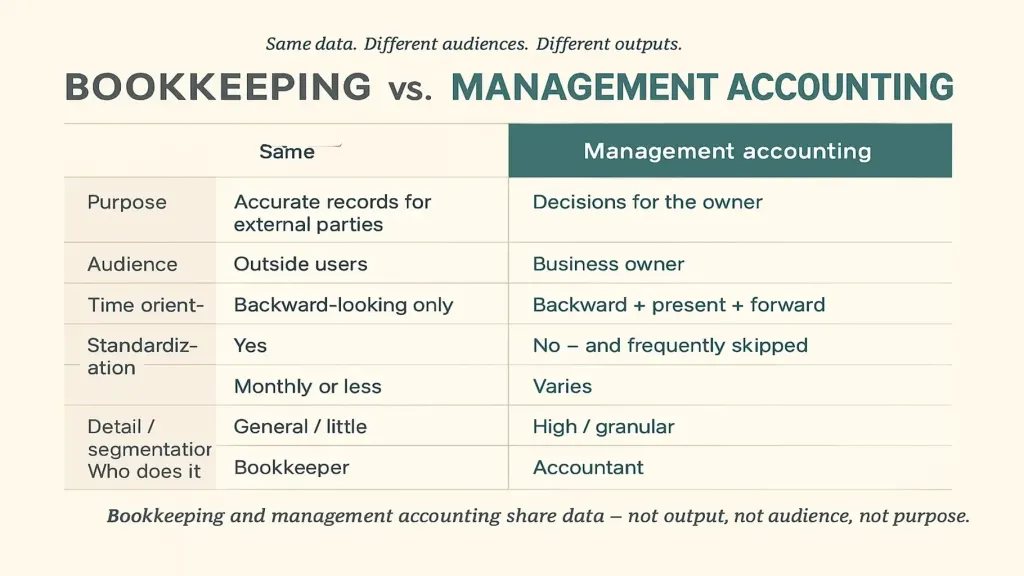
Dimension 2 — Zielgruppe. Buchhaltung: Finanzamt, Bank, Wirtschaftsprüfer, amtliche Statistik. Der Inhaber steht an dritter oder vierter Stelle. Betriebsbuchhaltung: der Inhaber zuerst. Manchmal ein CFO, Finanzberater oder Beirat an zweiter Stelle.
Dimension 3 — Zeitorientierung. Buchhaltung: rein rückblickend. Was letzte Woche, letzten Monat, letztes Quartal geschah. Betriebsbuchhaltung: rückblickend + gegenwärtig + vorausschauend. Was geschah, was gerade geschieht, was gleich passiert.
Dimension 4 — Gesetzlich vorgeschrieben? Buchhaltung: ja. Jedes Unternehmen oberhalb einer Mindestgröße muss Bücher führen, um Steuern zu erklären. Betriebsbuchhaltung: nein. Rechtlich optional — und wird deshalb häufig übersprungen.
Dimension 5 — Standardisierung. Buchhaltung: stark standardisiert (Steuerrecht, Rechnungslegungsstandards, Kontenplan). Gleiche Form in jedem Unternehmen ähnlichen Typs. Betriebsbuchhaltung: auf das Unternehmen zugeschnitten. Ein Bauunternehmen und ein SaaS-Unternehmen nutzen völlig unterschiedliche Strukturen der Betriebsbuchhaltung.
Dimension 6 — Häufigkeit. Buchhaltung: Monatsabschluss, Quartalserklärungen, Jahresberichte — getrieben von externen Fristen. Betriebsbuchhaltung: täglicher Liquiditätsblick, wöchentliche Durchsicht, Monatsabschluss, vierteljährliche Strategiesitzung — getrieben von Entscheidungszyklen.
Dimension 7 — Detailgrad / Segmentierung. Buchhaltung: aggregiert nach den für die Steuer erforderlichen Kategorien. "Umsatz" ist eine Zeile. "Kosten der erbrachten Leistung" ist eine Zeile. "Gehälter" ist eine Zeile. Betriebsbuchhaltung: segmentiert nach dem, was der Inhaber für Entscheidungen braucht. Umsatz pro Kunde, Kosten pro Projekt, Gehalt pro Rolle, Marge pro Leistungslinie.
Dimension 8 — Wer macht es. Buchhaltung: ein qualifizierter Buchhalter oder ein Buchhaltungsbüro. In den meisten Ländern ein reglementierter Beruf. Betriebsbuchhaltung: der Inhaber, oft mit einem CFO oder externen Finanzdirektor, manchmal mit einem erfahrenen Buchhalter, der über seine Grundausbildung hinausgewachsen ist. Artikel #8 — Externer Finanzdirektor: Wann Sie einen brauchen →
Diese acht Dimensionen ergeben eine trügerisch wichtige Schlussfolgerung: Buchhaltung und Betriebsbuchhaltung teilen sich Daten — aber nicht Ergebnis, Zielgruppe oder Zweck. Es sind unterschiedliche Disziplinen, die zufällig aus derselben Quelle lesen.
Wo die Buchhaltung endet und die Betriebsbuchhaltung beginnt
Es ist verlockend, eine scharfe Grenze zu ziehen — Buchhaltung ist "die Vergangenheit", Betriebsbuchhaltung ist "Gegenwart und Zukunft". In der Praxis ist die Grenze interessanter als das.
Das gemeinsame Territorium ist die kategorisierte Transaktionshistorie: jede Zahlung, die ins Unternehmen fließt oder es verlässt, versehen mit Datum, Gegenpartei und Kategorie. Das ist es, was die Buchhaltung liefert und was die Betriebsbuchhaltung verwendet. Beide Praktiken wollen diese Daten sauber, vollständig und korrekt.
Die Grenze zeigt sich in dem Moment, in dem man fragt, was damit zu tun ist.
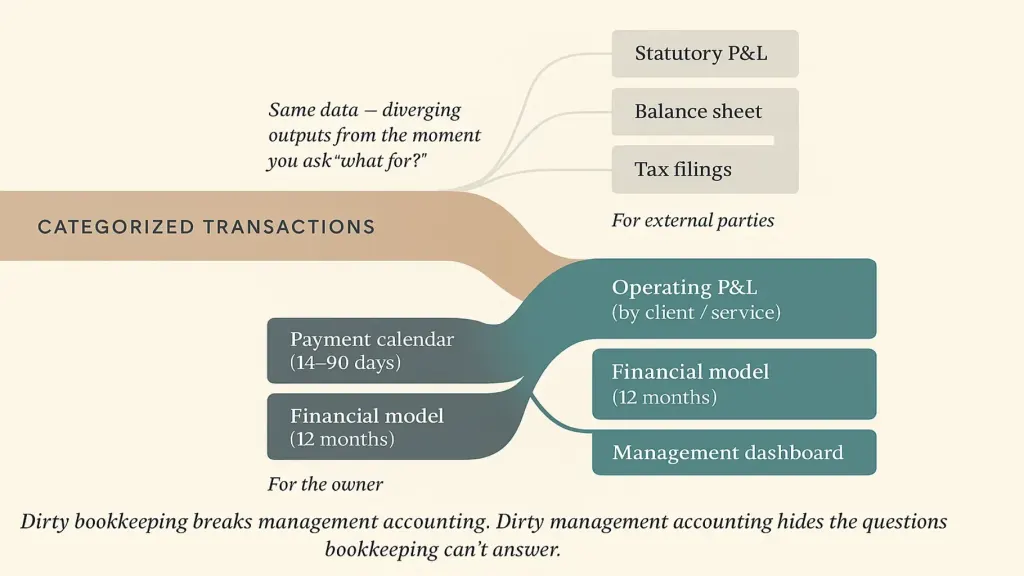
Der Ast der Betriebsbuchhaltung liefert, was der Inhaber braucht: operative GuV segmentiert nach Kunde und Leistungslinie, Zahlungskalender, Finanzmodell, Management-Dashboard. Artikel #4 — GuV-Bericht: Wie man ihn liest und warum er wichtig ist → behandelt die operative GuV im Detail; Artikel #5 — Finanzmodell für ein kleines Unternehmen → behandelt das Modell.
Beide Äste brauchen einen sauberen Fluss stromaufwärts. Unsaubere Buchhaltung bricht die Betriebsbuchhaltung — und unsaubere Betriebsbuchhaltung verdeckt die Fragen, die die Buchhaltung nicht beantworten kann.
Drei häufige Fallen, in die Inhaber tappen
Nach Dutzenden Beratungsgesprächen mit Inhabern über genau diese Lücke tauchen immer dieselben drei Fallen auf.
Falle eins — annehmen, dass Buchhaltung ausreicht. Der Inhaber unterschreibt die Monatsberichte, legt sie ab, fühlt sich finanziell unter Kontrolle. Die Buchhaltung ist tatsächlich korrekt. Der Inhaber kann den Umsatz des letzten Quartals nennen. Er kann seine Steuerlast zitieren. Er kann jedoch, wenn gefragt, nicht seinen profitabelsten Kunden benennen, nicht die Liquidität des nächsten Quartals vorhersagen, nicht die Kosten einer Neueinstellung modellieren. Die Lücke ist unsichtbar, bis eine Entscheidung ansteht, die die Buchhaltung nicht stützen kann — und bis dahin ist die Entscheidung meist schon überfällig.
Falle zwei — einen Buchhalter einstellen und Betriebsbuchhaltung erwarten. Der Inhaber schreibt eine Stelle für "Buchhalter" oder "Buchhalterin" aus, stellt den erfahrensten Bewerber ein und nimmt an, Betriebsbuchhaltung sei inbegriffen. Sechs Monate später sind die Bücher makellos, und der Inhaber hat immer noch keine Antworten auf operative Fragen. Der Buchhalter unterliefert nicht — er liefert genau das, was Buchhalter liefern. Der Inhaber hat nur etwas erwartet, das in der Rolle nicht enthalten ist.
Falle drei — Betriebsbuchhaltung auf defekter Buchhaltung aufbauen. Die umgekehrte Falle. Der Inhaber installiert einen Zahlungskalender, ein Management-Dashboard, ein Prognosemodell — aber die zugrunde liegende Buchhaltung ist unsauber. Transaktionen sind nicht kategorisiert oder falsch kategorisiert. Manche Konten werden nicht erfasst. Die Prognosen basieren auf wackeligen historischen Daten und erzeugen falsches Vertrauen. Ein Management-Dashboard auf schlechter Buchhaltung ist schlimmer als gar kein Dashboard — weil der Inhaber ihm vertraut.
Die Lösung für alle drei Fallen ist dieselbe: anerkennen, dass Sie beide Disziplinen brauchen, und strukturieren, wer was macht. Entweder übernimmt ein Buchhalter beides mit einem klaren Aufgabenbereich (selten, aber möglich), oder zwei Rollen teilen sich die Arbeit (ein Buchhalter für Compliance, ein Inhaber oder externer Finanzdirektor für das Management). So oder so — beide müssen existieren, beide müssen finanziert werden, beide müssen kommunizieren.
Wie man beide zum Zusammenspiel bringt
Buchhaltung und Betriebsbuchhaltung sind unterschiedliche Disziplinen, aber keine Gegner. Sie funktionieren am besten, wenn sie explizit koordiniert werden.
Eins — einen einheitlichen Kontenplan vereinbaren, der beiden dient. Die meisten Kontenpläne sind für die Steuererklärung gebaut. Sie haben zu wenige Kategorien, um fürs Management nützlich zu sein ("Umsatz aus Dienstleistungen" ist eine Zeile). Die Lösung: einen Kontenplan entwerfen, der ausreichend Segmentierung fürs Management bietet (Umsatz pro Leistungslinie, Gehälter pro Team), sich aber weiterhin zu steuerkonformen Kategorien zusammenfassen lässt. Der Buchhalter erfasst einmal; beide Berichte kommen sauber heraus.
Zwei — einen einzigen Monatsabschluss planen, der beide Ergebnisse liefert. Statt Buchhaltung auf einem Zeitplan und Betriebsbuchhaltung auf einem anderen laufen zu lassen, behandeln Sie die erste Woche jedes Monats als gemeinsamen Abschluss. Das Buchhaltungsergebnis geht in die Steuererklärungen (oder wird bis dahin vorgehalten). Das Management-Ergebnis geht in die Monatsübersicht des Inhabers. Dieselben Daten, zwei Sichtweisen, ein Prozess.
Drei — wo möglich, eine gemeinsame Plattform einrichten. Tabellenkalkulationen funktionieren im ersten Jahr. Danach ist eine Plattform, die beides abdeckt (oder sauber zwischen Buchhaltungssoftware und Software für Betriebsbuchhaltung integriert), das, was den gemeinsamen Abschluss dauerhaft trägt. Artikel #3 — Was eine Plattform für Finanzmanagement ist → behandelt genau die Tool-Seite davon.
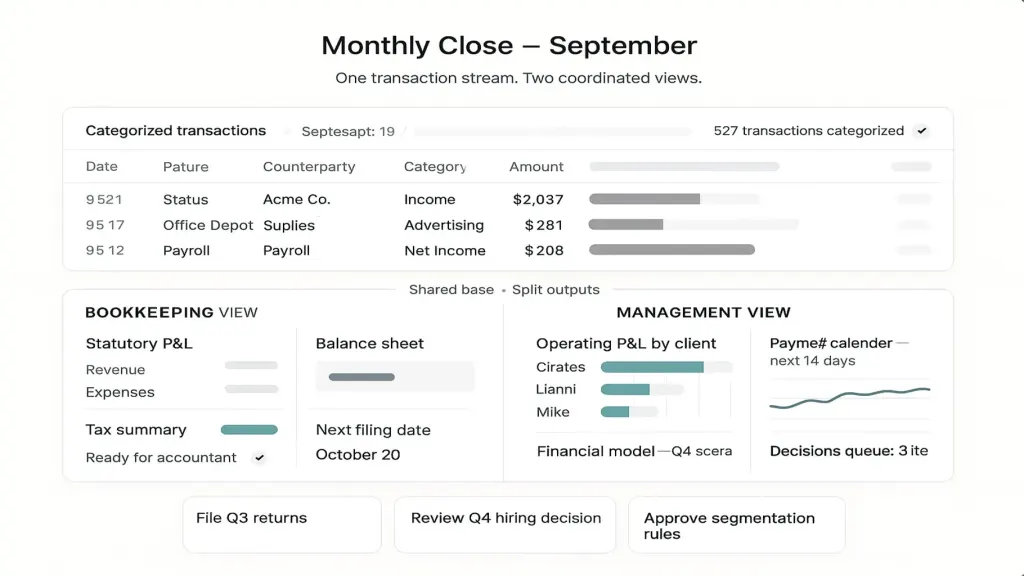
Bei guter Aufstellung bekommt die Gründerin aus der Einstiegsgeschichte nun alle drei Fragen beantwortet. Profitabilität pro Kunde, pro Stunde. Vorausschauende Liquiditätsprojektion. Preisänderungsszenario. Keine dieser Antworten stammt allein aus der Buchhaltung — sie stammen aus der Betriebsbuchhaltung, aufgebaut auf sauberer Buchhaltung. Die Buchhalterin kümmert sich weiterhin um die Compliance. Die Inhaberin (oder ihre Finanzpartnerin) trifft die Entscheidungen.
📌 Sehen Sie, wie Buchhaltung und Betriebsbuchhaltung in einer einzigen Ansicht zusammenarbeiten — nicht als zwei getrennte Welten. Buchen Sie eine 20-minütige Finmap-Demo. Wir zeigen Ihnen, wie ein einziger Transaktionsstrom sowohl statutarische als auch Management-Ergebnisse liefert, und wie der gemeinsame Monatsabschluss für ein Unternehmen wie Ihres funktioniert. [Finmap-Demo buchen →]
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Kann mein aktueller Buchhalter beides übernehmen?

Manchmal ja, oft nein. Die Kompetenzprofile sind unterschiedlich. Buchhaltung ist detailorientierte Erfassungsarbeit. Betriebsbuchhaltung ist interpretative Entscheidungsunterstützung. Manche Buchhalter mögen beides und haben Kapazität für beides. Andere bevorzugen (und sind besser in) nur der Compliance-Seite. Das ehrliche Gespräch dazu: "Können Sie mir über Monatsabschluss und Steuererklärungen hinaus eine nach Kunde segmentierte operative GuV und eine 90-Tage-Liquiditätsprognose liefern?" Ist die Antwort unsicher, muss wahrscheinlich irgendwo eine zweite Rolle existieren.
Brauche ich für jede eine eigene Software?
Nicht zwingend. Manche Plattformen decken beides ab — sie übernehmen die Buchhaltungsseite mit Kategorisierung, Mehrkonten-Tracking und statutarischer Berichterstattung, während sie gleichzeitig die Management-Ansichten (operative GuV, Zahlungskalender, Management-Dashboard) liefern. Für kleinere Unternehmen können auch Tabellenkalkulationen beide Bereiche überbrücken. Artikel #3 — Was eine Plattform für Finanzmanagement ist → erklärt, wie integrierte Plattformen funktionieren.
Ab welcher Unternehmensgröße spielt der Unterschied eine Rolle?
Für die meisten Dienstleistungsunternehmen: ab ₴2 Millionen Jahresumsatz oder drei-plus Mitarbeitern beginnt der Unterschied, echte Entscheidungen zu kosten. Darunter kann der Inhaber oft genug im Kopf behalten, um das auszugleichen. Darüber wird die Lücke zwischen reiner Buchhaltung und Betriebsbuchhaltung in monatlichen Entscheidungen sichtbar: Neueinstellungen, Preisgestaltung, Kundenkürzungen. Artikel #9 — Finanzmanagement für ein kleines Unternehmen → behandelt, wann Betriebsbuchhaltung zum Muss wird.
Mein Buchhalter sagt, er macht "Management-Reporting". Ist das dasselbe wie Betriebsbuchhaltung?
Oft nur teilweise. "Management-Reporting" bedeutet meist eine häufigere oder stärker segmentierte Version der Standard-GuV — nützlich, aber nur Schicht 1 (historisch) der drei zeitlichen Schichten echter Betriebsbuchhaltung. Die gegenwärtige und die vorausschauende Schicht (aktuelle Liquiditätslage, 90-Tage-Projektionen, Entscheidungsszenarien) erfordern meist zusätzliche Arbeit oder eine andere Rolle.
Und geprüfte Unternehmen — brauchen die beides?
Gerade diese Unternehmen. Eine Prüfung ist die externste Form der Buchhaltungsnutzung — Prüfer validieren, dass die Bücher nach Standards geführt wurden. Nichts davon beantwortet operative Fragen. Geprüfte Unternehmen haben oft vorbildliche Buchhaltung und nahezu keine Betriebsbuchhaltung — und ihre Inhaber führen ihr Geschäft aus dem Bauch heraus, obwohl ihre Bücher makellos sind.
Wo fange ich morgen an?
Die eine Maßnahme mit dem größten Hebel: Vereinbaren Sie ein 60-minütiges Gespräch mit Ihrem aktuellen Buchhalter. Stellen Sie drei operative Fragen (Profitabilität pro Kunde, Liquiditätsvorschau, Leistbarkeit einer Neueinstellung). Hören Sie zu, welche Fragen aus aktuellen Daten beantwortet werden können, welche neue Arbeit erfordern und welche Ihr Buchhalter für nicht seine Aufgabe hält. Was er nicht beantworten kann, wird zu Ihrem Aufgabenbereich der Betriebsbuchhaltung — entweder zu seiner Arbeit hinzugefügt oder anderweitig zugewiesen.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



