


Cuprins
Acasă
/
Blog
/
Contabilitate Financiară vs Contabilitate de Gestiune: Cele Două Limbaje Diferite ale Finanțelor unei Afaceri

262

12 min

25.06.2026
Contabilitate Financiară vs Contabilitate de Gestiune: Cele Două Limbaje Diferite ale Finanțelor unei Afaceri
Sergiy Shuldik
Financial Expert at Finmap
"I-am pus contabilei trei întrebări la aceeași întâlnire. Mi-a răspuns la toate trei — exact, calm, profesionist. Și niciun răspuns nu m-a ajutat să decid ce să fac."
Fondatoarea unui studio de marketing, pe care o vom numi personajul nostru de referință, și-a făcut analiza trimestrială cu contabila ei primăvara trecută. Pregătise trei întrebări.
Întrebarea unu: "Dintre cei șase clienți pe abonament, care doi sunt cei mai profitabili pe oră de muncă a echipei?"
Răspunsul contabilei, după niște calcule: "Îți pot arăta venitul pe client. Nu urmărim orele echipei pe client în evidențe, așa că profitabilitatea pe oră nu e ceva ce pot scoate din aceste date."
Întrebarea doi: "Dacă angajăm încă un designer în iunie, cum arată numerarul nostru la finalul trimestrului 3?"
Contabila: "Îți pot arăta cum arăta numerarul la finalul trimestrului 3 din anul trecut. Proiecția în viitor nu e chiar pentru ce sunt construite aceste evidențe."
Întrebarea trei: "Ar trebui să creștem tariful abonamentului de la ₴35K la ₴42K?"
Contabila: "Asta e o decizie de business. Îți pot arăta cum erau marjele la tariful vechi, dar întrebarea de preț îți aparține ție."
Fiecare răspuns a fost exact. Fiecare a fost profesionist. Niciunul nu a ajutat-o să decidă ce să facă efectiv.
Asta nu se întâmplă pentru că respectiva contabilă era slabă. Contabila era excelentă la munca pentru care fusese angajată — care era contabilitatea financiară (bookkeeping), nu contabilitatea de gestiune. Cele două sunt practici diferite, care deservesc audiențe diferite, cu reguli diferite, iar majoritatea antreprenorilor le confundă pentru că termenii sună asemănător și oamenii implicați au adesea aceleași titluri.
Articolul de față este despre diferența reală. De ce există amândouă. Unde se oprește utilitatea fiecăreia. Cum se împiedică antreprenorii în această confuzie. Și cum poți face ca cele două să funcționeze împreună — astfel încât următoarea analiză trimestrială să răspundă la cele trei întrebări, nu să le ocolească.
De Ce Există Această Confuzie — Două Audiențe Diferite
Cel mai simplu mod de a înțelege diferența este să întrebi: pentru cine este raportul?
Contabilitatea financiară deservește în primul rând audiențe externe. Fiscul trebuie să știe cât ai câștigat, cât ai cheltuit și cât taxe datorezi. Banca trebuie să-ți cunoască sănătatea financiară pentru a-ți acorda o linie de credit. Auditorul (dacă ai unul) trebuie să verifice că totul a fost înregistrat conform standardelor. Aceste audiențe cer exactitate, consecvență și conformitate cu reguli specifice. Proprietarul primește aceleași rapoarte ca o curtoazie.
Contabilitatea de gestiune deservește în primul rând proprietarul. Proprietarul trebuie să știe care clienți sunt profitabili, când numerarul va fi strâns, dacă o nouă angajare este suportabilă, unde să stabilească prețurile. Aceste întrebări necesită segmentare, prognoză și interpretare — lucruri de care fiscul nu are nici nevoie, nici dorință. Contabilul ar putea beneficia și el de aceste rapoarte, dar proprietarul este utilizatorul principal.
Când o singură persoană — de obicei numită "contabil" — produce ambele tipuri de muncă, contabilitatea financiară se face mereu prima (pentru că există termene legale), iar contabilitatea de gestiune este adesea sărită sau făcută în grabă (pentru că niciun termen nu o impune). Rezultatul este că majoritatea afacerilor în creștere au o contabilitate financiară riguroasă și aproape deloc contabilitate de gestiune — iar proprietarul nici nu observă, pentru că rapoartele contabile par să ofere vizibilitate financiară.
Această problemă — confundarea contabilității financiare cu contabilitatea de gestiune — este exact subiectul articolului-ancoră din această serie: Contabilitatea de Gestiune Explicată: Ce Este și De Ce Au Nevoie Antreprenorii de Ea →
Comparația pe 8 Dimensiuni, Față în Față
Cel mai clar mod de a vedea diferența este să așezi cele două practici una lângă alta, pe opt dimensiuni.
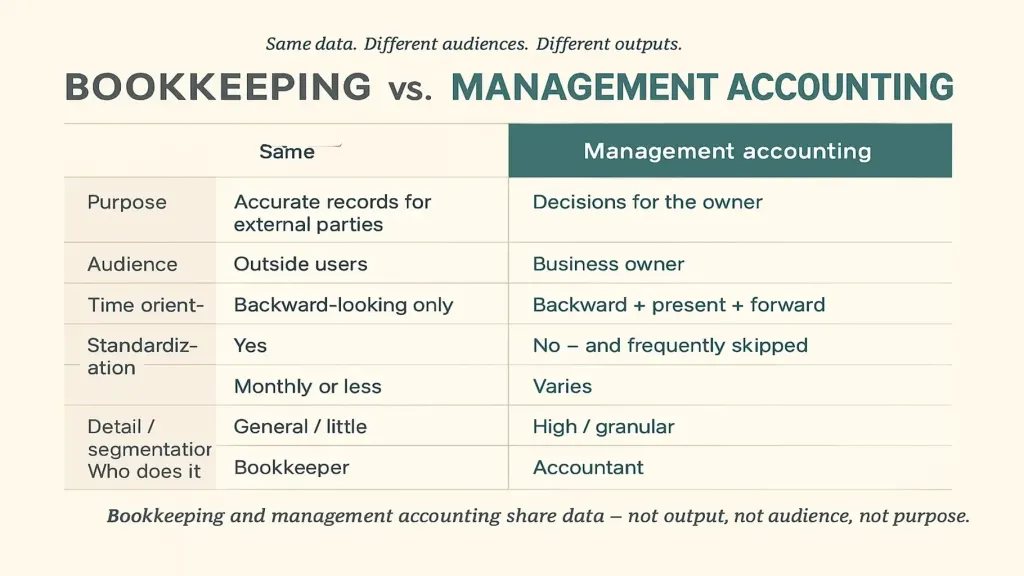
Dimensiunea 2 — Audiență. Contabilitate financiară: fisc, bancă, auditor, statistică guvernamentală. Proprietarul, al treilea sau al patrulea la rând. Contabilitate de gestiune: proprietarul, pe primul loc. Uneori un CFO, un consultant financiar sau un consiliu, pe locul doi.
Dimensiunea 3 — Orientare temporală. Contabilitate financiară: exclusiv retrospectivă. Ce s-a întâmplat săptămâna trecută, luna trecută, trimestrul trecut. Contabilitate de gestiune: trecut + prezent + viitor. Ce s-a întâmplat, ce se întâmplă acum, ce urmează să se întâmple.
Dimensiunea 4 — Obligatorie prin lege? Contabilitate financiară: da. Orice afacere peste o dimensiune minimă trebuie să țină evidențe pentru a depune taxele. Contabilitate de gestiune: nu. Este opțională din punct de vedere legal — și tocmai de aceea este adesea sărită.
Dimensiunea 5 — Standardizare. Contabilitate financiară: puternic standardizată (coduri fiscale, standarde contabile, plan de conturi). Aceeași formă în orice afacere de tip similar. Contabilitate de gestiune: adaptată afacerii. O firmă de construcții și o companie SaaS folosesc structuri de contabilitate de gestiune complet diferite.
Dimensiunea 6 — Frecvență. Contabilitate financiară: închidere lunară, declarații trimestriale, rapoarte anuale — dictate de termene externe. Contabilitate de gestiune: privire zilnică asupra numerarului, analiză săptămânală, închidere lunară, sesiune strategică trimestrială — dictate de ciclurile de decizie.
Dimensiunea 7 — Nivel de detaliu / segmentare. Contabilitate financiară: agregată pe categoriile cerute pentru taxe. "Venituri" e o singură linie. "Costul serviciilor" e o singură linie. "Salarii" e o singură linie. Contabilitate de gestiune: segmentată după orice are nevoie proprietarul pentru a decide. Venit pe client, cost pe proiect, salariu pe rol, marjă pe linie de servicii.
Dimensiunea 8 — Cine o face. Contabilitate financiară: un contabil calificat sau o firmă de contabilitate. Profesie reglementată în majoritatea țărilor. Contabilitate de gestiune: proprietarul, adesea alături de un CFO sau un director financiar extern, uneori cu un contabil experimentat care a depășit pregătirea sa de bază. Articolul #8 — Director Financiar Externalizat: Când Ai Nevoie de Unul →
Aceste opt dimensiuni duc la o concluzie important, deși ușor de trecut cu vederea: contabilitatea financiară și contabilitatea de gestiune partajează datele — dar nu partajează rezultatul, audiența sau scopul. Sunt discipline diferite care întâmplător citesc din aceeași sursă.
Unde Se Termină Contabilitatea Financiară și Unde Începe Contabilitatea de Gestiune
E tentant să tragi o linie clară — contabilitatea financiară este "trecutul", iar contabilitatea de gestiune este "prezentul și viitorul". În practică, granița este mai interesantă decât atât.
Teritoriul comun este evidența tranzacțiilor categorizate: fiecare plată intrată sau ieșită din afacere, atașată unei date, unui partener și unei categorii. Asta produce contabilitatea financiară și asta consumă contabilitatea de gestiune. Ambele practici vor ca aceste date să fie curate, complete și exacte.
Granița apare exact în momentul în care întrebi ce faci cu ele.
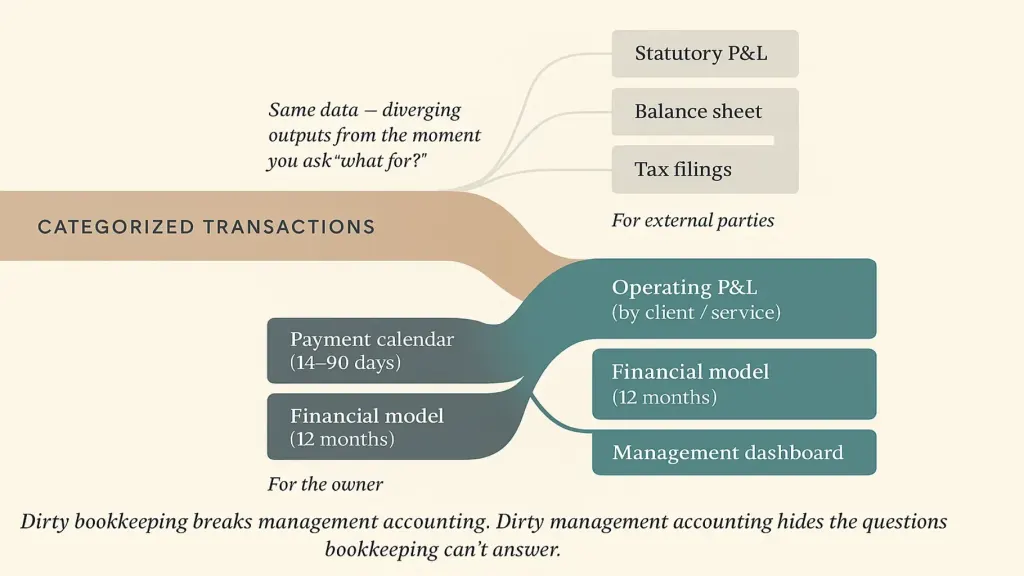
Ramura contabilității de gestiune produce ce are nevoie proprietarul: cont de profit și pierdere operațional segmentat pe client și linie de servicii, calendar de plăți, model financiar, dashboard de gestiune. Articolul #4 — Raportul P&L: Cum Se Citește și De Ce Contează → acoperă în detaliu contul de profit și pierdere operațional; articolul #5 — Model Financiar pentru o Afacere Mică → acoperă modelul.
Ambele ramuri au nevoie ca acest flux amonte să fie curat. O contabilitate financiară murdară strică contabilitatea de gestiune — iar o contabilitate de gestiune murdară ascunde întrebările la care contabilitatea financiară nu poate răspunde.
Trei Capcane Comune în Care Cad Antreprenorii
După zeci de apeluri de consultanță cu antreprenori pe exact acest subiect, aceleași trei capcane apar iar și iar.
Capcana unu — presupunerea că evidența contabilă simplă e suficientă. Proprietarul semnează rapoartele lunare, le depune, se simte în control asupra finanțelor. Contabilitatea financiară este cu adevărat exactă. Proprietarul poate numi venitul trimestrului trecut. Poate spune cât e nota de plată la taxe. Nu poate, dacă e întrebat, să numească cel mai profitabil client, să prezică numerarul trimestrului viitor sau să modeleze costul unei noi angajări. Golul este invizibil până apare o decizie pe care contabilitatea financiară nu o poate susține — și până atunci decizia e de obicei deja întârziată.
Capcana doi — angajarea unui contabil de evidență, așteptând contabilitate de gestiune. Proprietarul postează un anunț pentru "contabil", angajează candidatul cel mai experimentat și presupune că include și contabilitatea de gestiune. După șase luni, evidențele sunt impecabile, iar proprietarul tot nu are răspunsuri la întrebările operaționale. Contabilul nu subperformează — produce exact ce produc contabilii de evidență. Doar că proprietarul se aștepta la ceva ce nu face parte din rol.
Capcana trei — construirea contabilității de gestiune pe o contabilitate financiară defectuoasă. Capcana opusă. Proprietarul instalează un calendar de plăți, un dashboard de gestiune, un model de prognoză — dar contabilitatea financiară de bază este haotică. Tranzacțiile sunt necategorizate sau categorizate greșit. Unele conturi nu sunt urmărite. Prognozele sunt construite pe date istorice șubrede și produc o încredere falsă. Un dashboard de gestiune deasupra unei contabilități financiare proaste e mai rău decât lipsa unui dashboard — pentru că proprietarul îi acordă încredere.
Remediul pentru toate cele trei capcane este același: recunoaște că ai nevoie de ambele discipline și stabilește cine face ce. Fie un singur contabil își asumă ambele, cu un domeniu clar delimitat (rar, dar posibil), fie două roluri împart munca (un contabil de evidență pentru conformitate, un proprietar sau un director financiar extern pentru gestiune). Oricum ar fi, amândouă trebuie să existe, amândouă trebuie finanțate, amândouă trebuie să comunice.
Cum Faci Ca Ambele Să Funcționeze Împreună
Contabilitatea financiară și contabilitatea de gestiune sunt practici diferite, dar nu sunt adversare. Funcționează cel mai bine când sunt coordonate explicit.
Unu — stabiliți un plan de conturi unificat, care să deservească pe amândouă. Majoritatea planurilor de conturi sunt construite pentru depunerea taxelor. Au prea puține categorii ca să fie utile pentru gestiune ("venituri din servicii" e o singură linie). Remediul este să proiectezi un plan care are suficientă segmentare pentru gestiune (venituri pe linie de servicii, salarii pe echipă), dar care se agregă totuși în categorii conforme fiscal. Contabilul introduce o singură dată; ambele rapoarte ies curat.
Doi — programează o singură închidere lunară care produce ambele ieșiri. În loc să rulezi contabilitatea financiară pe un calendar și contabilitatea de gestiune pe altul, tratează prima săptămână a fiecărei luni ca pe o închidere comună. Rezultatul contabil merge la declarațiile fiscale (sau le pregătește). Rezultatul de gestiune merge la analiza lunară a proprietarului. Aceleași date, două vederi, un singur proces.
Trei — instalați, acolo unde e posibil, o singură platformă comună. Foile de calcul funcționează în primul an. După aceea, o platformă care acoperă ambele (sau se integrează curat între softul de contabilitate financiară și softul de contabilitate de gestiune) este cea care face sustenabilă închiderea comună. Articolul #3 — Ce Este o Platformă de Management Financiar → acoperă direct partea de unelte.
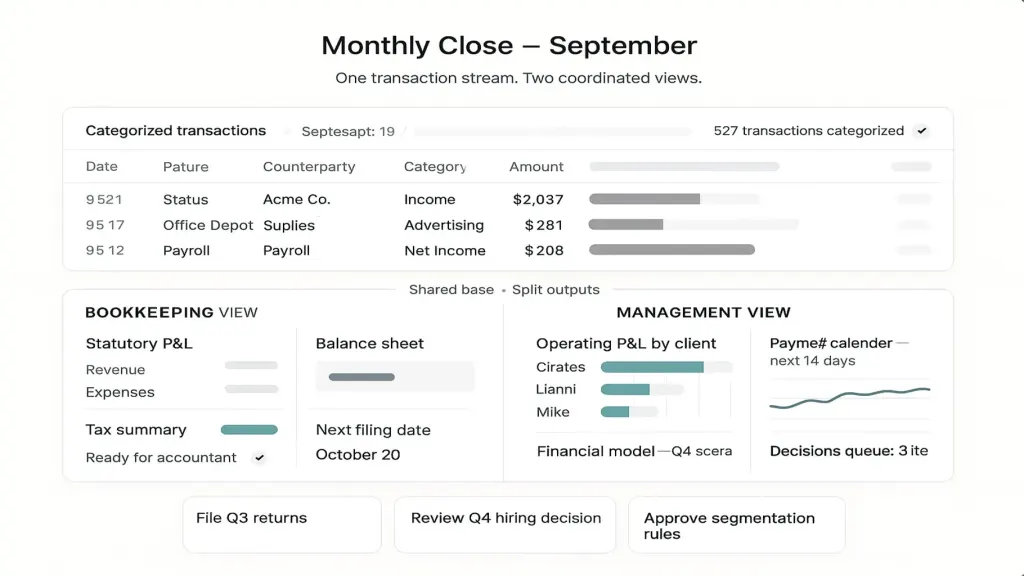
Când e configurat bine, fondatoarea din povestea de la început primește acum răspuns la toate cele trei întrebări. Profitabilitate pe client, pe oră. Proiecție de numerar pentru viitor. Scenariu de schimbare de preț. Niciunul dintre aceste răspunsuri nu vine doar din contabilitatea financiară — vin din contabilitatea de gestiune construită deasupra unei contabilități financiare curate. Contabilul se ocupă în continuare de conformitate. Proprietarul (sau partenerul ei financiar) se ocupă de decizii.
📌 Vezi contabilitatea financiară și contabilitatea de gestiune funcționând împreună într-o singură vedere — nu ca două lumi separate. Programează un demo Finmap de 20 de minute. Îți arătăm cum un singur flux de tranzacții produce atât rezultatele statutare, cât și cele de gestiune, și cum funcționează închiderea lunară comună pentru o afacere ca a ta. [Programează un demo Finmap →]
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări Frecvente
Poate contabilul meu actual să facă ambele?

Uneori da, adesea nu. Seturile de competențe sunt diferite. Contabilitatea financiară înseamnă evidență riguroasă, orientată spre detaliu. Contabilitatea de gestiune înseamnă muncă interpretativă, de sprijin al deciziilor. Unii contabili se pricep la amândouă și au timpul necesar pentru amândouă. Alții preferă (și sunt mai buni la) doar partea de conformitate. Discuția onestă de purtat: "Pe lângă închiderea lunară și declarațiile fiscale, poți produce pentru mine un cont de profit și pierdere operațional segmentat pe client și o prognoză de numerar pe 90 de zile?" Dacă răspunsul e nesigur, probabil e nevoie ca al doilea rol să existe undeva.
Am nevoie de softuri separate pentru fiecare?
Nu neapărat. Unele platforme le acoperă pe amândouă — gestionând partea de contabilitate financiară (categorizare, urmărire pe mai multe conturi, raportare statutară), și producând totodată vederile de gestiune (cont de profit și pierdere operațional, calendar de plăți, dashboard de gestiune). Foile de calcul pot, de asemenea, să facă legătura între cele două pentru afaceri mai mici. Articolul #3 — Ce Este o Platformă de Management Financiar → explică cum funcționează platformele integrate.
La ce dimensiune a afacerii contează distincția?
Pentru majoritatea afacerilor de servicii: de la ₴2 milioane venit anual sau trei sau mai mulți angajați, distincția începe să coste decizii reale. Sub acest prag, proprietarul poate adesea ține suficient în minte cât să compenseze. Peste acest prag, golul dintre a avea doar contabilitate financiară și a avea contabilitate de gestiune devine vizibil în deciziile lunare: angajări, prețuri, renunțare la clienți. Articolul #9 — Managementul Financiar pentru o Afacere Mică → acoperă momentul în care contabilitatea de gestiune devine obligatorie.
Contabilul meu spune că "face raportare de management". E același lucru cu contabilitatea de gestiune?
Adesea doar parțial. "Raportarea de management" înseamnă de obicei o versiune mai frecventă sau mai segmentată a contului de profit și pierdere standard — utilă, dar reprezintă doar Nivelul 1 (istoric) din cele trei niveluri temporale ale contabilității de gestiune reale. Nivelurile de prezent și de viitor (poziția curentă de numerar, proiecții pe 90 de zile, scenarii de decizie) necesită de obicei muncă suplimentară sau un rol diferit.
Dar afacerile auditate — au nevoie de ambele?
Mai ales acele afaceri. Un audit este forma cea mai externă de utilizare a contabilității financiare — auditorii validează că evidențele au fost ținute conform standardelor. Nimic din acea validare nu răspunde la întrebări operaționale. Afacerile auditate au adesea o contabilitate financiară exemplară și aproape zero contabilitate de gestiune — iar proprietarii lor merg pe instinct, deși evidențele lor sunt impecabile.
De unde încep mâine?
Acțiunea cu cel mai mare impact: programează o discuție de 60 de minute cu contabilul tău actual. Pune trei întrebări operaționale (profitabilitate pe client, numerar viitor, dacă îți permiți o angajare). Ascultă la care întrebări poate răspunde din datele curente, care necesită muncă suplimentară și care consideră că nu țin de rolul lui. Orice nu poate răspunde devine domeniul tău de contabilitate de gestiune — fie adăugat la munca lui, fie atribuit altcuiva.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



