


Daftar isi

687

12 mnt

25.06.2026
Pembukuan vs akuntansi manajemen: dua bahasa berbeda dalam keuangan bisnis

Sergiy Shuldik
Financial Expert at Finmap
"Saya mengajukan tiga pertanyaan ke akuntan saya dalam satu pertemuan. Dia menjawab ketiganya — akurat, tenang, profesional. Dan tidak satu pun jawabannya membantu saya memutuskan apa yang harus dilakukan."
Seorang pendiri studio pemasaran yang akan saya sebut tokoh utama cerita ini menjalani tinjauan kuartalannya bersama akuntannya musim semi lalu. Dia sudah menyiapkan tiga pertanyaan.
Pertanyaan pertama: "Dari enam klien retainer kita, dua mana yang paling menguntungkan per jam waktu tim?"
Jawaban si akuntan, setelah berhitung sebentar: "Saya bisa menunjukkan pendapatan per klien. Kita tidak mencatat jam tim per klien di pembukuan, jadi profitabilitas per jam bukan sesuatu yang bisa saya hasilkan dari data ini."
Pertanyaan kedua: "Kalau kita merekrut satu desainer lagi pada bulan Juni, seperti apa kas kita di akhir kuartal ketiga?"
Si akuntan: "Saya bisa menunjukkan seperti apa kas kita di akhir kuartal ketiga tahun lalu. Memproyeksikan ke depan bukan hal yang dirancang untuk dilakukan pembukuan ini."
Pertanyaan ketiga: "Apakah kita perlu menaikkan tarif retainer dari ₴35 ribu ke ₴42 ribu?"
Si akuntan: "Itu keputusan bisnis. Saya bisa menunjukkan berapa margin kita pada tarif lama, tapi soal harga itu urusan Anda."
Tiap jawaban akurat. Tiap jawaban profesional. Tidak satu pun membantunya memutuskan apa yang benar-benar harus dilakukan.
Ini bukan karena akuntannya buruk. Akuntannya sangat baik dalam pekerjaan yang memang menjadi alasan dia direkrut — yaitu pembukuan, bukan akuntansi manajemen. Keduanya adalah praktik berbeda, melayani audiens berbeda, dengan aturan berbeda, dan kebanyakan pemilik usaha mencampuradukkannya karena kata-katanya terdengar mirip dan orang yang mengerjakannya sering memakai sebutan yang sama.
Artikel ini tentang perbedaan yang sebenarnya. Kenapa keduanya ada. Di mana masing-masing berhenti berguna. Bagaimana pemilik usaha tersandung oleh kebingungan itu. Dan bagaimana menyiapkan keduanya supaya bekerja bersama — sehingga tinjauan kuartalan berikutnya menjawab ketiga pertanyaan itu alih-alih menghindarinya.
Kenapa kebingungan ini muncul — dua audiens yang berbeda
Cara paling sederhana memahami perbedaannya adalah bertanya: laporan ini untuk siapa?
Pembukuan melayani audiens eksternal lebih dulu. Kantor pajak perlu tahu berapa yang Anda hasilkan, berapa yang Anda belanjakan, dan berapa pajak yang Anda utangi. Bank perlu tahu kesehatan keuangan Anda untuk memberi jalur kredit. Auditor (kalau Anda punya) perlu memverifikasi bahwa semuanya dicatat sesuai standar. Audiens-audiens ini menuntut akurasi, konsistensi, dan kepatuhan pada aturan tertentu. Pemilik usaha mendapat laporan yang sama sebagai bonus kesopanan.
Akuntansi manajemen melayani pemilik usaha lebih dulu. Pemilik perlu tahu klien mana yang menguntungkan, kapan kasnya akan seret, apakah rekrutan baru terjangkau, di mana harga harus dipatok. Pertanyaan-pertanyaan itu menuntut segmentasi, peramalan, dan penafsiran — hal-hal yang tidak diinginkan maupun dibutuhkan kantor pajak. Si akuntan mungkin ikut terbantu oleh laporan ini juga, tapi penggunanya yang utama adalah pemilik usaha.
Ketika satu orang — biasanya bergelar "akuntan" — menghasilkan kedua jenis pekerjaan itu, pembukuannya selalu dikerjakan lebih dulu (karena ada tenggat hukum) dan akuntansi manajemennya sering dilewati atau dikerjakan asal cepat (karena tidak ada tenggat yang memaksa). Hasilnya, kebanyakan bisnis yang sedang tumbuh punya pembukuan yang ketat dan nyaris tanpa akuntansi manajemen — dan pemiliknya tidak menyadarinya karena laporan pembukuan kelihatan seperti keterlihatan keuangan.
Masalah ini — pembukuan yang dikira akuntansi manajemen — justru itulah yang dibahas artikel induk dalam seri ini: Akuntansi manajemen dijelaskan: apa itu dan kenapa pemilik usaha membutuhkannya →
Perbandingan berdampingan dalam 8 dimensi
Cara paling bersih untuk melihat perbedaannya adalah menjabarkan kedua praktik itu dalam delapan dimensi.
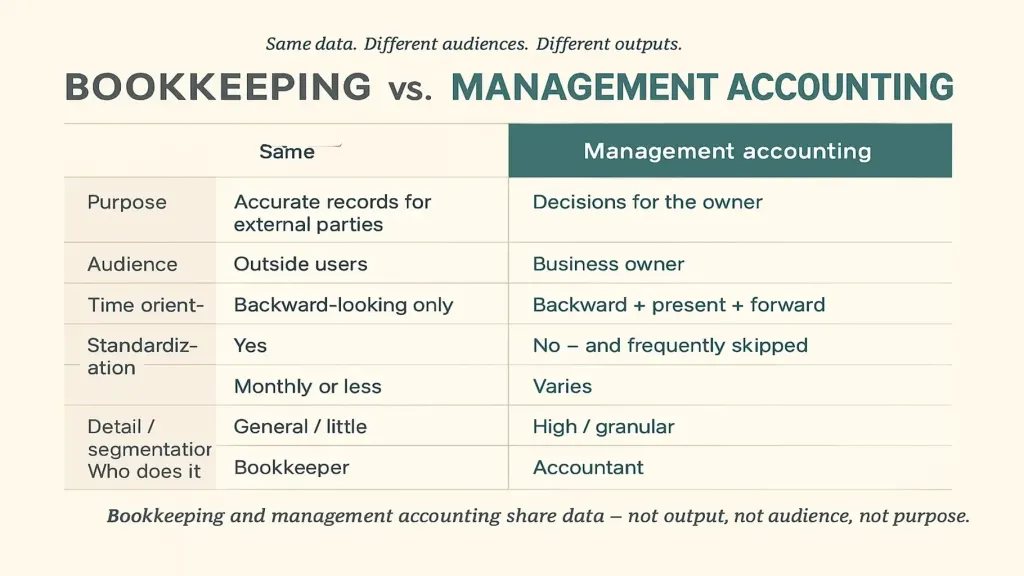
Dimensi 2 — Audiens. Pembukuan: kantor pajak, bank, auditor, statistik pemerintah. Pemilik usaha ada di urutan ketiga atau keempat. Akuntansi manajemen: pemilik usaha lebih dulu. Kadang CFO, penasihat keuangan, atau dewan direksi, di urutan kedua.
Dimensi 3 — Orientasi waktu. Pembukuan: murni melihat ke belakang. Apa yang terjadi minggu lalu, bulan lalu, kuartal lalu. Akuntansi manajemen: ke belakang + saat ini + ke depan. Apa yang sudah terjadi, apa yang sedang terjadi, apa yang akan terjadi.
Dimensi 4 — Diwajibkan hukum? Pembukuan: ya. Tiap bisnis di atas ukuran minimal wajib menyelenggarakan pembukuan untuk melaporkan pajak. Akuntansi manajemen: tidak. Secara hukum ia opsional — dan karena itu sering dilewati.
Dimensi 5 — Standardisasi. Pembukuan: sangat terstandar (kode pajak, standar akuntansi, bagan akun). Bentuknya sama di tiap bisnis sejenis. Akuntansi manajemen: disesuaikan dengan bisnisnya. Perusahaan konstruksi dan perusahaan SaaS memakai struktur akuntansi manajemen yang sama sekali berbeda.
Dimensi 6 — Frekuensi. Pembukuan: tutup buku bulanan, pelaporan kuartalan, laporan tahunan — digerakkan tenggat eksternal. Akuntansi manajemen: lirikan kas harian, tinjauan mingguan, tutup buku bulanan, sesi strategis kuartalan — digerakkan siklus pengambilan keputusan.
Dimensi 7 — Tingkat detail / segmentasi. Pembukuan: diagregasi menurut kategori yang dibutuhkan pajak. "Pendapatan" adalah satu baris. "Biaya jasa" adalah satu baris. "Gaji" adalah satu baris. Akuntansi manajemen: disegmentasi menurut apa pun yang dibutuhkan pemilik untuk memutuskan. Pendapatan per klien, biaya per proyek, gaji per peran, margin per lini layanan.
Dimensi 8 — Siapa yang mengerjakannya. Pembukuan: akuntan bersertifikat atau kantor jasa pembukuan. Profesi yang diatur di sebagian besar negara. Akuntansi manajemen: pemilik usaha, sering bersama CFO atau direktur keuangan eksternal, kadang bersama akuntan berpengalaman yang sudah melangkah melampaui pendidikan intinya. Artikel #8 — Direktur keuangan alih daya: kapan Anda membutuhkannya →
Delapan dimensi ini menghasilkan satu kesimpulan yang penting secara mengecoh: pembukuan dan akuntansi manajemen berbagi data — tapi tidak berbagi keluaran, audiens, maupun tujuan. Keduanya adalah disiplin berbeda yang kebetulan membaca dari sumber yang sama.
Di mana pembukuan berakhir dan akuntansi manajemen dimulai
Menarik garis tegas itu menggoda — pembukuan adalah "masa lalu" dan akuntansi manajemen adalah "masa kini dan masa depan." Pada praktiknya, batasnya lebih menarik dari itu.
Wilayah bersamanya adalah catatan transaksi yang terkategori: tiap pembayaran masuk dan keluar bisnis, terikat pada tanggal, pihak lawan, dan kategori. Inilah yang dihasilkan pembukuan dan yang dikonsumsi akuntansi manajemen. Kedua praktik itu menginginkan data ini bersih, lengkap, dan akurat.
Batasnya muncul begitu Anda bertanya mau diapakan data itu.
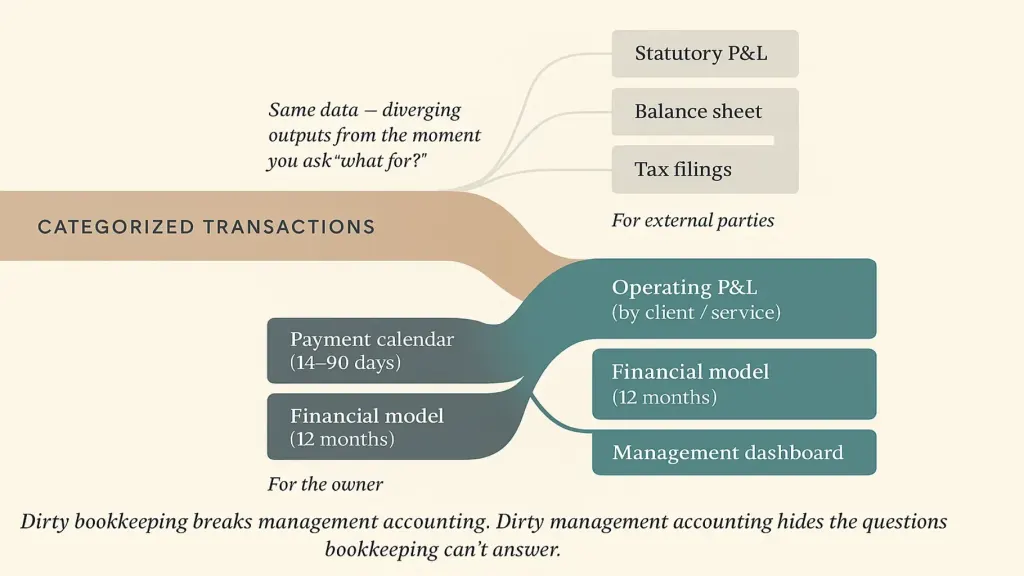
Cabang akuntansi manajemen menghasilkan apa yang dibutuhkan pemilik usaha: laporan laba rugi operasional yang disegmentasi per klien dan lini layanan, kalender pembayaran, model keuangan, dasbor manajemen. Artikel #4 — Laporan laba rugi: cara membacanya dan kenapa itu penting → membahas laporan laba rugi operasional secara khusus; artikel #5 — Model keuangan untuk usaha kecil → membahas modelnya.
Kedua cabang membutuhkan sungai di hulunya bersih. Pembukuan yang kotor merusak akuntansi manajemen — dan akuntansi manajemen yang kotor menyembunyikan pertanyaan yang tidak bisa dijawab pembukuan.
Tiga jebakan umum yang menjerat pemilik usaha
Setelah puluhan panggilan konsultasi dengan pemilik usaha tentang jurang yang persis ini, tiga jebakan yang sama muncul berulang-ulang.
Jebakan pertama — mengira pembukuan sudah cukup. Si pemilik menandatangani laporan bulanan, melaporkannya, merasa memegang kendali atas keuangannya. Pembukuannya memang benar-benar akurat. Si pemilik bisa menyebutkan pendapatan kuartal lalu. Dia bisa mengutip tagihan pajaknya. Tapi dia tidak bisa, kalau ditanya, menyebutkan klien paling menguntungkannya, memperkirakan kas kuartal depan, atau memodelkan biaya seorang rekrutan baru. Jurang itu tidak kelihatan sampai datang sebuah keputusan yang tidak bisa disokong pembukuan — dan saat itu keputusannya biasanya sudah terlambat.
Jebakan kedua — merekrut tenaga pembukuan sambil mengharapkan akuntansi manajemen. Si pemilik memasang lowongan "akuntan" atau "tenaga pembukuan," merekrut pelamar paling berpengalaman, dan berasumsi akuntansi manajemen sudah termasuk. Enam bulan kemudian, pembukuannya tanpa cela dan si pemilik tetap tidak punya jawaban untuk pertanyaan operasional. Tenaga pembukuannya tidak berkinerja buruk — dia menghasilkan persis apa yang dihasilkan tenaga pembukuan. Si pemiliklah yang mengharapkan sesuatu yang tidak termasuk dalam peran itu.
Jebakan ketiga — membangun akuntansi manajemen di atas pembukuan yang rusak. Jebakan kebalikannya. Si pemilik memasang kalender pembayaran, dasbor manajemen, model ramalan — tapi pembukuan di bawahnya kasar. Transaksi tidak terkategori atau salah kategori. Sebagian akun tidak terlacak. Ramalannya dibangun di atas data historis yang goyah dan menghasilkan rasa percaya diri yang palsu. Dasbor manajemen di atas pembukuan yang buruk itu lebih parah daripada tanpa dasbor sama sekali — karena si pemilik memercayainya.
Obat untuk ketiga jebakan itu sama: akui bahwa Anda membutuhkan kedua disiplin, lalu tata siapa mengerjakan yang mana. Entah satu akuntan mengambil keduanya dengan lingkup yang jelas (jarang, tapi mungkin), atau dua peran membagi pekerjaannya (tenaga pembukuan untuk kepatuhan, pemilik usaha atau direktur keuangan eksternal untuk manajemen). Bagaimanapun caranya, keduanya harus ada, keduanya harus dibiayai, keduanya harus saling berkomunikasi.
Cara menyiapkan keduanya supaya bekerja bersama
Pembukuan dan akuntansi manajemen adalah praktik berbeda, tapi keduanya bukan musuh. Keduanya bekerja paling baik ketika dikoordinasikan secara eksplisit.
Satu — sepakati satu bagan akun terpadu yang melayani keduanya. Kebanyakan bagan akun dibuat untuk pelaporan pajak. Kategorinya terlalu sedikit untuk berguna bagi manajemen ("pendapatan jasa" adalah satu baris). Obatnya adalah merancang bagan yang punya segmentasi cukup untuk manajemen (pendapatan per lini layanan, gaji per tim) sambil tetap bisa digulung ke dalam kategori yang patuh pajak. Tenaga pembukuan memasukkan sekali; kedua laporan keluar dengan bersih.
Dua — jadwalkan satu tutup buku bulanan yang menghasilkan kedua keluaran. Alih-alih menjalankan pembukuan di satu lini waktu dan akuntansi manajemen di lini waktu lain, perlakukan minggu pertama tiap bulan sebagai tutup buku gabungan. Keluaran pembukuan pergi ke pelaporan pajak (atau menahannya). Keluaran manajerial pergi ke tinjauan bulanan si pemilik. Data sama, dua sudut pandang, satu proses.
Tiga — pasang satu platform bersama kalau memungkinkan. Spreadsheet masih sanggup untuk tahun pertama. Setelah itu, platform yang menangani keduanya (atau terintegrasi dengan rapi antara perangkat lunak pembukuan dan perangkat lunak akuntansi manajemen) adalah yang membuat tutup buku gabungan itu berkelanjutan. Artikel #3 — Apa itu platform manajemen keuangan → membahas sisi perkakasnya secara langsung.
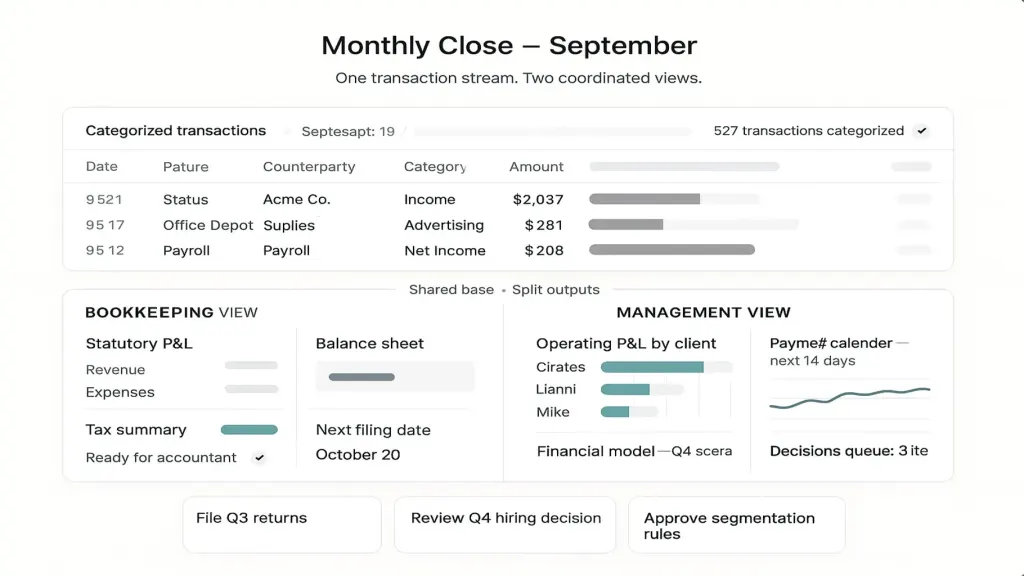
Kalau disiapkan dengan baik, sang pendiri dari cerita pembuka tadi kini mendapat jawaban untuk ketiga pertanyaannya. Profitabilitas per klien, per jam. Proyeksi kas ke depan. Skenario perubahan harga. Tidak satu pun jawaban itu datang dari pembukuan semata — semuanya datang dari akuntansi manajemen yang dibangun di atas pembukuan yang bersih. Si akuntan tetap menangani kepatuhan. Si pemilik (atau mitra keuangannya) menangani keputusannya.
📌 Lihat pembukuan dan akuntansi manajemen bekerja bersama dalam satu tampilan — bukan sebagai dua dunia terpisah. Pesan demo Finmap 20 menit. Kami akan menunjukkan bagaimana satu aliran transaksi menghasilkan keluaran statuter sekaligus keluaran manajerial, dan bagaimana tutup buku gabungan bulanan bekerja untuk bisnis seperti milik Anda. Pesan demo Finmap →
Baca juga
Dasar topik: Akuntansi manajemen dijelaskan: apa itu dan kenapa pemilik usaha membutuhkannya
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Bisakah akuntan saya sekarang mengerjakan keduanya?

Kadang bisa, sering tidak. Keahliannya berbeda. Pembukuan adalah pencatatan yang berorientasi detail. Akuntansi manajemen adalah pekerjaan penafsiran untuk menyokong keputusan. Sebagian akuntan menikmati keduanya dan punya kapasitas untuk keduanya. Sebagian lain lebih suka (dan lebih jago di) sisi kepatuhan saja. Percakapan jujur yang perlu dilakukan: "Di luar tutup buku bulanan dan pelaporan pajak, bisakah Anda membuatkan saya laporan laba rugi operasional yang disegmentasi per klien dan ramalan kas 90 hari?" Kalau jawabannya ragu-ragu, peran kedua itu mungkin perlu ada di suatu tempat.
Apakah saya butuh perangkat lunak terpisah untuk masing-masing?
Belum tentu. Sebagian platform mencakup keduanya — menangani sisi pembukuan berupa kategorisasi, pelacakan banyak akun, dan pelaporan statuter, sekaligus menghasilkan tampilan manajerial (laporan laba rugi operasional, kalender pembayaran, dasbor manajemen). Spreadsheet juga bisa menjembatani keduanya untuk bisnis yang lebih kecil. Artikel #3 — Apa itu platform manajemen keuangan → menjelaskan cara kerja platform terintegrasi.
Pada ukuran bisnis berapa perbedaan ini mulai berarti?
Untuk kebanyakan bisnis jasa: begitu pendapatan tahunan mencapai ₴2 juta atau karyawannya tiga orang ke atas, perbedaan ini mulai merenggut keputusan yang nyata. Di bawah itu, pemilik usaha sering masih sanggup menyimpan cukup banyak di kepalanya sebagai kompensasi. Di atas itu, jurang antara pembukuan saja dan akuntansi manajemen jadi terlihat dalam keputusan bulanan: perekrutan, penetapan harga, pemangkasan klien. Artikel #9 — Manajemen keuangan untuk usaha kecil → membahas kapan akuntansi manajemen jadi keharusan.
Akuntan saya bilang dia "membuat pelaporan manajemen." Apakah itu sama dengan akuntansi manajemen?
Sering kali sebagian saja. "Pelaporan manajemen" biasanya berarti versi laporan laba rugi standar yang lebih sering atau lebih tersegmentasi — berguna, tapi itu baru Lapisan 1 (historis) dari tiga lapisan waktu dalam akuntansi manajemen yang sesungguhnya. Lapisan masa kini dan masa depan (posisi kas saat ini, proyeksi 90 hari, skenario keputusan) biasanya menuntut pekerjaan tambahan atau peran yang berbeda.
Bagaimana dengan bisnis yang diaudit — apakah mereka butuh keduanya?
Justru bisnis-bisnis itu. Audit adalah bentuk paling eksternal dari penggunaan pembukuan — auditor memvalidasi bahwa pembukuannya diselenggarakan sesuai standar. Tidak ada satu pun validasi itu yang menjawab pertanyaan operasional. Bisnis yang diaudit sering punya pembukuan yang patut dicontoh dan akuntansi manajemen nyaris nol — dan pemiliknya berjalan dengan naluri meski pembukuannya tanpa cela.
Mulai dari mana besok?
Satu tindakan dengan daya ungkit tertinggi: jadwalkan percakapan 60 menit dengan akuntan Anda sekarang. Ajukan tiga pertanyaan operasional (profitabilitas per klien, kas ke depan, keterjangkauan rekrutan baru). Dengarkan pertanyaan mana yang bisa dia jawab dari data yang ada, mana yang menuntut pekerjaan baru, dan mana yang menurutnya bukan tugasnya. Apa pun yang tidak bisa dia jawab menjadi lingkup akuntansi manajemen Anda — entah ditambahkan ke pekerjaannya, atau diserahkan ke pihak lain.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



