


Tabla de contenidos
Inicio
/
Blog
/
Contabilidad vs. Contabilidad de Gestión: los dos idiomas distintos de las finanzas empresariales

209

12 min

25.06.2026
Contabilidad vs. Contabilidad de Gestión: los dos idiomas distintos de las finanzas empresariales

Sergiy Shuldik
Financial Expert at Finmap
"Le hice tres preguntas a mi contadora en una sola reunión. Respondió las tres — con precisión, con calma, con profesionalismo. Y ninguna de las respuestas me ayudó a decidir qué hacer."
La fundadora de un estudio de marketing —a la que llamaremos nuestro personaje ancla— hizo su revisión trimestral con su contadora la primavera pasada. Había preparado tres preguntas.
Pregunta uno: "De nuestros seis clientes con retainer, ¿cuáles dos son más rentables por hora de trabajo del equipo?"
La respuesta de la contadora, tras algunos cálculos: "Puedo mostrarle los ingresos por cliente. No registramos las horas del equipo por cliente en los libros, así que la rentabilidad por hora no es algo que pueda obtener de estos datos."
Pregunta dos: "Si contratamos a un diseñador más en junio, ¿cómo se verá nuestra caja a fin del Q3?"
La contadora: "Puedo mostrarle cómo estaba la caja a fin del Q3 anterior. Proyectar hacia adelante no es realmente para lo que están hechos estos libros."
Pregunta tres: "¿Deberíamos subir nuestra tarifa de retainer de ₴35K a ₴42K?"
La contadora: "Esa es una decisión de negocio. Puedo mostrarle cuáles eran nuestros márgenes con la tarifa anterior, pero la cuestión de precios es suya."
Cada respuesta fue precisa. Cada una fue profesional. Ninguna le ayudó a decidir qué hacer en realidad.
Esto no es porque su contadora fuera mala. Su contadora era excelente en el trabajo para el que fue contratada — que era contabilidad, no contabilidad de gestión. Ambas son prácticas distintas, que sirven a audiencias distintas, con reglas distintas, y la mayoría de los propietarios las confunde porque las palabras suenan parecidas y las personas involucradas suelen compartir el mismo cargo.
Este artículo trata sobre la diferencia real. Por qué existen ambas. Dónde deja de ser útil cada una. Cómo tropiezan los propietarios por la confusión. Y cómo configurar ambas para que trabajen juntas — de modo que la próxima revisión trimestral responda las tres preguntas en lugar de esquivarlas.
Por qué existe esta confusión: dos audiencias distintas
La forma más simple de entender la diferencia es preguntar: ¿para quién es el informe?
La contabilidad sirve primero a audiencias externas. La autoridad fiscal necesita saber cuánto ganó, cuánto gastó y cuánto impuesto debe. El banco necesita conocer su salud financiera para otorgarle una línea de crédito. El auditor (si lo tiene) necesita verificar que todo se registró según las normas. Estas audiencias exigen precisión, consistencia y cumplimiento de reglas específicas. El propietario recibe los mismos informes por cortesía.
La contabilidad de gestión sirve primero al propietario. El propietario necesita saber qué clientes son rentables, cuándo estará ajustada la caja, si una nueva contratación es asumible, dónde fijar los precios. Estas preguntas requieren segmentación, previsión e interpretación — cosas que la autoridad fiscal ni quiere ni necesita. El contador también puede beneficiarse de estos informes, pero el propietario es el usuario principal.
Cuando una sola persona —normalmente con el cargo de "contador"— produce ambos tipos de trabajo, la contabilidad siempre se hace primero (porque existen plazos legales) y la contabilidad de gestión suele omitirse o hacerse deprisa (porque ningún plazo la obliga). El resultado es que la mayoría de los negocios en crecimiento tienen una contabilidad rigurosa y casi nada de contabilidad de gestión — y el propietario no lo nota, porque los informes contables parecen visibilidad financiera.
Este problema —confundir la contabilidad con la contabilidad de gestión— es exactamente de lo que trata el artículo ancla de esta serie: Contabilidad de gestión explicada: qué es y por qué la necesitan los propietarios →
La comparación lado a lado en 8 dimensiones
La forma más clara de ver la diferencia es poner ambas prácticas una junto a otra en ocho dimensiones.
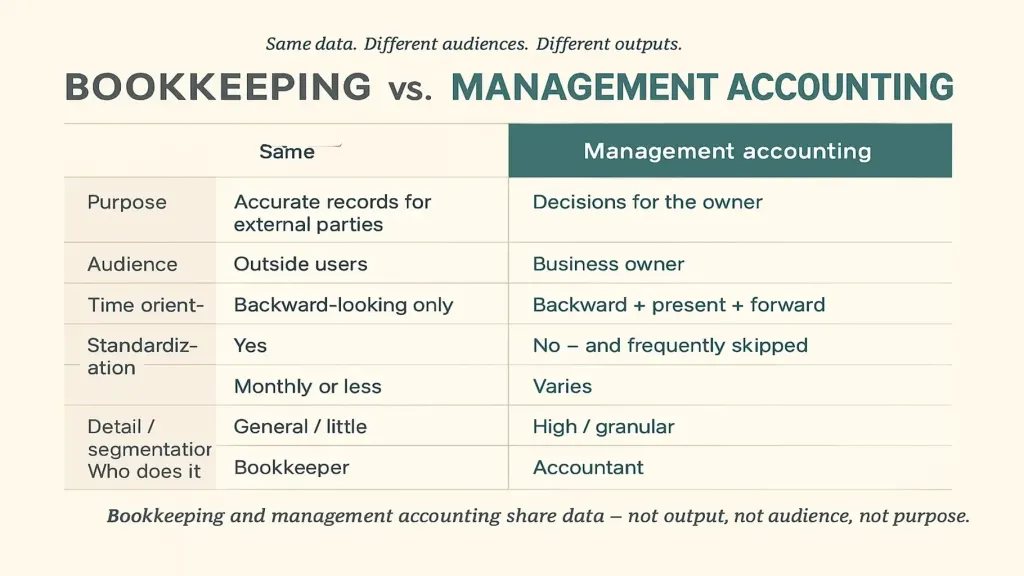
Dimensión 2 — Audiencia. Contabilidad: autoridad fiscal, banco, auditor, estadísticas gubernamentales. El propietario, tercero o cuarto en la fila. Contabilidad de gestión: el propietario primero. A veces un CFO, asesor financiero o directorio, segundo.
Dimensión 3 — Orientación temporal. Contabilidad: puramente retrospectiva. Qué pasó la semana pasada, el mes pasado, el trimestre pasado. Contabilidad de gestión: pasado + presente + futuro. Qué pasó, qué está pasando, qué está por pasar.
Dimensión 4 — ¿Exigida por ley? Contabilidad: sí. Todo negocio por encima de un tamaño mínimo debe llevar libros para declarar impuestos. Contabilidad de gestión: no. Es opcional en términos legales — y por eso se omite con frecuencia.
Dimensión 5 — Estandarización. Contabilidad: fuertemente estandarizada (códigos fiscales, normas contables, plan de cuentas). La misma forma en cada negocio de tipo similar. Contabilidad de gestión: adaptada al negocio. Una constructora y una empresa SaaS usan estructuras de contabilidad de gestión completamente distintas.
Dimensión 6 — Frecuencia. Contabilidad: cierre mensual, declaraciones trimestrales, informes anuales — guiada por plazos externos. Contabilidad de gestión: vistazo diario a la caja, revisión semanal, cierre mensual, sesión estratégica trimestral — guiada por ciclos de decisión.
Dimensión 7 — Nivel de detalle / segmentación. Contabilidad: agregada por categoría requerida para impuestos. "Ingresos" es una línea. "Costo de servicios" es una línea. "Salarios" es una línea. Contabilidad de gestión: segmentada según lo que el propietario necesite decidir. Ingresos por cliente, costo por proyecto, salario por rol, margen por línea de servicio.
Dimensión 8 — Quién lo hace. Contabilidad: un contador calificado o una firma contable. Profesión regulada en la mayoría de los países. Contabilidad de gestión: el propietario, a menudo con un CFO o director financiero externo, a veces con un contador experimentado que ha ido más allá de su formación básica. Artículo #8 — Director financiero externalizado: cuándo necesita uno →
Estas ocho dimensiones se suman en una conclusión engañosamente importante: la contabilidad y la contabilidad de gestión comparten datos — pero no comparten resultado, audiencia ni propósito. Son disciplinas distintas que casualmente leen de la misma fuente.
Dónde termina la contabilidad y empieza la contabilidad de gestión
Es tentador trazar una línea dura — la contabilidad es "el pasado" y la contabilidad de gestión es "el presente y el futuro". En la práctica, el límite es más interesante que eso.
El territorio compartido es el registro categorizado de transacciones: cada pago que entra y sale del negocio, vinculado a una fecha, una contraparte y una categoría. Esto es lo que produce la contabilidad y lo que consume la contabilidad de gestión. Ambas prácticas quieren que estos datos sean limpios, completos y precisos.
El límite aparece en el momento en que uno se pregunta qué hacer con ello.
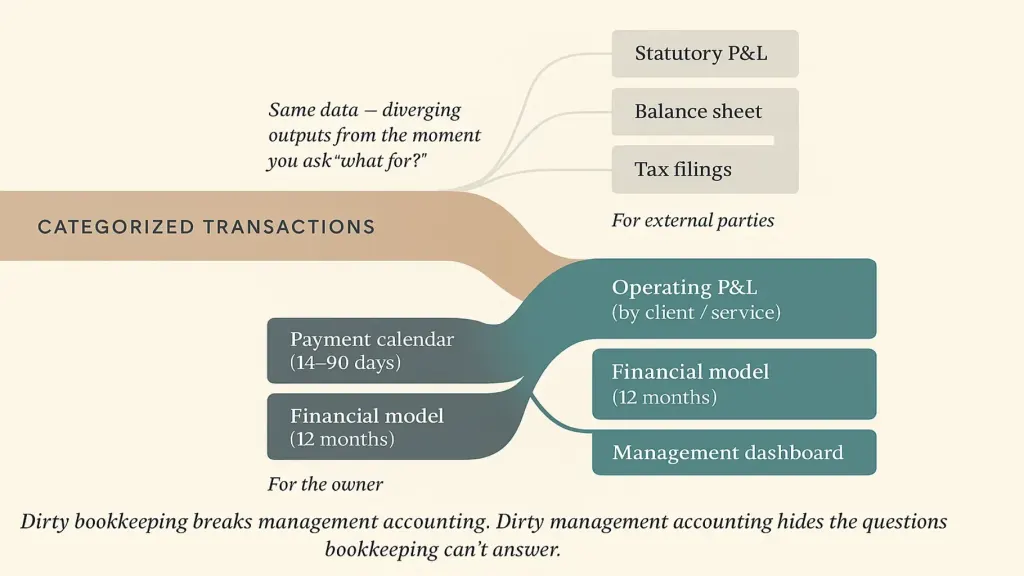
La rama de contabilidad de gestión produce lo que necesita el propietario: estado de resultados operativo segmentado por cliente y línea de servicio, calendario de pagos, modelo financiero, panel de gestión. El artículo #4 — Informe de P&L: cómo leerlo y por qué importa → cubre el estado de resultados operativo específicamente; el artículo #5 — Modelo financiero para una pequeña empresa → cubre el modelo.
Ambas ramas necesitan un río limpio río arriba. Una contabilidad sucia rompe la contabilidad de gestión — y una contabilidad de gestión sucia esconde las preguntas que la contabilidad no puede responder.
Tres trampas comunes en las que caen los propietarios
Tras decenas de llamadas de consultoría con propietarios sobre esta misma brecha, aparecen una y otra vez las mismas tres trampas.
Trampa uno — asumir que la contabilidad basta. El propietario firma los informes mensuales, los archiva, se siente en control de las finanzas. La contabilidad es genuinamente precisa. El propietario puede nombrar los ingresos del trimestre pasado. Puede citar su factura de impuestos. No puede, cuando se le pregunta, nombrar a su cliente más rentable, predecir la caja del próximo trimestre, ni modelar el costo de una nueva contratación. La brecha es invisible hasta que llega una decisión que la contabilidad no puede respaldar — y para entonces la decisión suele estar ya vencida.
Trampa dos — contratar a un contador esperando contabilidad de gestión. El propietario publica un puesto de "contador" o "tenedor de libros", contrata al candidato más experimentado, y asume que la contabilidad de gestión está incluida. Seis meses después, los libros están impecables y el propietario sigue sin respuestas a preguntas operativas. El contador no está rindiendo por debajo — está produciendo exactamente lo que producen los contadores. El propietario simplemente esperaba algo que el rol no incluye.
Trampa tres — construir contabilidad de gestión sobre una contabilidad rota. La trampa opuesta. El propietario instala un calendario de pagos, un panel de gestión, un modelo de previsión — pero la contabilidad subyacente está mal. Las transacciones no están categorizadas o están mal categorizadas. Algunas cuentas no se registran. Las previsiones se construyen sobre datos históricos inestables y generan una confianza falsa. Un panel de gestión sobre una mala contabilidad es peor que no tener panel — porque el propietario confía en él.
La solución para las tres trampas es la misma: reconocer que necesita ambas disciplinas, y estructurar quién hace qué. O un contador asume ambas con un alcance claro (poco frecuente, pero posible), o dos roles se reparten el trabajo (un contador para el cumplimiento, un propietario o director financiero externo para la gestión). De cualquier forma, ambas deben existir, ambas deben financiarse, ambas deben comunicarse.
Cómo hacer que ambas trabajen juntas
La contabilidad y la contabilidad de gestión son prácticas distintas, pero no son adversarias. Funcionan mejor cuando se coordinan explícitamente.
Uno — acordar un plan de cuentas unificado que sirva a ambas. La mayoría de los planes de cuentas están hechos para la declaración de impuestos. Tienen muy pocas categorías para ser útiles en la gestión ("ingresos por servicios" es una sola línea). La solución es diseñar un plan que tenga suficiente segmentación para la gestión (ingresos por línea de servicio, salarios por equipo) sin dejar de agregarse en categorías conformes a la normativa fiscal. El contador registra una vez; ambos informes salen limpios.
Dos — programar un único cierre mensual que produzca ambos resultados. En lugar de llevar la contabilidad en un cronograma y la contabilidad de gestión en otro, trate la primera semana de cada mes como el cierre conjunto. El resultado contable va a las declaraciones fiscales (o se retiene hasta entonces). El resultado de gestión va a la revisión mensual del propietario. Los mismos datos, dos vistas, un solo proceso.
Tres — instalar una plataforma compartida donde sea posible. Las hojas de cálculo funcionan el primer año. Después de eso, una plataforma que maneje ambas (o que se integre limpiamente entre el software de contabilidad y el de contabilidad de gestión) es lo que hace sostenible el cierre conjunto. El artículo #3 — Qué es una plataforma de gestión financiera → cubre directamente el lado de las herramientas.
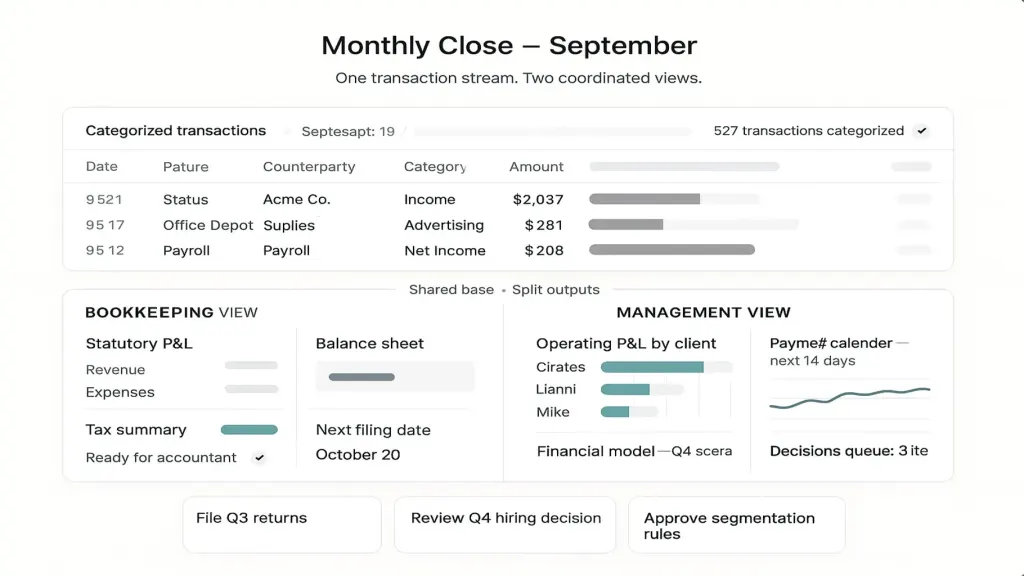
Cuando está bien configurado, la fundadora de la historia inicial ahora obtiene respuesta a sus tres preguntas. Rentabilidad por cliente, por hora. Proyección de caja hacia adelante. Escenario de cambio de precios. Ninguna de esas respuestas viene solo de la contabilidad — vienen de la contabilidad de gestión construida sobre una contabilidad limpia. El contador sigue encargándose del cumplimiento. La propietaria (o su socia financiera) se encarga de las decisiones.
📌 Vea la contabilidad y la contabilidad de gestión trabajando juntas en una sola vista — no como dos mundos separados. Reserve una demo de 20 minutos con Finmap. Le mostraremos cómo un único flujo de transacciones produce tanto los resultados estatutarios como los de gestión, y cómo funciona el cierre mensual conjunto para un negocio como el suyo. [Reservar una demo de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Puede mi contador actual hacer ambas cosas?

A veces sí, a menudo no. Los conjuntos de habilidades son distintos. La contabilidad es un registro orientado al detalle. La contabilidad de gestión es un trabajo interpretativo de apoyo a la decisión. Algunos contadores disfrutan de ambas y tienen capacidad para ambas. Otros prefieren (y son mejores en) solo el lado del cumplimiento. La conversación honesta que hay que tener: "Más allá del cierre mensual y las declaraciones fiscales, ¿puedes producirme un estado de resultados operativo segmentado por cliente y una previsión de caja a 90 días?" Si la respuesta es incierta, probablemente el segundo rol necesita existir en algún lugar.
¿Necesito software separado para cada una?
No necesariamente. Algunas plataformas cubren ambas — manejan el lado contable de la categorización, el seguimiento multicuenta y los informes estatutarios, mientras producen también las vistas de gestión (estado de resultados operativo, calendario de pagos, panel de gestión). Las hojas de cálculo también pueden cubrir ambas para negocios más pequeños. El artículo #3 — Qué es una plataforma de gestión financiera → explica cómo funcionan las plataformas integradas.
¿A qué tamaño de negocio empieza a importar esta distinción?
Para la mayoría de los negocios de servicios: a partir de ₴2 millones de ingresos anuales o tres o más empleados, la distinción empieza a costar decisiones reales. Por debajo de eso, el propietario a menudo puede retener suficiente en la cabeza para compensar. Por encima, la brecha entre solo contabilidad y contabilidad de gestión se vuelve visible en las decisiones mensuales: contrataciones, precios, recortes de clientes. El artículo #9 — Gestión financiera para una pequeña empresa → cubre cuándo la contabilidad de gestión se vuelve imprescindible.
Mi contador dice que hace "informes de gestión". ¿Es lo mismo que contabilidad de gestión?
A menudo solo en parte. "Informes de gestión" suele significar una versión más frecuente o más segmentada del estado de resultados estándar — útil, pero solo la Capa 1 (histórica) de las tres capas temporales de la contabilidad de gestión real. Las capas presente y futura (posición de caja actual, proyecciones a 90 días, escenarios de decisión) suelen requerir trabajo adicional o un rol distinto.
¿Y los negocios auditados? ¿Necesitan ambas?
Especialmente esos negocios. Una auditoría es la forma más externa de uso de la contabilidad — los auditores validan que los libros se llevaron según las normas. Nada de esa validación responde preguntas operativas. Los negocios auditados suelen tener una contabilidad ejemplar y casi ninguna contabilidad de gestión — y sus propietarios operan por instinto pese a tener libros impecables.
¿Por dónde empiezo mañana?
La acción de mayor impacto: programe una conversación de 60 minutos con su contador actual. Haga tres preguntas operativas (rentabilidad por cliente, caja futura, viabilidad de una contratación). Escuche qué preguntas pueden responder con los datos actuales, cuáles requieren trabajo nuevo, y cuáles consideran que no son su tarea. Lo que no puedan responder se convierte en el alcance de su contabilidad de gestión — ya sea sumado a su trabajo, o asignado a otra persona.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



