


Tartalomjegyzék

236

12 perc

25.06.2026
Könyvelés vs. vezetői számvitel: az üzleti pénzügyek két különböző nyelve

Sergiy Shuldik
Financial Expert at Finmap
"Három kérdést tettem fel a könyvelőmnek egyetlen megbeszélésen. Mindháromra válaszolt — pontosan, nyugodtan, szakszerűen. És egyik válasz sem segített eldönteni, mit tegyek."
Egy marketingstúdió alapítója — nevezzük őt viszonyítási pontunknak — tavasszal tartotta negyedéves áttekintését a könyvelőjével. Három kérdést készített elő.
Első kérdés: "A hat retainer-ügyfelünk közül melyik kettő a legjövedelmezőbb a csapat munkaóráira vetítve?"
A könyvelő válasza némi számolás után: "Meg tudom mutatni az ügyfelenkénti bevételt. A könyvelésben nem követjük a csapat óráit ügyfelenként, így az óránkénti jövedelmezőséget nem tudom kinyerni ebből az adatból."
Második kérdés: "Ha júniusban felveszünk még egy dizájnert, hogyan fog kinézni a pénzállományunk a Q3 végén?"
A könyvelő: "Meg tudom mutatni, hogyan nézett ki a pénzállományunk a tavalyi Q3 végén. Az előretekintő tervezésre ezek a könyvek nincsenek igazán felkészítve."
Harmadik kérdés: "Emeljük meg a retainer-díjunkat 35 000 ₴-ról 42 000 ₴-ra?"
A könyvelő: "Ez üzleti döntés. Meg tudom mutatni, mekkora volt a margónk a régi díjnál, de az árazási kérdés az Öné."
Minden válasz pontos volt. Mindegyik szakszerű. Egyik sem segített eldönteni, mit tegyen valójában.
Ez nem azért történt, mert a könyvelője rossz lett volna. A könyvelője kiváló volt abban a munkában, amelyre felvették — vagyis a könyvelésben, nem a vezetői számvitelben. A kettő különböző gyakorlat, más közönséget szolgál, más szabályok szerint működik, és a legtöbb tulajdonos azért keveri össze őket, mert a szavak hasonlóan hangzanak, és az érintett emberek gyakran ugyanazt a beosztást viselik.
Ez a cikk a tényleges különbségről szól. Miért létezik mindkettő. Hol ér véget mindegyik hasznossága. Hogyan téveszti meg a tulajdonosokat ez a zavar. És hogyan lehet a kettőt úgy összehangolni, hogy a következő negyedéves áttekintésen a három kérdésre válasz szülessen, ne kitérés.
Miért létezik ez a zavar — két különböző közönség
A különbséget legegyszerűbben úgy érthetjük meg, ha megkérdezzük: kinek szól a riport?
A könyvelés elsősorban a külső feleket szolgálja. Az adóhatóságnak tudnia kell, mennyit keresett, mennyit költött, és mennyi adóval tartozik. A banknak ismernie kell a pénzügyi helyzetét ahhoz, hogy hitelkeretet biztosítson. A könyvvizsgálónak (ha van ilyen) ellenőriznie kell, hogy mindent a szabványoknak megfelelően rögzítettek-e. Ezek a közönségek pontosságot, konzisztenciát és a meghatározott szabályoknak való megfelelést igénylik. A tulajdonos udvariasságból kapja meg ugyanezeket a riportokat.
A vezetői számvitel elsősorban a tulajdonost szolgálja. A tulajdonosnak tudnia kell, mely ügyfelek jövedelmezőek, mikor lesz szűkös a pénzállomány, megengedheti-e magának egy új munkatárs felvételét, hol kell meghúznia az árakat. Ezekhez a kérdésekhez szegmentálásra, előrejelzésre és értelmezésre van szükség — olyasmire, amit az adóhatóság sem nem akar, sem nem igényel. A könyvelőnek is hasznára válhatnak ezek a riportok, de a fő felhasználó a tulajdonos.
Amikor egyetlen ember — jellemzően "könyvelő" beosztásban — mindkét fajta munkát végzi, a könyvelés mindig előbb készül el (mert törvényes határidők vannak), a vezetői számvitel pedig gyakran kimarad vagy elnagyoltan készül (mert nincs rá határidő, amely kikényszerítené). Az eredmény az, hogy a legtöbb növekvő vállalkozásnak szigorú könyvelése van, de szinte semmilyen vezetői számvitele — és a tulajdonos ezt nem is veszi észre, mert a könyvelési riportok pénzügyi átláthatóságnak tűnnek.
Ez a probléma — a könyvelés összekeverése a vezetői számvitellel — pontosan arról szól, amiről a sorozat viszonyítási cikke: Vezetői számvitel egyszerűen: mi ez, és miért van rá szüksége a tulajdonosoknak →
A 8 dimenziós, egymás mellé állított összehasonlítás
A különbséget a legtisztábban úgy láthatjuk, ha a két gyakorlatot nyolc dimenzió mentén állítjuk egymás mellé.
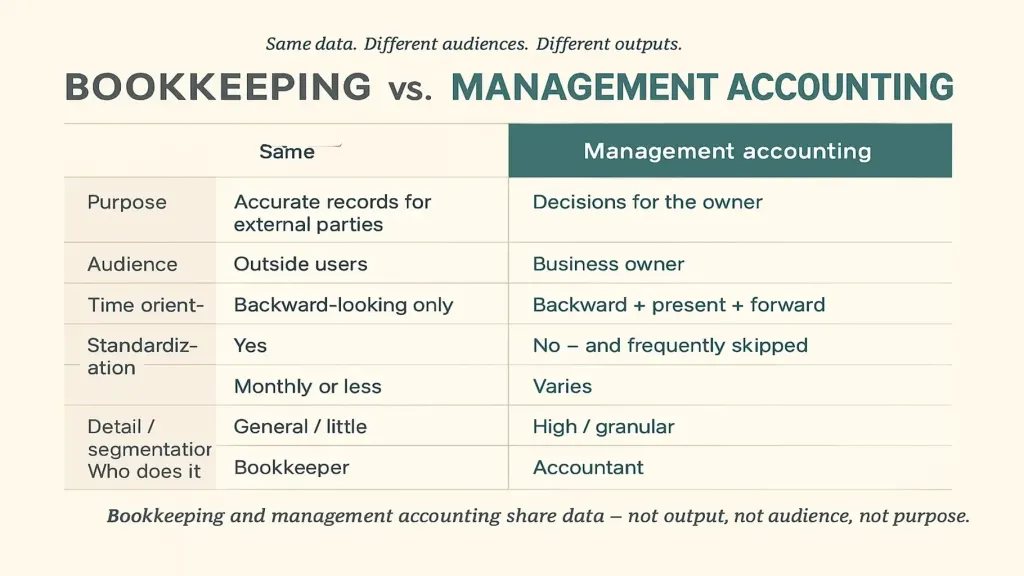
2. dimenzió — Közönség. Könyvelés: adóhatóság, bank, könyvvizsgáló, állami statisztika. A tulajdonos harmadik vagy negyedik a sorban. Vezetői számvitel: elsősorban a tulajdonos. Néha másodikként egy CFO, pénzügyi tanácsadó vagy igazgatótanács.
3. dimenzió — Időbeli irányultság. Könyvelés: tisztán visszatekintő. Ami múlt héten, múlt hónapban, múlt negyedévben történt. Vezetői számvitel: visszatekintő + jelen + előretekintő. Ami történt, ami éppen történik, ami hamarosan történni fog.
4. dimenzió — Törvény írja elő? Könyvelés: igen. Minden minimális méret feletti vállalkozásnak könyvelést kell vezetnie az adóbevalláshoz. Vezetői számvitel: nem. Jogilag opcionális — és éppen ezért gyakran kimarad.
5. dimenzió — Szabványosítás. Könyvelés: erősen szabványosított (adótörvények, számviteli szabványok, számlatükör). Hasonló típusú vállalkozásoknál mindenhol ugyanaz a forma. Vezetői számvitel: a vállalkozásra szabott. Egy építőipari cég és egy SaaS-vállalat teljesen eltérő vezetői számviteli struktúrát használ.
6. dimenzió — Gyakoriság. Könyvelés: havi zárás, negyedéves bevallás, éves jelentés — a külső határidők vezérlik. Vezetői számvitel: napi pénzállomány-pillantás, heti áttekintés, havi zárás, negyedéves stratégiai ülés — a döntési ciklusok vezérlik.
7. dimenzió — Részletezettség / szegmentáció szintje. Könyvelés: az adózáshoz szükséges kategóriák szerint összesítve. A "bevétel" egy sor. A "szolgáltatások költsége" egy sor. A "bérek" egy sor. Vezetői számvitel: aszerint szegmentálva, amire a tulajdonosnak a döntéshez szüksége van. Bevétel ügyfelenként, költség projektenként, bér szerepkörönként, margó szolgáltatási vonalanként.
8. dimenzió — Ki végzi. Könyvelés: képzett könyvelő vagy könyvelőiroda. A legtöbb országban szabályozott szakma. Vezetői számvitel: a tulajdonos, gyakran CFO vagy külső pénzügyi igazgató bevonásával, néha olyan tapasztalt könyvelővel, aki túllépett az alapképzésén. 8. cikk — Kiszervezett pénzügyi igazgató: mikor van rá szükség →
Ez a nyolc dimenzió egy megtévesztően fontos következtetésre vezet: a könyvelés és a vezetői számvitel közös adatokból dolgozik — de nem közös a kimenetük, a közönségük vagy a céljuk. Két különböző szakterület, amely véletlenül ugyanabból a forrásból olvas.
Hol ér véget a könyvelés, és hol kezdődik a vezetői számvitel
Csábító lenne éles határvonalat húzni — a könyvelés "a múlt", a vezetői számvitel "a jelen és a jövő". A gyakorlatban a határ ennél érdekesebb.
A közös terület a kategorizált tranzakciós nyilvántartás: a vállalkozásba be- és onnan kiáramló minden fizetés, dátummal, partnerrel és kategóriával ellátva. Ezt állítja elő a könyvelés, és ezt használja fel a vezetői számvitel. Mindkét gyakorlat érdeke, hogy ez az adat tiszta, teljes és pontos legyen.
A határ ott jelenik meg, amikor felteszi a kérdést, hogy mit kezdjünk vele.
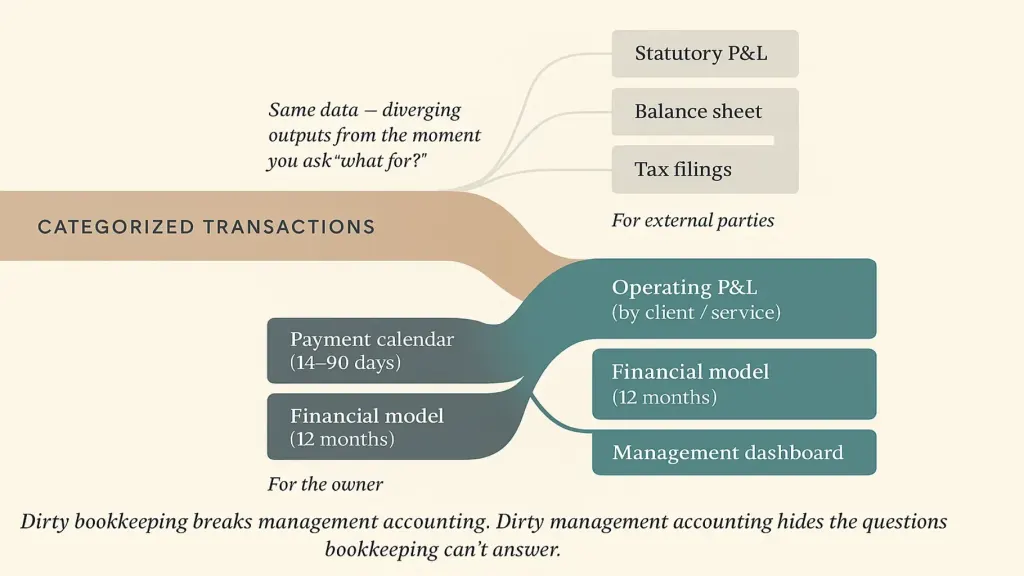
A vezetői számviteli ág azt állítja elő, amire a tulajdonosnak szüksége van: ügyfelenként és szolgáltatási vonalanként szegmentált operatív eredménykimutatás, fizetési naptár, pénzügyi modell, vezetői irányítópult. 4. cikk — Eredménykimutatás: hogyan olvassuk, és miért fontos → kifejezetten az operatív eredménykimutatással foglalkozik; az 5. cikk — Pénzügyi modell kisvállalkozásoknak → a modellel.
Mindkét ágnak tiszta forrásra van szüksége. A gondatlan könyvelés megtöri a vezetői számvitelt — a gondatlan vezetői számvitel pedig elrejti azokat a kérdéseket, amelyekre a könyvelés nem tud válaszolni.
Három gyakori csapda, amelybe a tulajdonosok beleesnek
Több tucat tulajdonossal folytatott tanácsadási beszélgetés után, amelyek pontosan erről a szakadékról szóltak, ugyanaz a három csapda ismétlődik újra és újra.
Első csapda — feltételezni, hogy a könyvelés elég. A tulajdonos aláírja a havi riportokat, elarchiválja őket, úgy érzi, kézben tartja a pénzügyeket. A könyvelés valóban pontos. A tulajdonos meg tudja mondani a múlt negyedév bevételét. Idézni tudja az adószámláját. Nem tudja azonban megmondani, ha megkérdezik, melyik a legjövedelmezőbb ügyfele, nem tudja megjósolni a következő negyedév pénzállományát, és nem tudja modellezni egy új munkatárs felvételének költségét. A szakadék láthatatlan marad, amíg meg nem érkezik egy olyan döntés, amelyet a könyvelés nem tud alátámasztani — és addigra a döntés általában már késésben van.
Második csapda — könyvelőt felvenni, vezetői számvitelt várva tőle. A tulajdonos meghirdet egy "könyvelő" állást, felveszi a legtapasztaltabb jelentkezőt, és feltételezi, hogy a vezetői számvitel is benne van a csomagban. Hat hónap múlva a könyvelés kifogástalan, a tulajdonosnak pedig még mindig nincsenek válaszai az operatív kérdésekre. A könyvelő nem alulteljesít — pontosan azt állítja elő, amit a könyvelők előállítanak. A tulajdonos csak olyasmit várt, ami nem tartozik a szerepkörhöz.
Harmadik csapda — vezetői számvitelt építeni hibás könyvelésre. Ez az ellenkező csapda. A tulajdonos beállít egy fizetési naptárt, egy vezetői irányítópultot, egy előrejelzési modellt — de az alapul szolgáló könyvelés pontatlan. A tranzakciók kategorizálatlanok vagy hibásan kategorizáltak. Egyes számlákat nem követnek. Az előrejelzések bizonytalan historikus adatra épülnek, és hamis magabiztosságot szülnek. A gyenge könyvelésre épülő vezetői irányítópult rosszabb, mint ha egyáltalán nem lenne irányítópult — mert a tulajdonos megbízik benne.
Mindhárom csapdára ugyanaz a megoldás: ismerje el, hogy mindkét szakterületre szüksége van, és határozza meg, ki melyiket végzi. Vagy egyetlen könyvelő végzi mindkettőt egyértelműen meghatározott feladatkörrel (ritka, de lehetséges), vagy két szerepkörre osztják a munkát (könyvelő a megfelelésért, tulajdonos vagy külső pénzügyi igazgató a vezetői oldalért). Bármelyik utat is választja, mindkettőnek léteznie kell, mindkettőt finanszírozni kell, és mindkettőnek kommunikálnia kell egymással.
Hogyan állítsa be úgy a kettőt, hogy együtt működjenek
A könyvelés és a vezetői számvitel különböző gyakorlatok, de nem ellenfelek. Akkor működnek a legjobban, ha kifejezetten összehangolják őket.
Egy — állapodjanak meg egy egységes számlatükörben, amely mindkettőt szolgálja. A legtöbb számlatükör adóbevalláshoz készül. Túl kevés kategóriájuk van ahhoz, hogy hasznosak legyenek a vezetői munkához (a "szolgáltatási bevétel" egyetlen sor). A megoldás egy olyan számlatükör kialakítása, amely elegendő szegmentációt ad a vezetői oldalnak (bevétel szolgáltatási vonalanként, bérek csapatonként), miközben adómegfelelő kategóriákba is összesíthető. A könyvelő egyszer rögzít; mindkét riport tisztán jön ki belőle.
Kettő — ütemezzenek egyetlen havi zárást, amely mindkét kimenetet előállítja. Ahelyett, hogy a könyvelést az egyik, a vezetői számvitelt a másik ütemterv szerint futtatnák, kezeljék minden hónap első hetét közös zárásként. A könyvelési kimenet az adóbevallásokhoz megy (vagy tartja azokat). A vezetői kimenet a tulajdonos havi áttekintéséhez megy. Ugyanaz az adat, két nézet, egy folyamat.
Három — ahol lehet, vezessenek be egyetlen közös platformot. A táblázatok az első évben megteszik. Utána egy olyan platform, amely mindkettőt kezeli (vagy tisztán integrálódik a könyvelőszoftver és a vezetői számviteli szoftver között), teszi fenntarthatóvá a közös zárást. 3. cikk — Mi az a pénzügyi menedzsment platform → kifejezetten ennek az eszközoldalával foglalkozik.
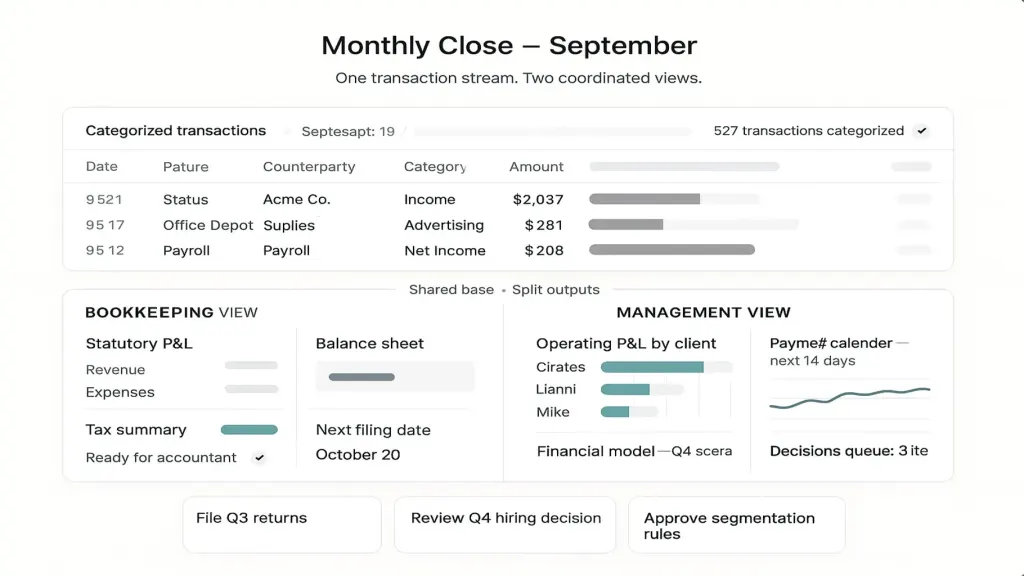
Ha ezt jól állítják be, a nyitó történet alapítója most már mindhárom kérdésére választ kap. Jövedelmezőség ügyfelenként, óránként. Előretekintő pénzállomány-előrejelzés. Árváltoztatási forgatókönyv. Ezek egyike sem a könyvelésből származik önmagában — a vezetői számvitelből származnak, amely a tiszta könyvelésre épül. A könyvelő továbbra is a megfelelést intézi. A tulajdonos (vagy a pénzügyi partnere) a döntéseket.
📌 Nézze meg, hogyan működik együtt a könyvelés és a vezetői számvitel egyetlen nézetben — nem két külön világként. Foglaljon egy 20 perces Finmap demót. Megmutatjuk, hogyan állít elő egyetlen tranzakciófolyam törvényi és vezetői kimeneteket egyaránt, és hogyan működik a közös havi zárás egy Önéhez hasonló vállalkozásnál. [Finmap demó foglalása →]
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Elláthatja a jelenlegi könyvelőm mindkét feladatot?

Néha igen, gyakran nem. A képességek eltérőek. A könyvelés részletorientált nyilvántartás. A vezetői számvitel értelmező, döntéstámogató munka. Néhány könyvelő szereti mindkettőt, és van rá kapacitása is. Mások inkább (és jobban is) csak a megfelelési oldalt preferálják. Az őszinte beszélgetés, amit érdemes lefolytatni: "A havi záráson és az adóbevallásokon túl elő tudsz állítani nekem ügyfelenként szegmentált operatív eredménykimutatást és egy 90 napos pénzáramlás-előrejelzést?" Ha a válasz bizonytalan, a második szerepkörnek valahol léteznie kell.
Szükségem van külön szoftverre mindkettőhöz?
Nem feltétlenül. Néhány platform mindkettőt lefedi — kezeli a könyvelési oldalt a kategorizálással, a több számla nyomon követésével és a törvényi jelentéskészítéssel, miközben előállítja a vezetői nézeteket is (operatív eredménykimutatás, fizetési naptár, vezetői irányítópult). Kisebb vállalkozások esetén táblázatok is áthidalhatják mindkettőt. A 3. cikk — Mi az a pénzügyi menedzsment platform → elmagyarázza, hogyan működnek az integrált platformok.
Milyen vállalkozási méretnél kezd számítani ez a különbség?
A legtöbb szolgáltató vállalkozásnál: 2 millió ₴ éves bevétel vagy három-plusz alkalmazott felett a különbség kezd valódi döntésekbe kerülni. Ez alatt a tulajdonos gyakran elegendő mindent fejben tartani a kompenzáláshoz. Efölött a csak-könyvelés és a vezetői számvitel közti szakadék láthatóvá válik a havi döntésekben: felvételek, árazás, ügyfélleépítések. A 9. cikk — Pénzügyi menedzsment kisvállalkozásoknak → azt tárgyalja, mikor válik a vezetői számvitel elengedhetetlenné.
A könyvelőm azt mondja, hogy "vezetői riportokat" készít. Ez ugyanaz, mint a vezetői számvitel?
Gyakran csak részben. A "vezetői riportozás" általában a standard eredménykimutatás gyakoribb vagy jobban szegmentált változatát jelenti — ez hasznos, de a valódi vezetői számvitel három időbeli rétege közül csak az 1. réteg (historikus). A jelen és az előretekintő réteg (aktuális pénzhelyzet, 90 napos előrejelzések, döntési forgatókönyvek) általában további munkát vagy más szerepkört igényel.
Mi a helyzet a könyvvizsgált vállalkozásokkal — nekik is szükségük van mindkettőre?
Különösen nekik. A könyvvizsgálat a könyvelés leginkább külső célú felhasználási formája — a könyvvizsgálók azt ellenőrzik, hogy a könyvelést a szabványoknak megfelelően vezették-e. Ez az ellenőrzés semmilyen operatív kérdésre nem ad választ. A könyvvizsgált vállalkozásoknak gyakran példamutató könyvelésük van, de szinte nulla vezetői számvitelük — és tulajdonosaik megérzésre hagyatkozva vezetik a céget, annak ellenére, hogy könyveik kifogástalanok.
Hol kezdjem holnap?
A legnagyobb hatású egyetlen lépés: ütemezzen egy 60 perces beszélgetést a jelenlegi könyvelőjével. Tegyen fel három operatív kérdést (jövedelmezőség ügyfelenként, előretekintő pénzállomány, felvétel megengedhetősége). Figyelje meg, mely kérdésekre tud válaszolni a jelenlegi adatokból, melyek igényelnek új munkát, és melyekről gondolja úgy, hogy nem az ő feladata. Amire nem tud válaszolni, az lesz az Ön vezetői számviteli feladatköre — vagy hozzáadva az ő munkájához, vagy máshova rendelve.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



