


Indice
Home
/
Blog
/
Contabilità fiscale e contabilità gestionale: le due lingue diverse della finanza d'impresa

239

12 min

25.06.2026
Contabilità fiscale e contabilità gestionale: le due lingue diverse della finanza d'impresa

Sergiy Shuldik
Financial Expert at Finmap
"Ho fatto tre domande alla mia commercialista in un solo incontro. Ha risposto a tutte e tre — con precisione, con calma, in modo professionale. E nessuna delle risposte mi ha aiutata a decidere cosa fare."
La fondatrice di uno studio di marketing — la chiameremo la nostra protagonista — ha fatto la sua revisione trimestrale con la commercialista la scorsa primavera. Aveva preparato tre domande.
Prima domanda: "Dei nostri sei clienti a retainer, quali due sono i più redditizi per ogni ora di lavoro del team?"
La risposta della commercialista, dopo qualche calcolo: "Posso mostrarti il fatturato per cliente. Nei registri non tracciamo le ore del team per cliente, quindi la redditività oraria non è qualcosa che riesco a produrre da questi dati."
Seconda domanda: "Se a giugno assumiamo un altro designer, come sarà la nostra cassa a fine terzo trimestre?"
La commercialista: "Posso mostrarti com'era la cassa a fine terzo trimestre dell'anno scorso. Proiettare in avanti non è davvero ciò per cui questi registri sono costruiti."
Terza domanda: "Dovremmo alzare il retainer da ₴35K a ₴42K?"
La commercialista: "Questa è una decisione di business. Posso mostrarti quali erano i margini alla vecchia tariffa, ma la scelta sul prezzo è tua."
Ogni risposta era corretta. Ogni risposta era professionale. Nessuna l'ha aiutata a decidere cosa fare davvero.
Non perché la sua commercialista fosse scarsa. La sua commercialista era eccellente nel lavoro per cui era stata assunta — che era la contabilità fiscale, non la contabilità gestionale. Sono due pratiche diverse, al servizio di destinatari diversi, con regole diverse, e la maggior parte degli imprenditori le confonde perché le parole si somigliano e le persone coinvolte spesso condividono lo stesso titolo.
Questo articolo parla della differenza reale. Perché esistono entrambe. Dove ciascuna smette di essere utile. Come gli imprenditori restano intrappolati nella confusione. E come impostarle perché lavorino insieme — così che la prossima revisione trimestrale risponda alle tre domande invece di schivarle.
Perché nasce questa confusione — due destinatari diversi
Il modo più semplice per capire la differenza è chiedersi: a chi è destinato il report?
La contabilità fiscale lavora prima di tutto per destinatari esterni. Il fisco deve sapere quanto hai guadagnato, quanto hai speso e quante tasse devi. La banca deve conoscere la tua salute finanziaria per concederti una linea di credito. Il revisore (se ce l'hai) deve verificare che tutto sia stato registrato secondo gli standard. Questi destinatari pretendono precisione, coerenza e conformità a regole specifiche. L'imprenditore riceve gli stessi report per cortesia.
La contabilità gestionale lavora prima di tutto per l'imprenditore. L'imprenditore deve sapere quali clienti sono redditizi, quando la cassa sarà stretta, se può permettersi una nuova assunzione, dove fissare i prezzi. Queste domande richiedono segmentazione, previsione e interpretazione — cose che il fisco non vuole né gli servono. Anche il commercialista potrebbe trarne beneficio, ma l'utente principale è l'imprenditore.
Quando una sola persona — di solito col titolo di "commercialista" — produce entrambi i tipi di lavoro, la contabilità fiscale viene sempre fatta per prima (perché esistono scadenze di legge) e quella gestionale spesso viene saltata o fatta in fretta (perché nessuna scadenza la impone). Il risultato è che la maggior parte delle aziende in crescita ha una contabilità fiscale rigorosa e quasi nessuna contabilità gestionale — e l'imprenditore non se ne accorge, perché i report fiscali sembrano visibilità finanziaria.
Questo problema — confondere la contabilità fiscale con quella gestionale — è esattamente il tema dell'articolo di riferimento di questa serie: La contabilità gestionale spiegata: cos'è e perché serve agli imprenditori →
Il confronto affiancato su 8 dimensioni
Il modo più pulito per vedere la differenza è mettere entrambe le pratiche a confronto su otto dimensioni.
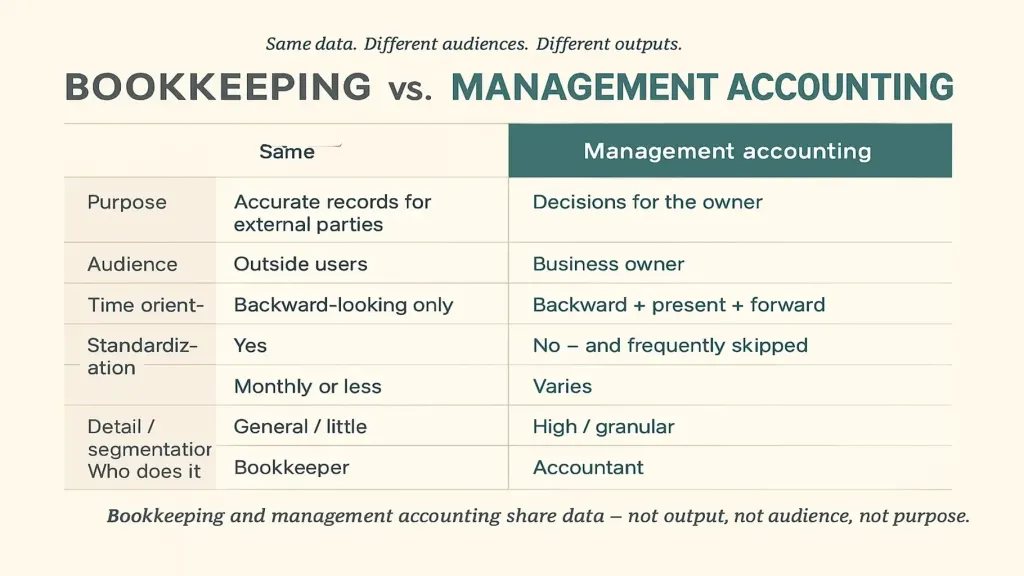
Dimensione 2 — Destinatari. Contabilità fiscale: fisco, banca, revisore, statistica pubblica. L'imprenditore terzo o quarto in fila. Contabilità gestionale: prima l'imprenditore. A volte un CFO, un consulente finanziario o il consiglio, al secondo posto.
Dimensione 3 — Orientamento temporale. Contabilità fiscale: guarda solo al passato. Cosa è successo la settimana, il mese, il trimestre scorso. Contabilità gestionale: passato + presente + futuro. Cosa è successo, cosa sta succedendo, cosa sta per succedere.
Dimensione 4 — Obbligatoria per legge? Contabilità fiscale: sì. Ogni azienda oltre una dimensione minima deve tenere i registri per dichiarare le tasse. Contabilità gestionale: no. In termini di legge è facoltativa — e proprio per questo viene spesso saltata.
Dimensione 5 — Standardizzazione. Contabilità fiscale: fortemente standardizzata (codici fiscali, principi contabili, piano dei conti). Stessa forma in ogni azienda dello stesso tipo. Contabilità gestionale: su misura per l'azienda. Un'impresa edile e una SaaS usano strutture di contabilità gestionale del tutto diverse.
Dimensione 6 — Frequenza. Contabilità fiscale: chiusura mensile, dichiarazioni trimestrali, report annuali — guidati da scadenze esterne. Contabilità gestionale: occhiata quotidiana alla cassa, revisione settimanale, chiusura mensile, sessione strategica trimestrale — guidate dai cicli decisionali.
Dimensione 7 — Livello di dettaglio / segmentazione. Contabilità fiscale: aggregata nelle categorie richieste dal fisco. "Ricavi" è una riga. "Costo dei servizi" è una riga. "Stipendi" è una riga. Contabilità gestionale: segmentata in base a ciò che serve all'imprenditore per decidere. Ricavi per cliente, costo per progetto, stipendio per ruolo, margine per linea di servizio.
Dimensione 8 — Chi la fa. Contabilità fiscale: un commercialista qualificato o uno studio contabile. In quasi tutti i paesi è una professione regolamentata. Contabilità gestionale: l'imprenditore, spesso con un CFO o un direttore finanziario esterno, a volte con un commercialista esperto che è andato oltre la sua formazione di base. Articolo #8 — Direttore finanziario in outsourcing: quando ti serve →
Queste otto dimensioni portano a una conclusione ingannevolmente importante: contabilità fiscale e contabilità gestionale condividono i dati — ma non condividono l'output, i destinatari o lo scopo. Sono discipline diverse che per caso leggono dalla stessa fonte.
Dove finisce la contabilità fiscale e comincia quella gestionale
Verrebbe voglia di tracciare una linea netta — la contabilità fiscale è "il passato" e quella gestionale è "il presente e il futuro". Nella pratica, il confine è più interessante di così.
Il territorio condiviso è il registro categorizzato delle transazioni: ogni pagamento in entrata e in uscita dall'azienda, legato a una data, a una controparte e a una categoria. È ciò che la contabilità fiscale produce e ciò che quella gestionale consuma. Entrambe le pratiche vogliono questi dati puliti, completi e accurati.
Il confine appare nel momento in cui ti chiedi cosa farne.
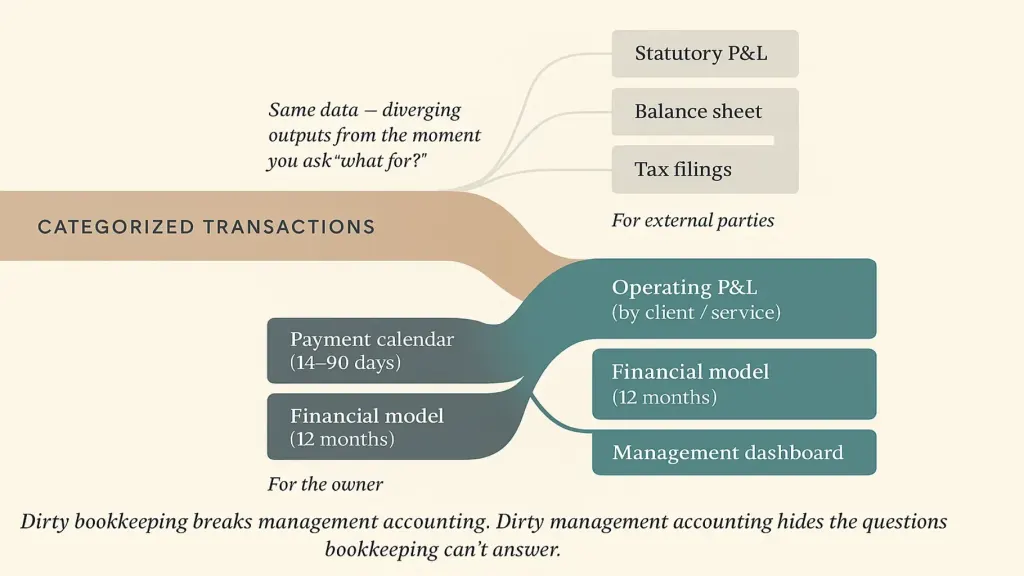
Il ramo della contabilità gestionale produce ciò che serve all'imprenditore: P&L operativo segmentato per cliente e linea di servizio, calendario dei pagamenti, modello finanziario, cruscotto gestionale. L'articolo #4 — Il report P&L: come leggerlo e perché conta → tratta nello specifico il P&L operativo; l'articolo #5 — Il modello finanziario per una piccola impresa → tratta il modello.
Entrambi i rami hanno bisogno che il fiume a monte sia pulito. Una contabilità fiscale sporca manda in tilt quella gestionale — e una contabilità gestionale sporca nasconde le domande a cui quella fiscale non sa rispondere.
Tre trappole comuni in cui cadono gli imprenditori
Dopo decine di call di consulenza con imprenditori proprio su questo vuoto, le stesse tre trappole tornano più e più volte.
Trappola uno — dare per scontato che la contabilità fiscale basti. L'imprenditore firma i report mensili, li deposita, si sente in controllo delle finanze. La contabilità fiscale è davvero accurata. L'imprenditore sa dire il fatturato dello scorso trimestre. Sa citare l'importo delle tasse. Non sa dire, se glielo chiedi, quale sia il cliente più redditizio, prevedere la cassa del prossimo trimestre o modellare il costo di una nuova assunzione. Il vuoto resta invisibile finché non arriva una decisione che la contabilità fiscale non può sostenere — e a quel punto la decisione è di solito già in ritardo.
Trappola due — assumere un contabile aspettandosi la contabilità gestionale. L'imprenditore pubblica un annuncio per "commercialista" o "contabile", assume il candidato più esperto e dà per scontato che la contabilità gestionale sia inclusa. Dopo sei mesi i registri sono impeccabili e l'imprenditore è ancora senza risposte sulle questioni operative. Il contabile non sta rendendo poco — sta producendo esattamente ciò che i contabili producono. È l'imprenditore ad aver atteso qualcosa che quel ruolo non comprende.
Trappola tre — costruire la contabilità gestionale su una contabilità fiscale rotta. La trappola opposta. L'imprenditore installa un calendario dei pagamenti, un cruscotto gestionale, un modello di previsione — ma la contabilità fiscale di base è grezza. Le transazioni non sono categorizzate o sono categorizzate male. Alcuni conti non sono tracciati. Le previsioni si basano su dati storici traballanti e producono una falsa sicurezza. Un cruscotto gestionale sopra una contabilità fiscale scadente è peggio di nessun cruscotto — perché l'imprenditore ci crede.
Il rimedio per tutte e tre le trappole è lo stesso: riconoscere che ti servono entrambe le discipline e definire chi fa cosa. O un solo commercialista se le prende entrambe con un perimetro chiaro (raro, ma possibile), oppure due ruoli si dividono il lavoro (un contabile per la conformità, un imprenditore o un direttore finanziario esterno per la gestione). In ogni caso, entrambe devono esistere, entrambe devono essere finanziate, entrambe devono comunicare.
Come impostarle perché lavorino insieme
Contabilità fiscale e contabilità gestionale sono pratiche diverse, ma non sono avversarie. Danno il meglio quando sono coordinate in modo esplicito.
Uno — concordare un piano dei conti unico che serva a entrambe. La maggior parte dei piani dei conti è costruita per la dichiarazione fiscale. Ha troppe poche categorie per essere utile alla gestione ("ricavi da servizi" è una riga sola). Il rimedio è progettare un piano che abbia abbastanza segmentazione per la gestione (ricavi per linea di servizio, stipendi per team) restando comunque riconducibile a categorie conformi al fisco. Il contabile registra una volta sola; entrambi i report escono puliti.
Due — programmare un'unica chiusura mensile che produca entrambi gli output. Invece di far girare la contabilità fiscale su una tempistica e quella gestionale su un'altra, tratta la prima settimana di ogni mese come la chiusura congiunta. L'output fiscale va alle dichiarazioni (o le tiene in sospeso). L'output gestionale va alla revisione mensile dell'imprenditore. Stessi dati, due viste, un solo processo.
Tre — installare, dove possibile, un'unica piattaforma condivisa. I fogli di calcolo funzionano per il primo anno. Dopodiché, è una piattaforma che gestisce entrambe (o che si integra in modo pulito tra il software di contabilità fiscale e quello di contabilità gestionale) a rendere sostenibile la chiusura congiunta. L'articolo #3 — Cos'è una piattaforma di gestione finanziaria → tratta direttamente il lato degli strumenti.
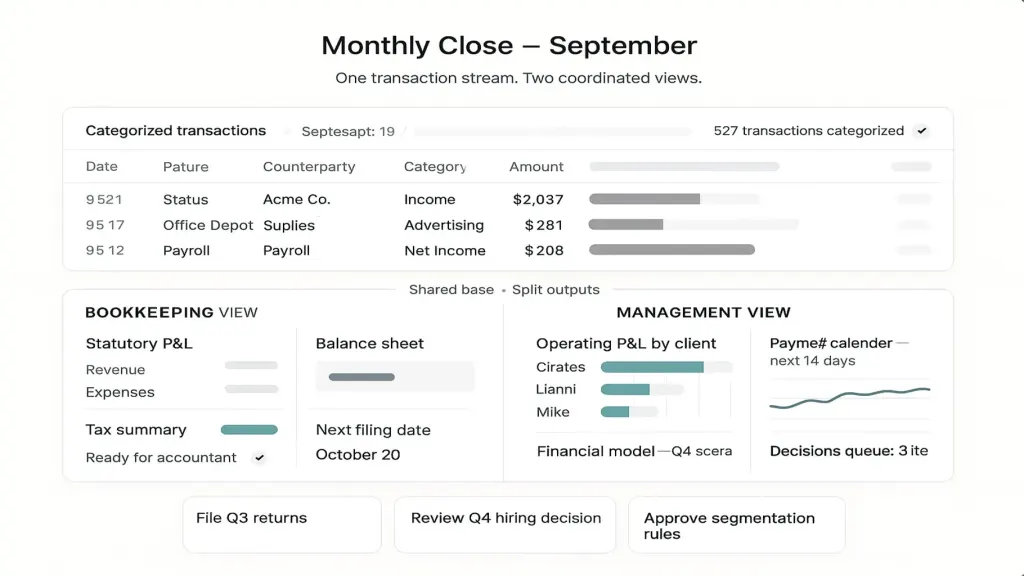
Quando è impostata bene, la fondatrice della storia iniziale ora ottiene risposta a tutte e tre le domande. Redditività per cliente, per ora. Proiezione della cassa in avanti. Scenario di variazione del prezzo. Nessuna di quelle risposte arriva dalla sola contabilità fiscale — arrivano dalla contabilità gestionale costruita sopra una contabilità fiscale pulita. Il commercialista continua a occuparsi della conformità. L'imprenditore (o il suo partner finanziario) si occupa delle decisioni.
📌 Guarda contabilità fiscale e contabilità gestionale lavorare insieme in un'unica vista — non come due mondi separati. Prenota una demo Finmap di 20 minuti. Ti mostreremo come un solo flusso di transazioni produca sia gli output obbligatori sia quelli gestionali, e come funziona la chiusura mensile congiunta per un'azienda come la tua. [Prenota una demo Finmap →]
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Il mio commercialista attuale può fare entrambe?

A volte sì, spesso no. Le competenze sono diverse. La contabilità fiscale è una tenuta dei registri attenta al dettaglio. La contabilità gestionale è un lavoro interpretativo di supporto alle decisioni. Alcuni commercialisti amano entrambe e hanno la capacità per entrambe. Altri preferiscono (e sono più bravi in) il solo lato della conformità. La conversazione onesta da fare: "Oltre alla chiusura mensile e alle dichiarazioni fiscali, puoi produrmi un P&L operativo segmentato per cliente e una previsione di cassa a 90 giorni?" Se la risposta è incerta, probabilmente il secondo ruolo deve esistere da qualche parte.
Mi serve un software separato per ciascuna?
Non necessariamente. Alcune piattaforme coprono entrambe — gestendo il lato fiscale della categorizzazione, il tracciamento multi-conto e la reportistica obbligatoria, e producendo al tempo stesso le viste gestionali (P&L operativo, calendario dei pagamenti, cruscotto gestionale). Anche i fogli di calcolo possono fare da ponte tra le due per le aziende più piccole. L'articolo #3 — Cos'è una piattaforma di gestione finanziaria → spiega come funzionano le piattaforme integrate.
A quale dimensione d'azienda inizia a contare la distinzione?
Per la maggior parte delle aziende di servizi: intorno a ₴2 milioni di fatturato annuo o tre o più dipendenti, la distinzione inizia a costare decisioni reali. Sotto quella soglia, l'imprenditore spesso riesce a tenere abbastanza in testa da compensare. Sopra, il divario tra la sola contabilità fiscale e quella gestionale diventa visibile nelle decisioni mensili: assunzioni, prezzi, tagli di clienti. L'articolo #9 — Gestione finanziaria per una piccola impresa → tratta di quando la contabilità gestionale diventa indispensabile.
Il mio commercialista dice che "fa reportistica gestionale". È la stessa cosa della contabilità gestionale?
Spesso solo in parte. "Reportistica gestionale" di solito significa una versione più frequente o più segmentata del P&L standard — utile, ma solo il Livello 1 (storico) dei tre livelli temporali della vera contabilità gestionale. I livelli del presente e del futuro (posizione di cassa attuale, proiezioni a 90 giorni, scenari decisionali) richiedono di solito un lavoro aggiuntivo o un ruolo diverso.
E le aziende sottoposte a revisione — ne servono entrambe?
Soprattutto quelle. Una revisione è la forma più esterna di utilizzo della contabilità fiscale — i revisori confermano che i registri siano stati tenuti secondo gli standard. Nessuna di quelle verifiche risponde a domande operative. Le aziende sottoposte a revisione hanno spesso una contabilità fiscale esemplare e una contabilità gestionale quasi nulla — e i loro titolari vanno a istinto pur avendo registri impeccabili.
Da dove comincio domani?
L'azione a più alta leva: fissa una conversazione di 60 minuti con il tuo commercialista attuale. Poni tre domande operative (redditività per cliente, cassa futura, sostenibilità di un'assunzione). Ascolta a quali domande sa rispondere con i dati attuali, quali richiedono nuovo lavoro e quali ritiene non siano compito suo. Tutto ciò a cui non sa rispondere diventa il perimetro della tua contabilità gestionale — da aggiungere al suo lavoro o da assegnare altrove.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



