


Sommaire
Accueil
/
Blog
/
Comptabilité vs comptabilité de gestion : les deux langages différents de la finance d'entreprise

209

12 min

25.06.2026
Comptabilité vs comptabilité de gestion : les deux langages différents de la finance d'entreprise

Sergiy Shuldik
Financial Expert at Finmap
"J'ai posé trois questions à ma comptable lors d'une même réunion. Elle a répondu aux trois — avec précision, calme et professionnalisme. Et aucune de ces réponses ne m'a aidée à décider quoi faire."
La fondatrice d'une agence marketing — appelons-la notre personnage de référence — a fait son bilan trimestriel avec sa comptable au printemps dernier. Elle avait préparé trois questions.
Première question : "Sur nos six clients en forfait récurrent, lesquels deux sont les plus rentables par heure de temps d'équipe ?"
La réponse de la comptable, après quelques calculs : "Je peux vous montrer le chiffre d'affaires par client. Nous ne suivons pas les heures d'équipe par client dans les comptes, donc la rentabilité à l'heure n'est pas quelque chose que je peux produire à partir de ces données."
Deuxième question : "Si nous embauchons un designer de plus en juin, à quoi ressemblera notre trésorerie à la fin du T3 ?"
La comptable : "Je peux vous montrer à quoi ressemblait la trésorerie à la fin du T3 dernier. Projeter vers l'avenir n'est pas vraiment ce pour quoi ces comptes sont conçus."
Troisième question : "Devrions-nous faire passer notre tarif forfaitaire de ₴35 K à ₴42 K ?"
La comptable : "C'est une décision d'affaires. Je peux vous montrer quelles étaient nos marges à l'ancien tarif, mais la question du prix vous revient."
Chaque réponse était exacte. Chacune était professionnelle. Aucune ne l'a aidée à décider ce qu'il fallait réellement faire.
Ce n'est pas parce que sa comptable était mauvaise. Sa comptable excellait dans le travail pour lequel elle avait été engagée — à savoir la comptabilité générale, et non la comptabilité de gestion. Ce sont deux pratiques différentes, servant des publics différents, avec des règles différentes, et la plupart des dirigeants les confondent parce que les mots se ressemblent et que les personnes impliquées portent souvent le même titre.
Cet article porte sur la différence réelle. Pourquoi les deux existent. Où chacune cesse d'être utile. Comment les dirigeants se laissent piéger par cette confusion. Et comment les faire fonctionner ensemble — pour que le prochain bilan trimestriel réponde aux trois questions au lieu de les esquiver.
Pourquoi cette confusion existe — deux publics différents
La façon la plus simple de comprendre la différence est de se demander : pour qui est ce rapport ?
La comptabilité générale sert d'abord des publics externes. L'administration fiscale a besoin de savoir combien vous avez gagné, combien vous avez dépensé, et combien d'impôts vous devez. La banque a besoin de connaître votre santé financière pour vous accorder une ligne de crédit. L'auditeur (si vous en avez un) doit vérifier que tout a été enregistré selon les normes. Ces publics exigent précision, cohérence et conformité à des règles spécifiques. Le dirigeant reçoit les mêmes rapports par courtoisie.
La comptabilité de gestion sert d'abord le dirigeant. Le dirigeant a besoin de savoir quels clients sont rentables, quand la trésorerie sera tendue, si une nouvelle embauche est finançable, où fixer les prix. Ces questions exigent segmentation, prévision et interprétation — des choses dont l'administration fiscale n'a ni le besoin ni l'envie. Le comptable peut lui aussi tirer profit de ces rapports, mais le dirigeant en est l'utilisateur principal.
Quand une seule personne — généralement titrée "comptable" — produit les deux types de travail, la comptabilité générale passe toujours en premier (parce que des échéances légales existent) et la comptabilité de gestion est souvent négligée ou expédiée (parce qu'aucune échéance ne l'impose). Résultat : la plupart des entreprises en croissance ont une comptabilité générale rigoureuse et presque aucune comptabilité de gestion — et le dirigeant ne le remarque pas, parce que les rapports comptables donnent l'impression d'une visibilité financière.
Ce problème — confondre comptabilité générale et comptabilité de gestion — est précisément le sujet de l'article pilier de cette série : La comptabilité de gestion expliquée : qu'est-ce que c'est et pourquoi les dirigeants en ont besoin →
Comparaison côte à côte sur 8 dimensions
La façon la plus claire de voir la différence est de mettre les deux pratiques côte à côte sur huit dimensions.
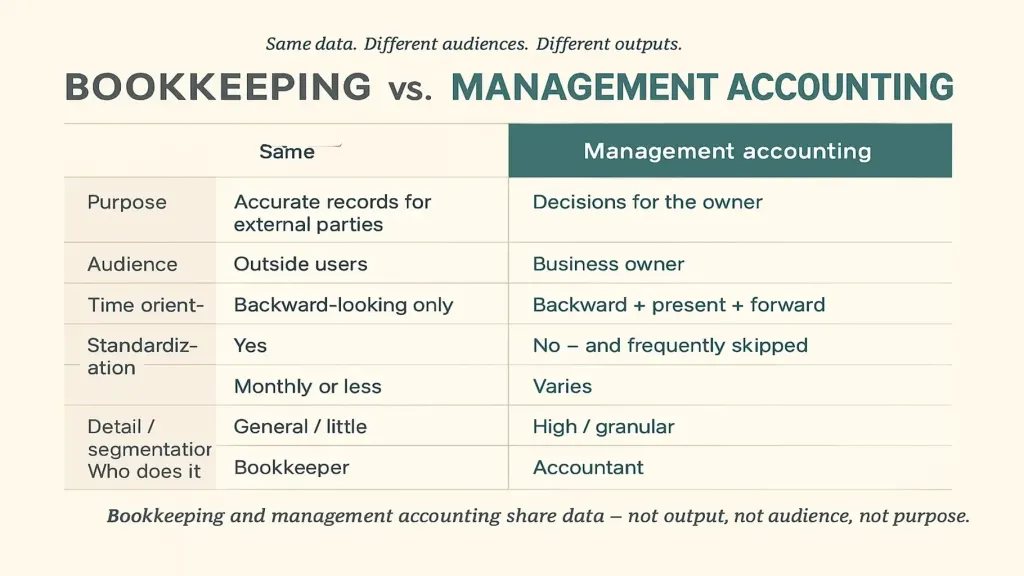
Dimension 2 — Public. Comptabilité générale : administration fiscale, banque, auditeur, statistiques publiques. Le dirigeant arrive en troisième ou quatrième position. Comptabilité de gestion : le dirigeant en premier. Parfois un directeur financier, un conseiller financier ou un conseil d'administration, en second.
Dimension 3 — Orientation temporelle. Comptabilité générale : purement tournée vers le passé. Ce qui s'est passé la semaine dernière, le mois dernier, le trimestre dernier. Comptabilité de gestion : passé + présent + avenir. Ce qui s'est passé, ce qui se passe, ce qui est sur le point de se passer.
Dimension 4 — Obligatoire par la loi ? Comptabilité générale : oui. Toute entreprise dépassant une taille minimale doit tenir des comptes pour déclarer ses impôts. Comptabilité de gestion : non. C'est optionnel sur le plan légal — et fréquemment négligée pour cette raison.
Dimension 5 — Standardisation. Comptabilité générale : fortement standardisée (codes fiscaux, normes comptables, plan de comptes). Même format dans chaque entreprise de type similaire. Comptabilité de gestion : adaptée à l'entreprise. Une entreprise de construction et une société SaaS utilisent des structures de comptabilité de gestion totalement différentes.
Dimension 6 — Fréquence. Comptabilité générale : clôture mensuelle, déclarations trimestrielles, rapports annuels — dictée par des échéances externes. Comptabilité de gestion : coup d'œil quotidien sur la trésorerie, revue hebdomadaire, clôture mensuelle, session stratégique trimestrielle — dictée par les cycles de décision.
Dimension 7 — Niveau de détail / segmentation. Comptabilité générale : agrégée par catégorie requise pour l'impôt. "Chiffre d'affaires" est une seule ligne. "Coût des services" est une seule ligne. "Salaires" est une seule ligne. Comptabilité de gestion : segmentée selon ce dont le dirigeant a besoin pour décider. Chiffre d'affaires par client, coût par projet, salaire par poste, marge par ligne de service.
Dimension 8 — Qui s'en charge. Comptabilité générale : un comptable qualifié ou un cabinet comptable. Profession réglementée dans la plupart des pays. Comptabilité de gestion : le dirigeant, souvent avec un directeur financier ou un conseiller financier externe, parfois avec un comptable expérimenté qui a dépassé sa formation de base. Article #8 — Directeur financier externalisé : quand en avez-vous besoin →
Ces huit dimensions convergent vers une conclusion trompeusement importante : la comptabilité générale et la comptabilité de gestion partagent des données — mais ne partagent ni résultat, ni public, ni objectif. Ce sont des disciplines différentes qui se trouvent lire dans la même source.
Où s'arrête la comptabilité générale et où commence la comptabilité de gestion
Il est tentant de tracer une ligne nette — la comptabilité générale serait "le passé" et la comptabilité de gestion "le présent et l'avenir". En pratique, la frontière est plus intéressante que cela.
Le territoire commun est l'enregistrement catégorisé des transactions : chaque paiement entrant ou sortant de l'entreprise, rattaché à une date, une contrepartie et une catégorie. C'est ce que produit la comptabilité générale et ce que consomme la comptabilité de gestion. Les deux pratiques veulent ces données propres, complètes et exactes.
La frontière apparaît au moment où l'on se demande quoi en faire.
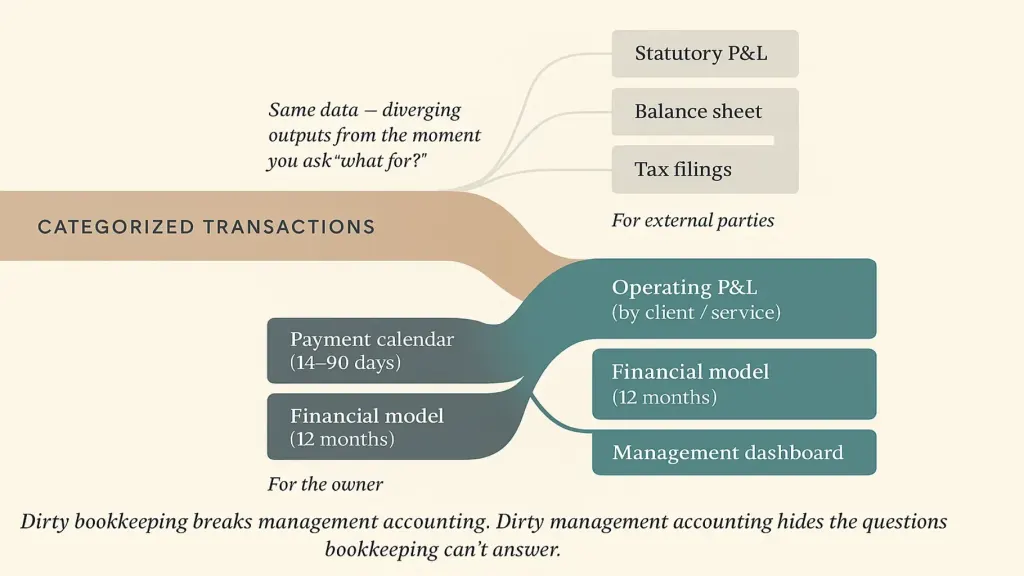
L'embranchement comptabilité de gestion produit ce dont le dirigeant a besoin : compte de résultat opérationnel segmenté par client et ligne de service, calendrier de paiement, modèle financier, tableau de bord de gestion. L'article #4 — Le compte de résultat : comment le lire et pourquoi il compte → traite spécifiquement du compte de résultat opérationnel ; l'article #5 — Modèle financier pour une petite entreprise → traite du modèle.
Les deux embranchements ont besoin que la rivière en amont soit propre. Une comptabilité générale sale casse la comptabilité de gestion — et une comptabilité de gestion sale cache les questions auxquelles la comptabilité générale ne peut pas répondre.
Trois pièges courants dans lesquels tombent les dirigeants
Après des dizaines d'appels de conseil avec des dirigeants sur exactement cet écart, les trois mêmes pièges reviennent sans cesse.
Premier piège — supposer que la comptabilité générale suffit. Le dirigeant signe les rapports mensuels, les classe, se sent en contrôle de ses finances. La comptabilité générale est réellement exacte. Le dirigeant peut citer le chiffre d'affaires du dernier trimestre. Il peut citer sa facture d'impôts. Il ne peut pas, quand on le lui demande, nommer son client le plus rentable, prédire la trésorerie du prochain trimestre, ou modéliser le coût d'une nouvelle embauche. L'écart est invisible jusqu'à ce qu'une décision arrive que la comptabilité générale ne peut pas soutenir — et à ce moment-là, la décision est généralement déjà en retard.
Deuxième piège — embaucher un comptable en attendant de la comptabilité de gestion. Le dirigeant publie une offre pour "comptable", embauche le candidat le plus expérimenté, et suppose que la comptabilité de gestion est incluse. Six mois plus tard, les comptes sont impeccables et le dirigeant n'a toujours pas de réponses à ses questions opérationnelles. Le comptable ne sous-performe pas — il produit exactement ce que produisent les comptables. Le dirigeant attendait simplement quelque chose que ce poste n'inclut pas.
Troisième piège — construire de la comptabilité de gestion sur une comptabilité générale défaillante. Le piège inverse. Le dirigeant met en place un calendrier de paiement, un tableau de bord de gestion, un modèle de prévision — mais la comptabilité générale sous-jacente est approximative. Les transactions ne sont pas catégorisées ou sont mal catégorisées. Certains comptes ne sont pas suivis. Les prévisions sont construites sur des données historiques instables et produisent une fausse confiance. Un tableau de bord de gestion posé sur une comptabilité générale médiocre est pire que l'absence de tableau de bord — parce que le dirigeant lui fait confiance.
Le remède aux trois pièges est le même : reconnaître que vous avez besoin des deux disciplines, et structurer qui fait quoi. Soit un seul comptable prend en charge les deux avec un périmètre clair (rare, mais possible), soit deux rôles se partagent le travail (un comptable pour la conformité, un dirigeant ou un directeur financier externe pour la gestion). Dans tous les cas, les deux doivent exister, être financées, et communiquer entre elles.
Comment faire fonctionner les deux ensemble
La comptabilité générale et la comptabilité de gestion sont des pratiques différentes, mais ce ne sont pas des adversaires. Elles fonctionnent mieux quand elles sont explicitement coordonnées.
Un — convenir d'un plan de comptes unifié qui sert les deux. La plupart des plans de comptes sont conçus pour la déclaration fiscale. Ils comptent trop peu de catégories pour être utiles à la gestion ("chiffre d'affaires services" est une seule ligne). La solution consiste à concevoir un plan qui offre suffisamment de segmentation pour la gestion (chiffre d'affaires par ligne de service, salaires par équipe) tout en restant consolidable dans des catégories conformes au fisc. Le comptable saisit une fois ; les deux rapports en ressortent proprement.
Deux — planifier une clôture mensuelle unique qui produit les deux résultats. Plutôt que de mener la comptabilité générale sur un calendrier et la comptabilité de gestion sur un autre, traitez la première semaine de chaque mois comme une clôture conjointe. Le résultat comptable général va aux déclarations fiscales (ou est conservé jusqu'à elles). Le résultat de gestion va à la revue mensuelle du dirigeant. Mêmes données, deux vues, un seul processus.
Trois — installer une plateforme partagée quand c'est possible. Les tableurs fonctionnent la première année. Ensuite, une plateforme qui gère les deux (ou qui s'intègre proprement entre le logiciel de comptabilité générale et le logiciel de comptabilité de gestion) est ce qui rend la clôture conjointe durable. L'article #3 — Qu'est-ce qu'une plateforme de gestion financière → traite directement de l'aspect outillage.
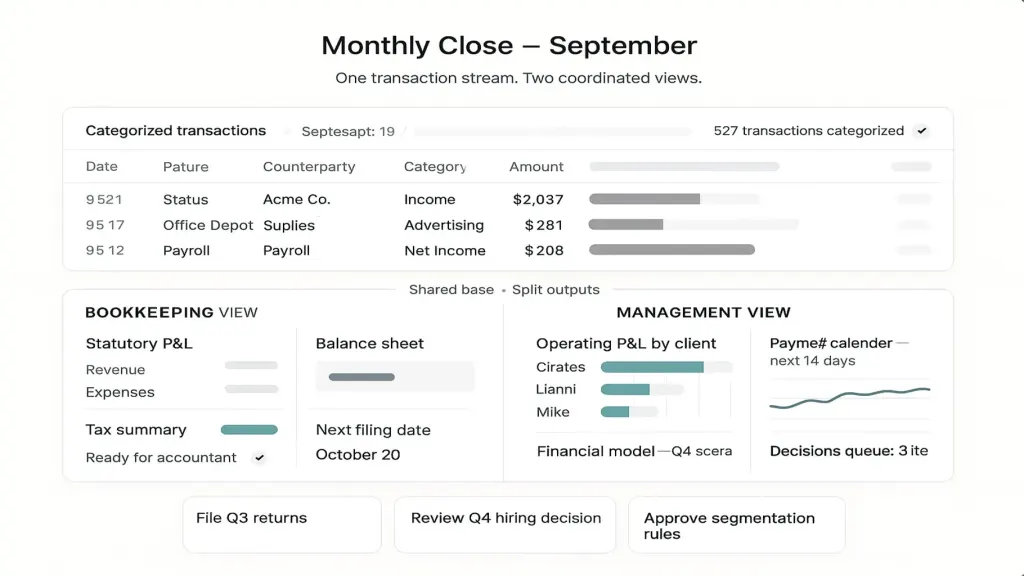
Bien organisée, la fondatrice de l'histoire du début obtient désormais des réponses à ses trois questions. Rentabilité par client, à l'heure. Projection de trésorerie vers l'avenir. Scénario de changement de prix. Aucune de ces réponses ne vient de la comptabilité générale seule — elles viennent de la comptabilité de gestion construite sur une comptabilité générale propre. Le comptable continue de gérer la conformité. Le dirigeant (ou son partenaire financier) gère les décisions.
📌 Voyez la comptabilité générale et la comptabilité de gestion fonctionner ensemble en une seule vue — pas comme deux mondes séparés. Réservez une démo Finmap de 20 minutes. Nous vous montrerons comment un flux unique de transactions produit à la fois les résultats statutaires et les résultats de gestion, et comment fonctionne la clôture mensuelle conjointe pour une entreprise comme la vôtre. [Réserver une démo Finmap →]
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Mon comptable actuel peut-il faire les deux ?

Parfois oui, souvent non. Les compétences requises sont différentes. La comptabilité générale est un travail d'enregistrement orienté détail. La comptabilité de gestion est un travail interprétatif d'aide à la décision. Certains comptables aiment les deux et ont la capacité pour les deux. D'autres préfèrent (et sont meilleurs) le seul volet conformité. La conversation honnête à avoir : "Au-delà de la clôture mensuelle et des déclarations fiscales, peux-tu me produire un compte de résultat opérationnel segmenté par client et une prévision de trésorerie à 90 jours ?" Si la réponse est incertaine, un second rôle doit probablement exister quelque part.
Ai-je besoin d'un logiciel distinct pour chacune ?
Pas nécessairement. Certaines plateformes couvrent les deux — elles gèrent le volet comptabilité générale (catégorisation, suivi multi-comptes, reporting statutaire) tout en produisant aussi les vues de gestion (compte de résultat opérationnel, calendrier de paiement, tableau de bord de gestion). Les tableurs peuvent également faire le pont entre les deux pour les petites entreprises. L'article #3 — Qu'est-ce qu'une plateforme de gestion financière → explique comment fonctionnent les plateformes intégrées.
À partir de quelle taille d'entreprise cette distinction compte-t-elle ?
Pour la plupart des entreprises de services : à partir de ₴2 millions de chiffre d'affaires annuel ou de trois employés et plus, la distinction commence à coûter de vraies décisions. En dessous, le dirigeant peut souvent garder assez d'informations en tête pour compenser. Au-dessus, l'écart entre comptabilité générale seule et comptabilité de gestion devient visible dans les décisions mensuelles : embauches, tarification, réductions de clients. L'article #9 — Gestion financière pour une petite entreprise → traite du moment où la comptabilité de gestion devient incontournable.
Mon comptable dit qu'il fait du "reporting de gestion". Est-ce la même chose que la comptabilité de gestion ?
Souvent partiellement. "Reporting de gestion" signifie généralement une version plus fréquente ou plus segmentée du compte de résultat standard — utile, mais seulement la Couche 1 (historique) des trois couches temporelles de la véritable comptabilité de gestion. Les couches présente et future (position de trésorerie actuelle, projections à 90 jours, scénarios de décision) nécessitent généralement un travail supplémentaire ou un rôle différent.
Et les entreprises auditées — ont-elles besoin des deux ?
Surtout elles. Un audit est la forme la plus externe d'usage de la comptabilité générale — les auditeurs valident que les comptes ont été tenus selon les normes. Rien de cette validation ne répond aux questions opérationnelles. Les entreprises auditées ont souvent une comptabilité générale exemplaire et une comptabilité de gestion quasi inexistante — et leurs dirigeants pilotent à l'instinct malgré des comptes impeccables.
Par où commencer demain ?
L'action à plus fort effet de levier : planifiez une conversation de 60 minutes avec votre comptable actuel. Posez trois questions opérationnelles (rentabilité par client, trésorerie à venir, capacité à financer une embauche). Écoutez à quelles questions il peut répondre avec les données actuelles, lesquelles nécessitent un nouveau travail, et lesquelles il considère ne pas relever de son rôle. Tout ce à quoi il ne peut pas répondre devient le périmètre de votre comptabilité de gestion — soit ajouté à son travail, soit confié ailleurs.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



