



Índice
Início
/
Blog
/
Como ler um DRE — e por que a maioria dos donos de negócio não enxerga o que realmente importa

589

12 min

25.06.2026
Como ler um DRE — e por que a maioria dos donos de negócio não enxerga o que realmente importa

Sergiy Shuldik
Especialista financeiro na Finmap
"Eu li meu DRE mensal todos os meses durante quatro anos. Sabia falar de cabeça o nosso faturamento e o lucro líquido. Mas não conseguia dizer qual cliente era mais lucrativo, qual linha de serviço dava prejuízo ou por que nossa margem caiu 4 pontos no último trimestre."
A fundadora de uma pequena agência especializada resumiu bem a situação. Durante quatro anos, ela recebeu do contador um DRE mensal. Os relatórios chegavam no prazo. Eram profissionais. Estavam corretos. E ela lia tudo com atenção.
Mesmo assim, quase nenhuma das perguntas que ela realmente tinha sobre o negócio era respondida.
Qual cliente é mais lucrativo por hora da equipe? O DRE não mostrava isso. Qual linha de serviço está dando prejuízo? O DRE não mostrava isso. Onde nossa margem bruta mudou no último trimestre — e por quê? O DRE mostrava um único número consolidado de margem bruta, sem detalhamento. Se encerrarmos os dois contratos recorrentes menos lucrativos, qual será o impacto no caixa? Dava para tentar calcular a partir do DRE, mas não em tempo real.
Os relatórios que ela lia eram DREs de verdade. Tinham a formatação correta, os cálculos certos e a estrutura completa. O problema não eram os relatórios. O problema era que eles tinham sido feitos para o Fisco, não para a dona do negócio — e ela lia como se fossem a mesma coisa.
Este artigo é sobre como ler um DRE do jeito certo. E também sobre a diferença entre um DRE que atende às exigências legais e um DRE que ajuda você a tomar decisões.
O paradoxo: o DRE que a maioria dos donos lê não foi feito para donos
A Demonstração do Resultado do Exercício, ou DRE, é um dos documentos financeiros mais antigos do mundo dos negócios — mais antigo que a empresa moderna. No formato contábil e fiscal, ele é leitura obrigatória para declarações de impostos, auditorias e análises de crédito bancário. Todo contador prepara um. Todo sistema de contabilidade gera um. A maioria dos donos lê o seu todo mês.
E, ainda assim, a maioria tira quase nada de realmente acionável dele.
O motivo é estrutural. O DRE contábil foi feito para responder à pergunta "esta empresa operou dentro da lei e quais impostos ela deve pagar?" A forma como ele agrupa, classifica e detalha as informações serve a essa pergunta.
As perguntas que um dono de empresa realmente faz — quais clientes dão lucro, quais produtos têm margem, onde os custos estão crescendo, que decisões tomar no mês que vem — exigem uma organização diferente dos mesmos dados de base. As transações são as mesmas, a lente é outra. Essa diferença — contabilidade fiscal vs. contabilidade gerencial — é o tema do artigo nº 2 desta série →
A boa notícia: quando você sabe onde olhar, o DRE contábil ainda traz informações úteis. A notícia melhor ainda: um DRE operacional — a versão gerencial — deixa as respostas explícitas, em vez de escondidas. As duas versões importam. O dono que lê as duas decide melhor.
A anatomia de um DRE — o que cada linha significa
Antes de falar sobre como ler bem um DRE, vamos à estrutura básica. Todo DRE — contábil ou operacional — tem as mesmas cinco grandes seções.
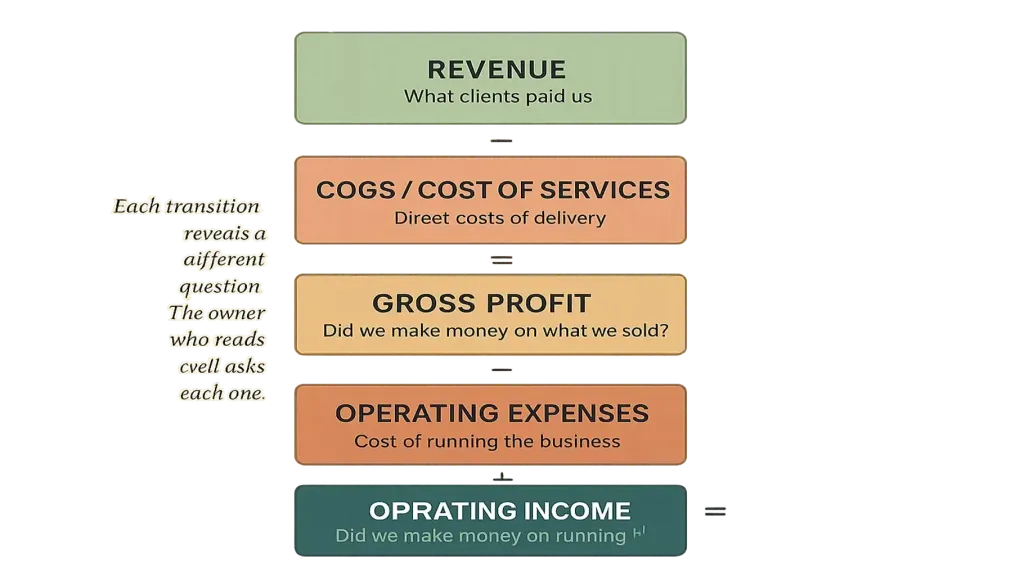
Seção dois — Custo dos Produtos Vendidos (CPV) ou Custo dos Serviços Prestados. Os custos diretos para entregar o que foi vendido — materiais, mão de obra direta, taxas de processamento de pagamento, custos de terceiros ligados a projetos específicos. Subtraia da receita e você chega ao lucro bruto.
Seção três — Despesas operacionais. Todo o resto necessário para manter a empresa funcionando — salários não ligados diretamente à produção, aluguel, assinaturas de software, marketing, contabilidade, pró-labore dos sócios. Subtraia do lucro bruto e você chega ao resultado operacional.
Seção quatro — Outras receitas e despesas. Itens não operacionais — juros pagos sobre empréstimos, ganhos ou perdas cambiais, eventos pontuais. Subtraia ou some e você chega ao resultado antes dos impostos.
Seção cinco — Impostos e lucro líquido. Imposto de renda aplicado, no caso de pessoas jurídicas. A última linha é o lucro líquido — o que sobra depois de tudo.
Essas cinco seções importam não pela matemática, mas porque cada passagem revela uma pergunta diferente. Receita → Lucro bruto pergunta: "ganhamos dinheiro com o que vendemos?" Lucro bruto → Resultado operacional pergunta: "ganhamos dinheiro operando a empresa?" Resultado operacional → Lucro líquido pergunta: "sobra dinheiro depois de pagar tudo?"
Um dono que lê bem um DRE não passa os olhos direto até a última linha. Ele pergunta, em cada passagem: o que isso me mostra?
As quatro linhas mais mal interpretadas
Em conversas de consultoria com donos de empresas sobre seus DREs, quatro linhas aparecem repetidamente como as mais mal lidas.
Linha um — Receita. A maioria dos donos lê esse número como "o que ganhamos". O detalhe: receita é o que foi reconhecido no período, o que nem sempre é a mesma coisa que foi recebido. Uma empresa que dá 30 dias de prazo para o cliente reconhece a receita no dia da emissão da nota — mas o dinheiro só entra um mês depois. Confundir as duas coisas faz você achar que tem um dinheiro que ainda não tem, ou se perguntar onde está um dinheiro que simplesmente ainda não chegou.
Linha dois — Lucro bruto / margem bruta. Esta é a linha mais importante estrategicamente no DRE — e também a mais frequentemente agregada até perder utilidade. Uma "margem bruta de 38%" para a empresa inteira esconde tudo o que importa: quais produtos têm 60% de margem bruta, quais têm 12%, quais são produtos de entrada que dão prejuízo e deveriam ser repensados. Ler a margem bruta consolidada sem segmentação é como olhar a temperatura média de uma pessoa com uma mão saudável e a outra congelada.
Linha três — Despesas operacionais. Muitas vezes aparecem em poucas categorias: "Salários", "Aluguel", "Marketing", "Outros". Cada categoria agrupa dezenas de decisões. Aqueles ₴48 mil em marketing foram para anúncios no Facebook, patrocínio pago ou uma conferência? O agrupamento esconde quais gastos se pagaram. Donos que leem despesas operacionais agregadas tendem a fazer cortes grosseiros, quando cortes específicos funcionariam melhor.
Linha quatro — Lucro líquido, a famosa "última linha". Esse número recebe atenção desproporcional. Também é a linha de onde saem algumas das conclusões mais enganosas. O lucro líquido inclui itens não recorrentes, depreciação, impostos — elementos que não respondem diretamente às decisões operacionais. O resultado operacional — a seção 3 da anatomia — é o que o dono realmente consegue influenciar com as decisões do dia a dia. Ler só o lucro líquido e ignorar o resultado operacional é tomar decisões com base em um número que você não controla.
A má leitura dessas quatro linhas explica grande parte das experiências do tipo "eu leio meu DRE todo mês e mesmo assim não sei o que fazer". O remédio não é ler mais — é ler de outro jeito.
Como deve ser um DRE operacional
Um DRE operacional usa os mesmos dados, mas organizados para responder às perguntas do dono. A passagem do contábil para o operacional envolve três mudanças estruturais.
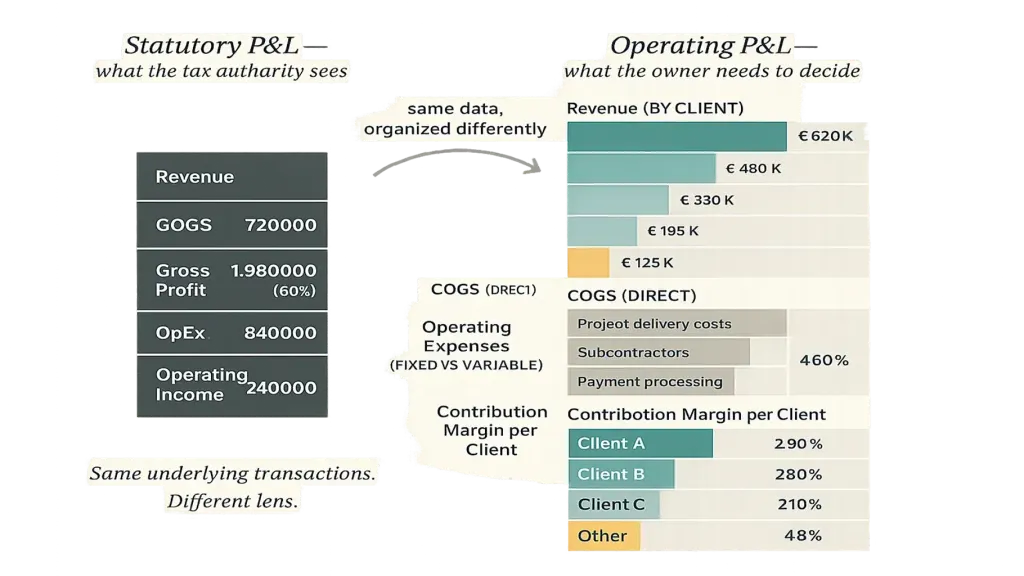
Mudança dois — separação entre fixos e variáveis. Salários, que em geral são mais fixos, e custos diretos de projeto, que variam com a receita, não deveriam aparecer como se se comportassem da mesma forma. Separá-los revela a estrutura de ponto de equilíbrio do negócio, o que cresce junto com a receita e o que não cresce.
Mudança três — margem de contribuição por segmento. O número mais útil que um DRE operacional gera é a margem de contribuição por cliente ou por linha de serviço — o lucro bruto depois de subtrair os custos diretos, antes de alocar os custos fixos. Esse número mostra exatamente quais clientes e serviços ajudam a pagar a conta da empresa, e em que medida. As decisões sobre preço, contratação, mix de clientes e direção estratégica vêm desse número — não do lucro líquido consolidado.
Um DRE operacional bem construído permite ao dono ver, de relance, que o Cliente A entrega ₴84 mil de margem de contribuição por trimestre sobre ₴120 mil de receita — margem de 70%, saudável —, que o Cliente B entrega ₴18 mil sobre ₴95 mil de receita — margem de 19%, ruim, precisa investigar —, e que a linha de eventos tem 42% de margem de contribuição, enquanto consultoria tem 61%. Nada disso aparece no DRE contábil. Tudo isso está no mesmo fluxo de transações de base.
O artigo nº 1 desta série → apresenta o DRE operacional como um dos quatro artefatos centrais da contabilidade gerencial; o artigo nº 3 → mostra a plataforma que gera isso automaticamente.
As três perguntas que todo DRE deveria responder
Ler bem um DRE não é decorar 30 linhas. É levar três perguntas para o documento e encontrar as respostas.
Pergunta um — estamos ganhando mais ou menos do que gastamos, e quanto? A pergunta básica de lucratividade. Olhe para o resultado operacional, não para o lucro líquido. Compare com o mês passado, o trimestre passado, o mesmo período do ano anterior. Se a tendência for de queda, pergunte por quê.
Pergunta dois — de onde o nosso lucro realmente vem? A pergunta de segmentação. Olhe a margem bruta por cliente, por linha de serviço, por produto. Se um cliente ou um segmento responde pela maior parte da margem de contribuição, isso é ao mesmo tempo uma força — concentração lucrativa — e um risco — dependência de um único ponto de falha. Os dois merecem atenção.
Pergunta três — nossa estrutura de custos está mudando de um jeito que exige reação? A pergunta de trajetória. Olhe as principais linhas de custo como percentual da receita nos últimos 6 meses. Se salários passaram de 32% para 41% da receita, pergunte se é uma contratação que ainda não se pagou ou uma mudança estrutural que pede ação.
Três perguntas, todo mês. Juntas, levam 15 minutos se o DRE for bem montado. Levam uma hora se você precisar reconstruir as respostas a partir de um formato contábil. E nunca serão respondidas se o DRE estiver tão agregado que as respostas simplesmente não aparecem.
Seis sinais de alerta para observar na leitura mensal
A leitura mensal do DRE também é uma chance de identificar sinais de alerta cedo. Seis pontos para acompanhar:
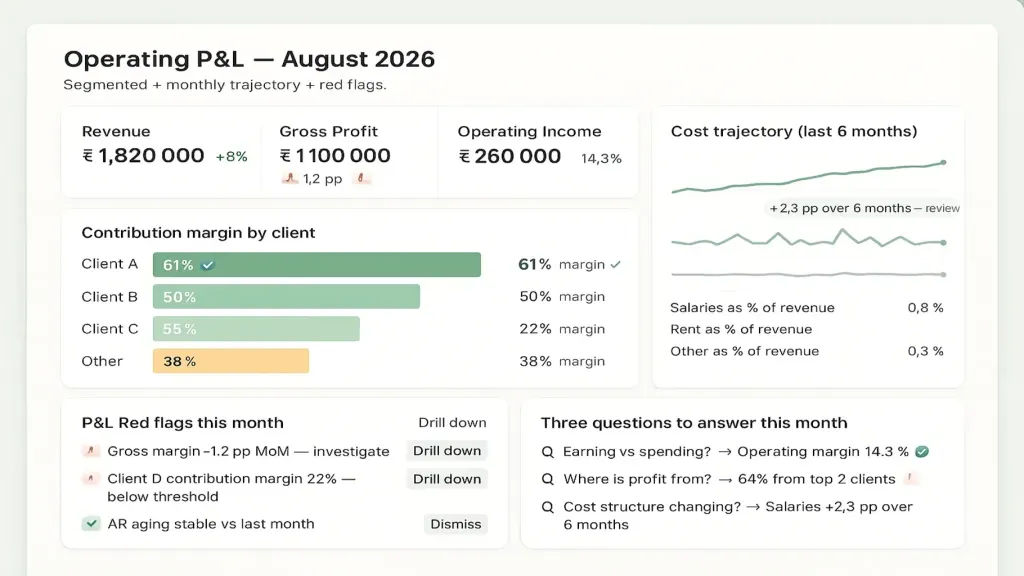
Dois — aumento de custos fixos sem aumento de receita. Salários ou aluguel subindo enquanto a receita fica estável significa que a margem operacional está sendo espremida em silêncio. Observe a tendência trimestral, não um único mês isolado.
Três — risco de concentração na receita. Se um cliente representa mais de 30% da receita, o DRE está escondendo um risco estratégico. Um ótimo mês desse cliente mascara uma exposição estrutural que um mês ruim dele vai revelar.
Quatro — um segmento com "margem bruta negativa". Se alguma linha de serviço ou cliente mostra margem de contribuição negativa — você está perdendo dinheiro no trabalho em si antes mesmo de alocar as despesas gerais —, investigue imediatamente. Muitas vezes isso indica preço baixo demais ou escopo que cresceu sem controle naquele segmento específico.
Cinco — despesas sem categoria ou "Outros" crescendo. Se a linha "Outros" nas despesas operacionais representa mais de 5% a 8% do total de despesas operacionais, a contabilidade está escondendo alguma coisa. Peça para a categorização ser mais detalhada.
Seis — receita reconhecida, mas não recebida. Se suas contas a receber em aberto estão crescendo enquanto a receita está estável ou em queda, você está reconhecendo no DRE uma receita que talvez nunca entre de fato. Cruze com o calendário de pagamentos. Artigo sobre o calendário de pagamentos →
Uma leitura de 15 minutos com esses seis sinais de alerta em mente identifica 70% dos problemas de uma empresa antes que eles virem crises.
📌 Veja como é um DRE operacional para uma empresa como a sua — com segmentação, margem de contribuição e análise de trajetória já incluídas. Agende uma demonstração de 20 minutos da Finmap. Vamos mostrar um DRE real e como a visão gerencial responde às perguntas que a visão contábil não consegue responder. Agendar uma demonstração da Finmap →
Leia também
Base do tema: Modelo financeiro para pequenas empresas: o que é e como construir um
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Meu contador só prepara um DRE societário. Como chego a um DRE operacional?

Há três caminhos: (1) pedir ao seu contador uma versão segmentada todos os meses — viável se ele tiver disposição para isso; (2) trabalhar com um diretor financeiro ou um profissional de finanças externo para montar esse relatório — comum em empresas com faturamento acima de ₴3M; (3) usar uma plataforma que gere as duas visões automaticamente a partir da mesma base de dados. Artigo nº 3 → aborda diretamente a opção da plataforma.
Devo compartilhar meu DRE operacional com a equipe?
Uma versão resumida, em geral, sim. A equipe entende melhor o negócio quando enxerga o que está acontecendo. A visão detalhada por cliente normalmente fica no nível da liderança. Artigo nº 12 → aborda o lado dos direitos de decisão nessa questão.
Com que frequência devo analisá-lo?
DRE operacional: uma vez por mês, em uma revisão estruturada de 30 minutos. A versão societária: quando o contador a prepara, normalmente uma vez por mês, com fechamentos trimestrais mais formais. Leituras rápidas podem ser semanais durante o ciclo de fechamento mensal.
Qual é a diferença entre isso e um "relatório gerencial"?
Um "relatório gerencial" costuma ser uma versão mais frequente ou segmentada de um DRE — útil, mas muitas vezes ainda incompleta (sem visão futura, sem segmentação de margem de contribuição, sem análise de trajetória). Um DRE operacional de verdade é um dos componentes de uma prática completa de contabilidade gerencial, junto com calendário de pagamentos, modelo financeiro e dashboard. O artigo-âncora nº 1 cobre os quatro artefatos principais →
O salário do dono deve aparecer no DRE?
Sim, sem dúvida — como uma linha separada e claramente identificada nas Despesas Operacionais. Se ele fica escondido como "dividendos" ou "retirada do sócio" e não aparece no DRE, a margem operacional fica inflada. A empresa parece mais lucrativa do que realmente é. Artigo nº 10 — Dividendos do Sócio — explica essa diferença.
Minha empresa é pequena. Eu realmente preciso de um DRE segmentado?
O ponto de corte é por volta de dois clientes ou duas linhas de serviço — a partir daí, a segmentação começa a se pagar. Abaixo disso, um DRE consolidado conta a história toda, porque não há segmentos a comparar. Artigo nº 9 — Gestão Financeira para Pequenas Empresas → aborda esse limite de tamanho.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



