


Cuprins

323

12 min

25.06.2026
Cum să citești un raport P&L — și de ce majoritatea proprietarilor pierd semnalul real
Sergiy Shuldik
Financial Expert at Finmap
"Mi-am citit P&L-ul lunar timp de patru ani. Puteam să citez veniturile și profitul net. Dar nu puteam să-ți spun care client era cel mai profitabil, care linie de servicii pierdea bani sau de ce marja noastră s-a mișcat cu 4 puncte trimestrul trecut."
O fondatoare a unei mici agenții de specialitate a descris situația clar. Primea un P&L lunar de la contabila ei de patru ani. Rapoartele veneau la timp. Erau profesioniste. Erau corecte. Le citea cu atenție.
Și nu putea răspunde la aproape niciuna dintre întrebările pe care le avea cu adevărat despre afacerea ei.
Care client este cel mai profitabil per oră de timp al echipei? P&L-ul nu arăta asta. Care linie de servicii pierde bani? P&L-ul nu arăta asta. Unde s-a mișcat marja brută trimestrul trecut — și de ce? P&L-ul arăta un singur număr agregat de marjă brută, fără defalcare. Dacă renunțăm la cele două contracte lunare cele mai puțin profitabile, care este impactul asupra cash-ului? P&L-ul putea fi analizat invers pentru asta, dar nu în timp real.
Rapoartele pe care le citea erau P&L-uri veritabile. Erau formatate corect, matematic exacte și structural complete. Problema nu era rapoartele. Problema era că rapoartele erau construite pentru autoritatea fiscală, nu pentru proprietar — iar ea le citea de parcă ar fi fost același lucru.
Acest articol este despre cum să citești corect un P&L. Este, de asemenea, despre diferența dintre un P&L care mulțumește autoritățile de reglementare și un P&L care te ajută să decizi.
Paradoxul: P&L-ul pe care îl citesc majoritatea proprietarilor nu este construit pentru proprietari
Contul de profit și pierdere este unul dintre cele mai vechi documente financiare din afaceri — mai vechi decât corporația modernă. În forma sa statutară, este obligatoriu pentru declarații fiscale, audituri și decizii de creditare bancară. Fiecare contabil produce unul. Fiecare software de contabilitate generează unul. Majoritatea proprietarilor îl citesc lunar.
Și totuși majoritatea proprietarilor nu obțin aproape nimic acționabil din el.
Motivul este structural. P&L-ul statutar este construit să răspundă la întrebarea "a funcționat această afacere legal și ce taxe se datorează?" Agregarea sa, categorizarea sa și nivelul său de detaliu servesc toate acestei întrebări.
Întrebările pe care le are cu adevărat un proprietar — care clienți sunt profitabili, care produse aduc marjă, unde cresc costurile, ce decizii să iei luna viitoare — necesită o organizare diferită a acelorași date de bază. Aceleași tranzacții, altă perspectivă. Această distincție — contabilitate financiară vs contabilitate de gestiune — este subiectul articolului #2 din această serie →
Vestea bună: odată ce știi ce să cauți, P&L-ul statutar conține totuși informații utile. Vestea și mai bună: un P&L operațional (versiunea de gestiune) face răspunsurile explicite în loc să le ascundă. Ambele versiuni contează. Proprietarul care le citește pe amândouă este proprietarul care decide mai bine.
Anatomia unui P&L — ce înseamnă fiecare rând
Înainte să vorbim despre cum se citește bine P&L-ul, structura de bază. Fiecare P&L — statutar sau operațional — are aceleași cinci secțiuni principale.
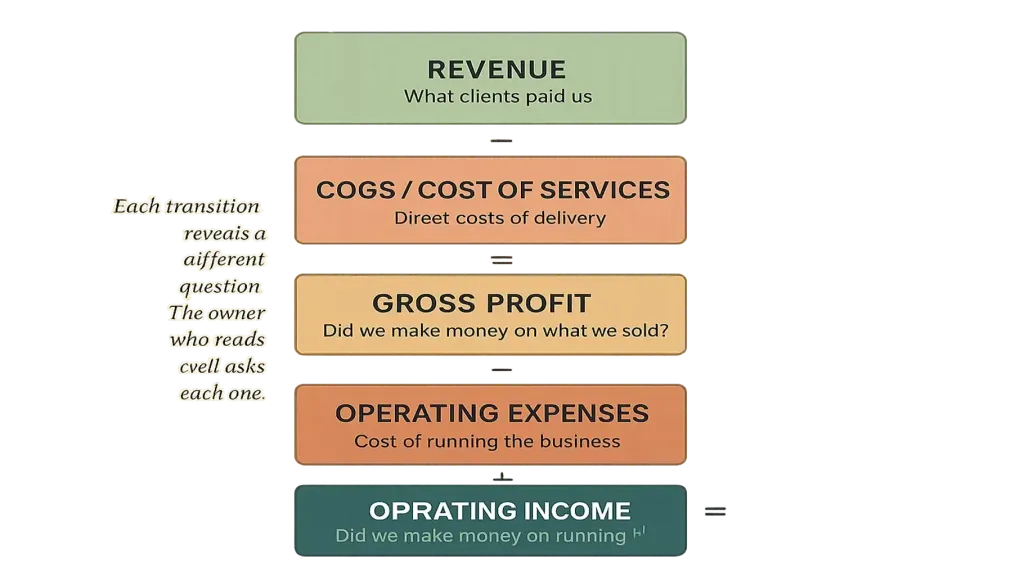
Secțiunea doi — Costul bunurilor vândute (COGS) sau Costul serviciilor. Costurile directe ale producerii a ceea ce a fost vândut — materiale, muncă directă, comisioane de procesare a plăților, costuri de subcontractanți legate de proiecte specifice. Scazi din venituri și obții profitul brut.
Secțiunea trei — Cheltuieli operaționale. Tot restul necesar pentru a conduce afacerea — salarii care nu sunt legate de producția directă, chirie, abonamente software, marketing, contabilitate, salariul proprietarului. Scazi din profitul brut și obții venitul operațional.
Secțiunea patru — Alte venituri și cheltuieli. Elemente non-operaționale — dobânzi plătite la credite, câștiguri sau pierderi valutare, elemente unice. Scazi sau aduni și obții venitul înainte de impozitare.
Secțiunea cinci — Taxe și Venit net. Impozitul pe venit aplicat (pentru persoane juridice). Rândul final este venitul net — ce rămâne după toate acestea.
Cele cinci secțiuni contează nu din cauza matematicii, ci pentru că fiecare tranziție dezvăluie o întrebare diferită. Venituri → Profit brut întreabă "câștigăm bani din ceea ce vindem?" Profit brut → Venit operațional întreabă "câștigăm bani din administrarea afacerii?" Venit operațional → Venit net întreabă "câștigăm bani odată ce totul este plătit?"
Un proprietar care citește bine un P&L nu doar parcurge cu privirea până la rândul final. Proprietarul se întreabă la fiecare tranziție: ce îmi spune asta?
Cele patru rânduri cele mai des interpretate greșit
În cadrul apelurilor de consultanță cu proprietarii despre P&L-urile lor, patru rânduri revin constant ca fiind interpretate greșit în mod regulat.
Rândul unu — Venituri. Majoritatea proprietarilor citesc acest număr ca "ce am câștigat." Capcana: veniturile reprezintă ceea ce a fost recunoscut în perioada respectivă, ceea ce nu este întotdeauna același lucru cu ceea ce a fost încasat. O afacere cu termene de plată de 30 de zile pentru clienți arată venitul în ziua facturii — dar cash-ul ajunge o lună mai târziu. Confundarea acestor două lucruri înseamnă să crezi că ai bani pe care nu-i ai încă, sau să te întrebi unde sunt banii când încă nu au ajuns.
Rândul doi — Profit brut / Marja brută. Acesta este cel mai important rând strategic din P&L — și cel mai des agregat până la a deveni inutil. O "marjă brută de 38%" pentru întreaga afacere ascunde tot ce contează: care produse aduc 60% marjă brută, care aduc 12%, care sunt produse-momeală care ar trebui reconsiderate. A citi marja brută agregată fără segmentare înseamnă a citi o temperatură medie pentru un corp cu o mână sănătoasă și una degerată.
Rândul trei — Cheltuieli operaționale. Adesea prezentat în câteva categorii: "Salarii," "Chirie," "Marketing," "Altele." Fiecare categorie agregă zeci de decizii. A fost acel buget de marketing de 48.000 ₴ cheltuit pe reclame Facebook, pe un sponsorizare plătită, pe o conferință? Agregarea ascunde care cheltuială și-a meritat banii. Proprietarii care citesc OpEx agregat tind să facă tăieri brute atunci când tăieri țintite ar servi mai bine.
Rândul patru — Venitul net ("linia finală"). Acest număr primește o atenție disproporționată. Este și rândul unde se trag cele mai înșelătoare concluzii. Venitul net include elemente non-recurente, amortizare, taxe — niciunul dintre acestea nu răspunde la decizii operaționale. Venitul operațional (Secțiunea 3 a anatomiei) este ceea ce proprietarul poate afecta de fapt prin deciziile de afaceri pe care le ia zi de zi. A citi doar venitul net, ignorând venitul operațional, înseamnă a lua decizii despre un număr pe care nu îl controlezi.
Aceste patru rânduri interpretate greșit reprezintă majoritatea experiențelor de tipul "îmi citesc P&L-ul în fiecare lună și tot nu știam ce să fac." Remediul nu este să citești mai mult — este să citești altfel.
Cum ar trebui să arate un P&L operațional
Un P&L operațional reprezintă aceleași date, organizate pentru a răspunde la întrebările proprietarului. Tranziția de la statutar la operațional implică trei schimbări structurale.
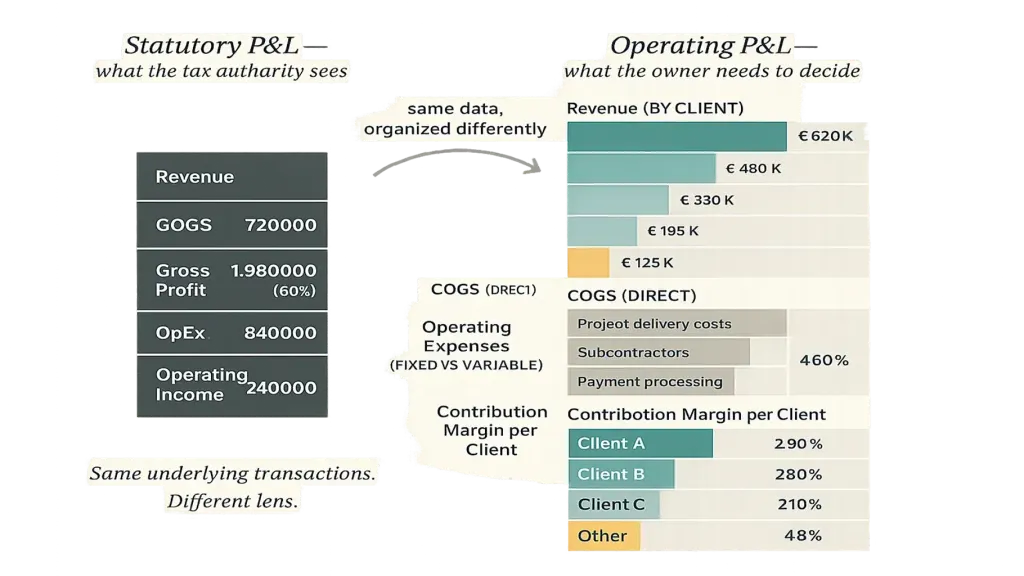
Schimbarea doi — separarea costurilor fixe și variabile. Salariile (majoritar fixe) și costurile directe de proiect (variabile în funcție de venituri) nu ar trebui prezentate ca și cum s-ar comporta la fel. Separarea lor dezvăluie structura pragului de rentabilitate al afacerii, ce se scalează odată cu creșterea și ce nu.
Schimbarea trei — marja de contribuție per segment. Cel mai util număr pe care îl produce un P&L operațional este marja de contribuție per client sau per linie de servicii — profitul brut după scăderea costurilor directe, înainte de alocarea costurilor fixe. Acest număr îi spune proprietarului exact care clienți și servicii contribuie la menținerea afacerii pe linia de plutire, și cu cât. Deciziile despre prețuri, angajări, mixul de clienți și direcția strategică se iau pe baza acestui număr — nu pe baza venitului net agregat.
Un P&L operațional construit bine îi permite proprietarului să vadă, dintr-o privire, că Clientul A aduce 84.000 ₴ marjă de contribuție pe trimestru din 120.000 ₴ venituri (70% marjă, sănătos), Clientul B aduce 18.000 ₴ din 95.000 ₴ venituri (19% marjă, nesănătos — de investigat), iar linia de servicii de evenimente are o marjă de contribuție de 42% în timp ce consultanța are 61%. Nimic din toate acestea nu este vizibil pe P&L-ul statutar. Totul este în același flux de tranzacții de bază.
Articolul #1 din această serie → introduce P&L-ul operațional ca unul dintre cele patru instrumente esențiale ale contabilității de gestiune; articolul #3 → acoperă platforma care îl produce automat.
Cele trei întrebări la care ar trebui să răspundă orice P&L
A citi bine un P&L nu înseamnă a memora 30 de rânduri. Înseamnă a aduce trei întrebări la document și a găsi răspunsurile.
Întrebarea unu — câștigăm mai mult sau mai puțin decât cheltuim, și cu cât? Întrebarea de bază despre profitabilitate. Uită-te la venitul operațional, nu la venitul net. Compară cu luna trecută, trimestrul trecut, aceeași perioadă anul trecut. Dacă tendința este descrescătoare, întreabă-te de ce.
Întrebarea doi — de unde vine de fapt profitul nostru? Întrebarea de segmentare. Uită-te la marja brută per client, per linie de servicii, per produs. Dacă un client sau un segment reprezintă cea mai mare parte a marjei de contribuție, asta este atât un punct forte (o concentrare profitabilă), cât și un risc (expunere la un singur punct de eșec). Ambele merită atenție.
Întrebarea trei — se schimbă structura noastră de costuri în moduri la care ar trebui să răspundem? Întrebarea de traiectorie. Uită-te la principalele rânduri de costuri ca procent din venituri pe ultimele 6 luni. Dacă salariile au urcat de la 32% la 41% din venituri, întreabă-te dacă este vorba de o angajare care încă nu s-a amortizat sau de o schimbare structurală care necesită acțiune.
Trei întrebări, lunar. Împreună durează 15 minute dacă P&L-ul este construit bine. Durează o oră dacă trebuie să deduci răspunsurile invers dintr-un format statutar. Nu durează niciodată dacă P&L-ul este atât de agregat încât răspunsurile nu pot fi găsite.
Șase semnale de alarmă de urmărit în timpul citirii lunare
O citire lunară a P&L-ului este și o ocazie de a prinde semnele de avertizare din timp. Șase semnale de urmărit:
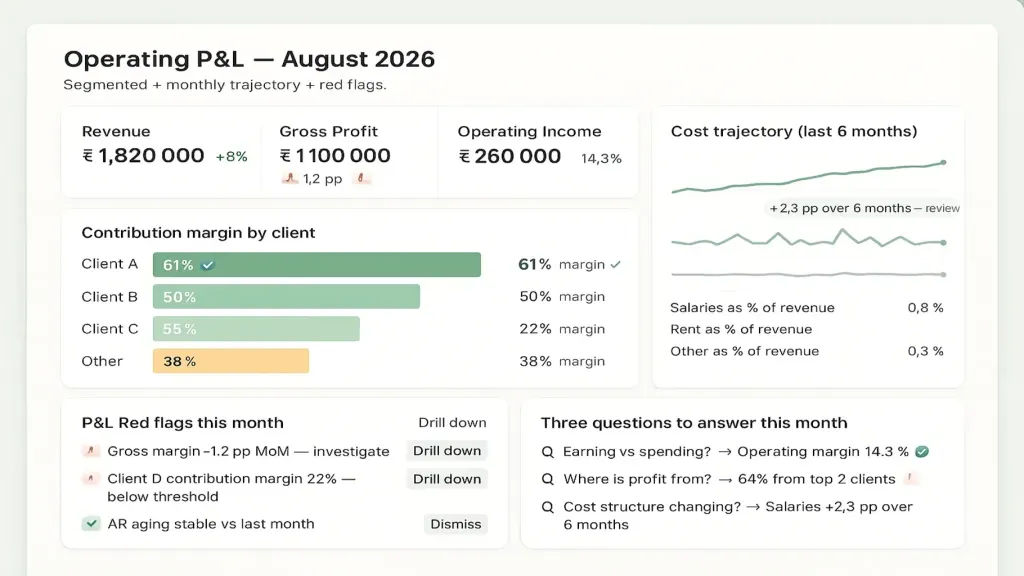
Doi — creșterea costurilor fixe fără creșterea veniturilor. Salariile sau chiria care cresc în timp ce veniturile stagnează înseamnă că marja operațională este strânsă în tăcere. Tendință trimestrială, nu într-o singură lună.
Trei — riscul de concentrare a veniturilor. Dacă un client reprezintă mai mult de 30% din venituri, P&L-ul ascunde un risc strategic. O lună excelentă din partea acelui client maschează o expunere structurală pe care o singură lună proastă din partea lor o va scoate la iveală.
Patru — un segment cu "marjă brută negativă". Dacă orice linie de servicii sau client arată o marjă de contribuție negativă (pierzi bani chiar din munca în sine, înainte de a aloca costurile fixe), acest lucru trebuie investigat imediat. Adesea înseamnă prețuri prea mici sau extindere necontrolată a domeniului pe acel segment specific.
Cinci — cheltuieli necategorizate sau "Altele" în creștere. Dacă rândul "Altele" din cheltuielile operaționale reprezintă mai mult de 5–8% din OpEx total, contabilitatea ascunde ceva. Insistă ca această categorizare să fie extinsă.
Șase — venit recunoscut dar neîncasat. Dacă vechimea creanțelor tale crește în timp ce veniturile stagnează sau scad, recunoști pe P&L venituri pe care s-ar putea să nu le primești niciodată. Verifică încrucișat cu calendarul de plăți. Articol despre calendarul de plăți →
O citire de 15 minute cu aceste șase semnale de alarmă în minte prinde 70% dintre problemele pe care le va avea o afacere înainte ca acestea să devină crize.
📌 Vezi cum arată un P&L operațional pentru o afacere ca a ta — cu segmentarea, marja de contribuție și analiza traiectoriei incluse. Programează un demo Finmap de 20 de minute. Vom parcurge un exemplu real de P&L și îți vom arăta cum vizualizarea de gestiune răspunde la întrebările la care viziunea statutară nu poate. [Programează un demo Finmap →]
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Contabilul meu produce doar un P&L statutar. Cum ajung la un P&L operațional?

Trei opțiuni: (1) cere-i contabilului tău să producă o versiune segmentată lunar — fezabil dacă are apetitul pentru asta; (2) lucrează cu un director financiar sau un profesionist financiar extern pentru a produce unul — obișnuit pentru afaceri de 3M₴+; (3) folosește o platformă care produce ambele viziuni din același flux de date automat. Articolul #3 → acoperă direct opțiunea platformei.
Ar trebui să împart P&L-ul meu operațional cu echipa?
O versiune rezumată, de obicei da. Echipa înțelege afacerea mai bine când vede ce se întâmplă. Vizualizarea detaliată per client este de obicei păstrată la nivelul conducerii. Articolul #12 → acoperă latura drepturilor de decizie a acestui subiect.
Cât de des ar trebui să-l citesc?
P&L operațional: o dată pe lună, o revizuire structurată de 30 de minute. Versiunea statutară: atunci când o produce contabilul, de obicei lunar, cu închideri mai formale trimestriale. Citirile rapide pot fi săptămânale în timpul ciclului de închidere lunară.
Care este diferența dintre acesta și un "raport de management"?
Un "raport de management" este de obicei o versiune mai frecventă sau segmentată a unui P&L — utilă, dar adesea încă incompletă (îi lipsesc perspectivele viitoare, segmentarea marjei de contribuție, analiza traiectoriei). Un P&L operațional adevărat este o componentă a unei practici complete de contabilitate de gestiune, alături de calendarul de plăți, modelul financiar și dashboard. Articolul-ancoră #1 acoperă cele patru instrumente esențiale →
Ar trebui salariul proprietarului să apară pe P&L?
Da, absolut — ca un rând separat, clar identificat, în Cheltuieli operaționale. Dacă este ascuns ca un "dividend" sau "retragere a proprietarului" care nu apare pe P&L, marja operațională este supraevaluată. Afacerea pare mai profitabilă decât este de fapt. Articolul #10 — Dividende ale proprietarului — acoperă această distincție.
Afacerea mea este mică. Chiar am nevoie de un P&L segmentat?
Pragul este în jur de doi clienți sau două linii de servicii — dincolo de acest punct, segmentarea începe să merite efortul. Sub acest prag, un P&L agregat spune toată povestea pentru că nu există segmente de comparat. Articolul #9 — Managementul financiar pentru o afacere mică → abordează pragul de mărime.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



