


Inhoudsopgave
Home
/
Blog
/
Hoe je een winst-en-verliesrekening leest — en waarom de meeste eigenaren het echte signaal missen

301

12 min

25.06.2026
Hoe je een winst-en-verliesrekening leest — en waarom de meeste eigenaren het echte signaal missen

Sergiy Shuldik
Financial Expert at Finmap
"Ik las vier jaar lang elke maand mijn P&L-rapport. Ik kon onze omzet en nettowinst uit mijn hoofd opnoemen. En ik kon je niet vertellen welke klant het meest winstgevend was per uur teamtijd, welke dienstlijn geld verloor, of waarom onze marge vorig kwartaal 4 punten daalde."
De oprichter van een klein gespecialiseerd bureau omschreef de situatie treffend. Ze ontving al vier jaar elke maand een P&L van haar boekhouder. De rapporten kwamen op tijd. Ze waren professioneel. Ze waren accuraat. Ze las ze zorgvuldig.
En ze kon bijna geen van de vragen beantwoorden die ze echt had over haar bedrijf.
Welke klant is per uur teamtijd het meest winstgevend? Dat liet de P&L niet zien. Welke dienstlijn verliest geld? Dat liet de P&L niet zien. Waar bewoog onze brutomarge vorig kwartaal — en waarom? De P&L toonde één samengevoegd brutomargecijfer zonder uitsplitsing. Als we onze twee minst winstgevende retainers laten vallen, wat is dan de impact op de cash? Dat viel uit de P&L te reconstrueren, maar niet in realtime.
De rapporten die ze las waren echte P&L's. Correct opgemaakt, wiskundig kloppend en structureel compleet. Het probleem zat niet in de rapporten. Het probleem was dat de rapporten gebouwd waren voor de belastingdienst, niet voor de eigenaar — en zij las ze alsof het hetzelfde was.
Dit artikel gaat over hoe je een P&L goed leest. Het gaat ook over het verschil tussen een P&L die de toezichthouder tevredenstelt en een P&L die jou helpt beslissen.
De paradox: de P&L die de meeste eigenaren lezen, is niet gebouwd voor eigenaren
De winst-en-verliesrekening is een van de oudste financiële documenten in het bedrijfsleven — ouder dan de moderne onderneming. In zijn wettelijke vorm is hij verplichte kost voor belastingaangiftes, audits en kredietbeslissingen van de bank. Elke boekhouder maakt er een. Elke boekhoudsoftware genereert er een. De meeste eigenaren lezen de hunne maandelijks.
En toch halen de meeste eigenaren er nauwelijks iets bruikbaars uit.
De reden is structureel. De wettelijke P&L is gebouwd om de vraag "heeft dit bedrijf legaal geopereerd en welke belasting is verschuldigd?" te beantwoorden. De aggregatie, de categorisering en het detailniveau staan allemaal in dienst van die vraag.
De vragen die een eigenaar écht heeft — welke klanten zijn winstgevend, welke producten dragen marge, waar groeien de kosten, welke beslissingen moet ik volgende maand nemen — vereisen een andere ordening van dezelfde onderliggende data. Dezelfde transacties, een andere lens. Dit onderscheid — boekhouding versus managementboekhouding — is het onderwerp van artikel #2 in deze reeks →
Het goede nieuws: als je eenmaal weet waar je op moet letten, bevat de wettelijke P&L nog steeds bruikbare informatie. Het betere nieuws: een operationele P&L (de managementversie) maakt de antwoorden expliciet in plaats van verborgen. Beide versies zijn belangrijk. De eigenaar die beide leest, is de eigenaar die beter beslist.
De anatomie van een P&L — wat elke regel betekent
Voordat we het hebben over hoe je een P&L goed leest, eerst de basisstructuur. Elke P&L — wettelijk of operationeel — heeft dezelfde vijf hoofdonderdelen.
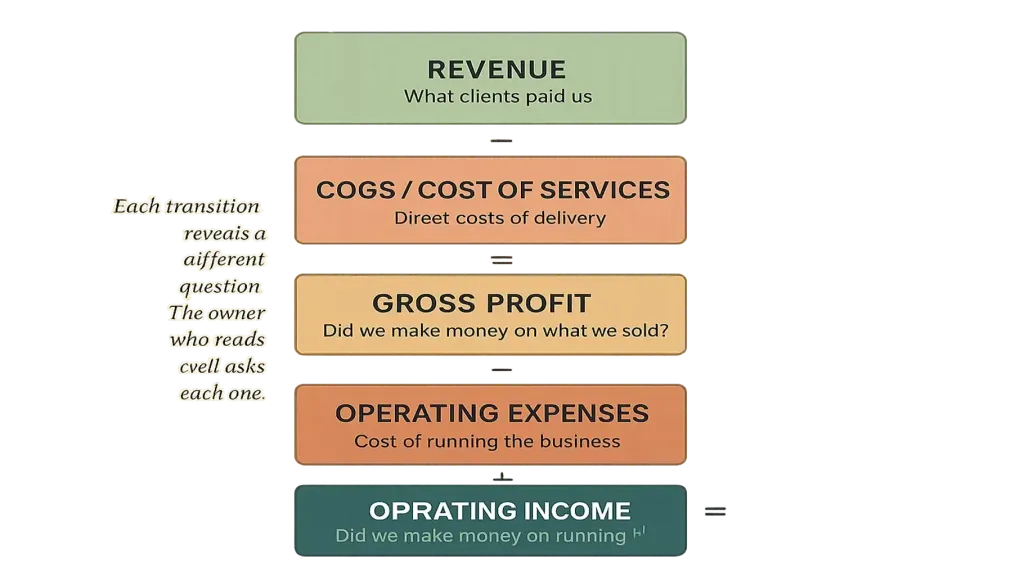
Onderdeel twee — Kostprijs van de omzet (COGS) of kostprijs van diensten. De directe kosten van wat er verkocht is — materialen, directe arbeid, betalingsverwerkingskosten, onderaannemerskosten gekoppeld aan specifieke projecten. Trek dit af van de omzet en je krijgt de brutowinst.
Onderdeel drie — Operationele kosten. Alles wat verder nodig is om het bedrijf te runnen — salarissen die niet aan directe productie gekoppeld zijn, huur, softwareabonnementen, marketing, boekhouding, het salaris van de eigenaar. Trek dit af van de brutowinst en je krijgt het operationeel resultaat.
Onderdeel vier — Overige baten en lasten. Niet-operationele posten — rente op leningen, wisselkoerswinsten of -verliezen, eenmalige posten. Trek af of tel op en je krijgt het resultaat vóór belasting.
Onderdeel vijf — Belastingen en nettowinst. Toegepaste inkomstenbelasting (voor rechtspersonen). De laatste regel is de nettowinst — wat er overblijft na alles.
De vijf onderdelen zijn niet belangrijk vanwege de rekensom, maar omdat elke overgang een andere vraag onthult. Omzet → Brutowinst vraagt "verdienen we geld op wat we verkopen?" Brutowinst → Operationeel resultaat vraagt "verdienen we geld op het runnen van het bedrijf?" Operationeel resultaat → Nettowinst vraagt "verdienen we geld als alles betaald is?"
Een eigenaar die een P&L goed leest, scant niet alleen naar de laatste regel. De eigenaar vraagt zich bij elke overgang af: wat vertelt dit me?
De vier meest verkeerd gelezen regels
Uit gesprekken met eigenaren over hun P&L komen steeds weer dezelfde vier regels naar voren die routinematig verkeerd gelezen worden.
Regel één — Omzet. De meeste eigenaren lezen dit cijfer als "wat we verdiend hebben." Het addertje: omzet is wat er tijdens de periode erkend is, wat niet altijd hetzelfde is als wat er geïnd is. Een bedrijf met 30 dagen betaaltermijn toont omzet op de dag van de factuur — maar het geld komt pas een maand later binnen. Deze twee door elkaar halen betekent denken dat je geld hebt dat je nog niet hebt, of je afvragen waar het geld blijft terwijl het nog niet binnen is.
Regel twee — Brutowinst / brutomarge. Dit is de strategisch belangrijkste regel op de P&L — en de regel die het vaakst tot onbruikbaarheid wordt samengevoegd. Een "brutomarge van 38%" voor het hele bedrijf verbergt alles wat ertoe doet: welke producten 60% brutomarge opleveren, welke 12%, welke verlieslijders zijn die heroverwogen moeten worden. Een samengevoegde brutomarge lezen zonder segmentatie is als een gemiddelde lichaamstemperatuur aflezen bij een lichaam met één gezonde hand en één bevroren hand.
Regel drie — Operationele kosten. Vaak gepresenteerd in een paar categorieën: "Salarissen," "Huur," "Marketing," "Overig." Elke categorie voegt tientallen beslissingen samen. Ging die ₴48K aan marketinguitgaven naar Facebook-advertenties, naar een betaald sponsorschap, naar een conferentie? De aggregatie verbergt welke uitgave zichzelf terugverdiende. Eigenaren die naar de samengevoegde operationele kosten kijken, snijden vaak bot terwijl gerichte snoei beter zou werken.
Regel vier — Nettowinst (de "bottom line"). Dit cijfer krijgt onevenredig veel aandacht. Het is ook de regel waaruit de meest misleidende conclusies worden getrokken. Nettowinst omvat niet-terugkerende posten, afschrijvingen, belastingen — geen daarvan reageert op operationele beslissingen. Het operationeel resultaat (onderdeel 3 van de anatomie) is wat de eigenaar daadwerkelijk kan beïnvloeden via de bedrijfsbeslissingen die ze dagelijks neemt. Alleen naar de nettowinst kijken en het operationeel resultaat negeren, betekent beslissingen nemen over een cijfer dat je niet in de hand hebt.
Deze vier verkeerd gelezen regels vormen het grootste deel van de ervaring "ik lees elke maand mijn P&L en weet nog steeds niet wat ik moet doen." De remedie is niet meer lezen — het is anders lezen.
Hoe een operationele P&L eruit zou moeten zien
Een operationele P&L is dezelfde data, geordend om de vragen van de eigenaar te beantwoorden. De overgang van wettelijk naar operationeel bestaat uit drie structurele verschuivingen.
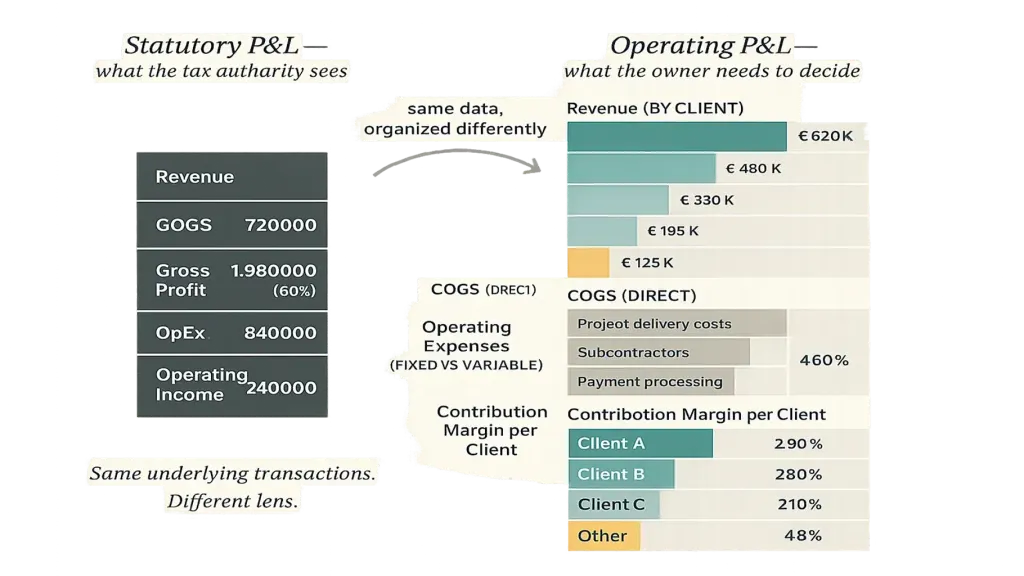
Verschuiving twee — scheiding van vast en variabel. Salarissen (grotendeels vast) en directe projectkosten (variabel met de omzet) mogen niet gepresenteerd worden alsof ze zich hetzelfde gedragen. Ze scheiden onthult de break-evenstructuur van het bedrijf, wat meeschaalt met groei, en wat niet.
Verschuiving drie — contributiemarge per segment. Het nuttigste cijfer dat een operationele P&L oplevert, is de contributiemarge per klant of per dienstlijn — de brutowinst nadat de directe kosten zijn afgetrokken, vóór de toewijzing van vaste kosten. Dit cijfer vertelt de eigenaar precies welke klanten en diensten bijdragen aan het draaiende houden van de zaak, en met hoeveel. De beslissingen over prijzen, aanwervingen, klantmix en strategische richting worden op basis van dit cijfer genomen — niet op basis van de geaggregeerde nettowinst.
Een goed opgebouwde operationele P&L laat de eigenaar in één oogopslag zien dat Klant A ₴84K contributiemarge per kwartaal oplevert op ₴120K omzet (70% marge, gezond), Klant B ₴18K oplevert op ₴95K omzet (19% marge, ongezond — onderzoeken), en dat de dienstlijn evenementen een contributiemarge van 42% draagt terwijl consulting 61% draagt. Niets hiervan is zichtbaar op de wettelijke P&L. Het staat allemaal in dezelfde onderliggende transactiestroom.
Artikel #1 in deze reeks → introduceert de operationele P&L als een van de vier kernartefacten van managementboekhouding; artikel #3 → behandelt het platform dat hem automatisch genereert.
De drie vragen die elke P&L moet beantwoorden
Een P&L goed lezen betekent niet 30 regels uit je hoofd leren. Het betekent drie vragen meebrengen naar het document en de antwoorden vinden.
Vraag één — verdienen we meer of minder dan we uitgeven, en met hoeveel? De basisvraag over winstgevendheid. Kijk naar het operationeel resultaat, niet naar de nettowinst. Vergelijk met vorige maand, vorig kwartaal, dezelfde periode vorig jaar. Bij een dalende trend, vraag je af waarom.
Vraag twee — waar komt onze winst eigenlijk vandaan? De segmentatievraag. Kijk naar de brutomarge per klant, per dienstlijn, per product. Als één klant of één segment het grootste deel van de contributiemarge vertegenwoordigt, is dat zowel een sterkte (een winstgevende concentratie) als een risico (kwetsbaarheid voor één enkel falen). Beide verdienen aandacht.
Vraag drie — verandert onze kostenstructuur op een manier waarop we moeten reageren? De trendvraag. Kijk naar de belangrijkste kostenregels als percentage van de omzet over de afgelopen 6 maanden. Als salarissen van 32% naar 41% van de omzet gingen, vraag je af of dat een aanwerving is die zich nog niet heeft terugbetaald, of een structurele verschuiving die actie vereist.
Drie vragen, maandelijks. Samen kosten ze 15 minuten als de P&L goed is opgebouwd. Ze kosten een uur als je antwoorden moet reconstrueren uit een wettelijk format. Ze kosten nooit iets, want de antwoorden zijn niet te vinden als de P&L tot op het bot is samengevoegd.
Zes waarschuwingssignalen om op te letten tijdens de maandelijkse lezing
Een maandelijkse P&L-lezing is ook een kans om waarschuwingssignalen vroeg op te vangen. Zes signalen om in de gaten te houden:
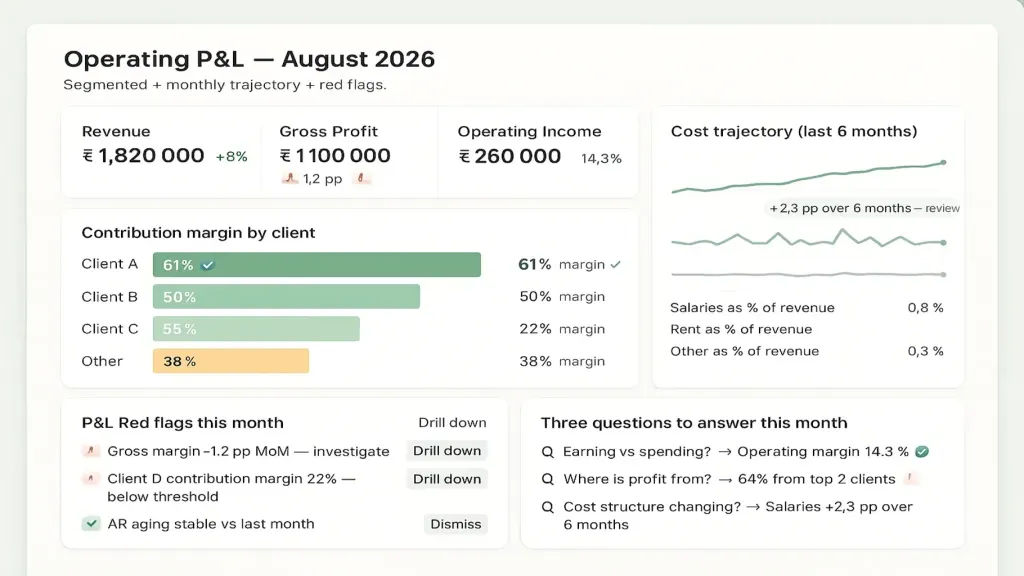
Twee — groei van vaste kosten zonder omzetgroei. Salarissen of huur die stijgen terwijl de omzet gelijk blijft, betekent dat de operationele marge stilletjes onder druk komt te staan. Kwartaaltrend, niet één maand.
Drie — concentratierisico in de omzet. Als één klant meer dan 30% van de omzet vertegenwoordigt, verbergt de P&L een strategisch risico. Een geweldige maand van die klant verhult een structurele kwetsbaarheid die één slechte maand van hen zal blootleggen.
Vier — een segment met "negatieve brutomarge". Als een dienstlijn of klant een negatieve contributiemarge laat zien (je verliest geld op het werk zelf, nog vóór de toewijzing van overhead), moet dit onmiddellijk onderzocht worden. Vaak betekent het te lage prijzen of scope creep bij dat specifieke segment.
Vijf — groeiende ongecategoriseerde of "Overige" kosten. Als de regel "Overig" bij de operationele kosten meer dan 5–8% van de totale operationele kosten uitmaakt, verbergt de boekhouding iets. Dring aan op een verdere uitsplitsing van de categorieën.
Zes — omzet erkend maar niet geïnd. Als je debiteurenachterstand groeit terwijl de omzet gelijk blijft of daalt, erken je inkomsten op de P&L die je mogelijk nooit daadwerkelijk zult ontvangen. Kruischeck met de betaalkalender. Artikel over de betaalkalender →
Een leestijd van 15 minuten met deze zes waarschuwingssignalen in gedachten vangt 70% van de problemen op die een bedrijf zal hebben, voordat ze crises worden.
📌 Zie hoe een operationele P&L eruitziet voor een bedrijf zoals het jouwe — met segmentatie, contributiemarge en trendanalyse ingebouwd. Boek een demo van 20 minuten bij Finmap. We lopen samen door een echt voorbeeld-P&L en laten zien hoe de managementweergave de vragen beantwoordt die de wettelijke weergave niet kan. [Boek een Finmap-demo →]
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Mijn boekhouder maakt alleen een wettelijke P&L. Hoe kom ik aan een operationele P&L?

Drie opties: (1) vraag je boekhouder om maandelijks een gesegmenteerde versie te maken — haalbaar als hij of zij daar oren naar heeft; (2) werk samen met een financieel directeur of externe financiële professional om er een te maken — gebruikelijk bij bedrijven van ₴3M+; (3) gebruik een platform dat beide weergaven automatisch genereert uit dezelfde datastroom. Artikel #3 → behandelt de platformoptie rechtstreeks.
Moet ik mijn operationele P&L delen met het team?
Een samengevatte versie, meestal wel. Het team begrijpt het bedrijf beter als ze zien wat er gebeurt. De gedetailleerde weergave per klant wordt meestal op leiderschapsniveau gehouden. Artikel #12 → behandelt de kant van de beslissingsrechten hierin.
Hoe vaak moet ik hem lezen?
Operationele P&L: één keer per maand, een gestructureerde review van 30 minuten. De wettelijke versie: wanneer de boekhouder hem oplevert, meestal maandelijks met formelere kwartaalafsluitingen. Snelle checks kunnen wekelijks tijdens de maandelijkse afsluitingscyclus.
Wat is het verschil tussen dit en een "managementrapport"?
Een "managementrapport" is meestal een frequentere of gesegmenteerde versie van een P&L — nuttig, maar vaak nog onvolledig (zonder vooruitblik, zonder contributiemargesegmentatie, zonder trendanalyse). Een echte operationele P&L is één onderdeel van een volwaardige managementboekhoudpraktijk, naast de betaalkalender, het financieel model en het dashboard. Ankerartikel #1 behandelt de vier kernartefacten →
Moet het salaris van de eigenaar op de P&L staan?
Ja, absoluut — als een aparte, duidelijk aangeduide regel binnen de operationele kosten. Als het verborgen zit als een "dividend" of "opname door de eigenaar" die niet op de P&L verschijnt, wordt de operationele marge te hoog voorgesteld. Het bedrijf lijkt winstgevender dan het werkelijk is. Artikel #10 — Dividenden voor eigenaren — behandelt dit onderscheid.
Mijn bedrijf is klein. Heb ik echt een gesegmenteerde P&L nodig?
De drempel ligt rond twee klanten of twee dienstlijnen — daarboven begint segmentatie zich uit te betalen. Daaronder vertelt een geaggregeerde P&L het hele verhaal, omdat er geen segmenten zijn om te vergelijken. Artikel #9 — Financieel beheer voor een klein bedrijf → behandelt deze omvangsdrempel.
Nog vragen?
We beantwoorden ze graag.


Finmap support



