


Πίνακας περιεχομένων
Αρχική
/
Blog
/
Πώς να Διαβάσετε μια Κατάσταση Αποτελεσμάτων Χρήσης — Και Γιατί οι Περισσότεροι Ιδιοκτήτες Χάνουν το Πραγματικό Σήμα

271

12 λεπτά

25.06.2026
Πώς να Διαβάσετε μια Κατάσταση Αποτελεσμάτων Χρήσης — Και Γιατί οι Περισσότεροι Ιδιοκτήτες Χάνουν το Πραγματικό Σήμα

Sergiy Shuldik
Financial Expert at Finmap
"Διάβαζα την μηνιαία μου κατάσταση αποτελεσμάτων χρήσης (P&L) κάθε μήνα για τέσσερα χρόνια. Μπορούσα να αναφέρω τα έσοδα και το καθαρό κέρδος μας. Και δεν μπορούσα να σας πω ποιος πελάτης ήταν πιο κερδοφόρος, ποια γραμμή υπηρεσιών έχανε χρήματα, ή γιατί το περιθώριό μας μετακινήθηκε κατά 4 μονάδες το προηγούμενο τρίμηνο."
Η ιδρύτρια ενός μικρού εξειδικευμένου agency περιέγραψε την κατάσταση με σαφήνεια. Λάμβανε μια μηνιαία κατάσταση αποτελεσμάτων χρήσης από τον λογιστή της για τέσσερα χρόνια. Οι αναφορές έφταναν εγκαίρως. Ήταν επαγγελματικές. Ήταν ακριβείς. Τις διάβαζε προσεκτικά.
Και δεν μπορούσε να απαντήσει σχεδόν σε καμία από τις ερωτήσεις που πραγματικά είχε για την επιχείρησή της.
Ποιος πελάτης είναι πιο κερδοφόρος ανά ώρα εργασίας της ομάδας; Η κατάσταση αποτελεσμάτων χρήσης δεν το έδειχνε αυτό. Ποια γραμμή υπηρεσιών χάνει χρήματα; Η κατάσταση αποτελεσμάτων χρήσης δεν το έδειχνε αυτό. Πού μετακινήθηκε το μικτό περιθώριο κέρδους μας το προηγούμενο τρίμηνο — και γιατί; Η κατάσταση αποτελεσμάτων χρήσης έδειχνε έναν συνολικό αριθμό μικτού περιθωρίου χωρίς ανάλυση. Αν ακυρώσουμε τα δύο λιγότερο κερδοφόρα retainer μας, ποια είναι η επίπτωση στο ταμείο; Η κατάσταση αποτελεσμάτων χρήσης θα μπορούσε να αναλυθεί αντίστροφα για αυτό, αλλά όχι σε πραγματικό χρόνο.
Οι αναφορές που διάβαζε ήταν πραγματικές καταστάσεις αποτελεσμάτων χρήσης. Ήταν σωστά μορφοποιημένες, μαθηματικά ακριβείς και δομικά ολοκληρωμένες. Το πρόβλημα δεν ήταν οι αναφορές. Το πρόβλημα ήταν ότι οι αναφορές είχαν σχεδιαστεί για τη φορολογική αρχή, όχι για την ιδιοκτήτρια — και εκείνη τις διάβαζε σαν να ήταν το ίδιο πράγμα.
Αυτό το άρθρο αφορά το πώς να διαβάζετε σωστά μια κατάσταση αποτελεσμάτων χρήσης. Αφορά επίσης τη διαφορά ανάμεσα σε μια κατάσταση αποτελεσμάτων χρήσης που ικανοποιεί τις ρυθμιστικές αρχές και μια που σας βοηθά να αποφασίζετε.
Το παράδοξο: Η κατάσταση αποτελεσμάτων χρήσης που διαβάζουν οι περισσότεροι ιδιοκτήτες δεν έχει σχεδιαστεί για ιδιοκτήτες
Η κατάσταση αποτελεσμάτων χρήσης (P&L) είναι ένα από τα παλαιότερα οικονομικά έγγραφα στις επιχειρήσεις — παλαιότερο από τη σύγχρονη εταιρεία. Στη νομική της μορφή, είναι υποχρεωτική για φορολογικές δηλώσεις, ελέγχους και τραπεζικές αποφάσεις πιστωτικού κινδύνου. Κάθε λογιστής παράγει μία. Κάθε λογιστικό λογισμικό τη δημιουργεί. Οι περισσότεροι ιδιοκτήτες τη διαβάζουν μηνιαίως.
Κι όμως, οι περισσότεροι ιδιοκτήτες δεν αντλούν σχεδόν καμία αξιοποιήσιμη πληροφορία από αυτήν.
Ο λόγος είναι δομικός. Η νόμιμη κατάσταση αποτελεσμάτων χρήσης έχει σχεδιαστεί για να απαντά στην ερώτηση «λειτούργησε αυτή η επιχείρηση νόμιμα και ποιοι φόροι οφείλονται;» Η συγκέντρωση, η κατηγοριοποίηση και το επίπεδο λεπτομέρειάς της εξυπηρετούν αυτήν ακριβώς την ερώτηση.
Οι ερωτήσεις που πραγματικά έχει ένας ιδιοκτήτης — ποιοι πελάτες είναι κερδοφόροι, ποια προϊόντα φέρουν περιθώριο, πού αυξάνεται το κόστος, ποιες αποφάσεις να πάρει τον επόμενο μήνα — απαιτούν διαφορετική οργάνωση των ίδιων υποκείμενων δεδομένων. Ίδιες συναλλαγές, διαφορετικός φακός. Αυτή η διάκριση — λογιστική vs διοικητική λογιστική — είναι το θέμα του άρθρου #2 σε αυτή τη σειρά →
Τα καλά νέα: μόλις ξέρετε τι να αναζητήσετε, η νόμιμη κατάσταση αποτελεσμάτων χρήσης εξακολουθεί να περιέχει χρήσιμες πληροφορίες. Τα καλύτερα νέα: μια λειτουργική κατάσταση αποτελεσμάτων χρήσης (η διοικητική εκδοχή) κάνει τις απαντήσεις ρητές αντί κρυφές. Και οι δύο εκδοχές έχουν σημασία. Ο ιδιοκτήτης που διαβάζει και τις δύο είναι αυτός που αποφασίζει καλύτερα.
Η ανατομία μιας κατάστασης αποτελεσμάτων χρήσης — τι σημαίνει κάθε γραμμή
Πριν μιλήσουμε για το πώς να διαβάζετε καλά την κατάσταση αποτελεσμάτων χρήσης, η βασική δομή. Κάθε κατάσταση αποτελεσμάτων χρήσης — νόμιμη ή λειτουργική — έχει τα ίδια πέντε βασικά τμήματα.
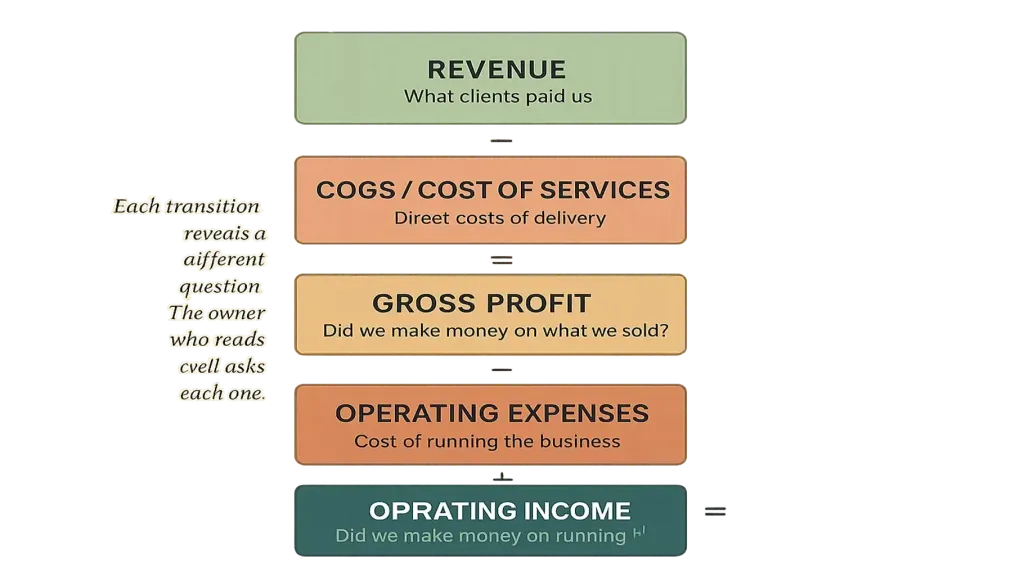
Τμήμα δύο — Κόστος Πωληθέντων (COGS) ή Κόστος Υπηρεσιών. Τα άμεσα κόστη παραγωγής όσων πωλήθηκαν — υλικά, άμεση εργασία, προμήθειες επεξεργασίας πληρωμών, κόστη υπεργολάβων που συνδέονται με συγκεκριμένα έργα. Αφαιρέστε από τα έσοδα και προκύπτει το μικτό κέρδος.
Τμήμα τρία — Λειτουργικά Έξοδα. Όλα τα υπόλοιπα που απαιτούνται για τη λειτουργία της επιχείρησης — μισθοί που δεν συνδέονται με άμεση παραγωγή, ενοίκιο, συνδρομές λογισμικού, μάρκετινγκ, λογιστικά, μισθός ιδιοκτήτη. Αφαιρέστε από το μικτό κέρδος και προκύπτει το λειτουργικό εισόδημα.
Τμήμα τέσσερα — Λοιπά Έσοδα και Έξοδα. Μη λειτουργικά στοιχεία — τόκοι δανείων, συναλλαγματικά κέρδη ή ζημίες, εφάπαξ στοιχεία. Αφαιρέστε ή προσθέστε και προκύπτει το εισόδημα προ φόρων.
Τμήμα πέντε — Φόροι και Καθαρό Εισόδημα. Εφαρμοζόμενος φόρος εισοδήματος (για νομικά πρόσωπα). Η τελική γραμμή είναι το καθαρό εισόδημα — ό,τι απομένει μετά από όλα.
Τα πέντε τμήματα έχουν σημασία όχι λόγω των μαθηματικών, αλλά επειδή κάθε μετάβαση αποκαλύπτει μια διαφορετική ερώτηση. Έσοδα → Μικτό Κέρδος ρωτά «βγάζουμε χρήματα από αυτό που πουλάμε;» Μικτό Κέρδος → Λειτουργικό Εισόδημα ρωτά «βγάζουμε χρήματα από τη λειτουργία της επιχείρησης;» Λειτουργικό Εισόδημα → Καθαρό Εισόδημα ρωτά «βγάζουμε χρήματα αφού πληρωθούν όλα;»
Ένας ιδιοκτήτης που διαβάζει καλά μια κατάσταση αποτελεσμάτων χρήσης δεν κοιτάζει απλώς την τελική γραμμή. Ρωτά σε κάθε μετάβαση: τι μου λέει αυτό;
Οι τέσσερις γραμμές που παρερμηνεύονται περισσότερο
Σε συμβουλευτικές κλήσεις με ιδιοκτήτες σχετικά με τις καταστάσεις αποτελεσμάτων χρήσης τους, τέσσερις γραμμές επανέρχονται συνεχώς ως συστηματικά παρερμηνευμένες.
Γραμμή ένα — Έσοδα. Οι περισσότεροι ιδιοκτήτες διαβάζουν αυτόν τον αριθμό ως «όσα κερδίσαμε». Η παγίδα: τα έσοδα είναι αυτά που αναγνωρίστηκαν κατά τη διάρκεια της περιόδου, κάτι που δεν είναι πάντα το ίδιο με αυτά που εισπράχθηκαν. Μια επιχείρηση με όρους πληρωμής πελατών 30 ημερών εμφανίζει έσοδα την ημέρα του τιμολογίου — αλλά τα μετρητά φτάνουν έναν μήνα αργότερα. Η σύγχυση αυτών των δύο σημαίνει να νομίζετε ότι έχετε χρήματα που δεν έχετε ακόμα, ή να αναρωτιέστε πού είναι τα χρήματα όταν δεν έχουν φτάσει ακόμα.
Γραμμή δύο — Μικτό Κέρδος / Μικτό Περιθώριο. Αυτή είναι η πιο στρατηγικά σημαντική γραμμή στην κατάσταση αποτελεσμάτων χρήσης — και η πιο συχνά συγκεντρωμένη μέχρι αχρηστίας. Ένα «μικτό περιθώριο 38%» για ολόκληρη την επιχείρηση κρύβει όλα όσα έχουν σημασία: ποια προϊόντα κερδίζουν 60% μικτό περιθώριο, ποια κερδίζουν 12%, ποια είναι ζημιογόνα προϊόντα-δέλεαρ που θα έπρεπε να επανεξεταστούν. Το να διαβάζετε το συνολικό μικτό περιθώριο χωρίς τμηματοποίηση είναι σαν να διαβάζετε τη μέση θερμοκρασία ενός σώματος με ένα υγιές χέρι και ένα κρυοπαγημένο χέρι.
Γραμμή τρία — Λειτουργικά Έξοδα. Συχνά παρουσιάζονται ως λίγες κατηγορίες: «Μισθοί», «Ενοίκιο», «Μάρκετινγκ», «Λοιπά». Κάθε κατηγορία συγκεντρώνει δεκάδες αποφάσεις. Ήταν εκείνες οι δαπάνες μάρκετινγκ ₴48K σε διαφημίσεις Facebook, σε επί πληρωμή χορηγία, σε συνέδριο; Η συγκέντρωση κρύβει ποια δαπάνη άξιζε τον κόπο. Οι ιδιοκτήτες που διαβάζουν συνολικά τα λειτουργικά έξοδα τείνουν να κάνουν γενικευμένες περικοπές όταν στοχευμένες περικοπές θα εξυπηρετούσαν καλύτερα.
Γραμμή τέσσερα — Καθαρό Εισόδημα (η «τελική γραμμή»). Αυτός ο αριθμός λαμβάνει δυσανάλογη προσοχή. Είναι επίσης η γραμμή όπου εξάγονται τα πιο παραπλανητικά συμπεράσματα. Το καθαρό εισόδημα περιλαμβάνει μη επαναλαμβανόμενα στοιχεία, αποσβέσεις, φόρους — κανένα από τα οποία δεν ανταποκρίνεται σε λειτουργικές αποφάσεις. Το λειτουργικό εισόδημα (Τμήμα 3 της ανατομίας) είναι αυτό που η ιδιοκτήτρια μπορεί πραγματικά να επηρεάσει μέσω των επιχειρηματικών αποφάσεων που παίρνει καθημερινά. Το να διαβάζετε μόνο το καθαρό εισόδημα αγνοώντας το λειτουργικό εισόδημα σημαίνει να παίρνετε αποφάσεις για έναν αριθμό που δεν ελέγχετε.
Η παρερμηνεία αυτών των τεσσάρων γραμμών ευθύνεται για το μεγαλύτερο μέρος της εμπειρίας «διάβασα την κατάστασή μου κάθε μήνα και ακόμα δεν ήξερα τι να κάνω». Η λύση δεν είναι να διαβάζετε περισσότερο — είναι να διαβάζετε διαφορετικά.
Πώς πρέπει να μοιάζει μια λειτουργική κατάσταση αποτελεσμάτων χρήσης
Μια λειτουργική κατάσταση αποτελεσμάτων χρήσης είναι τα ίδια δεδομένα, οργανωμένα ώστε να απαντούν στις ερωτήσεις του ιδιοκτήτη. Η μετάβαση από νόμιμη σε λειτουργική περιλαμβάνει τρεις δομικές αλλαγές.
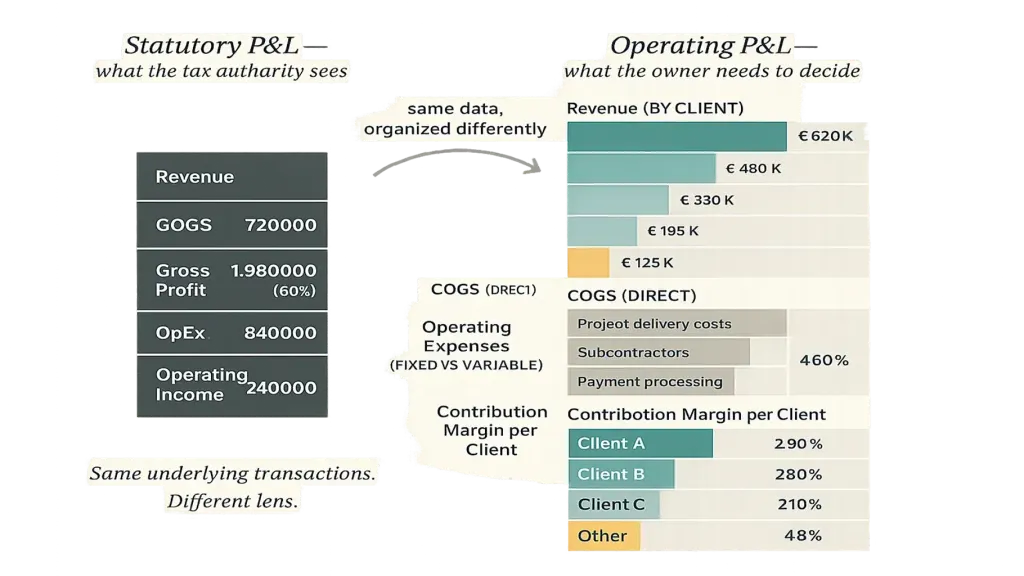
Αλλαγή δύο — διαχωρισμός σταθερών και μεταβλητών. Οι μισθοί (κατά κύριο λόγο σταθεροί) και τα άμεσα κόστη έργων (μεταβλητά με τα έσοδα) δεν θα πρέπει να παρουσιάζονται σαν να συμπεριφέρονται με τον ίδιο τρόπο. Ο διαχωρισμός τους αποκαλύπτει τη δομή νεκρού σημείου (break-even) της επιχείρησης, τι κλιμακώνεται με την ανάπτυξη και τι όχι.
Αλλαγή τρία — περιθώριο συνεισφοράς ανά τμήμα. Ο πιο χρήσιμος αριθμός που παράγει μια λειτουργική κατάσταση αποτελεσμάτων χρήσης είναι το περιθώριο συνεισφοράς ανά πελάτη ή ανά γραμμή υπηρεσιών — το μικτό κέρδος αφού αφαιρεθούν τα άμεσα κόστη, πριν κατανεμηθούν τα σταθερά κόστη. Αυτός ο αριθμός λέει στον ιδιοκτήτη ακριβώς ποιοι πελάτες και υπηρεσίες συμβάλλουν στη διατήρηση της επιχείρησης εν λειτουργία, και σε ποιο βαθμό. Οι αποφάσεις σχετικά με τις τιμές, τις προσλήψεις, το μείγμα πελατών και τη στρατηγική κατεύθυνση λαμβάνονται από αυτόν τον αριθμό — όχι από το συνολικό καθαρό εισόδημα.
Μια καλά δομημένη λειτουργική κατάσταση αποτελεσμάτων χρήσης επιτρέπει στον ιδιοκτήτη να δει, με μια ματιά, ότι ο Πελάτης Α αποδίδει ₴84K περιθώριο συνεισφοράς ανά τρίμηνο επί ₴120K εσόδων (70% περιθώριο, υγιές), ο Πελάτης Β αποδίδει ₴18K επί ₴95K εσόδων (19% περιθώριο, ανθυγιεινό — να διερευνηθεί), και η γραμμή υπηρεσιών εκδηλώσεων φέρει περιθώριο συνεισφοράς 42% ενώ οι συμβουλευτικές υπηρεσίες φέρουν 61%. Τίποτα από αυτά δεν είναι ορατό στη νόμιμη κατάσταση αποτελεσμάτων χρήσης. Όλα βρίσκονται στην ίδια υποκείμενη ροή συναλλαγών.
Το άρθρο #1 σε αυτή τη σειρά → παρουσιάζει τη λειτουργική κατάσταση αποτελεσμάτων χρήσης ως ένα από τα τέσσερα βασικά εργαλεία της διοικητικής λογιστικής· το άρθρο #3 → καλύπτει την πλατφόρμα που την παράγει αυτόματα.
Οι τρεις ερωτήσεις που κάθε κατάσταση αποτελεσμάτων χρήσης πρέπει να απαντά
Το να διαβάζετε καλά μια κατάσταση αποτελεσμάτων χρήσης δεν σημαίνει να απομνημονεύετε 30 γραμμές. Σημαίνει να φέρνετε τρεις ερωτήσεις στο έγγραφο και να βρίσκετε τις απαντήσεις.
Ερώτηση ένα — κερδίζουμε περισσότερα ή λιγότερα από όσα ξοδεύουμε, και πόσο; Η βασική ερώτηση κερδοφορίας. Κοιτάξτε το λειτουργικό εισόδημα, όχι το καθαρό εισόδημα. Συγκρίνετε με τον προηγούμενο μήνα, το προηγούμενο τρίμηνο, την ίδια περίοδο πέρυσι. Αν η τάση είναι πτωτική, ρωτήστε γιατί.
Ερώτηση δύο — από πού προέρχεται πραγματικά το κέρδος μας; Η ερώτηση τμηματοποίησης. Κοιτάξτε το μικτό περιθώριο ανά πελάτη, ανά γραμμή υπηρεσιών, ανά προϊόν. Αν ένας πελάτης ή ένα τμήμα αντιπροσωπεύει το μεγαλύτερο μέρος του περιθωρίου συνεισφοράς, αυτό είναι ταυτόχρονα ένα πλεονέκτημα (κερδοφόρα συγκέντρωση) και ένας κίνδυνος (έκθεση σε μοναδικό σημείο αποτυχίας). Και τα δύο αξίζουν προσοχή.
Ερώτηση τρία — αλλάζει η δομή κόστους μας με τρόπους στους οποίους πρέπει να αντιδράσουμε; Η ερώτηση τροχιάς. Κοιτάξτε τις κύριες γραμμές κόστους ως ποσοστό των εσόδων τους τελευταίους 6 μήνες. Αν οι μισθοί ανέβηκαν από 32% σε 41% των εσόδων, ρωτήστε αν πρόκειται για μια πρόσληψη που δεν έχει ακόμα αποδώσει ή μια δομική αλλαγή που απαιτεί δράση.
Τρεις ερωτήσεις, μηνιαίως. Μαζί απαιτούν 15 λεπτά αν η κατάσταση αποτελεσμάτων χρήσης είναι καλά δομημένη. Απαιτούν μία ώρα αν πρέπει να αναλύσετε αντίστροφα τις απαντήσεις από μια νόμιμη μορφή. Δεν απαιτούν ποτέ απάντηση αν η κατάσταση είναι τόσο συγκεντρωμένη που οι απαντήσεις δεν μπορούν να βρεθούν.
Έξι κόκκινες σημαίες που πρέπει να αναζητάτε κατά τη μηνιαία ανάγνωση
Η μηνιαία ανάγνωση της κατάστασης αποτελεσμάτων χρήσης είναι επίσης μια ευκαιρία να εντοπίσετε νωρίς προειδοποιητικά σημάδια. Έξι σήματα προς παρακολούθηση:
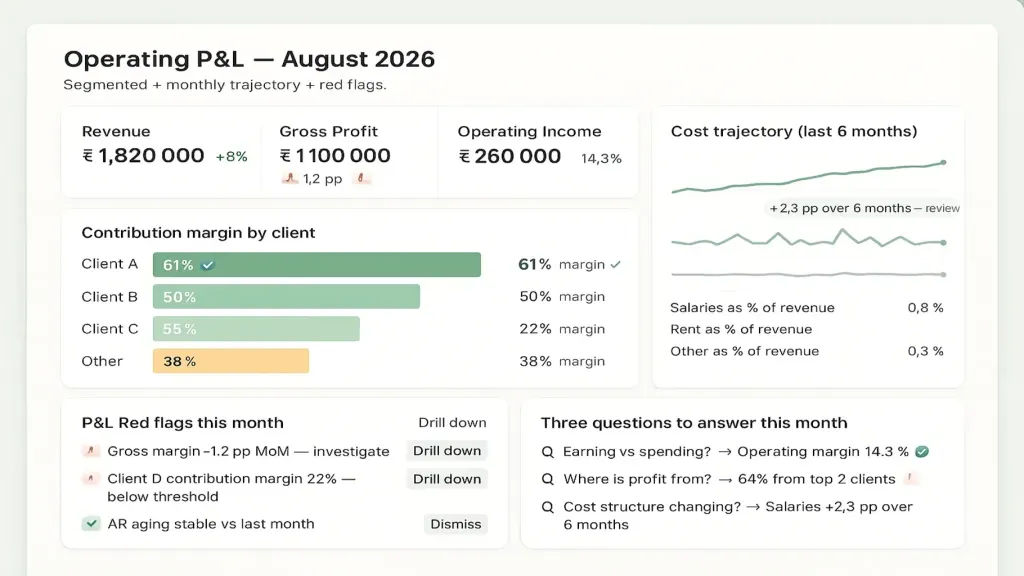
Δύο — αύξηση σταθερού κόστους χωρίς αύξηση εσόδων. Μισθοί ή ενοίκιο που αυξάνονται ενώ τα έσοδα παραμένουν σταθερά σημαίνει ότι το λειτουργικό περιθώριο συμπιέζεται αθόρυβα. Τριμηνιαία τάση, όχι μεμονωμένος μήνας.
Τρία — κίνδυνος συγκέντρωσης στα έσοδα. Αν ένας πελάτης αντιπροσωπεύει πάνω από 30% των εσόδων, η κατάσταση αποτελεσμάτων χρήσης κρύβει έναν στρατηγικό κίνδυνο. Ένας εξαιρετικός μήνας από αυτόν τον πελάτη κρύβει μια δομική έκθεση που ένας κακός μήνας από αυτούς θα αποκαλύψει.
Τέσσερα — τμήμα με «αρνητικό μικτό περιθώριο». Αν οποιαδήποτε γραμμή υπηρεσιών ή πελάτης εμφανίζει αρνητικό περιθώριο συνεισφοράς (χάνετε χρήματα στην ίδια την εργασία πριν κατανεμηθούν τα γενικά έξοδα), θα πρέπει να διερευνηθεί άμεσα. Συχνά σημαίνει υποτιμολόγηση ή διόγκωση αντικειμένου (scope creep) σε αυτό το συγκεκριμένο τμήμα.
Πέντε — αύξηση μη κατηγοριοποιημένων ή «Λοιπών» εξόδων. Αν η γραμμή «Λοιπά» στα λειτουργικά έξοδα είναι πάνω από 5–8% του συνόλου των λειτουργικών εξόδων, η λογιστική κρύβει κάτι. Ζητήστε την επέκταση της κατηγοριοποίησης.
Έξι — αναγνωρισμένα αλλά μη εισπραχθέντα έσοδα. Αν η ηλικία των απαιτήσεών σας αυξάνεται ενώ τα έσοδα παραμένουν σταθερά ή μειώνονται, αναγνωρίζετε στην κατάσταση αποτελεσμάτων χρήσης εισόδημα που μπορεί να μην εισπράξετε ποτέ. Ελέγξτε διασταυρωτικά με το ημερολόγιο πληρωμών. Άρθρο για το ημερολόγιο πληρωμών →
Μια ανάγνωση 15 λεπτών με αυτές τις έξι κόκκινες σημαίες κατά νου εντοπίζει το 70% των ζητημάτων που θα αντιμετωπίσει μια επιχείρηση πριν αυτά γίνουν κρίσεις.
📌 Δείτε πώς μοιάζει μια λειτουργική κατάσταση αποτελεσμάτων χρήσης για μια επιχείρηση σαν τη δική σας — με ενσωματωμένη τμηματοποίηση, περιθώριο συνεισφοράς και ανάλυση τροχιάς. Κλείστε ένα demo 20 λεπτών με το Finmap. Θα περάσουμε μαζί από ένα πραγματικό παράδειγμα κατάστασης αποτελεσμάτων χρήσης και θα δείξουμε πώς η διοικητική προβολή απαντά στις ερωτήσεις που η νόμιμη προβολή δεν μπορεί. [Κλείστε ένα demo με το Finmap →]
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές ερωτήσεις
Ο λογιστής μου παράγει μόνο μια νόμιμη κατάσταση αποτελεσμάτων χρήσης. Πώς φτάνω σε μια λειτουργική κατάσταση αποτελεσμάτων χρήσης;

Τρεις επιλογές: (1) ζητήστε από τον λογιστή σας να παράγει μηνιαίως μια τμηματοποιημένη έκδοση — εφικτό αν έχει τη διάθεση για αυτό· (2) συνεργαστείτε με έναν οικονομικό διευθυντή ή εξωτερικό επαγγελματία χρηματοοικονομικών για να την παράγει — συνηθισμένο για επιχειρήσεις άνω των ₴3M· (3) χρησιμοποιήστε μια πλατφόρμα που παράγει και τις δύο προβολές από την ίδια ροή δεδομένων αυτόματα. Το άρθρο #3 → καλύπτει την επιλογή πλατφόρμας άμεσα.
Πρέπει να μοιραστώ τη λειτουργική κατάσταση αποτελεσμάτων χρήσης με την ομάδα;
Μια συνοπτική εκδοχή, συνήθως ναι. Η ομάδα κατανοεί καλύτερα την επιχείρηση όταν βλέπει τι συμβαίνει. Η αναλυτική προβολή ανά πελάτη συνήθως παραμένει σε επίπεδο ηγεσίας. Το άρθρο #12 → καλύπτει το θέμα των δικαιωμάτων λήψης αποφάσεων.
Πόσο συχνά πρέπει να τη διαβάζω;
Λειτουργική κατάσταση αποτελεσμάτων χρήσης: μία φορά τον μήνα, δομημένη ανασκόπηση 30 λεπτών. Η νόμιμη εκδοχή: όταν την παράγει ο λογιστής, συνήθως μηνιαίως με πιο επίσημα κλεισίματα τριμηνιαίως. Γρήγορες αναγνώσεις μπορούν να γίνονται εβδομαδιαίως κατά τον κύκλο μηνιαίου κλεισίματος.
Ποια είναι η διαφορά ανάμεσα σε αυτό και μια «αναφορά διοίκησης»;
Μια «αναφορά διοίκησης» είναι συνήθως μια πιο συχνή ή τμηματοποιημένη εκδοχή μιας κατάστασης αποτελεσμάτων χρήσης — χρήσιμη, αλλά συχνά ακόμα ελλιπής (χωρίς προβλέψεις προς τα εμπρός, χωρίς τμηματοποίηση περιθωρίου συνεισφοράς, χωρίς ανάλυση τροχιάς). Μια αληθινή λειτουργική κατάσταση αποτελεσμάτων χρήσης είναι ένα συστατικό μιας πλήρους πρακτικής διοικητικής λογιστικής, μαζί με το ημερολόγιο πληρωμών, το χρηματοοικονομικό μοντέλο και το ταμπλό. Το βασικό άρθρο #1 καλύπτει τα τέσσερα βασικά εργαλεία →
Θα πρέπει ο μισθός του ιδιοκτήτη να εμφανίζεται στην κατάσταση αποτελεσμάτων χρήσης;
Ναι, οπωσδήποτε — ως ξεχωριστή, σαφώς προσδιορισμένη γραμμή στα Λειτουργικά Έξοδα. Αν είναι κρυμμένος ως «μέρισμα» ή «ανάληψη ιδιοκτήτη» που δεν εμφανίζεται στην κατάσταση αποτελεσμάτων χρήσης, το λειτουργικό περιθώριο εμφανίζεται υπερεκτιμημένο. Η επιχείρηση φαίνεται πιο κερδοφόρα από ό,τι πραγματικά είναι. Το άρθρο #10 — Μερίσματα Ιδιοκτήτη — καλύπτει αυτή τη διάκριση.
Η επιχείρησή μου είναι μικρή. Χρειάζομαι πραγματικά μια τμηματοποιημένη κατάσταση αποτελεσμάτων χρήσης;
Το όριο βρίσκεται γύρω στους δύο πελάτες ή στις δύο γραμμές υπηρεσιών — πέρα από αυτό, η τμηματοποίηση αρχίζει να αποδίδει. Κάτω από αυτό, μια συνολική κατάσταση αποτελεσμάτων χρήσης λέει ολόκληρη την ιστορία επειδή δεν υπάρχουν τμήματα προς σύγκριση. Το άρθρο #9 — Χρηματοοικονομική Διαχείριση για Μικρή Επιχείρηση → εξετάζει το όριο μεγέθους.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



