


Tartalomjegyzék
Főoldal
/
Blog
/
Hogyan olvassunk egy eredménykimutatást — és miért nem veszi észre a legtöbb tulajdonos a valódi jelet

286

12 perc

25.06.2026
Hogyan olvassunk egy eredménykimutatást — és miért nem veszi észre a legtöbb tulajdonos a valódi jelet

Sergiy Shuldik
Financial Expert at Finmap
"Négy éven át minden hónapban elolvastam a havi eredménykimutatásunkat (P&L). Kívülről fújtam a bevételünket és a nettó nyereségünket. Mégsem tudtam volna megmondani, melyik ügyfél volt a legjövedelmezőbb, melyik szolgáltatási vonal termelt veszteséget, vagy miért mozdult el 4 ponttal a margónk az elmúlt negyedévben."
Egy kis, specializált ügynökség alapítója pontosan így írta le a helyzetet. Négy éven keresztül kapott havi eredménykimutatást a könyvelőjétől. A riportok időben érkeztek. Professzionálisak voltak. Pontosak voltak. Ő pedig figyelmesen elolvasta őket.
És szinte egyetlen olyan kérdésre sem tudott válaszolni, amely valóban foglalkoztatta a vállalkozásával kapcsolatban.
Melyik ügyfél a legjövedelmezőbb a csapat egy munkaórájára vetítve? Az eredménykimutatás ezt nem mutatta meg. Melyik szolgáltatási vonal termel veszteséget? Az eredménykimutatás ezt sem mutatta meg. Hol mozdult el a bruttó árrésünk az elmúlt negyedévben — és miért? Az eredménykimutatás egyetlen összesített bruttó árrés-számot mutatott, bontás nélkül. Ha lemondunk a két legkevésbé jövedelmező retainer szerződésünkről, milyen hatása lenne a pénzforgalomra? Ezt vissza lehetett volna fejteni az eredménykimutatásból, de nem valós időben.
Az általa olvasott riportok valódi eredménykimutatások voltak. Formailag helyesek, matematikailag pontosak és szerkezetileg teljesek voltak. A probléma nem a riportokkal volt. A probléma az volt, hogy ezeket a riportokat az adóhatóság számára építették, nem a tulajdonos számára — ő pedig úgy olvasta őket, mintha a kettő ugyanaz lenne.
Ez a cikk arról szól, hogyan olvassunk helyesen egy eredménykimutatást. Emellett arról is szó lesz, mi a különbség egy olyan eredménykimutatás között, amely megfelel a hatóságoknak, és egy olyan között, amely a döntéshozatalt segíti.
A paradoxon: a legtöbb tulajdonos által olvasott eredménykimutatás nem a tulajdonosoknak készült
Az eredménykimutatás (Profit and Loss statement) a vállalkozások egyik legrégebbi pénzügyi dokumentuma — régebbi, mint a modern vállalati forma. Hivatalos formájában kötelező olvasmány az adóbevallásokhoz, az auditokhoz és a banki hitelbírálatokhoz. Minden könyvelő készít egyet. Minden könyvelőprogram generál egyet. A legtöbb tulajdonos havonta elolvassa a sajátját.
És mégis, a legtöbb tulajdonos szinte semmi cselekvésre alkalmas információt nem nyer belőle.
Az ok szerkezeti jellegű. A hivatalos eredménykimutatás arra a kérdésre épül, hogy "törvényesen működött-e a vállalkozás, és mennyi adót kell fizetnie?" Az összesítés módja, a kategorizálás és a részletezettség szintje mind ezt a kérdést szolgálja.
Azok a kérdések, amelyek egy tulajdonost valójában foglalkoztatnak — mely ügyfelek jövedelmezők, mely termékek hoznak árrést, hol nőnek a költségek, milyen döntéseket kell hozni a következő hónapban — ugyanazon alapadatok más elrendezését igénylik. Ugyanazok a tranzakciók, más nézőpont. Ez a különbség — könyvelés vs. vezetői számvitel — e sorozat #2. cikkének témája →
A jó hír: ha tudjuk, mit keressünk, a hivatalos eredménykimutatás is tartalmaz hasznos információt. A még jobb hír: egy operatív eredménykimutatás (a vezetői verzió) explicitté teszi a válaszokat, ahelyett hogy elrejtené őket. Mindkét verzió számít. Az a tulajdonos dönt jobban, aki mindkettőt olvassa.
Az eredménykimutatás anatómiája — mit jelent az egyes sorok
Mielőtt rátérnénk arra, hogyan olvassuk jól az eredménykimutatást, nézzük az alapszerkezetet. Minden eredménykimutatás — legyen hivatalos vagy operatív — ugyanazt az öt fő szakaszt tartalmazza.
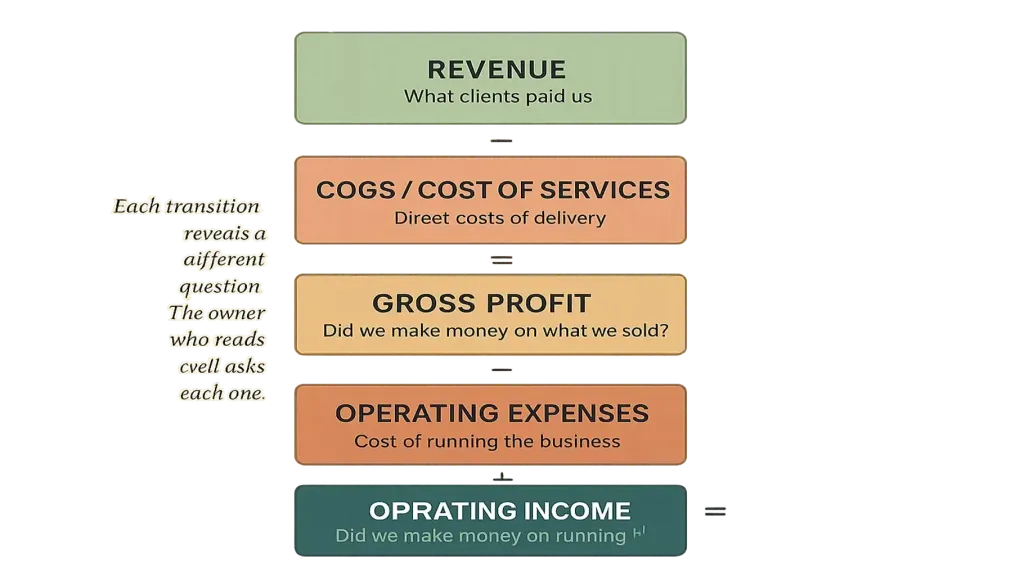
Második szakasz — Eladott áruk/szolgáltatások közvetlen költsége (COGS). Az eladott termékek vagy szolgáltatások előállításának közvetlen költségei — anyagok, közvetlen munkabér, fizetésfeldolgozási díjak, konkrét projektekhez kötött alvállalkozói költségek. Ha kivonjuk a bevételből, megkapjuk a bruttó nyereséget.
Harmadik szakasz — Működési költségek. Minden más, ami a vállalkozás működtetéséhez szükséges — a közvetlen termeléshez nem kötődő bérek, bérleti díj, szoftver-előfizetések, marketing, könyvelés, a tulajdonos fizetése. Ha kivonjuk a bruttó nyereségből, megkapjuk az üzemi eredményt.
Negyedik szakasz — Egyéb bevételek és ráfordítások. A működéshez nem kapcsolódó tételek — hitelkamatok, árfolyamnyereség vagy -veszteség, egyszeri tételek. Ezek kivonása vagy hozzáadása után kapjuk meg az adózás előtti eredményt.
Ötödik szakasz — Adók és nettó eredmény. A felszámított társasági adó (jogi személyek esetén). Az utolsó sor a nettó eredmény — ami mindent levonva megmarad.
Az öt szakasz nem a matematika miatt számít, hanem mert minden egyes átmenet egy másik kérdést tár fel. A Bevétel → Bruttó nyereség átmenet azt kérdezi: "keresünk-e pénzt azon, amit eladunk?" A Bruttó nyereség → Üzemi eredmény átmenet azt kérdezi: "keresünk-e pénzt a vállalkozás működtetésén?" Az Üzemi eredmény → Nettó eredmény átmenet azt kérdezi: "marad-e pénzünk, ha mindent kifizettünk?"
Az a tulajdonos, aki jól olvassa az eredménykimutatást, nem csak a végösszegre pillant rá. Minden átmenetnél feltesz egy kérdést: mit mond ez nekem?
A négy leggyakrabban félreértelmezett sor
A tulajdonosokkal folytatott tanácsadói beszélgetések során az eredménykimutatásukról négy sor merül fel újra és újra, amelyeket rendszeresen félreértenek.
Első sor — Bevétel. A legtöbb tulajdonos úgy olvassa ezt a számot, mint "amit kerestünk". A csapda: a bevétel az, amit az adott időszakban elszámoltak, ami nem mindig egyezik meg azzal, amit ténylegesen beszedtek. Egy 30 napos fizetési határidővel dolgozó vállalkozás a számla kiállításának napján mutatja ki a bevételt — de a pénz csak egy hónappal később érkezik meg. Ha összekeverjük a kettőt, azt hihetjük, van pénzünk, amikor még nincs, vagy azon tűnődhetünk, hol a pénz, amikor még meg sem érkezett.
Második sor — Bruttó nyereség / bruttó árrés. Ez a stratégiailag legfontosabb sor az eredménykimutatásban — és a leggyakrabban válik használhatatlanná az összesítés miatt. A teljes vállalkozásra vetített "38%-os bruttó árrés" mindent elrejt, ami számít: mely termékek hoznak 60%-os bruttó árrést, melyek csak 12%-ot, és melyek azok a veszteséges termékek, amelyeket érdemes lenne újragondolni. Az összesített bruttó árrés szegmentálás nélküli olvasása olyan, mintha egy test átlaghőmérsékletét mérnénk, amelynek egyik keze egészséges, a másik pedig fagyott.
Harmadik sor — Működési költségek. Ezt gyakran néhány kategóriában mutatják be: "Bérek," "Bérleti díj," "Marketing," "Egyéb." Minden kategória több tucat döntést összesít. Az a ₴48K marketingköltés Facebook-hirdetésekre ment, egy fizetett szponzorációra, vagy egy konferenciára? Az összesítés elrejti, hogy melyik költés térült meg. Az összesített működési költségeket olvasó tulajdonosok hajlamosak durva megszorításokat végrehajtani ott, ahol célzott csökkentések jobban szolgálnák az üzletet.
Negyedik sor — Nettó eredmény (a "végösszeg"). Ez a szám aránytalanul nagy figyelmet kap. Ez az a sor is, ahol a legfélrevezetőbb következtetéseket vonják le. A nettó eredmény tartalmaz nem ismétlődő tételeket, értékcsökkenést, adókat — amelyek egyike sem reagál a működési döntésekre. Az üzemi eredmény (az anatómia 3. szakasza) az, amit a tulajdonos ténylegesen befolyásolni tud a napi üzleti döntéseivel. Ha csak a nettó eredményt olvassuk, és figyelmen kívül hagyjuk az üzemi eredményt, akkor egy olyan szám alapján hozunk döntéseket, amely felett nincs kontrollunk.
Ez a négy félreértelmezett sor okozza a "minden hónapban elolvasom az eredménykimutatásomat, mégsem tudom, mit tegyek" élmények zömét. A megoldás nem az, hogy többet olvassunk — hanem hogy másképp olvassunk.
Hogyan nézzen ki egy operatív eredménykimutatás
Az operatív eredménykimutatás ugyanazon adatokat tartalmazza, csak úgy rendszerezve, hogy megválaszolja a tulajdonos kérdéseit. A hivatalosból az operatívba való átmenet három szerkezeti váltást igényel.
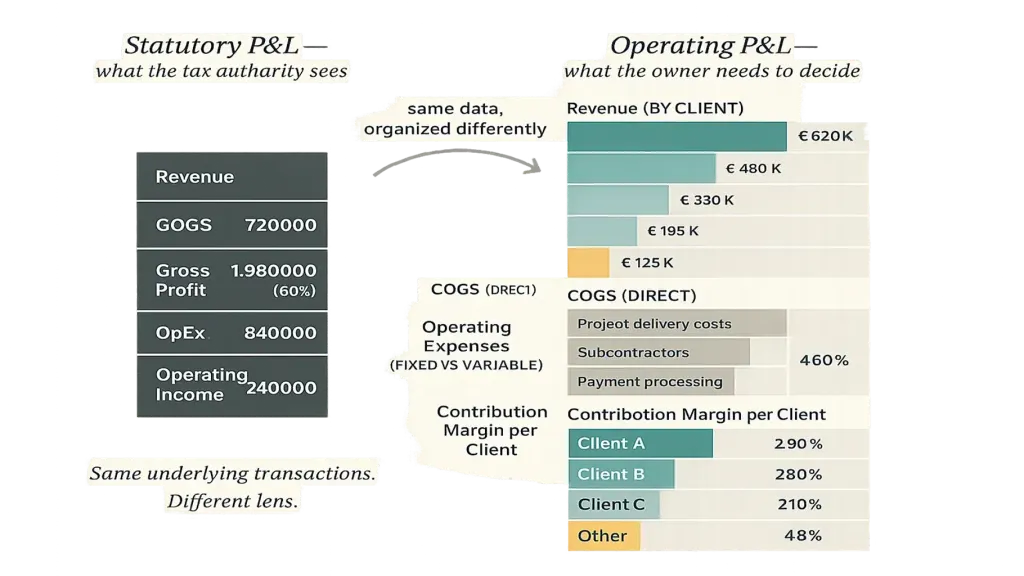
Második váltás — a fix és a változó költségek szétválasztása. A béreket (többnyire fix) és a közvetlen projektköltségeket (a bevétellel arányosan változó) nem szabad úgy bemutatni, mintha ugyanúgy viselkednének. A szétválasztásuk feltárja a vállalkozás fedezeti pontjának szerkezetét, azt, hogy mi skálázódik a növekedéssel, és mi nem.
Harmadik váltás — fedezeti hozzájárulás szegmensenként. Az operatív eredménykimutatás legértékesebb száma az ügyfelenkénti vagy szolgáltatási vonalankénti fedezeti hozzájárulás — a bruttó nyereség a közvetlen költségek levonása után, de a fix költségek felosztása előtt. Ez a szám pontosan megmutatja a tulajdonosnak, mely ügyfelek és szolgáltatások, és mennyivel járulnak hozzá a vállalkozás fenntartásához. Az árazásról, a felvételekről, az ügyfélportfólióról és a stratégiai irányról szóló döntéseket ebből a számból kiindulva hozzuk — nem az összesített nettó eredményből.
Egy jól felépített operatív eredménykimutatás lehetővé teszi a tulajdonos számára, hogy egy pillantással lássa: az A ügyfél negyedévente ₴84K fedezeti hozzájárulást hoz ₴120K bevételből (70%-os árrés, egészséges), a B ügyfél ₴18K-t hoz ₴95K bevételből (19%-os árrés, egészségtelen — érdemes megvizsgálni), az eseményszervezési szolgáltatási vonal 42%-os, míg a tanácsadás 61%-os fedezeti hozzájárulást hordoz. Ebből semmi nem látszik a hivatalos eredménykimutatáson. Mindez ugyanabból az alapul szolgáló tranzakciófolyamból származik.
E sorozat #1. cikke → bemutatja az operatív eredménykimutatást mint a vezetői számvitel négy alapdokumentumának egyikét; a #3. cikk → azt a platformot tárgyalja, amely ezt automatikusan előállítja.
A három kérdés, amelyre minden eredménykimutatásnak válaszolnia kell
Az eredménykimutatás jó olvasása nem 30 sor bemagolását jelenti. Azt jelenti, hogy három kérdéssel közelítünk a dokumentumhoz, és megkeressük rájuk a választ.
Első kérdés — többet vagy kevesebbet keresünk, mint amennyit költünk, és mennyivel? Az alapvető jövedelmezőségi kérdés. Az üzemi eredményt nézzük, ne a nettó eredményt. Hasonlítsuk össze az előző hónappal, az előző negyedévvel, az előző év azonos időszakával. Ha csökkenő tendenciát mutat, kérdezzük meg, miért.
Második kérdés — honnan származik valójában a nyereségünk? A szegmentálási kérdés. Nézzük meg a bruttó árrést ügyfelenként, szolgáltatási vonalanként, termékenként. Ha egyetlen ügyfél vagy szegmens adja a fedezeti hozzájárulás zömét, az egyszerre erősség (jövedelmező koncentráció) és kockázat (egyetlen kritikus pont kitettsége). Mindkettő figyelmet érdemel.
Harmadik kérdés — olyan módon változik-e a költségszerkezetünk, amelyre reagálnunk kellene? A trendkérdés. Nézzük meg a főbb költségsorokat a bevétel százalékában az elmúlt 6 hónapban. Ha a bérek a bevétel 32%-áról 41%-ára nőttek, kérdezzük meg, hogy ez egy még meg nem térülő felvétel eredménye-e, vagy egy strukturális elmozdulás, amely beavatkozást igényel.
Három kérdés, havonta. Együtt 15 percet vesznek igénybe, ha az eredménykimutatás jól épül fel. Egy órát vesznek igénybe, ha a válaszokat egy hivatalos formátumból kell visszafejteni. És soha nem lehet rájuk válaszolni, ha az eredménykimutatás annyira összesített, hogy a válaszok fellelhetetlenek.
Hat figyelmeztető jel, amit érdemes keresni a havi olvasás során
A havi eredménykimutatás-olvasás egyben lehetőség arra is, hogy korán észrevegyük a figyelmeztető jeleket. Hat jel, amit érdemes figyelni:
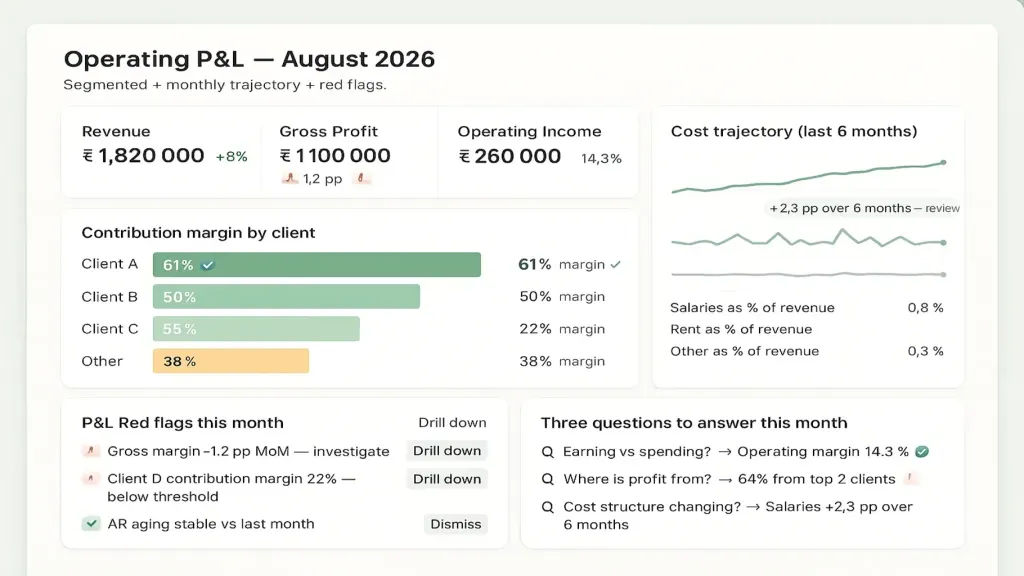
Kettő — fix költségek növekedése bevételnövekedés nélkül. Ha a bérek vagy a bérleti díj nő, miközben a bevétel stagnál, az üzemi árrést csendben szorítja meg. Negyedéves trendet érdemes nézni, ne egyetlen hónapot.
Három — bevételkoncentrációs kockázat. Ha egyetlen ügyfél a bevétel több mint 30%-át adja, az eredménykimutatás elrejt egy stratégiai kockázatot. Egy jó hónap ettől az ügyféltől elfedi azt a strukturális kitettséget, amelyet egy rossz hónap tőle rögtön felszínre hoz.
Négy — "negatív bruttó árrésű" szegmens. Ha bármely szolgáltatási vonal vagy ügyfél negatív fedezeti hozzájárulást mutat (vagyis már magán a munkán veszítünk pénzt, mielőtt a rezsiköltségeket felosztanánk), azt azonnal ki kell vizsgálni. Ez gyakran azt jelenti, hogy az adott szegmensben alulárazás vagy a projekt terjedelmének ellenőrizetlen bővülése történt.
Öt — a kategorizálatlan vagy "Egyéb" kiadások növekedése. Ha a működési költségek "Egyéb" sora a teljes költség 5–8%-ánál nagyobb, a könyvelés valamit elrejt. Kérjük a kategorizálás részletesebbé tételét.
Hat — elszámolt, de be nem szedett bevétel. Ha a vevőkövetelések lejárati kora nő, miközben a bevétel stagnál vagy csökken, olyan bevételt számolunk el az eredménykimutatásban, amelyet lehet, hogy soha nem kapunk kézhez. Ellenőrizzük a fizetési naptárral. Cikk a fizetési naptárról →
Egy 15 perces olvasás, ha ezt a hat figyelmeztető jelet szem előtt tartjuk, a vállalkozás problémáinak 70%-át azelőtt elkapja, hogy azok válsággá válnának.
📌 Nézze meg, hogyan néz ki egy operatív eredménykimutatás egy Önéhez hasonló vállalkozás számára — beépített szegmentálással, fedezeti hozzájárulással és trendelemzéssel. Foglaljon egy 20 perces Finmap demót. Végigvezetjük egy valódi példa eredménykimutatásán, és megmutatjuk, hogyan válaszolja meg a vezetői nézet azokat a kérdéseket, amelyekre a hivatalos nézet nem tud. [Foglaljon Finmap demót →]
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
A könyvelőm csak hivatalos eredménykimutatást készít. Hogyan jutok el egy operatív eredménykimutatáshoz?

Három lehetőség van: (1) kérje meg a könyvelőjét, hogy havonta készítsen szegmentált verziót — ez megvalósítható, ha van hozzá kedve; (2) dolgozzon együtt egy pénzügyi igazgatóval vagy külső pénzügyi szakemberrel, aki elkészíti azt — ez gyakori a ₴3M feletti bevételű vállalkozásoknál; (3) használjon egy olyan platformot, amely mindkét nézetet automatikusan előállítja ugyanabból az adatfolyamból. A #3. cikk → közvetlenül a platformos megoldást tárgyalja.
Meg kell osztanom az operatív eredménykimutatásomat a csapattal?
Egy összesített verziót általában igen. A csapat jobban érti a vállalkozást, ha látja, mi történik. A részletes, ügyfelenkénti nézetet általában a vezetői szinten tartják. A #12. cikk → a döntési jogosultságok oldalát tárgyalja.
Milyen gyakran érdemes elolvasni?
Operatív eredménykimutatás: havonta egyszer, strukturált 30 perces áttekintés keretében. A hivatalos verzió: amikor a könyvelő elkészíti, általában havonta, negyedévente formálisabb zárásokkal. Gyors áttekintések hetente is történhetnek a havi zárási ciklus alatt.
Mi a különbség e között és egy "vezetői jelentés" között?
A "vezetői jelentés" általában egy gyakoribb vagy szegmentáltabb változata egy eredménykimutatásnak — hasznos, de gyakran még mindig hiányos (hiányoznak belőle az előretekintő nézetek, a fedezeti hozzájárulás szerinti szegmentálás, a trendelemzés). Egy valódi operatív eredménykimutatás a teljes vezetői számviteli gyakorlat egyik eleme, a fizetési naptár, a pénzügyi modell és az irányítópult mellett. Az alapcikk #1 a négy alapdokumentumot tárgyalja →
Szerepeljen a tulajdonos fizetése az eredménykimutatásban?
Igen, mindenképpen — külön, egyértelműen azonosítható sorként a működési költségek között. Ha "osztalékként" vagy "tulajdonosi kivétként" van elrejtve, amely nem jelenik meg az eredménykimutatásban, az üzemi árrés túlbecsültté válik. A vállalkozás jövedelmezőbbnek tűnik, mint amilyen valójában. A #10. cikk — Tulajdonosi osztalékok — ezt a megkülönböztetést tárgyalja.
A vállalkozásom kicsi. Tényleg szükségem van szegmentált eredménykimutatásra?
A küszöbérték körülbelül két ügyfél vagy két szolgáltatási vonal — ezen túl a szegmentálás elkezd megtérülni. Ez alatt egy összesített eredménykimutatás elmondja a teljes történetet, mert nincsenek összehasonlítható szegmensek. A #9. cikk — Pénzügyi menedzsment kisvállalkozásoknak → a méretküszöböt tárgyalja.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



