


Indice
Home
/
Blog
/
Come leggere un conto economico (P&L) — e perché la maggior parte degli imprenditori si perde il vero segnale

293

12 min

25.06.2026
Come leggere un conto economico (P&L) — e perché la maggior parte degli imprenditori si perde il vero segnale

Sergiy Shuldik
Financial Expert at Finmap
"Ho letto il mio P&L mensile ogni mese per quattro anni. Sapevo a memoria i nostri ricavi e l'utile netto. E non avrei saputo dirti quale cliente fosse il più profittevole, quale linea di servizio stesse perdendo soldi, o perché il nostro margine si fosse mosso di 4 punti l'ultimo trimestre."
La fondatrice di una piccola agenzia specializzata ha descritto la situazione con chiarezza. Riceveva un P&L mensile dal suo commercialista da quattro anni. I report erano puntuali. Erano professionali. Erano accurati. Li leggeva con attenzione.
E non riusciva a rispondere quasi a nessuna delle domande che aveva realmente sulla sua attività.
Quale cliente è più profittevole per ora di lavoro del team? Il P&L non lo mostrava. Quale linea di servizio sta perdendo soldi? Il P&L non lo mostrava. Dove si è mosso il nostro margine lordo l'ultimo trimestre — e perché? Il P&L mostrava un unico numero aggregato di margine lordo, senza scomposizione. Se eliminassimo i nostri due contratti ricorrenti meno profittevoli, quale sarebbe l'impatto sulla cassa? Il P&L poteva essere analizzato a ritroso per questo, ma non in tempo reale.
I report che stava leggendo erano P&L autentici. Erano formattati correttamente, matematicamente accurati e strutturalmente completi. Il problema non erano i report. Il problema era che quei report erano costruiti per il fisco, non per l'imprenditore — e lei li leggeva come se fossero la stessa cosa.
Questo articolo parla di come leggere correttamente un P&L. Parla anche della differenza tra un P&L che soddisfa le autorità fiscali e un P&L che ti aiuta a decidere.
Il paradosso: il P&L che la maggior parte degli imprenditori legge non è pensato per gli imprenditori
Il conto economico (Profit and Loss statement) è uno dei documenti finanziari più antichi del mondo degli affari — più antico della moderna società di capitali. Nella sua forma statutaria, è lettura obbligatoria per le dichiarazioni fiscali, le verifiche contabili e le decisioni di credito bancario. Ogni commercialista ne produce uno. Ogni software di contabilità ne genera uno. La maggior parte degli imprenditori legge il proprio ogni mese.
Eppure la maggior parte degli imprenditori non ne ricava quasi nulla di actionable.
Il motivo è strutturale. Il P&L statutario è costruito per rispondere alla domanda "questa azienda ha operato legalmente e quali imposte sono dovute?" La sua aggregazione, la sua categorizzazione e il suo livello di dettaglio servono tutti quella domanda.
Le domande che un imprenditore ha realmente — quali clienti sono profittevoli, quali prodotti hanno margine, dove i costi stanno crescendo, quali decisioni prendere il mese prossimo — richiedono un'organizzazione diversa degli stessi dati sottostanti. Stesse transazioni, prospettiva diversa. Questa distinzione — contabilità ordinaria vs contabilità gestionale — è l'argomento dell'articolo #2 di questa serie →
La buona notizia: una volta che sai cosa cercare, il P&L statutario contiene comunque informazioni utili. La notizia migliore: un P&L gestionale (la versione manageriale) rende le risposte esplicite invece che nascoste. Entrambe le versioni contano. L'imprenditore che legge entrambe è quello che decide meglio.
L'anatomia di un P&L — cosa significa ogni riga
Prima di parlare di come leggere bene il P&L, vediamo la struttura di base. Ogni P&L — statutario o gestionale — ha le stesse cinque sezioni principali.
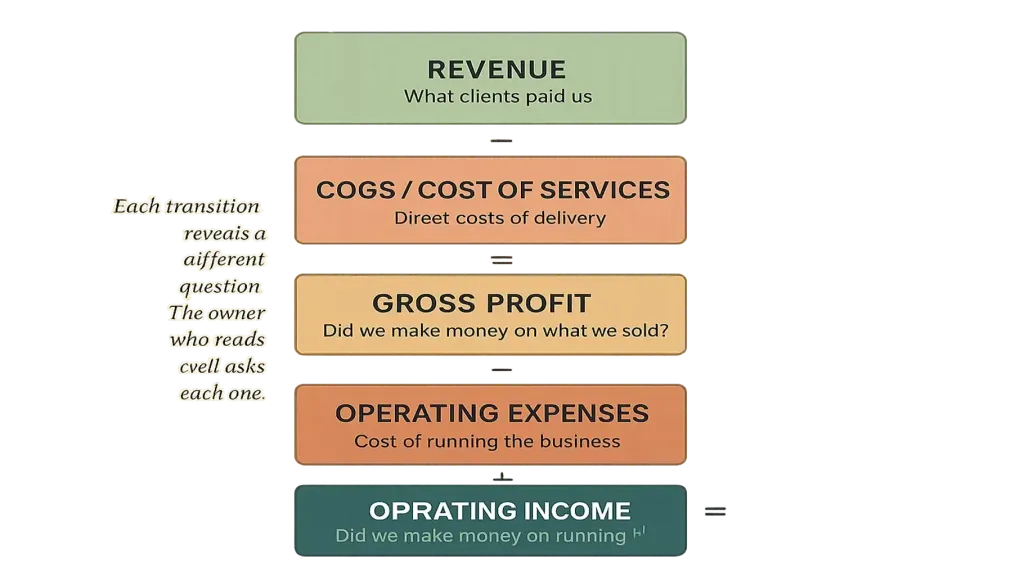
Sezione due — Costo del venduto (COGS) o Costo dei servizi. I costi diretti per produrre ciò che è stato venduto — materiali, manodopera diretta, commissioni sui pagamenti, costi di subappaltatori legati a progetti specifici. Sottrai dai ricavi e ottieni l'utile lordo.
Sezione tre — Spese operative. Tutto il resto necessario a far funzionare l'azienda — stipendi non legati alla produzione diretta, affitto, abbonamenti software, marketing, contabilità, stipendio dell'imprenditore. Sottrai dall'utile lordo e ottieni l'utile operativo.
Sezione quattro — Altri ricavi e spese. Voci non operative — interessi pagati sui prestiti, utili o perdite su cambio, voci una tantum. Sottrai o aggiungi e ottieni l'utile ante imposte.
Sezione cinque — Imposte e utile netto. Imposta sul reddito applicata (per le persone giuridiche). La riga finale è l'utile netto — ciò che resta dopo tutto.
Le cinque sezioni contano non per la matematica, ma perché ogni passaggio rivela una domanda diversa. Ricavi → Utile lordo chiede "guadagniamo su ciò che vendiamo?" Utile lordo → Utile operativo chiede "guadagniamo gestendo l'azienda?" Utile operativo → Utile netto chiede "guadagniamo una volta pagato tutto?"
Un imprenditore che legge bene un P&L non si limita a scorrere fino alla riga finale. Si chiede a ogni passaggio: cosa mi dice questo?
Le quattro righe più fraintese
Nelle chiamate di consulenza con imprenditori sui loro P&L, quattro righe emergono continuamente come sistematicamente fraintese.
Riga uno — Ricavi. La maggior parte degli imprenditori legge questo numero come "quanto abbiamo guadagnato." Il tranello: i ricavi sono ciò che è stato riconosciuto durante il periodo, il che non coincide sempre con ciò che è stato incassato. Un'azienda con termini di pagamento a 30 giorni mostra ricavi il giorno della fattura — ma la cassa arriva un mese dopo. Confondere queste due cose significa pensare di avere soldi che ancora non hai, o chiedersi dove sono i soldi quando ancora non sono arrivati.
Riga due — Utile lordo / margine lordo. Questa è la riga strategicamente più importante del P&L — ed è anche quella più comunemente aggregata fino a diventare inutile. Un "margine lordo del 38%" per l'intera azienda nasconde tutto ciò che conta: quali prodotti hanno un margine lordo del 60%, quali del 12%, quali sono loss-leader da riconsiderare. Leggere il margine lordo aggregato senza segmentazione equivale a leggere una temperatura media per un corpo con una mano sana e una congelata.
Riga tre — Spese operative. Spesso presentate in poche categorie: "Stipendi," "Affitto," "Marketing," "Altro." Ogni categoria aggrega decine di decisioni. Quei 48.000 ₴ di spesa marketing erano su annunci Facebook, su una sponsorizzazione a pagamento, su una conferenza? L'aggregazione nasconde quale spesa abbia dato i suoi frutti. Gli imprenditori che leggono le spese operative aggregate tendono a fare tagli generici quando tagli mirati servirebbero meglio.
Riga quattro — Utile netto (la "bottom line"). Questo numero riceve un'attenzione sproporzionata. È anche la riga da cui si traggono le conclusioni più fuorvianti. L'utile netto include voci non ricorrenti, ammortamenti, imposte — nessuna delle quali risponde alle decisioni operative. L'utile operativo (Sezione 3 dell'anatomia) è ciò che l'imprenditore può effettivamente influenzare attraverso le decisioni aziendali che prende giorno per giorno. Leggere solo l'utile netto ignorando l'utile operativo significa prendere decisioni su un numero che non controlli.
Il fraintendimento di queste quattro righe spiega la maggior parte delle esperienze del tipo "leggo il mio P&L ogni mese e ancora non so cosa fare." Il rimedio non è leggere di più — è leggere in modo diverso.
Come dovrebbe apparire un P&L gestionale
Un P&L gestionale è lo stesso dato, organizzato per rispondere alle domande dell'imprenditore. Il passaggio da statutario a gestionale comporta tre cambiamenti strutturali.
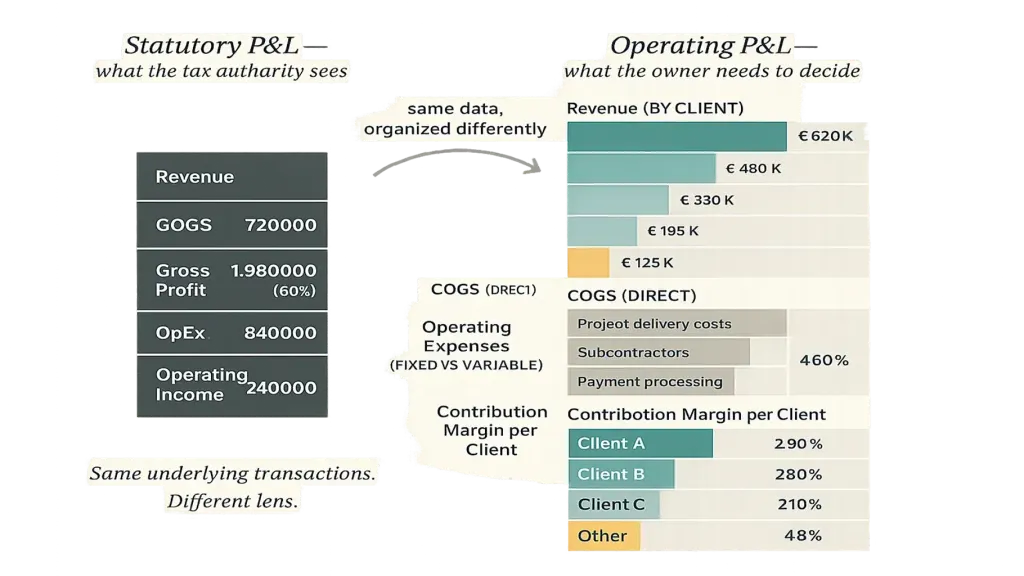
Cambiamento due — separazione tra fissi e variabili. Gli stipendi (per lo più fissi) e i costi diretti di progetto (variabili con i ricavi) non dovrebbero essere presentati come se si comportassero allo stesso modo. Separarli rivela la struttura del break-even dell'azienda, cosa scala con la crescita e cosa no.
Cambiamento tre — margine di contribuzione per segmento. Il numero più utile prodotto da un P&L gestionale è il margine di contribuzione per cliente o per linea di servizio — l'utile lordo dopo aver sottratto i costi diretti, prima di allocare i costi fissi. Questo numero dice esattamente all'imprenditore quali clienti e servizi contribuiscono a tenere le luci accese, e in che misura. Le decisioni su prezzi, assunzioni, mix di clienti e direzione strategica si prendono partendo da questo numero — non dall'utile netto aggregato.
Un P&L gestionale ben costruito permette all'imprenditore di vedere, a colpo d'occhio, che il Cliente A genera 84.000 ₴ di margine di contribuzione per trimestre su 120.000 ₴ di ricavi (margine del 70%, sano), il Cliente B genera 18.000 ₴ su 95.000 ₴ di ricavi (margine del 19%, poco sano — da indagare), e che la linea di servizio eventi porta un margine di contribuzione del 42% mentre la consulenza porta il 61%. Nulla di tutto ciò è visibile sul P&L statutario. Tutto è presente nello stesso flusso di transazioni sottostante.
L'articolo #1 di questa serie → introduce il P&L gestionale come uno dei quattro artefatti fondamentali della contabilità gestionale; l'articolo #3 → tratta la piattaforma che lo produce automaticamente.
Le tre domande a cui ogni P&L dovrebbe rispondere
Leggere bene un P&L non significa memorizzare 30 righe. Significa portare tre domande al documento e trovare le risposte.
Domanda uno — stiamo guadagnando più o meno di quanto spendiamo, e di quanto? La domanda base di redditività. Guarda l'utile operativo, non l'utile netto. Confronta con il mese scorso, il trimestre scorso, lo stesso periodo dell'anno precedente. Se la tendenza è in calo, chiediti perché.
Domanda due — da dove viene realmente il nostro profitto? La domanda sulla segmentazione. Guarda il margine lordo per cliente, per linea di servizio, per prodotto. Se un cliente o un segmento rappresenta la maggior parte del margine di contribuzione, questo è sia un punto di forza (una concentrazione profittevole) sia un rischio (esposizione a un singolo punto di fallimento). Entrambi meritano attenzione.
Domanda tre — la nostra struttura dei costi sta cambiando in modi a cui dovremmo reagire? La domanda sulla traiettoria. Guarda le principali voci di costo come percentuale dei ricavi negli ultimi 6 mesi. Se gli stipendi sono passati dal 32% al 41% dei ricavi, chiediti se si tratta di un'assunzione che non ha ancora dato i suoi frutti o di un cambiamento strutturale che richiede un'azione.
Tre domande, ogni mese. Insieme richiedono 15 minuti se il P&L è ben costruito. Ne richiedono un'ora se devi ricostruire le risposte a ritroso da un formato statutario. Non le trovi mai se il P&L è aggregato al punto che le risposte non si possono trovare.
Sei segnali d'allarme da cercare durante la lettura mensile
Una lettura mensile del P&L è anche un'occasione per cogliere presto i segnali d'allarme. Sei segnali da monitorare:
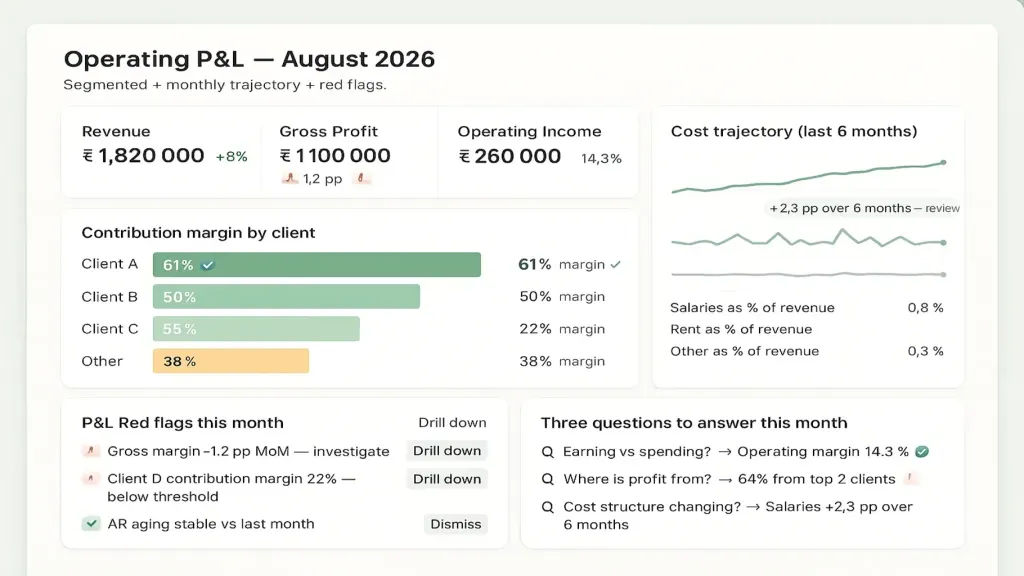
Due — crescita dei costi fissi senza crescita dei ricavi. Stipendi o affitto in aumento mentre i ricavi sono piatti significa che il margine operativo si sta comprimendo silenziosamente. Tendenza trimestrale, non di un singolo mese.
Tre — rischio di concentrazione nei ricavi. Se un cliente rappresenta più del 30% dei ricavi, il P&L nasconde un rischio strategico. Un ottimo mese da quel cliente maschera un'esposizione strutturale che un mese negativo da parte sua rivelerà.
Quattro — un segmento con "margine lordo negativo." Se una linea di servizio o un cliente mostra un margine di contribuzione negativo (stai perdendo soldi sul lavoro stesso, prima ancora di allocare i costi generali), va indagato immediatamente. Spesso significa sottoprezzo o scope creep specificamente su quel segmento.
Cinque — spese non categorizzate o "Altro" in crescita. Se la riga "Altro" nelle spese operative supera il 5–8% del totale delle spese operative, la contabilità sta nascondendo qualcosa. Chiedi che la categorizzazione venga ampliata.
Sei — ricavi riconosciuti ma non incassati. Se il tuo scaduto crediti (AR aging) cresce mentre i ricavi sono piatti o in calo, stai registrando sul P&L un reddito che potresti non incassare mai. Verifica incrociando con il calendario dei pagamenti. Articolo sul calendario dei pagamenti →
Una lettura di 15 minuti tenendo a mente questi sei segnali d'allarme intercetta il 70% dei problemi che un'azienda incontrerà prima che diventino crisi.
📌 Scopri come appare un P&L gestionale per un'azienda come la tua — con segmentazione, margine di contribuzione e analisi della traiettoria integrati. Prenota una demo Finmap di 20 minuti. Analizzeremo insieme un vero esempio di P&L e ti mostreremo come la vista gestionale risponde alle domande a cui la vista statutaria non può rispondere. [Prenota una demo Finmap →]
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Il mio commercialista produce solo un P&L statutario. Come arrivo a un P&L gestionale?

Tre opzioni: (1) chiedi al tuo commercialista di produrre una versione segmentata mensilmente — fattibile se ha voglia di farlo; (2) lavora con un direttore finanziario o un professionista esterno per produrne uno — comune per aziende con oltre 3 milioni ₴; (3) usa una piattaforma che produce entrambe le viste dallo stesso flusso di dati automaticamente. L'articolo #3 → tratta direttamente l'opzione della piattaforma.
Dovrei condividere il mio P&L gestionale con il team?
Una versione riassunta, generalmente sì. Il team comprende meglio l'azienda quando vede cosa sta succedendo. La vista dettagliata per cliente viene solitamente riservata al livello dirigenziale. L'articolo #12 → tratta l'aspetto dei diritti decisionali su questo.
Con quale frequenza dovrei leggerlo?
P&L gestionale: una volta al mese, con una revisione strutturata di 30 minuti. La versione statutaria: quando il commercialista la produce, solitamente mensile con chiusure trimestrali più formali. Letture rapide possono essere settimanali durante il ciclo di chiusura mensile.
Qual è la differenza tra questo e un "report gestionale"?
Un "report gestionale" è di solito una versione più frequente o segmentata di un P&L — utile, ma spesso ancora incompleta (manca la vista prospettica, manca la segmentazione del margine di contribuzione, manca l'analisi della traiettoria). Un vero P&L gestionale è una componente di una pratica completa di contabilità gestionale, insieme a calendario dei pagamenti, modello finanziario e dashboard. L'articolo di riferimento #1 tratta i quattro artefatti fondamentali →
Lo stipendio dell'imprenditore dovrebbe comparire sul P&L?
Sì, assolutamente — come riga separata e chiaramente identificata nelle spese operative. Se viene nascosto come "dividendo" o "prelievo del titolare" che non compare sul P&L, il margine operativo risulta sovrastimato. L'azienda appare più profittevole di quanto sia realmente. L'articolo #10 — Dividendi dell'imprenditore — tratta questa distinzione.
La mia azienda è piccola. Ho davvero bisogno di un P&L segmentato?
La soglia si aggira intorno a due clienti o due linee di servizio — oltre quella soglia, la segmentazione inizia a ripagare. Al di sotto, un P&L aggregato racconta l'intera storia perché non ci sono segmenti da confrontare. L'articolo #9 — Gestione finanziaria per una piccola impresa → affronta la soglia dimensionale.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



