


Sommaire
Accueil
/
Blog
/
Comment lire un compte de résultat — et pourquoi la plupart des dirigeants passent à côté du vrai signal

239

12 min

25.06.2026
Comment lire un compte de résultat — et pourquoi la plupart des dirigeants passent à côté du vrai signal

Sergiy Shuldik
Financial Expert at Finmap
"J'ai lu mon compte de résultat mensuel chaque mois pendant quatre ans. Je pouvais citer notre chiffre d'affaires et notre bénéfice net. Et je n'aurais pas pu vous dire quel client était le plus rentable, quelle ligne de service perdait de l'argent, ni pourquoi notre marge avait bougé de 4 points le trimestre dernier."
La fondatrice d'une petite agence spécialisée décrivait la situation avec une grande clarté. Elle recevait un compte de résultat mensuel de son comptable depuis quatre ans. Les rapports arrivaient à temps. Ils étaient professionnels. Ils étaient exacts. Elle les lisait attentivement.
Et elle ne pouvait répondre à presque aucune des questions qu'elle se posait réellement sur son entreprise.
Quel client est le plus rentable par heure de travail de l'équipe ? Le compte de résultat ne le montrait pas. Quelle ligne de service perd de l'argent ? Le compte de résultat ne le montrait pas. Où notre marge brute a-t-elle bougé le trimestre dernier — et pourquoi ? Le compte de résultat affichait un seul chiffre agrégé de marge brute, sans détail. Si nous abandonnions nos deux contrats récurrents les moins rentables, quel serait l'impact sur la trésorerie ? Le compte de résultat aurait pu être décortiqué pour répondre à cela, mais pas en temps réel.
Les rapports qu'elle lisait étaient de véritables comptes de résultat. Correctement formatés, mathématiquement exacts, structurellement complets. Le problème n'était pas les rapports. Le problème était que ces rapports étaient conçus pour l'administration fiscale, pas pour la dirigeante — et elle les lisait comme s'il s'agissait de la même chose.
Cet article explique comment lire correctement un compte de résultat. Il porte aussi sur la différence entre un compte de résultat qui satisfait les autorités et un compte de résultat qui vous aide à décider.
Le paradoxe : le compte de résultat que la plupart des dirigeants lisent n'est pas conçu pour eux
Le compte de résultat est l'un des documents financiers les plus anciens du monde des affaires — plus ancien que l'entreprise moderne elle-même. Sous sa forme légale, il est requis pour les déclarations fiscales, les audits et les décisions de crédit bancaire. Chaque comptable en produit un. Chaque logiciel de comptabilité en génère un. La plupart des dirigeants lisent le leur chaque mois.
Et pourtant, la plupart n'en tirent presque rien d'exploitable.
La raison est structurelle. Le compte de résultat légal est conçu pour répondre à la question « cette entreprise a-t-elle opéré légalement, et quels impôts sont dus ? » Son niveau d'agrégation, sa catégorisation et son niveau de détail servent tous cette question.
Les questions qu'un dirigeant se pose réellement — quels clients sont rentables, quels produits dégagent de la marge, où les coûts augmentent-ils, quelles décisions prendre le mois prochain — exigent une organisation différente des mêmes données sous-jacentes. Mêmes transactions, angle différent. Cette distinction — comptabilité générale vs comptabilité de gestion — fait l'objet de l'article n°2 de cette série →
La bonne nouvelle : une fois que l'on sait quoi chercher, le compte de résultat légal contient encore des informations utiles. La meilleure nouvelle : un compte de résultat de gestion (la version managériale) rend les réponses explicites au lieu de les cacher. Les deux versions comptent. Le dirigeant qui lit les deux est celui qui décide le mieux.
L'anatomie d'un compte de résultat — ce que signifie chaque ligne
Avant de parler de bien lire le compte de résultat, voyons sa structure de base. Chaque compte de résultat — légal ou de gestion — comporte les cinq mêmes grandes sections.
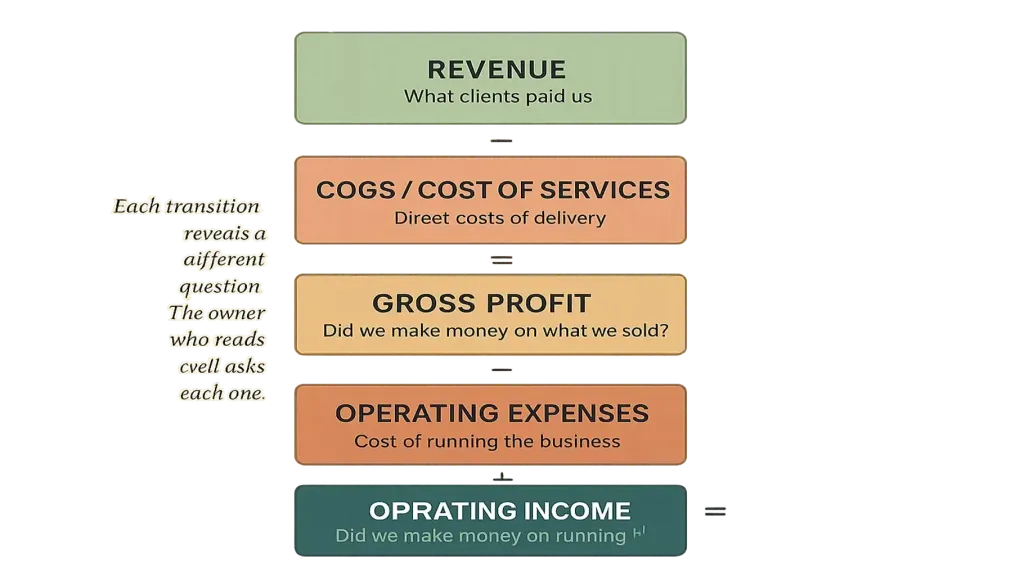
Section deux — Coût des marchandises vendues (CMV) ou coût des services. Les coûts directs de production de ce qui a été vendu — matières premières, main-d'œuvre directe, frais de traitement des paiements, coûts de sous-traitance liés à des projets précis. Soustrayez-les du chiffre d'affaires et vous obtenez la marge brute.
Section trois — Charges d'exploitation. Tout le reste nécessaire pour faire tourner l'entreprise — salaires non liés à la production directe, loyer, abonnements logiciels, marketing, comptabilité, rémunération du dirigeant. Soustrayez-les de la marge brute et vous obtenez le résultat opérationnel.
Section quatre — Autres produits et charges. Éléments hors exploitation — intérêts payés sur des emprunts, gains ou pertes de change, éléments exceptionnels. Soustrayez ou ajoutez-les et vous obtenez le résultat avant impôts.
Section cinq — Impôts et résultat net. L'impôt sur les sociétés appliqué (pour les personnes morales). La dernière ligne est le résultat net — ce qu'il reste après tout.
Ces cinq sections comptent non pas à cause du calcul, mais parce que chaque transition révèle une question différente. Chiffre d'affaires → Marge brute demande « gagnons-nous de l'argent sur ce que nous vendons ? » Marge brute → Résultat opérationnel demande « gagnons-nous de l'argent en faisant tourner l'entreprise ? » Résultat opérationnel → Résultat net demande « gagnons-nous de l'argent une fois tout payé ? »
Un dirigeant qui lit bien un compte de résultat ne se contente pas de sauter à la dernière ligne. Il se pose, à chaque transition : qu'est-ce que cela m'apprend ?
Les quatre lignes les plus mal lues
Au fil des échanges avec des dirigeants au sujet de leur compte de résultat, quatre lignes reviennent sans cesse comme systématiquement mal interprétées.
Ligne une — Chiffre d'affaires. La plupart des dirigeants lisent ce chiffre comme « ce que nous avons gagné ». Le piège : le chiffre d'affaires est ce qui a été comptabilisé durant la période, ce qui n'est pas toujours identique à ce qui a été encaissé. Une entreprise avec des conditions de paiement client à 30 jours affiche le chiffre d'affaires le jour de la facture — mais la trésorerie arrive un mois plus tard. Confondre les deux amène à croire que l'on a de l'argent qu'on n'a pas encore, ou à se demander où est passé un argent qui n'est tout simplement pas encore arrivé.
Ligne deux — Marge brute. C'est la ligne la plus stratégiquement importante du compte de résultat — et la plus souvent agrégée jusqu'à en devenir inutile. Une « marge brute de 38 % » pour l'ensemble de l'entreprise cache tout ce qui compte : quels produits dégagent 60 % de marge brute, lesquels n'en dégagent que 12 %, lesquels sont des produits d'appel déficitaires qu'il faudrait reconsidérer. Lire une marge brute agrégée sans segmentation, c'est lire une température moyenne d'un corps qui a une main en bonne santé et une autre gelée.
Ligne trois — Charges d'exploitation. Souvent présentées en quelques catégories : « Salaires », « Loyer », « Marketing », « Autres ». Chaque catégorie agrège des dizaines de décisions. Ces 48 000 ₴ de dépenses marketing sont-ils allés dans des publicités Facebook, un partenariat rémunéré, une conférence ? L'agrégation cache quelle dépense a été rentable. Les dirigeants qui lisent des charges d'exploitation agrégées ont tendance à faire des coupes générales quand des coupes ciblées serviraient mieux.
Ligne quatre — Résultat net (le « bas du tableau »). Ce chiffre attire une attention disproportionnée. C'est aussi la ligne d'où l'on tire le plus de conclusions trompeuses. Le résultat net inclut des éléments non récurrents, des amortissements, des impôts — dont aucun ne répond aux décisions opérationnelles. Le résultat opérationnel (Section 3 de l'anatomie) est ce que le dirigeant peut réellement influencer par les décisions qu'il prend au quotidien. Ne lire que le résultat net en ignorant le résultat opérationnel, c'est prendre des décisions à partir d'un chiffre que l'on ne contrôle pas.
La mauvaise lecture de ces quatre lignes explique l'essentiel des expériences du type « je lis mon compte de résultat tous les mois et je ne sais toujours pas quoi faire ». Le remède n'est pas de lire plus — c'est de lire différemment.
À quoi devrait ressembler un compte de résultat de gestion
Un compte de résultat de gestion, ce sont les mêmes données, organisées pour répondre aux questions du dirigeant. Le passage du légal au gestion implique trois changements structurels.
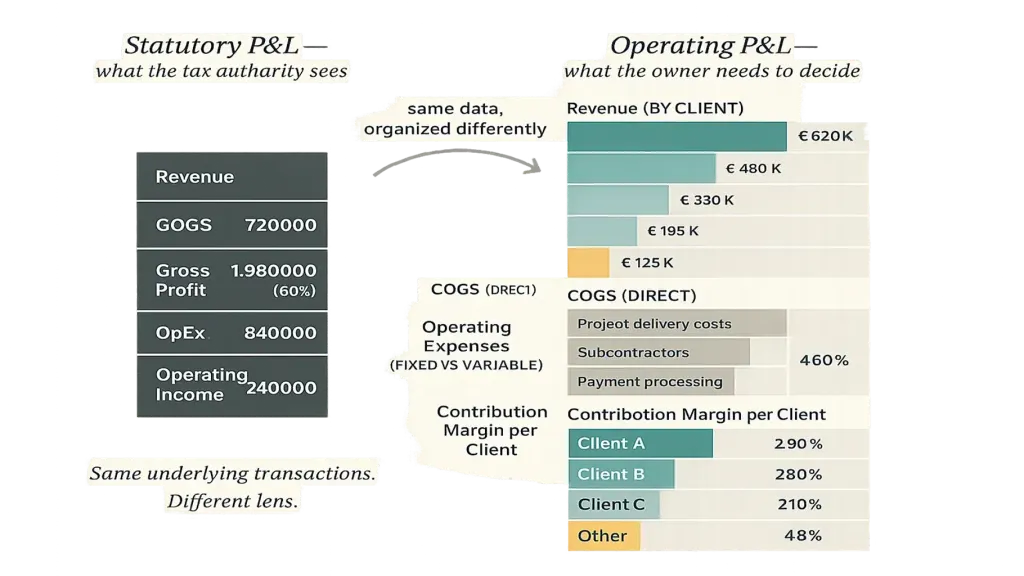
Changement deux — la séparation entre coûts fixes et variables. Les salaires (majoritairement fixes) et les coûts directs de projet (variables selon le chiffre d'affaires) ne devraient pas être présentés comme s'ils se comportaient de la même manière. Les séparer révèle le seuil de rentabilité de l'entreprise, ce qui évolue avec la croissance, et ce qui n'évolue pas.
Changement trois — la marge de contribution par segment. Le chiffre le plus utile que produit un compte de résultat de gestion est la marge de contribution par client ou par ligne de service — la marge brute après déduction des coûts directs, avant répartition des coûts fixes. Ce chiffre indique précisément au dirigeant quels clients et quels services contribuent à faire tourner l'entreprise, et dans quelle mesure. Les décisions de tarification, d'embauche, de mix clients et d'orientation stratégique se prennent à partir de ce chiffre — pas à partir du résultat net agrégé.
Un compte de résultat de gestion bien construit permet au dirigeant de voir, d'un coup d'œil, que le Client A dégage 84 000 ₴ de marge de contribution par trimestre sur 120 000 ₴ de chiffre d'affaires (marge de 70 %, saine), que le Client B dégage 18 000 ₴ sur 95 000 ₴ de chiffre d'affaires (marge de 19 %, malsaine — à investiguer), et que la ligne de service événementiel porte une marge de contribution de 42 % contre 61 % pour le conseil. Rien de tout cela n'est visible sur le compte de résultat légal. Tout est présent dans le même flux de transactions sous-jacent.
L'article n°1 de cette série → présente le compte de résultat de gestion comme l'un des quatre piliers de la comptabilité de gestion ; l'article n°3 → couvre la plateforme qui le produit automatiquement.
Les trois questions auxquelles tout compte de résultat devrait répondre
Bien lire un compte de résultat, ce n'est pas mémoriser 30 lignes. C'est apporter trois questions au document et y trouver des réponses.
Question un — gagnons-nous plus ou moins que nous ne dépensons, et de combien ? La question de rentabilité de base. Regardez le résultat opérationnel, pas le résultat net. Comparez au mois dernier, au trimestre dernier, à la même période l'an passé. Si la tendance est baissière, demandez-vous pourquoi.
Question deux — d'où vient réellement notre profit ? La question de segmentation. Regardez la marge brute par client, par ligne de service, par produit. Si un seul client ou un seul segment représente l'essentiel de la marge de contribution, c'est à la fois une force (une concentration rentable) et un risque (une exposition à un point de défaillance unique). Les deux méritent votre attention.
Question trois — notre structure de coûts évolue-t-elle d'une manière qui appelle une réaction ? La question de trajectoire. Regardez les principales lignes de coûts en pourcentage du chiffre d'affaires sur les 6 derniers mois. Si les salaires sont passés de 32 % à 41 % du chiffre d'affaires, demandez-vous s'il s'agit d'une embauche qui n'a pas encore porté ses fruits ou d'un changement structurel qui exige une action.
Trois questions, chaque mois. Ensemble, elles prennent 15 minutes si le compte de résultat est bien construit. Elles en prennent une heure s'il faut décortiquer les réponses à partir d'un format légal. Elles n'aboutissent jamais si le compte de résultat est agrégé au point que les réponses ne peuvent y être trouvées.
Six signaux d'alerte à surveiller lors de la lecture mensuelle
La lecture mensuelle du compte de résultat est aussi l'occasion de repérer des signaux d'alerte tôt. Six signaux à surveiller :
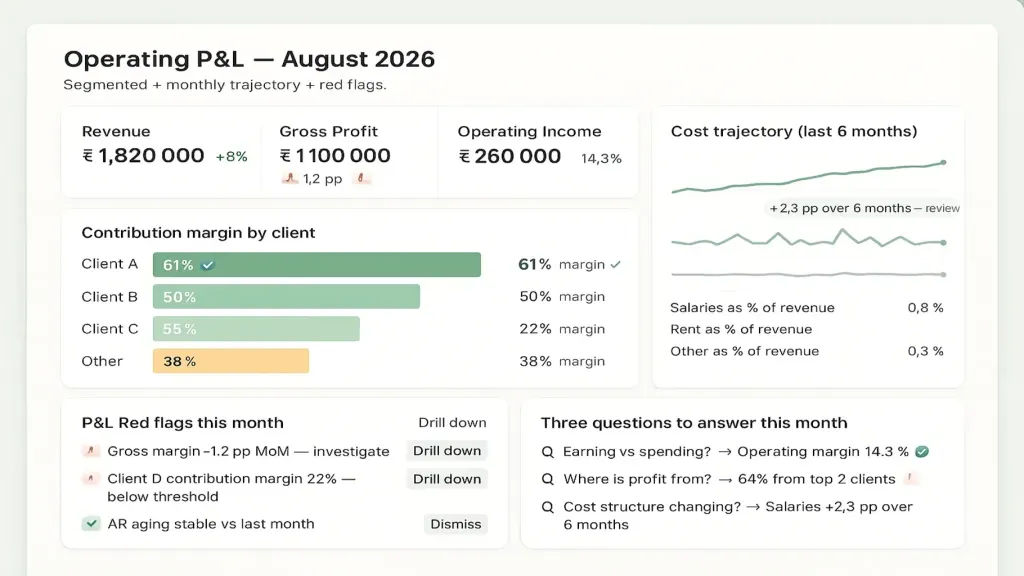
Deux — croissance des coûts fixes sans croissance du chiffre d'affaires. Des salaires ou un loyer qui augmentent alors que le chiffre d'affaires stagne signifient que la marge opérationnelle se resserre silencieusement. Tendance trimestrielle, pas un seul mois isolé.
Trois — risque de concentration du chiffre d'affaires. Si un client représente plus de 30 % du chiffre d'affaires, le compte de résultat cache un risque stratégique. Un excellent mois de ce client masque une exposition structurelle qu'un seul mauvais mois de sa part révélera.
Quatre — un segment à « marge brute négative ». Si une ligne de service ou un client affiche une marge de contribution négative (vous perdez de l'argent sur le travail lui-même, avant même la répartition des frais généraux), il faut l'investiguer immédiatement. Cela signifie souvent une sous-tarification ou une dérive du périmètre spécifique à ce segment.
Cinq — dépenses non catégorisées ou « Autres » en croissance. Si la ligne « Autres » des charges d'exploitation représente plus de 5 à 8 % du total des charges d'exploitation, la comptabilité cache quelque chose. Exigez que la catégorisation soit détaillée.
Six — chiffre d'affaires comptabilisé mais non encaissé. Si votre encours de créances clients augmente pendant que le chiffre d'affaires stagne ou recule, vous comptabilisez sur le compte de résultat un revenu que vous ne toucherez peut-être jamais. Vérifiez-le avec le calendrier des paiements. Article sur le calendrier des paiements →
Une lecture de 15 minutes en gardant ces six signaux d'alerte à l'esprit permet de repérer 70 % des problèmes qu'une entreprise rencontrera, avant qu'ils ne deviennent des crises.
📌 Découvrez à quoi ressemble un compte de résultat de gestion pour une entreprise comme la vôtre — avec la segmentation, la marge de contribution et l'analyse de trajectoire déjà intégrées. Réservez une démo Finmap de 20 minutes. Nous parcourrons un exemple réel de compte de résultat et montrerons comment la vue de gestion répond aux questions auxquelles la vue légale ne peut pas répondre. [Réserver une démo Finmap →]
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Mon comptable ne produit qu'un compte de résultat légal. Comment obtenir un compte de résultat de gestion ?

Trois options : (1) demandez à votre comptable de produire une version segmentée chaque mois — faisable s'il en a l'appétit ; (2) travaillez avec un directeur financier ou un professionnel de la finance externe pour en produire un — courant pour les entreprises à partir de 3 M ₴ ; (3) utilisez une plateforme qui produit automatiquement les deux vues à partir du même flux de données. L'article n°3 → couvre directement l'option plateforme.
Dois-je partager mon compte de résultat de gestion avec l'équipe ?
Une version synthétisée, généralement oui. L'équipe comprend mieux l'entreprise lorsqu'elle voit ce qui s'y passe. La vue détaillée par client est généralement réservée à la direction. L'article n°12 → couvre le volet des droits de décision.
À quelle fréquence dois-je le lire ?
Compte de résultat de gestion : une fois par mois, revue structurée de 30 minutes. La version légale : quand le comptable la produit, généralement mensuelle avec des clôtures trimestrielles plus formelles. Des lectures rapides peuvent avoir lieu chaque semaine pendant le cycle de clôture mensuelle.
Quelle est la différence avec un « reporting de gestion » ?
Un « reporting de gestion » est généralement une version plus fréquente ou plus segmentée d'un compte de résultat — utile, mais souvent encore incomplète (sans vue prospective, sans segmentation de la marge de contribution, sans analyse de trajectoire). Un véritable compte de résultat de gestion n'est qu'une composante d'une comptabilité de gestion complète, aux côtés du calendrier des paiements, du modèle financier et du tableau de bord. L'article de référence n°1 couvre les quatre piliers →
La rémunération du dirigeant doit-elle figurer sur le compte de résultat ?
Oui, absolument — comme une ligne distincte et clairement identifiée dans les Charges d'exploitation. Si elle est masquée en tant que « dividende » ou « prélèvement du dirigeant » qui n'apparaît pas sur le compte de résultat, la marge opérationnelle est surestimée. L'entreprise paraît plus rentable qu'elle ne l'est réellement. L'article n°10 — Dividendes du dirigeant — couvre cette distinction.
Mon entreprise est petite. Ai-je vraiment besoin d'un compte de résultat segmenté ?
Le seuil se situe autour de deux clients ou deux lignes de service — au-delà, la segmentation commence à être rentable. En dessous, un compte de résultat agrégé raconte toute l'histoire, car il n'y a pas de segments à comparer. L'article n°9 — Gestion financière pour une petite entreprise → traite du seuil de taille.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



