


Tabla de contenidos

239

12 min

25.06.2026
Cómo leer un informe P&L — y por qué la mayoría de los dueños se pierde la señal real

Sergiy Shuldik
Financial Expert at Finmap
"Leí mi P&L mensual todos los meses durante cuatro años. Podía citar nuestros ingresos y el beneficio neto. Y no podía decirte qué cliente era el más rentable, qué línea de servicio perdía dinero, ni por qué nuestro margen se movió 4 puntos el trimestre pasado."
La fundadora de una pequeña agencia especializada describió la situación con claridad. Llevaba cuatro años recibiendo un P&L mensual de su contadora. Los informes llegaban a tiempo. Eran profesionales. Eran precisos. Los leía con atención.
Y no podía responder casi ninguna de las preguntas que realmente tenía sobre su negocio.
¿Qué cliente es más rentable por hora de trabajo del equipo? El P&L no lo mostraba. ¿Qué línea de servicio pierde dinero? El P&L no lo mostraba. ¿Dónde se movió nuestro margen bruto el trimestre pasado, y por qué? El P&L mostraba una sola cifra agregada de margen bruto, sin desglose. Si eliminamos nuestros dos contratos recurrentes menos rentables, ¿cuál es el impacto en la caja? El P&L podía reconstruirse con ingeniería inversa para esto, pero no en tiempo real.
Los informes que leía eran P&L genuinos. Estaban correctamente formateados, eran matemáticamente precisos y estructuralmente completos. El problema no eran los informes. El problema era que esos informes estaban construidos para la autoridad fiscal, no para la dueña — y ella los leía como si fueran lo mismo.
Este artículo trata sobre cómo leer un P&L correctamente. También trata sobre la diferencia entre un P&L que satisface a los reguladores y un P&L que te ayuda a decidir.
La paradoja: el P&L que la mayoría de los dueños lee no está pensado para dueños
El estado de pérdidas y ganancias es uno de los documentos financieros más antiguos en los negocios — anterior a la corporación moderna. En su forma estatutaria, es lectura obligatoria para declaraciones fiscales, auditorías y decisiones de crédito bancario. Todo contador produce uno. Todo software de contabilidad lo genera. La mayoría de los dueños lee el suyo mensualmente.
Y aun así, la mayoría de los dueños no obtiene casi nada accionable de él.
La razón es estructural. El P&L estatutario está construido para responder la pregunta "¿este negocio operó legalmente y qué impuestos debe?" Su agregación, su categorización y su nivel de detalle sirven a esa pregunta.
Las preguntas que un dueño realmente tiene — qué clientes son rentables, qué productos tienen margen, dónde crecen los costos, qué decisiones tomar el próximo mes — requieren una organización distinta de los mismos datos subyacentes. Las mismas transacciones, otro enfoque. Esta distinción — contabilidad de registro vs. contabilidad de gestión — es el tema del artículo #2 de esta serie →
La buena noticia: una vez que sabes qué buscar, el P&L estatutario aún contiene información útil. La mejor noticia: un P&L operativo (la versión de gestión) hace explícitas las respuestas en lugar de ocultarlas. Ambas versiones importan. El dueño que lee las dos es el que decide mejor.
La anatomía de un P&L — qué significa cada línea
Antes de hablar de cómo leer bien el P&L, veamos la estructura básica. Todo P&L — estatutario u operativo — tiene las mismas cinco secciones principales.
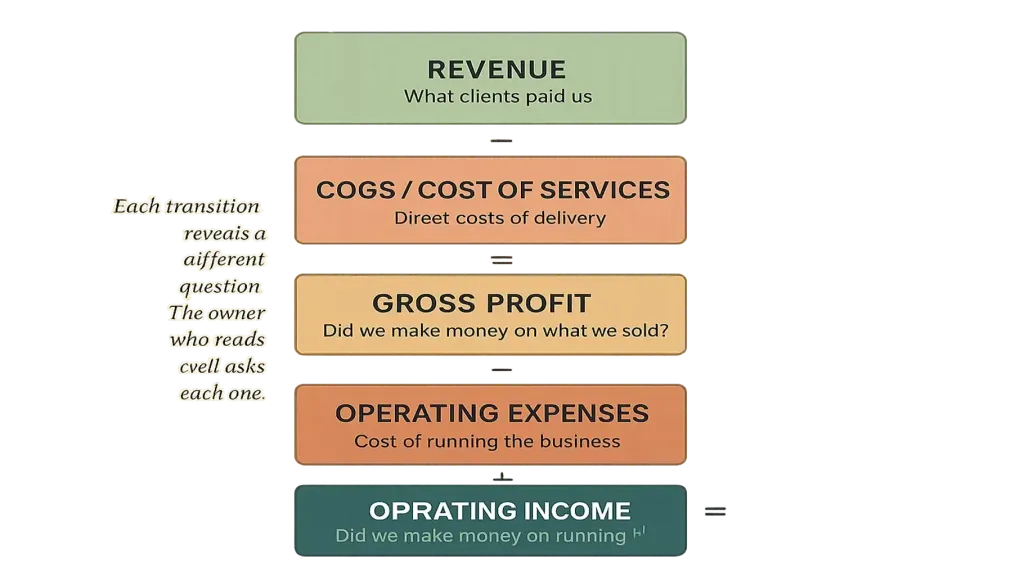
Sección dos — Costo de bienes vendidos (COGS) o costo de servicios. Los costos directos de producir lo que se vendió — materiales, mano de obra directa, comisiones de procesamiento de pagos, costos de subcontratistas vinculados a proyectos específicos. Se resta de los ingresos y se obtiene el beneficio bruto.
Sección tres — Gastos operativos. Todo lo demás necesario para operar el negocio — salarios no vinculados a la producción directa, alquiler, suscripciones de software, marketing, contabilidad, salario del dueño. Se resta del beneficio bruto y se obtiene el resultado operativo.
Sección cuatro — Otros ingresos y gastos. Partidas no operativas — intereses pagados por préstamos, ganancias o pérdidas cambiarias, partidas puntuales. Se resta o suma y se obtiene el resultado antes de impuestos.
Sección cinco — Impuestos y resultado neto. El impuesto sobre la renta aplicado (para personas jurídicas). La línea final es el resultado neto — lo que queda después de todo.
Las cinco secciones importan no por la aritmética, sino porque cada transición revela una pregunta distinta. Ingresos → Beneficio bruto pregunta "¿ganamos dinero con lo que vendemos?". Beneficio bruto → Resultado operativo pregunta "¿ganamos dinero al operar el negocio?". Resultado operativo → Resultado neto pregunta "¿ganamos dinero una vez pagado todo?".
Un dueño que lee bien un P&L no se limita a mirar la última línea. En cada transición se pregunta: ¿qué me dice esto?
Las cuatro líneas más malinterpretadas
En las consultorías con dueños sobre sus P&L, cuatro líneas aparecen una y otra vez como habitualmente mal leídas.
Línea uno — Ingresos. La mayoría de los dueños lee esta cifra como "lo que ganamos". La trampa: los ingresos son lo que se reconoció durante el período, lo cual no siempre coincide con lo que se cobró. Un negocio con condiciones de pago a 30 días muestra el ingreso el día de la factura — pero el efectivo llega un mes después. Confundir ambas cosas significa creer que tienes dinero que aún no tienes, o preguntarte dónde está el dinero cuando todavía no llegó.
Línea dos — Beneficio bruto / Margen bruto. Esta es la línea estratégicamente más importante del P&L — y la más frecuentemente agregada hasta volverse inútil. Un "margen bruto del 38%" para todo el negocio oculta todo lo que importa: qué productos generan un 60% de margen bruto, cuáles generan un 12%, cuáles son productos gancho que deberían reconsiderarse. Leer el margen bruto agregado sin segmentación es como leer una temperatura promedio de un cuerpo con una mano sana y otra congelada.
Línea tres — Gastos operativos. A menudo presentados en pocas categorías: "Salarios", "Alquiler", "Marketing", "Otros". Cada categoría agrega decenas de decisiones. ¿Esos ₴48K de gasto en marketing fueron en anuncios de Facebook, en un patrocinio pagado, en una conferencia? La agregación oculta qué gasto valió la pena. Los dueños que leen el OpEx agregado tienden a hacer recortes generales cuando recortes específicos servirían mejor.
Línea cuatro — Resultado neto (el "renglón final"). Esta cifra recibe una atención desproporcionada. También es la línea donde se sacan las conclusiones más engañosas. El resultado neto incluye partidas no recurrentes, depreciación, impuestos — ninguno de los cuales responde a decisiones operativas. El resultado operativo (Sección 3 de la anatomía) es lo que la dueña puede realmente influir a través de las decisiones de negocio que toma día a día. Leer solo el resultado neto ignorando el resultado operativo significa tomar decisiones sobre una cifra que no controlas.
Que estas cuatro líneas se lean mal explica la mayor parte de las experiencias de "leo mi P&L cada mes y aun así no sé qué hacer". El remedio no es leer más — es leer distinto.
Cómo debería verse un P&L operativo
Un P&L operativo son los mismos datos, organizados para responder las preguntas del dueño. La transición de estatutario a operativo implica tres cambios estructurales.
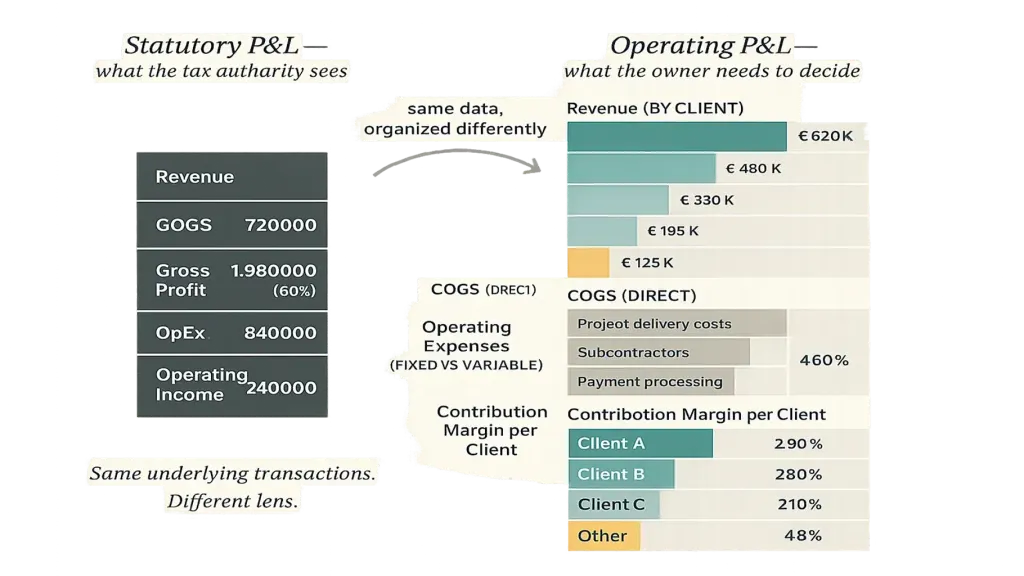
Cambio dos — separación entre fijos y variables. Los salarios (en su mayoría fijos) y los costos directos de proyecto (variables con el ingreso) no deberían presentarse como si se comportaran igual. Separarlos revela la estructura de punto de equilibrio del negocio, qué escala con el crecimiento y qué no.
Cambio tres — margen de contribución por segmento. La cifra más útil que produce un P&L operativo es el margen de contribución por cliente o por línea de servicio — el beneficio bruto después de restar los costos directos, antes de asignar los costos fijos. Esta cifra le dice al dueño exactamente qué clientes y servicios contribuyen a mantener el negocio en marcha, y en qué medida. Las decisiones sobre precios, contratación, mezcla de clientes y dirección estratégica se toman a partir de esta cifra — no del resultado neto agregado.
Un P&L operativo bien construido le permite al dueño ver, de un vistazo, que el Cliente A genera ₴84K de margen de contribución por trimestre sobre ₴120K de ingresos (margen del 70%, saludable), el Cliente B genera ₴18K sobre ₴95K de ingresos (margen del 19%, poco saludable — investigar), y que la línea de servicio de eventos tiene un margen de contribución del 42% mientras que la de consultoría tiene un 61%. Nada de esto es visible en el P&L estatutario. Todo está en el mismo flujo de transacciones subyacente.
El artículo #1 de esta serie → presenta el P&L operativo como uno de los cuatro artefactos centrales de la contabilidad de gestión; el artículo #3 → cubre la plataforma que lo produce automáticamente.
Las tres preguntas que todo P&L debería responder
Leer bien un P&L no es memorizar 30 líneas. Es llevar tres preguntas al documento y encontrar las respuestas.
Pregunta uno — ¿ganamos más o menos de lo que gastamos, y por cuánto? La pregunta básica de rentabilidad. Mira el resultado operativo, no el resultado neto. Compara con el mes pasado, el trimestre pasado, el mismo período del año anterior. Si la tendencia baja, pregunta por qué.
Pregunta dos — ¿de dónde viene realmente nuestro beneficio? La pregunta de segmentación. Mira el margen bruto por cliente, por línea de servicio, por producto. Si un cliente o un segmento representa la mayor parte del margen de contribución, eso es tanto una fortaleza (una concentración rentable) como un riesgo (exposición a un único punto de falla). Ambos merecen atención.
Pregunta tres — ¿está cambiando nuestra estructura de costos de formas a las que deberíamos responder? La pregunta de trayectoria. Mira las principales líneas de costo como porcentaje de los ingresos durante los últimos 6 meses. Si los salarios pasaron del 32% al 41% de los ingresos, pregúntate si es una contratación que aún no dio frutos o un cambio estructural que requiere acción.
Tres preguntas, cada mes. Juntas toman 15 minutos si el P&L está bien construido. Toman una hora si hay que reconstruir las respuestas con ingeniería inversa a partir de un formato estatutario. No se pueden encontrar nunca si el P&L está agregado hasta el punto de que las respuestas no se pueden hallar.
Seis señales de alerta a buscar en la lectura mensual
La lectura mensual del P&L es también una oportunidad para detectar señales de alerta a tiempo. Seis señales a vigilar:
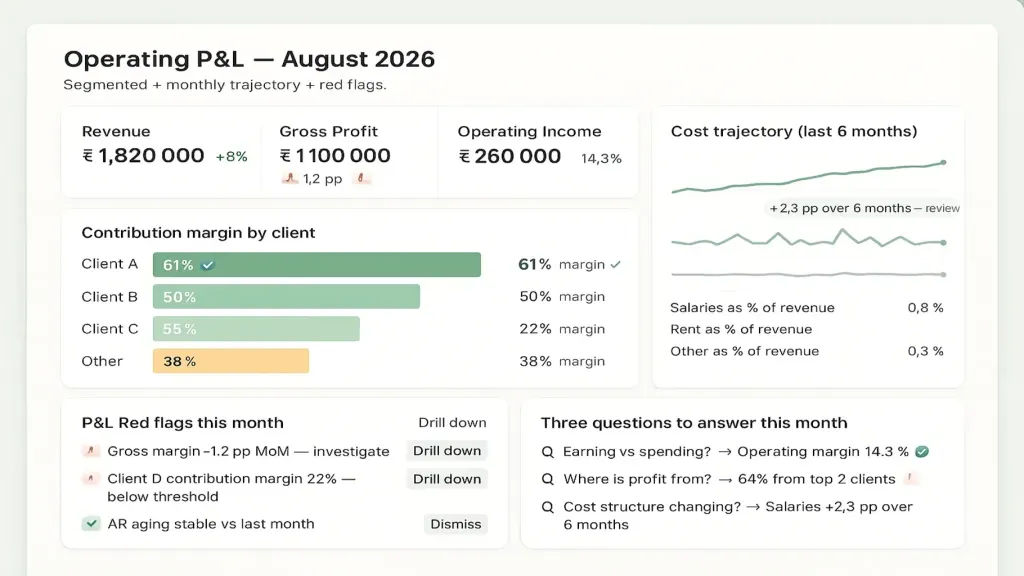
Dos — crecimiento de costos fijos sin crecimiento de ingresos. Que los salarios o el alquiler suban mientras los ingresos están planos significa que el margen operativo se está comprimiendo en silencio. Tendencia trimestral, no de un solo mes.
Tres — riesgo de concentración de ingresos. Si un cliente representa más del 30% de los ingresos, el P&L está ocultando un riesgo estratégico. Un buen mes de ese cliente enmascara una exposición estructural que un mal mes de su parte revelará.
Cuatro — un segmento con "margen bruto negativo". Si alguna línea de servicio o cliente muestra un margen de contribución negativo (pierdes dinero en el trabajo mismo antes de asignar los costos fijos), debe investigarse de inmediato. A menudo significa precios demasiado bajos o alcance descontrolado específicamente en ese segmento.
Cinco — crecimiento de gastos sin categorizar u "Otros". Si la línea "Otros" en gastos operativos supera el 5–8% del OpEx total, la contabilidad está ocultando algo. Insiste en que se amplíe la categorización.
Seis — ingresos reconocidos pero no cobrados. Si la antigüedad de tus cuentas por cobrar crece mientras los ingresos están planos o bajan, estás reconociendo en el P&L un ingreso que quizás nunca llegues a recibir. Verifica cruzando con el calendario de pagos. Artículo sobre el calendario de pagos →
Una lectura de 15 minutos con estas seis señales de alerta en mente detecta el 70% de los problemas que tendrá un negocio antes de que se conviertan en crisis.
📌 Descubre cómo se ve un P&L operativo para un negocio como el tuyo — con la segmentación, el margen de contribución y el análisis de trayectoria ya incorporados. Reserva una demo de Finmap de 20 minutos. Recorreremos un ejemplo real de P&L y te mostraremos cómo la vista de gestión responde las preguntas que la vista estatutaria no puede. [Reservar una demo de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
Mi contador solo produce un P&L estatutario. ¿Cómo llego a un P&L operativo?

Tres opciones: (1) pedirle a tu contador que produzca mensualmente una versión segmentada — factible si tiene la disposición para hacerlo; (2) trabajar con un director financiero o un profesional financiero externo para producir uno — habitual en negocios de ₴3M+; (3) usar una plataforma que produzca ambas vistas a partir del mismo flujo de datos automáticamente. Artículo #3 → cubre directamente la opción de la plataforma.
¿Debería compartir mi P&L operativo con el equipo?
Una versión resumida, normalmente sí. El equipo entiende mejor el negocio cuando ve lo que está pasando. La vista detallada por cliente suele reservarse al nivel directivo. Artículo #12 → cubre el lado de los derechos de decisión de esto.
¿Con qué frecuencia debería leerlo?
P&L operativo: una vez al mes, en una revisión estructurada de 30 minutos. La versión estatutaria: cuando el contador la produce, normalmente mensual con cierres trimestrales más formales. Las lecturas rápidas pueden ser semanales durante el ciclo de cierre mensual.
¿Cuál es la diferencia entre esto y un "informe de gestión"?
Un "informe de gestión" suele ser una versión más frecuente o segmentada de un P&L — útil, pero a menudo sigue incompleto (sin vistas prospectivas, sin segmentación por margen de contribución, sin análisis de trayectoria). Un verdadero P&L operativo es un componente de una práctica completa de contabilidad de gestión, junto con el calendario de pagos, el modelo financiero y el panel. El artículo ancla #1 cubre los cuatro artefactos centrales →
¿Debería aparecer el salario del dueño en el P&L?
Sí, absolutamente — como una línea separada y claramente identificada en Gastos operativos. Si se oculta como "dividendo" o "retiro del dueño" y no aparece en el P&L, el margen operativo queda sobreestimado. El negocio parece más rentable de lo que realmente es. El artículo #10 — Dividendos del dueño — cubre esta distinción.
Mi negocio es pequeño. ¿Realmente necesito un P&L segmentado?
El umbral está alrededor de dos clientes o dos líneas de servicio — a partir de ahí, la segmentación empieza a dar resultado. Por debajo de eso, un P&L agregado cuenta toda la historia porque no hay segmentos que comparar. El artículo #9 — Gestión financiera para una pequeña empresa → aborda el umbral de tamaño.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



