


Inhaltsverzeichnis
Startseite
/
Blog
/
Wie man einen P&L-Bericht liest — und warum die meisten Unternehmer das eigentliche Signal verpassen

239

12 Min.

25.06.2026
Wie man einen P&L-Bericht liest — und warum die meisten Unternehmer das eigentliche Signal verpassen

Sergiy Shuldik
Financial Expert at Finmap
\n\n"Ich habe meinen monatlichen P&L vier Jahre lang jeden Monat gelesen. Ich konnte unseren Umsatz und Nettogewinn zitieren. Aber ich hätte Ihnen nicht sagen können, welcher Kunde am profitabelsten war, welche Servicelinie Geld verlor oder warum sich unsere Marge im letzten Quartal um 4 Punkte verschoben hat."
\n
Die Gründerin einer kleinen spezialisierten Agentur beschrieb die Situation auf den Punkt. Sie erhielt seit vier Jahren monatlich einen P&L von ihrer Buchhalterin. Die Berichte kamen pünktlich. Sie waren professionell. Sie waren korrekt. Sie las sie sorgfältig.
\nUnd sie konnte fast keine der Fragen beantworten, die sie tatsächlich zu ihrem Unternehmen hatte.
\nWelcher Kunde ist pro Stunde Teamzeit am profitabelsten? Das zeigte der P&L nicht.\nWelche Servicelinie verliert Geld? Das zeigte der P&L nicht.\nWo hat sich unsere Bruttomarge im letzten Quartal verschoben — und warum? Der P&L zeigte eine einzige aggregierte Bruttomarge-Zahl ohne Aufschlüsselung.\nWenn wir unsere zwei am wenigsten profitablen Retainer streichen, welche Liquiditätswirkung hätte das? Der P&L ließe sich dafür zurückrechnen, aber nicht in Echtzeit.
\nDie Berichte, die sie las, waren echte P&Ls. Sie waren korrekt formatiert, mathematisch genau und strukturell vollständig. Das Problem lag nicht in den Berichten. Das Problem war, dass die Berichte für das Finanzamt gebaut waren, nicht für die Unternehmerin — und sie las sie, als wären es dieselbe Sache.
\nDieser Artikel handelt davon, wie man einen P&L richtig liest. Und auch vom Unterschied zwischen einem P&L, der Regulierungsbehörden zufriedenstellt, und einem P&L, der Ihnen bei Entscheidungen hilft.
\nDas Paradox: Der P&L, den die meisten Unternehmer lesen, ist nicht für Unternehmer gebaut
\nDie Gewinn- und Verlustrechnung ist eines der ältesten Finanzdokumente im Geschäftsleben — älter als das moderne Unternehmen. In ihrer statutarischen Form ist sie Pflichtlektüre für Steuererklärungen, Prüfungen und Bankkreditentscheidungen. Jeder Buchhalter erstellt eine. Jede Buchhaltungssoftware generiert eine. Die meisten Unternehmer lesen ihre monatlich.
\nUnd dennoch ziehen die meisten Unternehmer daraus fast nichts Handlungsrelevantes.
\nDer Grund ist strukturell. Der statutarische P&L ist darauf ausgelegt, die Frage zu beantworten: "Hat dieses Unternehmen legal operiert, und welche Steuern werden geschuldet?" Seine Aggregation, seine Kategorisierung und sein Detaillierungsgrad dienen alle dieser Frage.
\nDie Fragen, die ein Unternehmer tatsächlich hat — welche Kunden sind profitabel, welche Produkte tragen Marge, wo wachsen die Kosten, welche Entscheidungen sind nächsten Monat zu treffen — erfordern eine andere Organisation derselben zugrunde liegenden Daten. Dieselben Transaktionen, eine andere Linse. Dieser Unterschied — Buchhaltung vs. Betriebsbuchhaltung — ist Thema von Artikel #2 dieser Serie →
\nDie gute Nachricht: Sobald Sie wissen, worauf Sie achten müssen, enthält der statutarische P&L immer noch nützliche Informationen. Die bessere Nachricht: Ein operativer P&L (die Management-Version) macht die Antworten explizit statt verborgen. Beide Versionen zählen. Der Unternehmer, der beide liest, ist der Unternehmer, der besser entscheidet.
\nDie Anatomie eines P&L — Was jede Zeile bedeutet
\nBevor wir darüber sprechen, wie man den P&L gut liest, zur grundlegenden Struktur. Jeder P&L — statutarisch oder operativ — hat dieselben fünf Hauptabschnitte.\n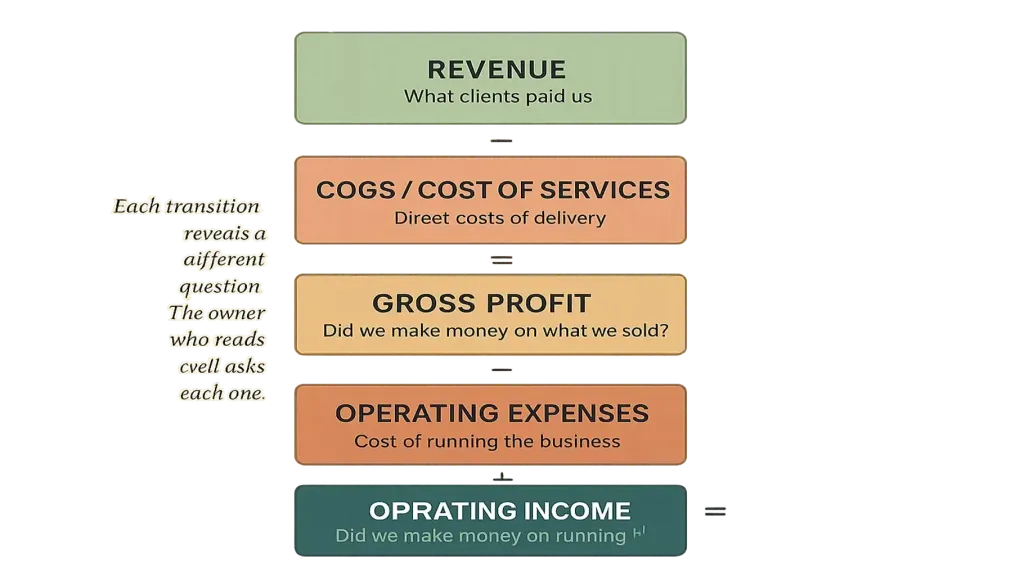
Abschnitt zwei — Herstellungskosten (COGS) oder Kosten der Dienstleistungen. Die direkten Kosten für die Erstellung des Verkauften — Material, direkte Arbeit, Zahlungsabwicklungsgebühren, projektbezogene Subunternehmerkosten. Vom Umsatz abziehen, und Sie erhalten den Bruttogewinn.
\nAbschnitt drei — Betriebsausgaben. Alles andere, was zur Führung des Geschäfts nötig ist — Gehälter, die nicht an die direkte Produktion gebunden sind, Miete, Software-Abonnements, Marketing, Buchhaltung, Unternehmergehalt. Vom Bruttogewinn abziehen, und Sie erhalten das Betriebsergebnis.
\nAbschnitt vier — Sonstige Erträge und Aufwendungen. Nicht-operative Posten — Zinsen auf Kredite, Wechselkursgewinne oder -verluste, einmalige Posten. Subtrahieren oder addieren, und Sie erhalten das Ergebnis vor Steuern.
\nAbschnitt fünf — Steuern und Nettogewinn. Angewandte Einkommensteuer (für juristische Personen). Die letzte Zeile ist der Nettogewinn — was nach allem übrig bleibt.
\nDie fünf Abschnitte zählen nicht wegen der Mathematik, sondern weil jeder Übergang eine andere Frage offenbart. Umsatz → Bruttogewinn fragt "verdienen wir Geld mit dem, was wir verkaufen?" Bruttogewinn → Betriebsergebnis fragt "verdienen wir Geld mit der Führung des Geschäfts?" Betriebsergebnis → Nettogewinn fragt "verdienen wir Geld, wenn alles bezahlt ist?"
\nEin Unternehmer, der einen P&L gut liest, scannt nicht nur bis zur letzten Zeile. Der Unternehmer fragt bei jedem Übergang: Was sagt mir das?
\nDie vier am häufigsten falsch gelesenen Zeilen
\nIn Beratungsgesprächen mit Unternehmern über ihre P&Ls tauchen vier Zeilen immer wieder als routinemäßig falsch gelesen auf.
\nZeile eins — Umsatz. Die meisten Unternehmer lesen diese Zahl als "das, was wir verdient haben". Der Haken: Umsatz ist das, was im Zeitraum erfasst wurde, was nicht immer dasselbe ist wie das, was eingezogen wurde. Ein Unternehmen mit 30-tägigen Kundenzahlungsbedingungen zeigt Umsatz am Tag der Rechnungsstellung — aber das Geld kommt erst einen Monat später an. Diese beiden zu verwechseln bedeutet zu glauben, man habe Geld, das man noch nicht hat, oder sich zu fragen, wo Geld ist, das noch nicht angekommen ist.
\nZeile zwei — Bruttogewinn / Bruttomarge. Dies ist die strategisch wichtigste Zeile im P&L — und die am häufigsten bis zur Nutzlosigkeit aggregierte. Eine "Bruttomarge von 38%" für das gesamte Unternehmen verbirgt alles Wichtige: welche Produkte 60% Bruttomarge erzielen, welche 12%, welche Verlustbringer sind, die überdacht werden sollten. Eine aggregierte Bruttomarge ohne Segmentierung zu lesen ist wie eine Durchschnittstemperatur für einen Körper mit einer gesunden Hand und einer erfrorenen Hand zu lesen.
\nZeile drei — Betriebsausgaben. Oft als wenige Kategorien dargestellt: "Gehälter", "Miete", "Marketing", "Sonstiges". Jede Kategorie aggregiert Dutzende Entscheidungen. Waren diese 48.000 ₴ Marketingausgaben für Facebook-Anzeigen, für ein bezahltes Sponsoring, für eine Konferenz? Die Aggregation verbirgt, welche Ausgabe sich gelohnt hat. Unternehmer, die aggregierte Betriebsausgaben lesen, neigen dazu, pauschale Kürzungen vorzunehmen, wo gezielte Kürzungen besser dienen würden.
\nZeile vier — Nettogewinn (die "Endzeile"). Diese Zahl erhält unverhältnismäßig viel Aufmerksamkeit. Es ist auch die Zeile, aus der die irreführendsten Schlussfolgerungen gezogen werden. Der Nettogewinn enthält nicht wiederkehrende Posten, Abschreibungen, Steuern — von denen keine auf operative Entscheidungen reagiert. Das Betriebsergebnis (Abschnitt 3 der Anatomie) ist das, was der Unternehmer durch die Geschäftsentscheidungen, die er täglich trifft, tatsächlich beeinflussen kann. Nur den Nettogewinn zu lesen und das Betriebsergebnis zu ignorieren bedeutet, Entscheidungen über eine Zahl zu treffen, die man nicht kontrolliert.
\nDiese vier falsch gelesenen Zeilen machen den Großteil der Erfahrungen "Ich lese meinen P&L jeden Monat und weiß trotzdem nicht, was zu tun ist" aus. Die Abhilfe besteht nicht darin, mehr zu lesen — sondern anders zu lesen.
\nWie ein operativer P&L aussehen sollte
\nEin operativer P&L sind dieselben Daten, organisiert, um Unternehmerfragen zu beantworten. Der Übergang vom statutarischen zum operativen umfasst drei strukturelle Verschiebungen.\n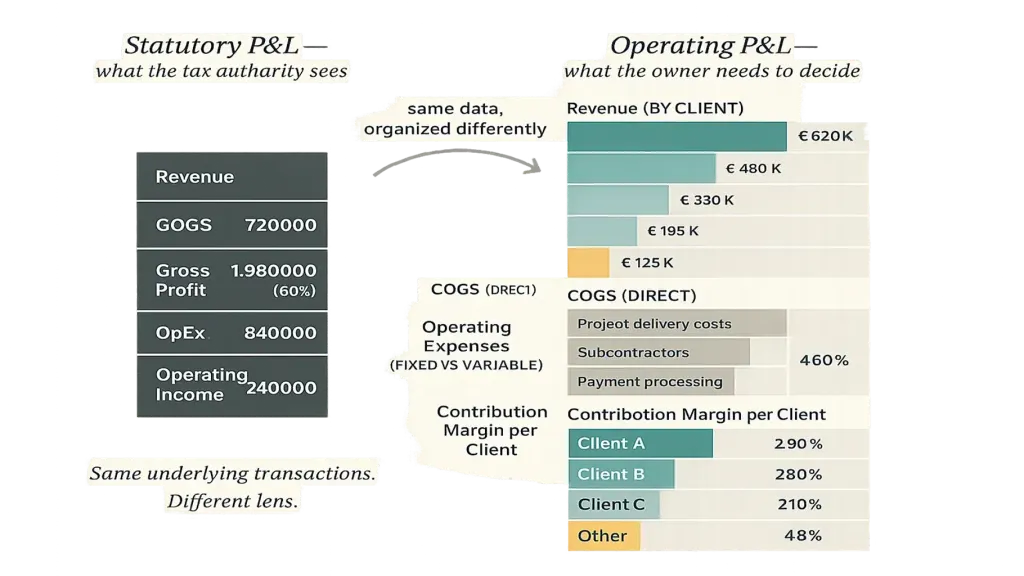
Verschiebung zwei — Trennung von fix und variabel. Gehälter (meist fix) und direkte Projektkosten (variabel mit dem Umsatz) sollten nicht so dargestellt werden, als würden sie sich gleich verhalten. Sie zu trennen offenbart die Break-Even-Struktur des Unternehmens, was mit dem Wachstum skaliert und was nicht.
\nVerschiebung drei — Deckungsbeitrag pro Segment. Die nützlichste Zahl, die ein operativer P&L liefert, ist der Deckungsbeitrag pro Kunde oder pro Servicelinie — der Bruttogewinn nach Abzug der direkten Kosten, vor Zuweisung der Fixkosten. Diese Zahl sagt dem Unternehmer genau, welche Kunden und Dienstleistungen dazu beitragen, das Licht anzulassen, und um wie viel. Entscheidungen über Preisgestaltung, Einstellungen, Kundenmix und strategische Ausrichtung werden aus dieser Zahl getroffen — nicht aus dem aggregierten Nettogewinn.
\nEin gut aufgebauter operativer P&L lässt den Unternehmer auf einen Blick sehen, dass Kunde A 84.000 ₴ Deckungsbeitrag pro Quartal bei 120.000 ₴ Umsatz liefert (70% Marge, gesund), Kunde B 18.000 ₴ bei 95.000 ₴ Umsatz liefert (19% Marge, ungesund — untersuchen), und die Servicelinie Events einen Deckungsbeitrag von 42% trägt, während Consulting 61% trägt. Nichts davon ist im statutarischen P&L sichtbar. Alles davon steckt im selben zugrunde liegenden Transaktionsstrom.
\nArtikel #1 dieser Serie → führt den operativen P&L als eines der vier Kernartefakte der Betriebsbuchhaltung ein; Artikel #3 → behandelt die Plattform, die ihn automatisch erzeugt.
\nDie drei Fragen, die jeder P&L beantworten sollte
\nEinen P&L gut zu lesen bedeutet nicht, 30 Zeilen auswendig zu lernen. Es bedeutet, drei Fragen an das Dokument heranzutragen und die Antworten zu finden.
\nFrage eins — verdienen wir mehr oder weniger, als wir ausgeben, und um wie viel? Die grundlegende Rentabilitätsfrage. Schauen Sie auf das Betriebsergebnis, nicht auf den Nettogewinn. Vergleichen Sie mit letztem Monat, letztem Quartal, demselben Zeitraum im Vorjahr. Bei fallendem Trend, fragen Sie warum.
\nFrage zwei — woher kommt unser Gewinn tatsächlich? Die Segmentierungsfrage. Schauen Sie auf die Bruttomarge pro Kunde, pro Servicelinie, pro Produkt. Wenn ein Kunde oder ein Segment den Großteil des Deckungsbeitrags ausmacht, ist das sowohl eine Stärke (eine profitable Konzentration) als auch ein Risiko (Single-Point-of-Failure-Exposition). Beides verdient Aufmerksamkeit.
\nFrage drei — verändert sich unsere Kostenstruktur auf eine Weise, auf die wir reagieren sollten? Die Trajektoriefrage. Schauen Sie auf die wichtigsten Kostenzeilen als Prozentsatz des Umsatzes über die letzten 6 Monate. Wenn Gehälter von 32% auf 41% des Umsatzes gestiegen sind, fragen Sie, ob das eine Einstellung ist, die sich noch nicht ausgezahlt hat, oder eine strukturelle Verschiebung, die Handeln erfordert.
\nDrei Fragen, monatlich. Zusammen brauchen sie 15 Minuten, wenn der P&L gut aufgebaut ist. Sie brauchen eine Stunde, wenn Sie Antworten aus einem statutarischen Format zurückrechnen müssen. Sie werden nie beantwortet, wenn der P&L bis zu dem Punkt aggregiert ist, an dem die Antworten nicht gefunden werden können.
\nSechs Warnsignale, auf die beim monatlichen Lesen zu achten ist
\nEin monatlicher P&L-Durchgang ist auch eine Gelegenheit, Warnsignale früh zu erkennen. Sechs Signale, auf die zu achten ist:\n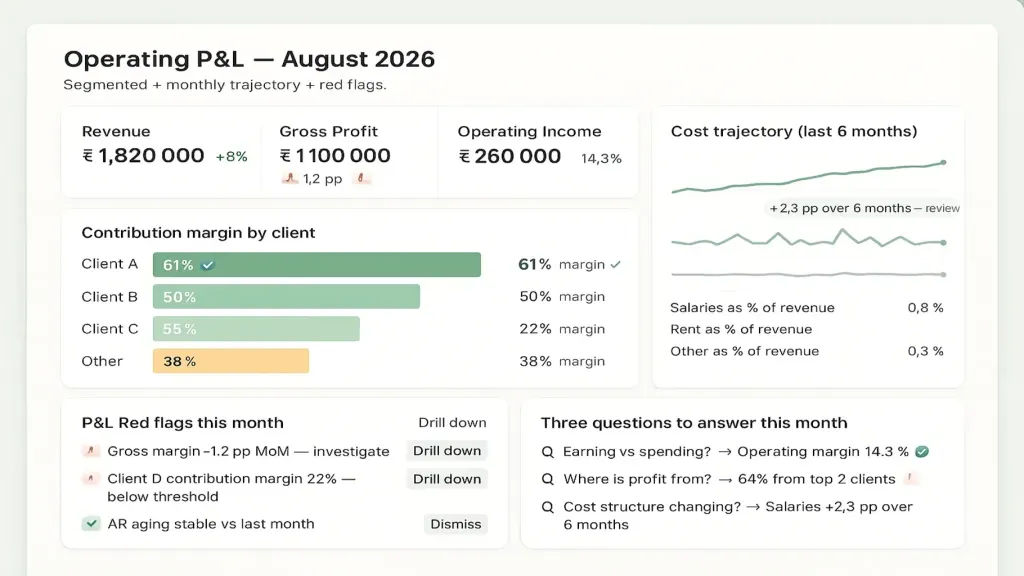
Zwei — Wachstum der Fixkosten ohne Umsatzwachstum. Wenn Gehälter oder Miete steigen, während der Umsatz stagniert, wird die Betriebsmarge still gequetscht. Quartalstrend, nicht Einzelmonat.
\nDrei — Konzentrationsrisiko im Umsatz. Wenn ein Kunde mehr als 30% des Umsatzes ausmacht, verbirgt der P&L ein strategisches Risiko. Ein großartiger Monat von diesem Kunden maskiert eine strukturelle Exposition, die ein schlechter Monat von ihm offenbaren wird.
\nVier — ein Segment mit "negativer Bruttomarge". Wenn eine Servicelinie oder ein Kunde einen negativen Deckungsbeitrag zeigt (Sie verlieren Geld an der Arbeit selbst, bevor die Gemeinkosten zugewiesen werden), sollte das sofort untersucht werden. Es bedeutet oft Unterpreisung oder Scope Creep bei genau diesem Segment.
\nFünf — unkategorisierte oder "Sonstige" Ausgaben wachsen. Wenn die Zeile "Sonstiges" bei den Betriebsausgaben mehr als 5–8% der gesamten Betriebsausgaben ausmacht, verbirgt die Buchhaltung etwas. Drängen Sie auf eine erweiterte Kategorisierung.
\nSechs — Umsatz erfasst, aber nicht eingezogen. Wenn Ihre Forderungsalterung wächst, während der Umsatz stagniert oder sinkt, erfassen Sie Einnahmen im P&L, die Sie möglicherweise nie tatsächlich erhalten. Gleichen Sie das mit dem Zahlungskalender ab. Artikel zum Zahlungskalender →
\nEin 15-minütiger Durchgang mit diesen sechs Warnsignalen im Kopf erfasst 70% der Probleme, die ein Unternehmen haben wird, bevor sie zu Krisen werden.
\n📌 Sehen Sie, wie ein operativer P&L für ein Unternehmen wie Ihres aussieht — mit eingebauter Segmentierung, Deckungsbeitrag und Trajektorienanalyse. Buchen Sie eine 20-minütige Finmap-Demo. Wir gehen einen echten Beispiel-P&L durch und zeigen, wie die Management-Ansicht die Fragen beantwortet, die die statutarische Ansicht nicht beantworten kann. [Finmap-Demo buchen →]
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Meine Buchhalterin erstellt nur einen statutarischen P&L. Wie komme ich zu einem operativen P&L?

\n
Drei Optionen: (1) Bitten Sie Ihre Buchhalterin, monatlich eine segmentierte Version zu erstellen — machbar, wenn sie die Bereitschaft dazu hat; (2) arbeiten Sie mit einem Finanzdirektor oder externen Finanzexperten zusammen, um eine zu erstellen — üblich bei Unternehmen ab 3 Mio. ₴; (3) nutzen Sie eine Plattform, die beide Ansichten automatisch aus demselben Datenstrom erzeugt. Artikel #3 → behandelt die Plattform-Option direkt.
\nSollte ich meinen operativen P&L mit dem Team teilen?
\n
Eine zusammengefasste Version, meist ja. Das Team versteht das Geschäft besser, wenn es sieht, was passiert. Die detaillierte kundenbezogene Ansicht bleibt meist auf Führungsebene. Artikel #12 → behandelt die Seite der Entscheidungsrechte.
\nWie oft sollte ich ihn lesen?
\n
Operativer P&L: einmal im Monat, strukturierte 30-minütige Durchsicht. Die statutarische Version: wenn die Buchhalterin sie erstellt, meist monatlich mit formelleren Quartalsabschlüssen. Schnelle Durchsichten können während des monatlichen Abschlusszyklus wöchentlich erfolgen.
\nWas ist der Unterschied zu einem "Management-Bericht"?
\n
Ein "Management-Bericht" ist meist eine häufigere oder segmentiertere Version eines P&L — nützlich, aber oft immer noch unvollständig (fehlende Vorausschauen, fehlende Deckungsbeitrags-Segmentierung, fehlende Trajektorienanalyse). Ein echter operativer P&L ist eine Komponente einer vollständigen Betriebsbuchhaltungspraxis, neben Zahlungskalender, Finanzmodell und Dashboard. Ankerartikel #1 behandelt die vier Kernartefakte →
\nSollte das Unternehmergehalt im P&L stehen?
\n
Ja, unbedingt — als separate, klar identifizierte Zeile in den Betriebsausgaben. Wenn es als "Dividende" oder "Unternehmerentnahme" versteckt ist, die nicht im P&L erscheint, wird die Betriebsmarge zu hoch ausgewiesen. Das Unternehmen sieht profitabler aus, als es tatsächlich ist. Artikel #10 — Unternehmerdividenden — behandelt diese Unterscheidung.
\nMein Unternehmen ist klein. Brauche ich wirklich einen segmentierten P&L?
\n
Die Schwelle liegt bei etwa zwei Kunden oder zwei Servicelinien — darüber hinaus beginnt sich die Segmentierung auszuzahlen. Darunter erzählt ein aggregierter P&L die ganze Geschichte, weil es keine Segmente zum Vergleichen gibt. Artikel #9 — Finanzmanagement für kleine Unternehmen → befasst sich mit der Größenschwelle.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



