


Daftar isi
Beranda
/
Blog
/
Cara Membaca Laporan P&L — dan Kenapa Sebagian Besar Pemilik Melewatkan Sinyal yang Sebenarnya

1k

12 mnt

25.06.2026
Cara Membaca Laporan P&L — dan Kenapa Sebagian Besar Pemilik Melewatkan Sinyal yang Sebenarnya

Sergiy Shuldik
Financial Expert at Finmap
"Saya membaca laporan laba rugi bulanan saya setiap bulan selama empat tahun. Saya bisa menyebut pendapatan dan laba bersih kami. Dan saya tidak bisa memberi tahu Anda klien mana yang paling menguntungkan, lini layanan mana yang merugi, atau kenapa margin kami bergerak 4 poin kuartal lalu."
Seorang pendiri agensi khusus berskala kecil menggambarkan situasinya dengan bersih. Ia menerima laporan laba rugi bulanan dari akuntannya selama empat tahun. Laporannya tepat waktu. Laporannya profesional. Laporannya akurat. Ia membacanya dengan saksama.
Dan ia nyaris tidak bisa menjawab satu pun pertanyaan yang sebenarnya ia punya tentang bisnisnya.
Klien mana yang paling menguntungkan per jam waktu tim? Laporan laba ruginya tidak menunjukkan itu. Lini layanan mana yang merugi? Laporan laba ruginya tidak menunjukkan itu. Ke mana margin kotor kami bergerak kuartal lalu — dan kenapa? Laporan laba ruginya menunjukkan satu angka margin kotor agregat tanpa rincian. Kalau kami melepas dua retainer yang paling tidak menguntungkan, apa dampak kasnya? Laporan laba ruginya bisa direkayasa balik untuk ini, tapi tidak secara real time.
Laporan yang ia baca memang laporan laba rugi yang sungguhan. Formatnya benar, hitungannya akurat, dan strukturnya lengkap. Masalahnya bukan laporannya. Masalahnya adalah laporan itu dibuat untuk otoritas pajak, bukan untuk si pemilik — dan ia membacanya seolah keduanya hal yang sama.
Artikel ini tentang cara membaca laporan laba rugi dengan benar. Artikel ini juga tentang beda antara laporan laba rugi yang memuaskan regulator dan laporan laba rugi yang membantu Anda memutuskan.
Paradoksnya: Laporan Laba Rugi yang Dibaca Sebagian Besar Pemilik Tidak Dibuat untuk Pemilik
Laporan laba rugi adalah salah satu dokumen keuangan tertua dalam bisnis — lebih tua daripada korporasi modern. Dalam bentuk resminya, laporan itu wajib dibaca untuk pelaporan pajak, audit, dan keputusan kredit bank. Setiap akuntan membuatnya. Setiap perangkat lunak pembukuan menghasilkannya. Sebagian besar pemilik membacanya setiap bulan.
Namun sebagian besar pemilik nyaris tidak mendapat apa pun yang bisa ditindaklanjuti darinya.
Alasannya struktural. Laporan laba rugi resmi dibuat untuk menjawab pertanyaan "apakah bisnis ini beroperasi secara legal dan berapa pajak yang terutang?" Agregasinya, kategorisasinya, dan tingkat rinciannya semua melayani pertanyaan itu.
Pertanyaan yang sebenarnya dipunyai seorang pemilik — klien mana yang menguntungkan, produk mana yang membawa margin, di mana biaya bertumbuh, keputusan apa yang harus diambil bulan depan — menuntut penataan yang berbeda atas data dasar yang sama. Transaksi yang sama, lensa yang berbeda. Perbedaan ini — pembukuan vs akuntansi manajemen — adalah pokok artikel #2 dalam seri ini →
Kabar baiknya: begitu Anda tahu apa yang dicari, laporan laba rugi resmi tetap memuat informasi yang berguna. Kabar yang lebih baik: laporan laba rugi operasional (versi manajerialnya) membuat jawabannya eksplisit alih-alih tersembunyi. Kedua versi itu penting. Pemilik yang membaca keduanya adalah pemilik yang memutuskan lebih baik.
Anatomi Laporan Laba Rugi — Apa Arti Setiap Barisnya
Sebelum kita bicara soal membaca laporan laba rugi dengan baik, mari lihat struktur dasarnya. Setiap laporan laba rugi — resmi maupun operasional — punya lima bagian besar yang sama.
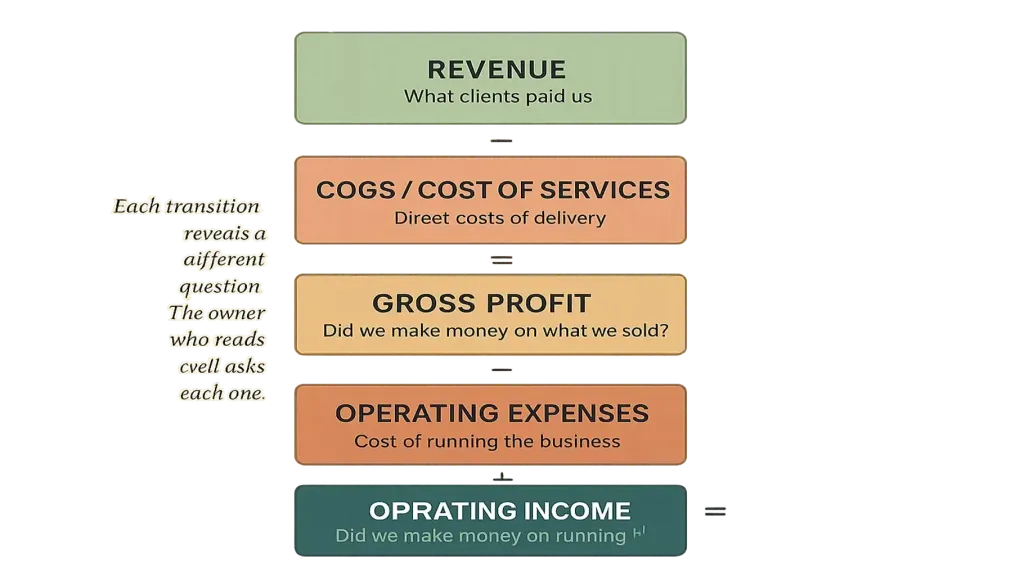
Bagian dua — Harga Pokok Penjualan (HPP) atau Biaya Jasa. Biaya langsung memproduksi apa yang dijual — material, tenaga kerja langsung, biaya pemrosesan pembayaran, biaya subkontraktor yang terikat ke proyek tertentu. Kurangkan dari pendapatan dan Anda dapat laba kotor.
Bagian tiga — Beban Operasional. Semua hal lain yang diperlukan untuk menjalankan bisnis — gaji yang tidak terikat ke produksi langsung, sewa, langganan perangkat lunak, pemasaran, akuntansi, gaji pemilik. Kurangkan dari laba kotor dan Anda dapat laba operasional.
Bagian empat — Pendapatan dan Beban Lain. Pos di luar operasi — bunga yang dibayar atas pinjaman, laba atau rugi selisih kurs, pos sekali jalan. Kurangkan atau tambahkan dan Anda dapat laba sebelum pajak.
Bagian lima — Pajak dan Laba Bersih. Pajak penghasilan yang dikenakan (untuk badan hukum). Baris terakhirnya adalah laba bersih — apa yang tersisa setelah semuanya.
Kelima bagian itu penting bukan karena hitungannya, melainkan karena setiap peralihan menyingkapkan pertanyaan yang berbeda. Pendapatan → Laba Kotor bertanya "apakah kita menghasilkan uang dari apa yang kita jual?" Laba Kotor → Laba Operasional bertanya "apakah kita menghasilkan uang dari menjalankan bisnisnya?" Laba Operasional → Laba Bersih bertanya "apakah kita menghasilkan uang setelah semuanya dibayar?"
Pemilik yang membaca laporan laba rugi dengan baik tidak cuma meluncur ke baris paling bawah. Ia bertanya pada setiap peralihan: apa yang diberitahukan ini kepada saya?
Empat Baris yang Paling Sering Salah Dibaca
Dari panggilan konsultasi dengan para pemilik soal laporan laba ruginya, empat baris muncul lagi dan lagi sebagai baris yang rutin salah dibaca.
Baris satu — Pendapatan. Sebagian besar pemilik membaca angka ini sebagai "yang kita hasilkan". Jebakannya: pendapatan adalah apa yang diakui selama periode itu, yang tidak selalu sama dengan apa yang ditagih dan diterima. Bisnis dengan tenggat pembayaran klien 30 hari menunjukkan pendapatan pada hari tagihan diterbitkan — tapi kasnya datang sebulan kemudian. Mencampuradukkan keduanya berarti mengira Anda punya uang yang belum Anda punya, atau bertanya-tanya di mana uangnya padahal belum datang.
Baris dua — Laba Kotor / Margin Kotor. Ini baris yang paling penting secara strategis di laporan laba rugi — dan yang paling umum diagregasi sampai tak berguna. "Margin kotor 38%" untuk seluruh bisnis menyembunyikan semua yang berarti: produk mana yang menghasilkan margin kotor 60%, mana yang 12%, mana yang jadi umpan rugi yang semestinya dipikirkan ulang. Membaca margin kotor agregat tanpa segmentasi itu seperti membaca suhu rata-rata satu tubuh yang satu tangannya sehat dan satu tangannya kena radang beku.
Baris tiga — Beban Operasional. Sering disajikan sebagai beberapa kategori: "Gaji", "Sewa", "Pemasaran", "Lain-lain". Setiap kategori mengagregasi puluhan keputusan. Apakah ₴48 ribu belanja pemasaran itu untuk iklan Facebook, untuk sponsorship berbayar, untuk satu konferensi? Agregasinya menyembunyikan belanja mana yang membayar dirinya sendiri. Pemilik yang membaca beban operasional agregat cenderung memangkas secara tumpul padahal pemangkasan yang tertarget akan lebih berguna.
Baris empat — Laba Bersih ("baris paling bawah"). Angka ini mendapat perhatian yang tidak sebanding. Ini juga baris tempat kesimpulan yang paling menyesatkan ditarik. Laba bersih memuat pos yang tidak berulang, penyusutan, pajak — tidak satu pun dari itu merespons keputusan operasional. Laba operasional (Bagian 3 dari anatominya) itulah yang benar-benar bisa dipengaruhi si pemilik lewat keputusan bisnis yang ia ambil sehari-hari. Membaca cuma laba bersih sambil mengabaikan laba operasional berarti mengambil keputusan tentang angka yang tidak Anda kendalikan.
Keempat baris yang salah dibaca ini menjelaskan sebagian besar pengalaman "saya membaca laporan laba rugi saya setiap bulan dan tetap tidak tahu harus berbuat apa". Obatnya bukan membaca lebih banyak — melainkan membaca secara berbeda.
Seperti Apa Seharusnya Laporan Laba Rugi Operasional
Laporan laba rugi operasional adalah data yang sama, ditata untuk menjawab pertanyaan si pemilik. Peralihan dari resmi ke operasional melibatkan tiga pergeseran struktural.
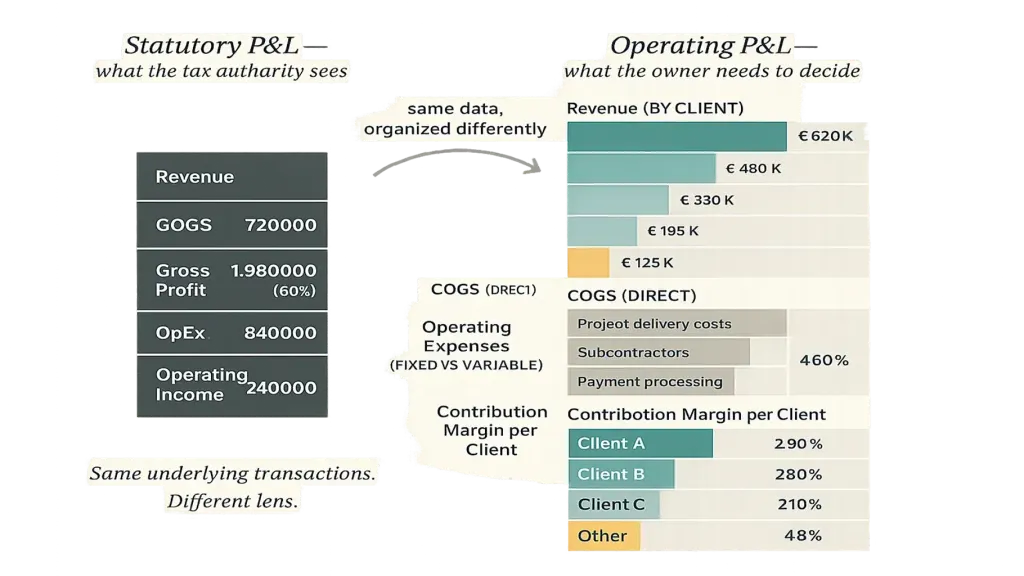
Pergeseran dua — pemisahan tetap dan variabel. Gaji (sebagian besar tetap) dan biaya proyek langsung (variabel mengikuti pendapatan) tidak boleh disajikan seolah keduanya berperilaku sama. Memisahkannya menyingkapkan struktur titik impas bisnisnya, apa yang naik skala seiring pertumbuhan, dan apa yang tidak.
Pergeseran tiga — margin kontribusi per segmen. Angka paling berguna yang dihasilkan laporan laba rugi operasional adalah margin kontribusi per klien atau per lini layanan — laba kotor setelah biaya langsung dikurangi, sebelum biaya tetap dialokasikan. Angka ini memberi tahu si pemilik persis klien dan layanan mana yang menyumbang untuk menjaga lampunya tetap menyala, dan sebesar apa. Keputusan soal penetapan harga, perekrutan, komposisi klien, dan arah strategis diambil dari angka ini — bukan dari laba bersih agregat.
Laporan laba rugi operasional yang tersusun baik memungkinkan si pemilik melihat, sekali pandang, bahwa Klien A memberi margin kontribusi ₴84 ribu per kuartal atas pendapatan ₴120 ribu (margin 70%, sehat), Klien B memberi ₴18 ribu atas pendapatan ₴95 ribu (margin 19%, tidak sehat — selidiki), dan lini layanan acara membawa margin kontribusi 42% sementara konsultasi membawa 61%. Tidak satu pun dari ini terlihat di laporan laba rugi resmi. Semuanya ada di dalam arus transaksi dasar yang sama.
Artikel #1 dalam seri ini → memperkenalkan laporan laba rugi operasional sebagai salah satu dari empat artefak inti akuntansi manajemen; artikel #3 → membahas platform yang menghasilkannya secara otomatis.
Tiga Pertanyaan yang Seharusnya Dijawab Setiap Laporan Laba Rugi
Membaca laporan laba rugi dengan baik bukan menghafal 30 baris. Itu membawa tiga pertanyaan ke dokumennya dan menemukan jawabannya.
Pertanyaan satu — apakah kita menghasilkan lebih banyak atau lebih sedikit daripada yang kita belanjakan, dan sebesar apa? Pertanyaan profitabilitas dasarnya. Lihat laba operasional, bukan laba bersih. Bandingkan dengan bulan lalu, kuartal lalu, periode yang sama tahun lalu. Kalau trennya turun, tanya kenapa.
Pertanyaan dua — dari mana sebenarnya laba kita datang? Pertanyaan segmentasinya. Lihat margin kotor per klien, per lini layanan, per produk. Kalau satu klien atau satu segmen menyumbang sebagian besar margin kontribusi, itu sekaligus kekuatan (konsentrasi yang menguntungkan) dan risiko (paparan satu titik kegagalan). Keduanya layak diperhatikan.
Pertanyaan tiga — apakah struktur biaya kita berubah dengan cara yang perlu kita respons? Pertanyaan lintasannya. Lihat baris biaya utama sebagai persentase pendapatan selama 6 bulan terakhir. Kalau gaji naik dari 32% jadi 41% dari pendapatan, tanyakan apakah itu satu perekrutan yang belum berbuah atau pergeseran struktural yang menuntut tindakan.
Tiga pertanyaan, setiap bulan. Bersama-sama ketiganya memakan 15 menit kalau laporannya tersusun baik. Ketiganya memakan sejam kalau Anda harus merekayasa balik jawabannya dari format resmi. Ketiganya tidak pernah selesai kalau laporannya diagregasi sampai jawabannya tidak bisa ditemukan.
Enam Tanda Bahaya yang Dicari Saat Pembacaan Bulanan
Pembacaan laporan laba rugi bulanan juga kesempatan menangkap tanda peringatan lebih awal. Enam sinyal yang perlu diawasi:
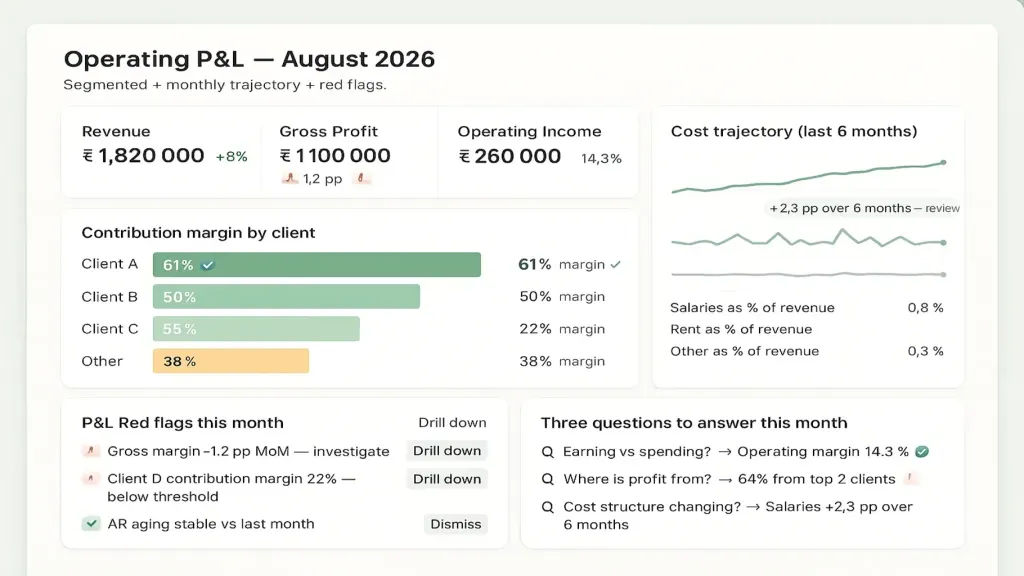
Dua — biaya tetap tumbuh tanpa pertumbuhan pendapatan. Gaji atau sewa naik sementara pendapatan datar berarti margin operasional terhimpit diam-diam. Lihat tren kuartalan, bukan satu bulan.
Tiga — risiko konsentrasi pada pendapatan. Kalau satu klien mewakili lebih dari 30% pendapatan, laporan laba ruginya menyembunyikan risiko strategis. Satu bulan bagus dari klien itu menutupi paparan struktural yang akan disingkapkan satu bulan buruk dari mereka.
Empat — segmen dengan "margin kotor negatif". Kalau ada lini layanan atau klien yang menunjukkan margin kontribusi negatif (Anda merugi pada pekerjaannya sendiri sebelum overhead dialokasikan), itu harus segera diselidiki. Itu sering berarti harganya terlalu rendah atau lingkupnya merembet khusus pada segmen itu.
Lima — beban tak terkategori atau "Lain-lain" yang bertumbuh. Kalau baris "Lain-lain" pada beban operasional lebih dari 5–8% dari total beban operasional, pembukuannya menyembunyikan sesuatu. Desak supaya kategorisasinya diperluas.
Enam — pendapatan diakui tapi belum tertagih. Kalau umur piutang Anda bertumbuh sementara pendapatan datar atau turun, Anda mengakui pendapatan di laporan laba rugi yang mungkin tidak pernah benar-benar Anda terima. Silang-periksa dengan kalender pembayaran. Artikel tentang kalender pembayaran →
Pembacaan 15 menit dengan keenam tanda bahaya ini di kepala menangkap 70% masalah yang akan dialami sebuah bisnis sebelum masalahnya jadi krisis.
📌 Lihat seperti apa laporan laba rugi operasional untuk bisnis seperti milik Anda — dengan segmentasi, margin kontribusi, dan analisis lintasannya sudah tertanam. Pesan demo Finmap 20 menit. Kami akan menelusuri contoh nyata sebuah laporan laba rugi dan menunjukkan bagaimana tampilan manajerialnya menjawab pertanyaan yang tidak bisa dijawab tampilan resminya. Pesan demo Finmap →
Baca juga
- Membangun model keuangan untuk bisnis kecil
- Bagaimana laporan laba rugi bisa menyelamatkan bisnis Anda
Dasar topik: Model Keuangan untuk Bisnis Kecil: Apa Itu dan Cara Membangunnya
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Akuntan saya cuma menghasilkan laporan laba rugi resmi. Bagaimana saya sampai ke laporan laba rugi operasional?

Tiga opsi: (1) minta akuntan Anda menghasilkan versi tersegmentasi setiap bulan — bisa dilakukan kalau mereka punya minat untuk itu; (2) bekerja dengan direktur keuangan atau profesional keuangan eksternal untuk menghasilkannya — umum untuk bisnis ₴3 juta+; (3) pakai platform yang menghasilkan kedua tampilan dari arus data yang sama secara otomatis. Artikel #3 → membahas opsi platformnya secara langsung.
Haruskah saya membagikan laporan laba rugi operasional saya ke tim?
Versi ringkasnya, biasanya ya. Tim memahami bisnisnya lebih baik ketika mereka melihat apa yang sedang terjadi. Tampilan rinci per klien biasanya disimpan di level kepemimpinan. Artikel #12 → membahas sisi hak pengambilan keputusannya.
Seberapa sering saya harus membacanya?
Laporan laba rugi operasional: sebulan sekali, tinjauan terstruktur 30 menit. Versi resminya: ketika akuntannya menghasilkannya, biasanya bulanan dengan penutupan kuartalan yang lebih formal. Pembacaan cepat bisa mingguan selama siklus tutup bulan.
Apa bedanya ini dengan "laporan manajemen"?
"Laporan manajemen" biasanya versi laporan laba rugi yang lebih sering atau lebih tersegmentasi — berguna, tapi sering masih tidak lengkap (tidak ada tampilan ke depan, tidak ada segmentasi margin kontribusi, tidak ada analisis lintasan). Laporan laba rugi operasional yang sungguhan adalah satu komponen dari praktik akuntansi manajemen yang utuh, berdampingan dengan kalender pembayaran, model keuangan, dan dasbor. Artikel jangkar #1 membahas keempat artefak intinya →
Haruskah gaji pemilik ada di laporan laba rugi?
Ya, mutlak — sebagai baris terpisah yang teridentifikasi jelas di dalam Beban Operasional. Kalau gaji itu disembunyikan sebagai "dividen" atau "pengambilan pemilik" yang tidak muncul di laporan laba rugi, margin operasionalnya jadi terlalu tinggi. Bisnisnya terlihat lebih menguntungkan daripada kenyataannya. Artikel #10 — Dividen Pemilik — membahas perbedaan ini.
Bisnis saya kecil. Apakah saya benar-benar perlu laporan laba rugi yang tersegmentasi?
Ambangnya sekitar dua klien atau dua lini layanan — melewati itu, segmentasi mulai berbuah. Di bawah itu, laporan laba rugi agregat sudah menceritakan seluruh kisahnya karena tidak ada segmen untuk dibandingkan. Artikel #9 — Pengelolaan Keuangan untuk Bisnis Kecil → membahas ambang ukurannya.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



