


Daftar isi

663

12 mnt

25.06.2026
Model Keuangan untuk Bisnis Kecil: Apa Itu dan Cara Menyusunnya

Sergiy Shuldik
Financial Expert at Finmap
"Selama tiga tahun saya punya spreadsheet yang saya sebut model keuangan saya. Itu sebenarnya ramalan — satu baris angka tahun depan, ditarik maju dari angka tahun lalu. Pertama kali saya menyusun model yang sungguhan, saya sadar spreadsheet itu selama tiga tahun menjawab pertanyaan yang salah."
Seorang pendiri yang menjalankan konsultan pemasaran kecil menggambarkan momen kesadarannya dengan jernih. Selama tiga tahun dia memelihara spreadsheet yang dia sebut model keuangannya. Di baris atasnya ada proyeksi pendapatan tahun depan, di sisi kirinya proyeksi biaya, dan di bawahnya laba hasil hitungan. Dia memperbaruinya setahun sekali, sekitar musim penyusunan anggaran. Dia menganggapnya rencananya.
Pertama kali dia duduk bersama penasihat keuangan untuk menyusun model keuangan yang sungguhan, dia menemukan bahwa spreadsheet-nya selama ini menjawab satu pertanyaan dan hanya satu: menurut saya tahun depan akan seperti apa?
Model keuangan yang sungguhan mengajukan rangkaian pertanyaan yang lain: bagaimana kalau pendapatan tumbuh 20% dan bukan 10% seperti yang diharapkan? Bagaimana kalau kita merekrut dua orang lagi di kuartal kedua, bukan kuartal ketiga? Bagaimana kalau klien terbesar kita pergi? Bagaimana kalau biaya tumbuh 5 poin persentase lebih cepat daripada pendapatan? Di titik mana kas jadi sesak dalam tiap kondisi itu, dan seberapa sesak?
Beda antara spreadsheet-nya dan model yang sungguhan bukan di hitungannya. Bedanya ada di untuk apa dokumen itu dibuat. Ramalan dibuat untuk memprediksi. Model dibuat untuk membuat Anda bisa bertanya dan melihat akibatnya sebelum Anda terlanjur memutuskan.
Artikel ini tentang perbedaan itu — dan tentang bagaimana seorang pemilik tanpa latar belakang keuangan menyusun model sungguhan pertamanya dalam satu akhir pekan.
Paradoksnya: Model Bukan Ramalan — Ia Mesin Pertanyaan
Kebanyakan pemilik, ketika mendengar "model keuangan," membayangkan spreadsheet presisi yang meramalkan masa depan. Mereka lalu menyimpulkan (sering kali dengan benar) bahwa ramalan presisi tentang masa depan itu mustahil bagi bisnis kecil. Jadi mereka memutuskan model tidak layak dibuat.
Logika itu benar soal ramalan dan keliru soal model. Model keuangan tidak berusaha meramalkan masa depan. Ia berusaha membuat akibat dari berbagai versi masa depan terlihat sebelum semuanya terjadi.
Pemilik tidak perlu tahu tahun depan akan seperti apa. Pemilik perlu tahu:
- Kalau tahun depan normal, apakah kita sanggup merekrut orang yang sedang kita pertimbangkan?
- Kalau tahun depan lebih lemah dari normal, kapan kas jadi sesak, dan seberapa sesak?
- Kalau tahun depan lebih baik dari normal, apa yang seharusnya sudah kita siapkan supaya bisa menangkap peluangnya?
Tiga pertanyaan ini dijawab dengan menjalankan tiga skenario lewat model yang sama — bukan dengan menebak skenario mana yang benar. Nilai sebuah model ada di perbandingannya, bukan di ramalannya.
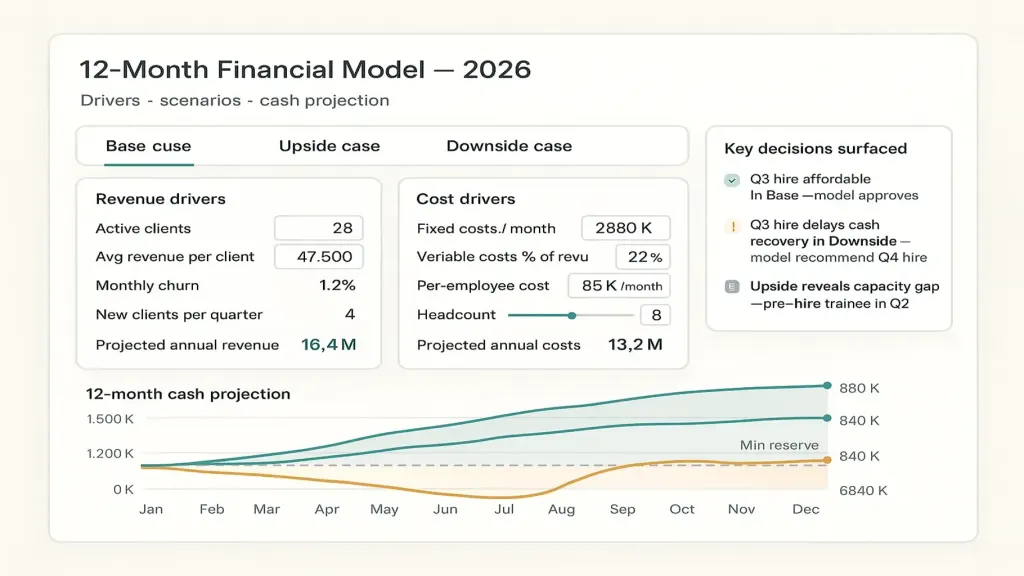
Pendiri yang punya model sungguhan tidak berkata "kami memperkirakan pendapatan ₴8M tahun depan." Dia berkata "dalam skenario dasar, kami menutup tahun dengan kas ₴840K; dalam skenario buruk, kami jadi sesak di bulan Agustus dan mungkin perlu menunda satu rekrutan; dalam skenario baik, kami punya ₴1,4M dan sebaiknya mempertimbangkan membuka kantor kedua." Tiap skenario punya dasar. Keputusannya terstruktur. Masa depan bukan lagi satu ketidaktahuan — ia rentang kondisi yang sudah dia siapkan.
Model keuangan adalah satu dari empat artefak inti akuntansi manajemen yang diperkenalkan di artikel induk → Akuntansi Manajemen Dijelaskan.
Apa Sebenarnya Model Keuangan Itu
Satu definisi tanpa bahasa buku teks keuangan:
Model keuangan adalah seperangkat asumsi terstruktur tentang cara sebuah bisnis bekerja, disusun sedemikian rupa sehingga mengubah satu asumsi memperlihatkan akibat berantainya pada pendapatan, biaya, laba, dan kas — sepanjang satu horizon waktu ke depan.
Ada tiga hal yang penting dalam kalimat itu.
"Seperangkat asumsi terstruktur." Model bukan daftar angka yang diramalkan. Ia daftar pendorong — asumsi yang melahirkan angka-angka itu. "Rata-rata pendapatan per klien ₴25K" adalah pendorong. "Jumlah klien" adalah pendorong. "Rata-rata biaya karyawan per bulan" adalah pendorong. "Tarif pajak" adalah pendorong. Kalikan dan jumlahkan semuanya dengan benar, dan Anda mendapat proyeksi P&L dan arus kas. Ubah satu pendorong, dan semua yang ada di hilirnya berubah otomatis. Itulah yang membuatnya model, bukan ramalan statis.
"Akibat berantai pada pendapatan, biaya, laba, dan kas." Perubahan pada satu pendorong semestinya merambat ke seluruh dokumen. Kalau Anda menambah satu rekrutan, model harus otomatis mencerminkan biaya gaji yang lebih tinggi, profil produktivitas yang berbeda, kemungkinan pendapatan yang lebih tinggi (kalau perannya menghasilkan pendapatan), perubahan pajak payroll, dan dampak kas dari tiga bulan pertama orang itu sebelum produktivitasnya datang. Spreadsheet statis tidak merambat. Model merambat.
"Sepanjang satu horizon waktu ke depan." Biasanya 12 bulan untuk bisnis kecil, kadang 24–36 untuk bisnis dengan siklus perencanaan yang lebih panjang. Horizonnya penting karena ia memaksa Anda memproyeksikan — memikirkan bukan cuma biaya bulan ini, tapi bagaimana biaya itu berkembang, kapan komitmen baru menumpuk, kapan cadangan dibangun kembali.
Model yang sungguhan punya tiga sifat itu. Kebanyakan spreadsheet yang dipelihara para pemilik punya satu atau dua, paling banyak.
Empat Komponen Model Dasar
Anda tidak butuh model selevel McKinsey untuk mengambil keputusan yang lebih baik. Model bisnis kecil punya empat komponen inti.
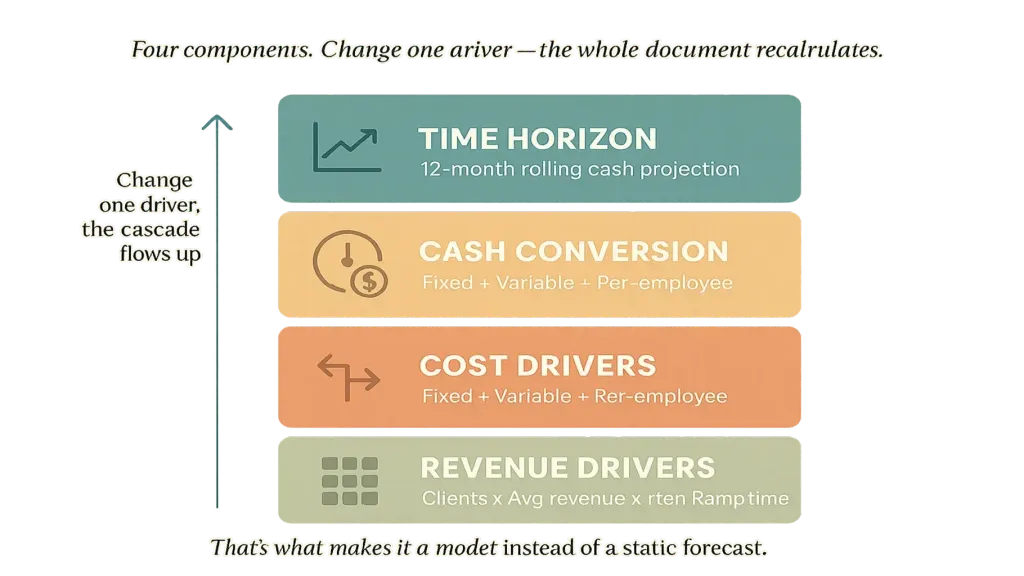
Komponen dua — pendorong biaya. Pisahkan biaya tetap (sewa, gaji dasar, langganan) dari biaya variabel (yang bergerak mengikuti pendapatan: biaya pemrosesan pembayaran, biaya proyek langsung, komisi penjualan). Pisahkan juga dari keduanya: biaya per karyawan (dengan begitu Anda bisa memodelkan "bagaimana kalau kita menambah dua desainer?"). Rincian sisi biaya yang baik mengubah "berapa ongkos menjalankan bisnis ini?" menjadi fungsi dari ukuran, bukan angka statis.
Komponen tiga — konversi kas. Laba dan kas bukan hal yang sama. Bisnis yang menguntungkan bisa kehabisan kas. Model Anda perlu mengubah proyeksi P&L menjadi proyeksi kas dengan memperhitungkan: termin pembayaran (klien yang membayar net-30 dibanding net-15), waktu pembayaran ke pemasok, pembayaran pajak di tanggal tertentu, pengambilan uang oleh pemilik, pembelian peralatan. Artikel #13 → membahas kalender pembayaran yang terhubung dengan komponen kas ini.
Komponen empat — horizon waktu. Gulirkan tiga komponen pertama maju sepanjang 12 bulan (atau lebih). Model kini menunjukkan: pendapatan per bulan, biaya per bulan, laba per bulan, dan posisi kas kumulatif di akhir tiap bulan. Baris kas itulah yang memberi tahu Anda apakah sebuah skenario bisa dilewati hidup-hidup.
Digabung: pendorong → proyeksi pendapatan + proyeksi biaya → proyeksi laba → proyeksi kas sepanjang waktu. Ubah pendorong mana pun, dan seluruh dokumen menghitung ulang. Itulah model.
Tiga Skenario yang Harus Dijalankan Tiap Model
Model dengan satu skenario sebagian besar masih ramalan. Nilainya muncul ketika Anda menjalankan model yang sama dengan tiga set asumsi yang berbeda.
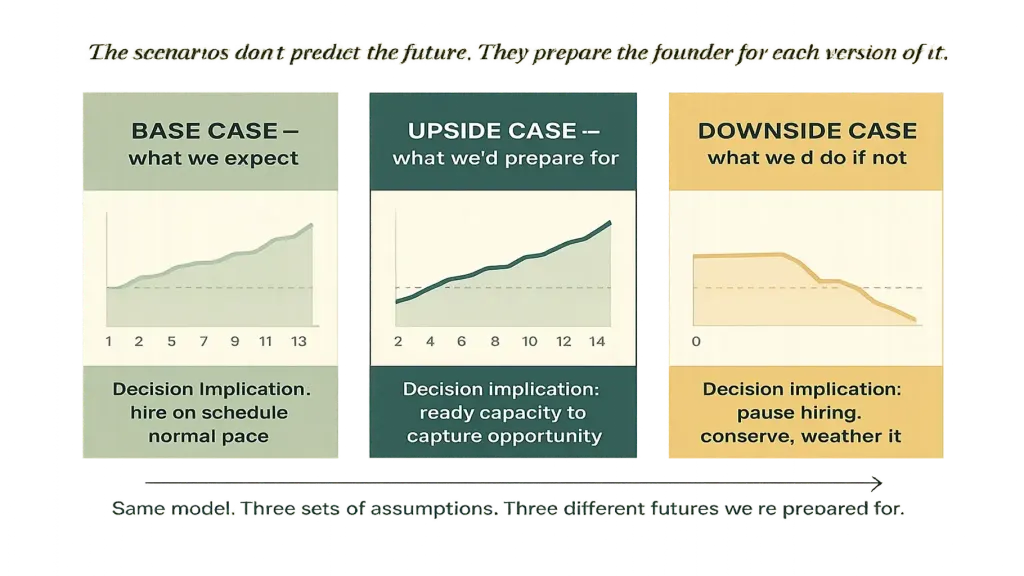
Skenario baik. Terapkan asumsi yang optimistis tapi realistis — bukan "kalau semuanya berjalan sempurna," melainkan "kalau hal-hal yang sedang kami kerjakan benar-benar membuahkan hasil." Pendapatan tumbuh lebih cepat. Lini layanan baru yang kami luncurkan menghasilkan 50% lebih banyak dari rencana. Uji coba pemasaran berbuah. Jalankan model yang sama dengan asumsi ini. Skenario baik menjawab: kalau semuanya berjalan lancar, apa yang harus siap kami lakukan — rekrutan tambahan, kapasitas, penambahan cadangan apa yang harus kami siapkan?
Skenario buruk. Skenario yang realistis tapi tidak nyaman. Pendapatan tumbuh lebih lambat dari harapan. Klien terbesar pergi. Peluncuran yang direncanakan molor. Jalankan modelnya. Skenario buruk menjawab dua pertanyaan kritis: apakah bisnisnya bertahan, dan apa yang harus kami lakukan — menghentikan rekrutmen, memangkas biaya variabel, menunda pengambilan uang pemilik — supaya ia memang bertahan?
Pendiri yang sudah memikirkan ketiga skenario mengambil keputusan yang sangat berbeda dari pendiri yang cuma memikirkan skenario dasar. Tepatnya: dia berani mengambil risiko ketika skenario buruknya masih bisa dilewati, dan dia tidak berkomitmen berlebihan ketika skenario dasarnya pun rapuh. Skenario tidak meramalkan masa depan. Skenario menyiapkan sang pendiri untuk tiap versinya.
Cara Menyusun Model Pertama Anda dalam Satu Akhir Pekan — Proses 5 Langkah
Model pertama butuh 4–8 jam waktu yang fokus. Kebanyakan pemilik memecahnya ke Sabtu dan Minggu.
Langkah satu — daftar pendorong pendapatan Anda (60 menit). Jangan menulis satu angka pendapatan. Tulis pendorong yang menghasilkannya. Untuk bisnis jasa: klien yang ada dengan rata-rata tagihannya, perkiraan klien baru per kuartal, asumsi churn masing-masing. Untuk bisnis produk: SKU, harga unit, perkiraan volume unit. Keluaran langkah ini adalah satu lembar pendorong kecil yang menghasilkan proyeksi pendapatan bulanan lewat rumus, bukan lewat ketik manual.
Langkah dua — daftar pendorong biaya Anda (60 menit). Biaya tetap sebagai daftar (sewa, gaji dasar, perkakas, akuntan). Biaya variabel sebagai persentase dari pendapatan (pemrosesan pembayaran, biaya pengerjaan proyek, komisi penjualan). Biaya per karyawan dipisahkan. Keluarannya: proyeksi biaya bulanan dari pendorong.
Langkah tiga — hitung laba dan kas (60 menit). Pendapatan dikurangi biaya = laba. Laba yang disesuaikan dengan waktu pembayaran = arus kas. Kas awal + arus kas bulanan = posisi kas kumulatif. Keluarannya: proyeksi kas bulanan untuk 12 bulan ke depan. Baris kas adalah keluaran terpenting dari model ini.
Langkah empat — susun tiga skenarionya (90 menit). Salin modelnya dua kali. Untuk salinan skenario baik, naikkan pendorong pendapatan dan perlakukan pendorong biaya secara konservatif. Untuk salinan skenario buruk, turunkan pendorong pendapatan sementara pendorong biaya tetap (atau naik). Kini Anda punya tiga proyeksi paralel.
Langkah lima — munculkan keputusannya (60 menit). Duduklah dengan ketiga proyeksi itu berdampingan. Ajukan tiga pertanyaan: (1) di mana ketiganya paling berbeda? (2) keputusan apa yang sedang Anda ambil sekarang yang akan berubah di tiap skenario? (3) apa satu risiko terbesar yang belum Anda lihat sebelum melakukan latihan ini? Keputusan yang muncul di sinilah produk sebenarnya dari model itu. Angkanya cuma bahan masukan untuknya.
Di akhir pekan itu, Anda punya model yang memberi tahu hal-hal yang belum Anda ketahui tentang bisnis Anda — dan sebuah struktur yang bisa Anda perbarui tiap bulan dengan 30 menit perhatian.
Enam Kesalahan yang Membuat Model Tak Berguna
Dari sekian panggilan konsultasi dengan pemilik yang mencoba menyusun model, enam kesalahan muncul berulang-ulang.
Dua — memodelkan pendapatan tanpa memodelkan pendorongnya. "Tahun depan kami akan menghasilkan ₴8M" tanpa rincian ke klien × rata-rata tagihan × retensi. Ini membuat proyeksinya terdengar berwibawa sambil menyembunyikan semua asumsi yang seharusnya bisa Anda uji tekan.
Tiga — mencampuradukkan laba dan kas. Model yang menunjukkan P&L tapi bukan arus kas akan memberi tahu Anda bahwa bisnisnya untung sementara kasnya habis. Laba dan kas melenceng karena waktu pembayaran, kewajiban pajak, dan investasi modal. Kedua baris itu tempatnya di dalam model.
Empat — memakai model sebagai alat penegak anggaran. Sebagian pemilik menyusun model lalu memakainya untuk memarahi diri sendiri ketika kenyataan melenceng. Model bukan anggaran yang harus dibela — ia mesin pertanyaan yang harus diperbarui. Ketika kenyataan melenceng, respons yang benar adalah memperbarui model dengan apa yang Anda pelajari, bukan merasa buruk karena tebakan Anda meleset.
Lima — tidak pernah memperbaruinya. Model yang disusun di bulan Januari dan tak pernah disentuh lagi sudah salah di bulan Maret. Perbarui tiap bulan dengan angka nyata — 30 menit yang sama dengan yang Anda habiskan untuk meninjau P&L operasional. Artikel #12 → membahas disiplin irama yang membuat pemeliharaan model berkelanjutan.
Enam — mencampuradukkan model dengan platformnya. Model berbentuk spreadsheet sudah cukup untuk versi pertama. Setelah 6–12 bulan, kebanyakan pemilik pindah ke platform yang menyatukan model dengan data pembukuan supaya ia memperbarui dirinya sendiri. Artikel #3 → membahas opsi platform itu secara langsung.
📌 Lihat seperti apa model keuangan yang sungguhan — pendorong, skenario, proyeksi kas, keputusan yang muncul — dalam satu tampilan terpadu. Pesan demo Finmap 20 menit. Kami akan menelusuri sebuah model di atas data contoh nyata dan menunjukkan bagaimana ketiga skenario memunculkan keputusan yang belum Anda lihat. Pesan demo Finmap →
Baca juga
- Model keuangan: dari ide ke satu juta pertama
- Cara membaca laporan P&L
- Finmap Findirector: rencanakan keuangan Anda
Dalam topik ini
- Cara Membaca Laporan P&L — dan Kenapa Kebanyakan Pemilik Melewatkan Sinyal Sebenarnya
- Uang Terbuang Percuma? Bagaimana Laporan Laba Rugi Bisa Menyelamatkan Bisnis Anda
- Dari Ide ke Satu Juta: Bagaimana Model Keuangan Bisa Mewujudkannya
- Hasil Keuangan Setahun: Cara Menyiapkan dan Menganalisis Laporan
- Penjualan ≠ Laba: Cara Menghentikan Kebocoran Margin dalam 10 Menit Sehari
- 4.800 Porsi, Rugi ₴47K: Kenapa Restoran Tidak Bisa Merasakan Titik Impasnya
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Bisnis saya terlalu kecil untuk model keuangan. Haruskah saya menunggu?

Tidak. Model justru makin sulit disusun ketika kerumitannya sudah tertanam. Bisnis ₴500K yang menyusun model 12 bulan sederhana hari ini sedang membangun kebiasaannya; bisnis ₴5M yang mencoba menyusunnya dari nol akan kerepotan dengan semua kerumitan historis yang sudah ada. Mulailah sederhana. Satu lembar pendorong ditambah tiga skenario pun sudah permulaan yang nyata.
Modelnya sebaiknya di Excel atau di platform?
Untuk versi pertama Anda — Excel atau Google Sheets sudah cukup. Pekerjaan menyusun model sebagian besar adalah berpikir, bukan soal perkakas. Setelah 6–12 bulan, kebanyakan pemilik pindah ke platform yang menyatukan model dengan keluaran akuntansi manajemen lainnya. Artikel #3 → membahas perpindahan ke platform itu.
Seberapa akurat modelnya harus?
Lebih longgar dari yang Anda kira. Nilai sebuah model ada pada memunculkan keputusan dan mengujinya di bawah tekanan, bukan pada presisi. Model yang "benar" dalam rentang 15–25% untuk pendapatan dan 10% untuk kas jauh lebih berguna daripada proyeksi "presisi" yang tak pernah diperbarui. Optimalkan untuk kejujuran dan pembaruan yang sering, bukan untuk presisi semu.
Apa bedanya model keuangan dan rencana bisnis?
Rencana bisnis adalah dokumen yang menjelaskan apa yang dikerjakan bisnis itu dan bagaimana ia akan berhasil. Model keuangan adalah struktur angka di bawahnya — asumsi apa, skenario apa, lintasan kas yang bagaimana. Rencana bisnis untuk investor biasanya memuat model keuangan. Model keuangan untuk keputusan internal tidak perlu dibungkus rencana bisnis.
Haruskah modelnya saya bagikan ke tim?
Ringkasannya, biasanya ya. Terutama skenarionya — "inilah yang akan kami lakukan kalau bisnisnya melambat" — memberi tim keyakinan bahwa ada rencana, bukan cuma harapan. Struktur pendorong yang rinci biasanya disimpan di tingkat pimpinan. Artikel #12 → membahas hak keputusan dan berbagi informasi.
Seberapa sering harus saya perbarui?
Perbarui tiap bulan dengan angka nyata saat meninjau P&L operasional (tambahkan 15 menit pada peninjauan itu). Perbarui asumsinya tiap kuartal saat tinjauan strategis. Susun ulang dari nol tiap tahun sebagai bagian dari siklus perencanaan. Artikel #14 → membahas bagaimana ini cocok dalam kerangka irama kerjanya.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



