



Índice
É sexta-feira. Dois fornecedores estão esperando, a folha de pagamento vence na terça, e aquele cliente que jurou que pagaria “esta semana” sumiu. Você abre o app do banco, olha o saldo e faz o que todo dono de empresa faz: tenta segurar o mês inteiro na cabeça e adivinhar se vai dar. “Na real, eu nem sei onde está o meu dinheiro”, você pensa. “O mês foi bom — então por que a conta está tão apertada?”
Essa sensação não é falta de disciplina. É problema de fluxo de caixa — e quase toda pequena empresa enfrenta isso muito antes de ter um problema de faturamento. Você pode estar crescendo, cheio de trabalho, até lucrativo no papel, e ainda assim perder o sono fazendo conta de cabeça sobre o dia 25. A boa notícia: fluxo de caixa dá para aprender e controlar. Este guia explica o que é fluxo de caixa de verdade, por que lucro e caixa não são a mesma coisa, como ler um demonstrativo de fluxo de caixa (em ucraniano — звіт про рух грошових коштів, ОДДС) sem ter formação em contabilidade, e como montar um sistema simples que mostra sua posição real de dinheiro em tempo real — para a sexta-feira deixar de ser um jogo de adivinhação.
Lucro é uma opinião. Caixa é um fato.
Esta é a frase que mais poupa noites mal dormidas de donos de empresa: lucro e caixa são coisas diferentes, e é o caixa que paga suas contas.
Lucro é um resultado contábil — receita menos despesas em um período. É útil, mas depende em parte de critérios: quando você reconhece uma venda, como distribui o custo de um equipamento, o que significa “ganho”. Fluxo de caixa é mais direto. É o dinheiro de fato entrando e saindo das suas contas. Sem opinião, sem truque de competência — só o saldo subindo ou descendo.
Um exemplo rápido e bem real. Você fecha um projeto de ₴200.000 em março e emite a nota/fatura. Seu DRE já mostra ₴200.000 de receita e um mês aparentemente ótimo. Mas o cliente paga em 45 dias, então o dinheiro só cai em meados de maio. Enquanto isso, em março e abril, você continua pagando salários, aluguel, impostos e um terceirizado — tudo em dinheiro real, hoje. No papel: lucro. Na conta: buraco. Esse intervalo entre ganhar dinheiro e receber dinheiro é exatamente onde empresas saudáveis e lucrativas ficam sem caixa e são pegas de surpresa.
É por isso que “somos lucrativos” não é o mesmo que “temos dinheiro”, e por que olhar só para o DRE é como dirigir olhando apenas pelo retrovisor.
Por que o saldo da conta nunca bate com a sua intuição
Se o dinheiro nunca se comporta como você espera, quase sempre o motivo está em um destes cinco pontos — e normalmente em vários ao mesmo tempo:
- Os clientes pagam depois que você entrega. Você faz o trabalho agora e recebe em 14, 30, 45 dias. Quanto maior e mais “confiável” o cliente, muitas vezes mais ele demora. Seu dinheiro fica parado na conta dele.
- Os custos vêm antes da receita que eles geram. Materiais, adiantamentos, uma contratação, verba de anúncios — você gasta primeiro, e o retorno vem pingando depois.
- A sazonalidade empurra dinheiro de um mês para outro sem fazer barulho. Um maio forte sustenta um agosto fraco — mas só se você viu agosto chegando e não gastou o caixa de maio como se aquilo fosse o normal.
- Dinheiro pessoal e dinheiro da empresa vivem na mesma carteira. Você tira dinheiro para uma coisa pessoal, promete repor “depois”, e em duas semanas ninguém — nem você — consegue dizer quanto de fato é da empresa.
- Você olha o saldo, não os próximos 30 dias. O número de hoje não diz nada sobre o encontro da folha com os impostos daqui a duas semanas. Então todo pagamento grande chega como surpresa, até os que poderiam estar marcados no calendário.
Nada disso significa que sua empresa é fraca. Significa que o timing do dinheiro não está sendo administrado. E timing — não lucro, não faturamento — é o centro da gestão de fluxo de caixa.
Como um problema de fluxo de caixa aparece na prática
Você vai reconhecer pelo menos uma destas situações. Não são hipóteses; é o dia a dia de tocar uma pequena empresa sem uma visão clara do caixa:
- Na segunda, você usa ₴30.000 do pagamento do Cliente A para cobrir uma conta urgente do Projeto B. “Na quarta eu devolvo.” Na sexta, você sinceramente não lembra se devolveu, e os números já não fecham.
- A folha cai no dia 5, um imposto trimestral pesado no dia 20, o aluguel no dia 1º — e tudo fica concentrado na mesma janela de duas semanas, junto com um cliente que está “quase transferindo”.
- O mês fecha e o contador diz que deu lucro. A conta, enquanto isso, está raspando o fundo, e você move dinheiro entre cartões discretamente para acalmar três fornecedores.
- Você quer contratar, comprar uma máquina ou aceitar um pedido maior — mas, honestamente, não sabe se pode bancar. Aí trava ou aposta no escuro.
Todas essas situações têm a mesma causa usando roupas diferentes: você não enxerga seu dinheiro com clareza suficiente, cedo o bastante, para tomar uma decisão tranquila. É um problema de visibilidade, não uma falha de caráter.
O demonstrativo de fluxo de caixa (ОДДС), sem livro de contabilidade
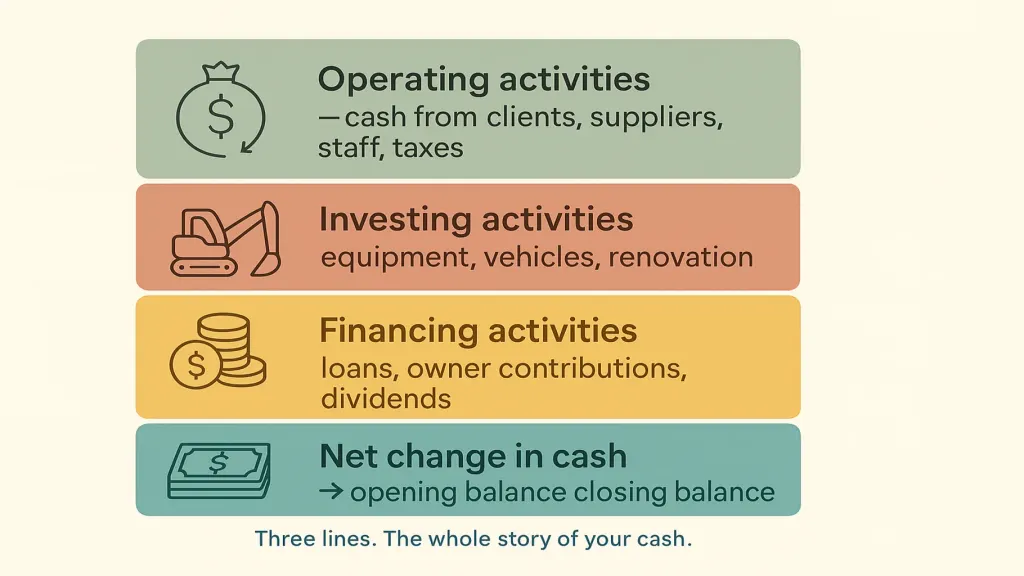
O demonstrativo de fluxo de caixa — звіт про рух грошових коштів, ОДДС — é o relatório que responde a uma pergunta muito prática: de onde o dinheiro veio no mês passado, e para onde ele foi? Esqueça a formatação; a lógica é simples. Todo movimento de dinheiro cai em uma de três caixinhas:
- Atividades operacionais — dinheiro da operação do negócio: entradas de clientes, saídas para fornecedores, equipe, aluguel e impostos. Este é o número mais importante. Fluxo de caixa operacional positivo e consistente significa que a empresa se financia com o próprio trabalho — a definição de saúde financeira.
- Atividades de investimento — dinheiro ligado a ativos de mais longo prazo: compra de equipamento ou veículo, reforma, e às vezes venda de um ativo.
- Atividades de financiamento — dinheiro entre você e bancos, investidores ou sócios: empréstimo tomado ou pago, aporte feito, dividendos retirados.
Some as três e você chega à variação líquida de caixa do período — a ponte que explica como o saldo inicial virou o saldo final. Se a conta caiu mesmo você tendo “ganhado dinheiro”, o ОДДС mostra exatamente qual caixinha causou isso: um cliente que não pagou (operacional), uma máquina comprada (investimento) ou um empréstimo quitado (financiamento).
Você não precisa montar isso à mão. Precisa conseguir ler três linhas e saber qual delas está sangrando. Quando consegue, “tivemos um mês bom” e “temos dinheiro” deixam de ser a mesma frase na sua cabeça.
Um sistema de fluxo de caixa que você consegue tocar em uma manhã por semana
Você não precisa contratar uma pessoa de finanças nem ter diploma na área. Precisa de uma rotina que transforme “adivinhar na sexta” em “olhar uma tela”. São cinco passos.
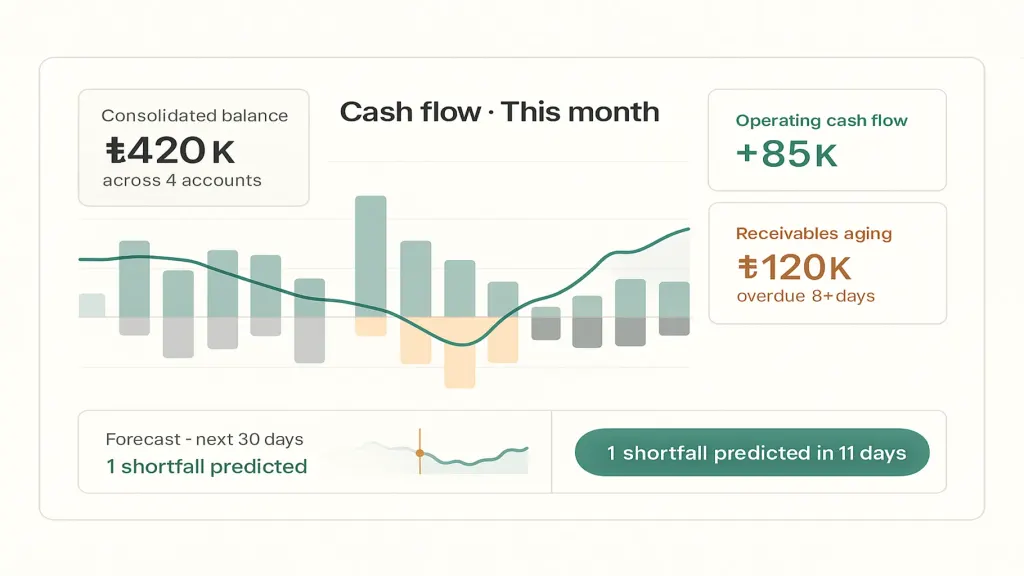
1. Coloque todas as contas em um saldo único, honesto e atualizado. Conta da empresa, cartão, caixinha de dinheiro, conta de ФОП, o segundo cartão que você usa “só para X” — tudo puxado para um único número que se atualiza sozinho. Essa é a base, e é a primeira coisa que uma ferramenta como o Finmap faz: conecta suas contas e mostra um valor real, em vez de dez números espalhados que você tenta somar de cabeça e erra.
2. Separe dinheiro da empresa e dinheiro pessoal — de verdade. Dê contas próprias para o negócio e pare de pagar supermercado no mesmo cartão dos fornecedores. Enquanto o dinheiro estiver misturado, qualquer número de fluxo de caixa que você gerar será ficção, e você nunca vai confiar nos próprios relatórios.
3. Monte uma previsão móvel de 30 a 60 dias. Liste as saídas já comprometidas, dia a dia — folha no dia 5, aluguel no dia 1º, imposto no dia 20, parcela do empréstimo, assinaturas recorrentes. Depois adicione as entradas esperadas, marcando o nível de confiança de cada uma: alta (contrato assinado, fatura enviada, bom pagador), média, baixa (esperança). Uma linha de saldo projetado ao longo desses dias mostra os períodos apertados antes que eles cheguem — enquanto ainda dá para ligar para um cliente, adiar uma compra ou empurrar um pagamento por uma semana.
4. Leia seu fluxo de caixa operacional uma vez por mês. Não apenas “deu lucro?” — o fluxo de caixa operacional foi positivo e se manteve? Se você está “lucrativo”, mas o fluxo de caixa operacional fica negativo mês após mês, isso é luz de alerta, não diferença de arredondamento.
5. Acompanhe dois indicadores antecipados. Envelhecimento de contas a receber — quem deve para você e há quanto tempo está atrasado — porque notas/faturas em aberto são seu dinheiro parado na conta de outra pessoa. E runway — quantos meses você consegue cobrir no ritmo atual de queima de caixa se as entradas pararem. Esses dois números antecipam um buraco de caixa semanas antes de o saldo mostrar o problema.
O objetivo é tirar o mês da sua cabeça e colocar em uma tela em que você confia — para as decisões serem tomadas com uma olhada, não com um nó no estômago.
Como isso aparece em diferentes negócios
Os princípios são universais; os pontos de pressão mudam. Alguns exemplos de onde o caixa costuma ficar preso:
| Tipo de negócio | Onde o caixa fica escondido / vaza | O que olhar primeiro |
|---|---|---|
| Serviços / agência | Prazos longos de clientes e trabalho não faturado parado em “quase pronto” | Envelhecimento de contas a receber; faturar no dia da entrega |
| Varejo / e-commerce | Dinheiro travado em estoque; devoluções e taxas de plataformas | Caixa preso no estoque; margem real depois das taxas |
| Construção / projetos | Dinheiro misturado entre projetos; lacunas entre marcos de pagamento | Caixa por projeto; a janela entre folha e marco de pagamento |
| Indústria | Materiais e produção em andamento comprados muito antes de você receber | O intervalo entre pagar materiais e receber do cliente |
| Assinaturas / SaaS | Reembolsos, pagamentos recusados, aquisição paga antecipadamente | Caixa líquido após churn; timing das renovações |
Roupas diferentes, mesma lição: saiba seu saldo hoje e saiba o formato dos próximos 30 a 60 dias. O resto é detalhe.
Os erros que matam o caixa em silêncio
- Gerenciar lucro e ignorar caixa. O DRE parece bem enquanto a conta esvazia. Acompanhe os dois e, quando eles discordarem, acredite na conta.
- Não ter previsão nenhuma. Reagir ao saldo de hoje em vez de enxergar o próximo mês chegando. Uma previsão transforma surpresas em decisões.
- Deixar contas a receber escorregarem. Cada fatura vencida é seu dinheiro financiando a empresa de outra pessoa, sem juros. Cobre cedo e com educação; não é grosseria, é fluxo de caixa.
- Misturar pessoal e empresarial. Isso esconde a realidade e corrompe silenciosamente todos os números que você olha.
- Tratar um mês forte de vendas como um mês forte de caixa. Venda é promessa. Caixa é fato. Gaste com base no fato.
📌 Pare de adivinhar às sextas-feiras. Conecte suas contas no Finmap, veja um saldo único em tempo real de tudo o que você tem e receba uma previsão de 30 a 60 dias que aponta falta de caixa antes que ela aconteça — enquanto ainda dá para fazer algo. Configure em cerca de 20 minutos. Se isso não deixar seu dinheiro mais claro, você não perde nada além da adivinhação.
Teste o Finmap grátis por 14 dias →
Neste tópico
- Buraco no fluxo de caixa: como identificar e como evitar
- A pergunta de sexta-feira: qual fornecedor recebe esta semana?
- ₴500 mil em maio, ₴160 mil em julho: a disciplina de caixa que negócios sazonais ignoram
- Da baixa temporada ao lucro constante: como ganhar o ano inteiro
- Previsão de caixa de 30 dias: como o dono de uma pequena empresa enxerga o próximo mês antes que ele aconteça
- Fluxo de caixa e demonstrativo de fluxo de caixa: o que é e como calcular
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
O que é fluxo de caixa em termos simples?

Fluxo de caixa é o dinheiro que entra e sai da sua empresa em um período — tudo o que você recebeu menos tudo o que pagou. Se entrou mais do que saiu, o fluxo de caixa é positivo e seu saldo aumentou. Ele mostra a movimentação real do dinheiro, não o resultado contábil.
Qual é a diferença entre fluxo de caixa e lucro?
Lucro é um resultado contábil — receitas menos despesas — e pode incluir valores que você ainda não recebeu ou ainda não pagou. Fluxo de caixa é a movimentação real do dinheiro nas suas contas. Uma empresa pode dar lucro no papel e, ainda assim, ficar sem caixa por causa do prazo: por exemplo, quando você registra uma venda de ₴200.000 em março, mas o cliente só paga em maio, enquanto salários e aluguel saem do caixa durante todo esse período.
O que é um demonstrativo de fluxo de caixa (ОДДС)?
É o relatório que mostra de onde veio o dinheiro e para onde ele foi, separado em atividades operacionais, de investimento e de financiamento. Juntas, elas explicam como o saldo inicial virou saldo final — e, quando a conta diminui apesar de um “mês bom”, mostram exatamente qual categoria causou isso.
Como fazer uma previsão de fluxo de caixa para uma pequena empresa?
Comece pelo seu saldo consolidado atual, liste dia a dia as saídas já comprometidas para os próximos 30 a 60 dias (folha, aluguel, impostos, empréstimos), inclua as entradas esperadas marcadas por nível de confiança e deixe uma linha de saldo acumulado mostrar onde o caixa aperta. Monte uma vez e depois atualize em cerca de 15 minutos por semana.
O que é um fluxo de caixa saudável?
É ter fluxo de caixa operacional positivo de forma consistente — ou seja, o negócio principal se sustenta —, além de uma reserva suficiente para cobrir pagamentos já assumidos mesmo nos períodos mais apertados, sem precisar tomar empréstimo só para pagar contas do dia a dia. Quando o caixa cresce pela operação, e não por novas dívidas, é sinal de que o motor está funcionando.
Por que minha empresa dá lucro, mas vive sem dinheiro em caixa?
Quase sempre é uma questão de prazo. Você registra a receita quando emite a nota ou a fatura, mas o dinheiro só entra semanas depois, enquanto os custos saem agora. Some a isso clientes que demoram para pagar, dinheiro parado em estoque ou gastos pessoais misturados, e a conta continua apertada mesmo em um mês lucrativo. Uma previsão de caixa e contas bem separadas resolvem isso mais rápido do que vender mais.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



