


Sommaire
C'est vendredi. Deux fournisseurs attendent, la paie tombe mardi, et un client qui avait juré de payer "cette semaine" ne répond plus. Vous ouvrez votre appli bancaire, regardez le solde, et faites ce que fait tout dirigeant : vous essayez de tenir tout le mois dans votre tête et de deviner si vous allez y arriver. "Je ne sais pas vraiment où est mon argent", pensez-vous. "Nous avons eu un bon mois — alors pourquoi le compte semble-t-il si serré ?"
Cette sensation n'est pas un problème de discipline. C'est un problème de trésorerie, et presque toutes les petites entreprises le rencontrent bien avant d'avoir un problème de chiffre d'affaires. Vous pouvez être en croissance, débordé, même rentable sur le papier, et quand même passer des nuits blanches à faire des calculs mentaux sur le 25 du mois. La bonne nouvelle : la trésorerie s'apprend et se maîtrise. Ce guide explique ce qu'est réellement la trésorerie, pourquoi le bénéfice et la trésorerie ne sont pas la même chose, comment lire un tableau des flux de trésorerie (en ukrainien — звіт про рух грошових коштів, ОДДС) sans diplôme de comptabilité, et comment mettre en place un système simple qui montre votre position de trésorerie réelle en temps réel — pour que le vendredi cesse d'être un jeu de devinettes.
Le bénéfice est une opinion. La trésorerie est un fait.
Voici la phrase qui épargne aux dirigeants le plus de nuits blanches : le bénéfice et la trésorerie sont deux choses différentes, et c'est la trésorerie qui paie vos factures.
Le bénéfice est un résultat comptable — chiffre d'affaires moins dépenses sur une période. Il est utile, mais relève en partie du jugement : quand vous comptabilisez une vente, comment vous répartissez le coût d'un équipement, ce que signifie "gagné". La trésorerie est plus brute. C'est l'argent réel qui est entré et sorti de vos comptes. Aucune opinion, aucun artifice de calendrier — juste le solde qui monte ou qui descend.
Un exemple rapide et honnête. Vous bouclez un projet de ₴200 000 en mars et envoyez la facture. Votre compte de résultat affiche immédiatement ₴200 000 de chiffre d'affaires et un mois qui a fière allure. Mais le client paie à 45 jours, donc l'argent n'arrive que mi-mai. Pendant ce temps, en mars et avril, vous continuez à payer salaires, loyer, impôts et un sous-traitant — tout en argent réel, aujourd'hui. Sur le papier : rentable. Sur le compte : un trou. C'est exactement dans cet écart entre gagner de l'argent et recevoir de l'argent que des entreprises saines et rentables se retrouvent à court de trésorerie et prises au dépourvu.
C'est pourquoi "nous sommes rentables" n'équivaut pas à "nous avons de l'argent", et pourquoi ne regarder que votre compte de résultat revient à conduire en ne regardant que dans le rétroviseur.
Pourquoi votre compte ne correspond jamais à votre instinct
Si l'argent ne se comporte jamais comme vous l'attendez, c'est presque toujours l'une de ces cinq raisons — et souvent plusieurs à la fois :
- Les clients paient plus tard que vous ne livrez. Vous faites le travail maintenant et êtes payé dans 14, 30, 45 jours. Plus le client est grand et "fiable", plus il traîne souvent. Votre argent reste sur son compte.
- Les coûts arrivent avant le chiffre d'affaires qu'ils génèrent. Matériel, acomptes, une embauche, un budget publicitaire — vous dépensez d'abord, et le retour arrive au compte-gouttes ensuite.
- La saisonnalité déplace silencieusement l'argent entre les mois. Un mai solide subventionne un août maigre — mais seulement si vous avez vu venir août et n'avez pas dépensé la trésorerie de mai comme si c'était normal.
- L'argent personnel et professionnel vivent dans le même portefeuille. Vous prélevez de l'argent pour une dépense personnelle, le remettez "plus tard", et en deux semaines plus personne — même vous — ne peut dire combien appartient réellement à l'entreprise.
- Vous surveillez le solde, pas les 30 prochains jours. Le chiffre d'aujourd'hui ne vous dit rien sur la collision paie-plus-impôts dans deux semaines. Alors chaque grosse dépense arrive comme une surprise, même celles que vous auriez pu prévoir sur votre calendrier.
Rien de tout cela ne signifie que votre entreprise est faible. Cela signifie que le calendrier de l'argent n'est pas géré. Et le calendrier — pas le bénéfice, pas le chiffre d'affaires — voilà ce dont il s'agit vraiment dans la gestion de trésorerie.
Ce à quoi ressemble vraiment un problème de trésorerie
Vous reconnaîtrez au moins l'une de ces situations. Ce ne sont pas des hypothèses ; c'est le quotidien d'une petite entreprise sans visibilité sur sa trésorerie :
- Le lundi, vous prélevez ₴30 000 sur le paiement du client A pour couvrir une facture urgente du projet B. "Je remets ça mercredi." Le vendredi, vous ne vous souvenez plus vraiment si vous l'avez fait, et les chiffres ne collent plus.
- La paie tombe le 5, un gros impôt trimestriel le 20, le loyer le 1er — et tout cela se retrouve dans la même fenêtre de deux semaines, avec un client qui "est sur le point de virer".
- Le mois se clôture et le comptable dit qu'il était rentable. Le compte, lui, racle le fond, et vous déplacez discrètement de l'argent entre cartes pour garder trois fournisseurs calmes.
- Vous voulez embaucher, ou acheter une machine, ou accepter une commande plus importante — et vous ne pouvez honnêtement pas dire si vous en avez les moyens, alors vous vous figez ou vous prenez le risque.
Chacune de ces situations est le même problème de fond, avec un déguisement différent : vous ne voyez pas votre argent assez clairement, assez tôt, pour prendre une décision sereine. C'est un problème de visibilité, pas un défaut de caractère.
Le tableau des flux de trésorerie (ОДДС), sans le manuel de comptabilité
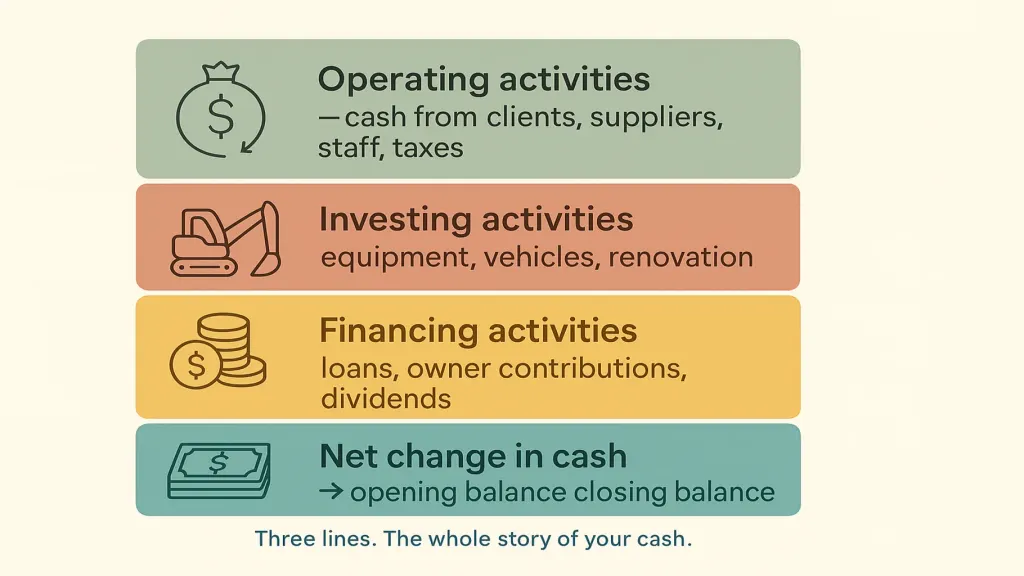
Le tableau des flux de trésorerie — звіт про рух грошових коштів, ОДДС — est le seul rapport qui répond à une question très pratique : d'où est réellement venue la trésorerie le mois dernier, et où est-elle partie ? Oubliez la mise en forme ; la logique est simple. Chaque mouvement d'argent entre dans l'une de ces trois catégories :
- Activités opérationnelles — la trésorerie issue de l'exploitation de l'entreprise : l'argent qui entre des clients, l'argent qui sort vers les fournisseurs, le personnel, le loyer et les impôts. C'est le chiffre le plus important. Un flux de trésorerie opérationnel positif et régulier signifie que l'entreprise se finance elle-même par son propre travail — la définition même de la bonne santé.
- Activités d'investissement — la trésorerie liée à des actifs de plus long terme : l'achat d'équipement ou d'un véhicule, une rénovation, parfois la vente de l'un d'eux.
- Activités de financement — la trésorerie entre vous et vos prêteurs ou propriétaires : un prêt contracté ou remboursé, de l'argent que vous injectez, des dividendes que vous prélevez.
Additionnez les trois et vous obtenez la variation nette de trésorerie sur la période — le pont qui explique comment votre solde d'ouverture est devenu votre solde de clôture. Si le compte a baissé alors que vous avez "gagné de l'argent", l'ОДДС vous montre exactement quelle catégorie en est la cause : un client qui n'a pas payé (opérationnel), une machine que vous avez achetée (investissement), ou un prêt que vous avez remboursé (financement).
Vous n'avez pas besoin de le produire à la main. Vous devez être capable de lire trois lignes et de savoir laquelle saigne. Une fois que vous le pouvez, "nous avons eu un bon mois" et "nous avons de l'argent" cessent d'être la même phrase dans votre tête.
Un système de trésorerie que vous pouvez gérer en une matinée par semaine
Vous n'avez pas besoin d'embaucher un financier ni d'un diplôme en finance. Vous avez besoin d'une routine qui transforme "deviner le vendredi" en "un coup d'œil à un écran". Cinq étapes.
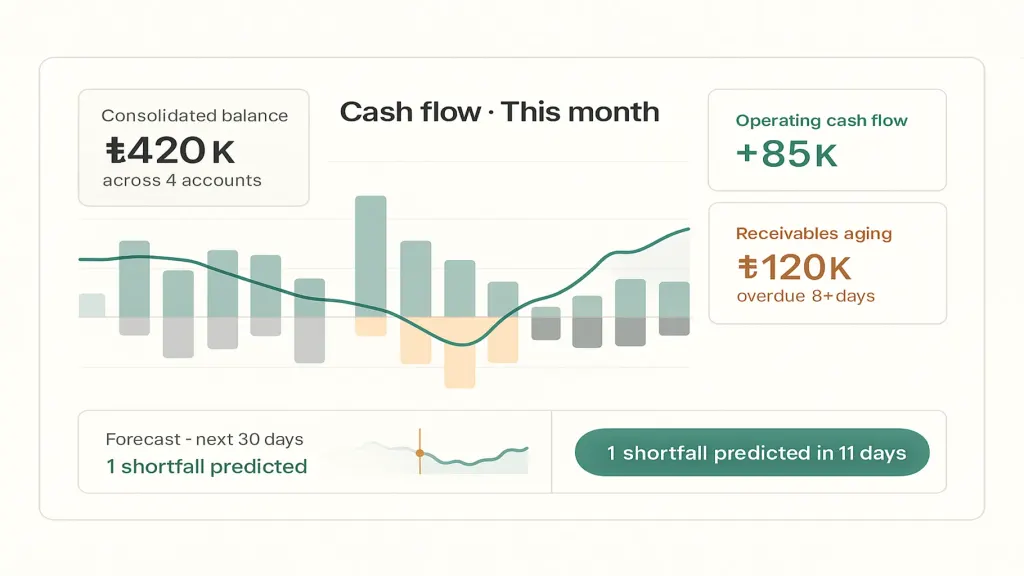
1. Réunissez chaque compte en un seul solde honnête et en direct. Compte professionnel, carte, caisse, le compte ФОП, la deuxième carte que vous utilisez "juste pour X" — tout regroupé en un seul chiffre qui se met à jour tout seul. C'est le fondement, et c'est la première chose que fait un outil comme Finmap : connecter vos comptes et afficher un seul chiffre réel au lieu de dix chiffres épars que vous additionnez de tête et que vous calculez mal.
2. Séparez l'argent professionnel et personnel — vraiment. Donnez à l'entreprise ses propres comptes et cessez de payer vos courses avec la même carte que vos fournisseurs. Tant que l'argent n'est pas séparé, chaque chiffre de trésorerie que vous produisez est fictif, et vous ne ferez jamais confiance à vos propres rapports.
3. Construisez une prévision glissante sur 30 à 60 jours. Listez les sorties engagées jour par jour — la paie le 5, le loyer le 1er, l'impôt le 20, l'échéance de prêt, les abonnements récurrents. Ajoutez ensuite les entrées attendues, chacune étiquetée par niveau de confiance : élevé (signé, facture envoyée, client fiable), moyen, faible (espéré). Une ligne de solde cumulé sur ces jours vous montre les fenêtres serrées avant qu'elles n'arrivent — pendant que vous pouvez encore appeler un client, retarder un achat ou décaler un paiement d'une semaine.
4. Lisez votre flux de trésorerie opérationnel une fois par mois. Pas seulement "était-ce rentable" — le flux de trésorerie opérationnel était-il positif et se maintenait-il ? Si vous êtes "rentable" mais que le flux de trésorerie opérationnel est négatif mois après mois, c'est le voyant d'alerte précoce, pas une erreur d'arrondi.
5. Surveillez deux indicateurs avancés. L'ancienneté des créances clients — qui vous doit combien et depuis combien de temps — car les factures impayées, c'est votre argent qui dort sur le compte de quelqu'un d'autre. Et la trésorerie disponible (runway) — combien de mois vous pourriez tenir au rythme de dépense actuel si les entrées s'arrêtaient. Ces deux chiffres prédisent un trou de trésorerie des semaines avant que le solde ne le fasse.
Tout l'objectif est de sortir le mois de votre tête pour le poser sur un seul écran auquel vous pouvez faire confiance — pour que les décisions se prennent d'un coup d'œil, pas avec un nœud à l'estomac.
À quoi cela ressemble selon les types d'entreprise
Les principes sont universels ; les points de tension diffèrent. Quelques exemples des endroits où la trésorerie se bloque habituellement :
| Type d'entreprise | Où la trésorerie se cache / fuit | À surveiller en premier |
|---|---|---|
| Services / agence | Délais clients longs et travail non facturé restant "presque terminé" | Ancienneté des créances clients ; facturer le jour même de la livraison |
| Commerce de détail / e-commerce | Argent immobilisé dans le stock ; retours et frais de plateforme | Trésorerie bloquée dans les stocks ; marge réelle après frais |
| Construction / projets | Argent mélangé entre projets ; écarts entre jalons | Trésorerie par projet ; la fenêtre paie contre jalon |
| Production industrielle | Matériaux et en-cours achetés bien avant d'être payé | L'écart entre le paiement des matériaux et l'encaissement |
| Abonnement / SaaS | Remboursements, paiements échoués, acquisition dépensée en avance | Trésorerie nette après résiliation ; calendrier des renouvellements |
Déguisements différents, même leçon : connaissez votre solde aujourd'hui, et connaissez la forme des 30 à 60 prochains jours. Tout le reste n'est que détail.
Les erreurs qui tuent la trésorerie en silence
- Gérer le bénéfice et ignorer la trésorerie. Le compte de résultat a l'air bien pendant que le compte se vide. Surveillez les deux, et en cas de désaccord, croyez le compte.
- Aucune prévision du tout. Réagir au solde d'aujourd'hui plutôt que voir venir le mois prochain. Une prévision transforme les surprises en décisions.
- Laisser traîner les créances clients. Chaque facture en retard, c'est votre argent qui finance sans intérêt l'activité de quelqu'un d'autre. Relancez tôt et poliment ; ce n'est pas impoli, c'est de la gestion de trésorerie.
- Mélanger le personnel et le professionnel. Cela masque la réalité et corrompt silencieusement chaque chiffre que vous regardez.
- Confondre un mois de ventes fort avec un mois de trésorerie fort. Les ventes sont une promesse. La trésorerie est le fait. Dépensez en fonction du fait.
📌 Arrêtez de deviner le vendredi. Connectez vos comptes à Finmap, consultez un seul solde en temps réel sur tout ce que vous possédez, et obtenez une prévision à 30-60 jours qui signale un manque de trésorerie avant qu'il ne survienne — pendant que vous pouvez encore agir. Configurez-le en environ 20 minutes. Si cela ne rend pas votre argent plus clair, vous n'aurez rien perdu à part les devinettes.
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Foire aux questions
Qu'est-ce que la trésorerie en termes simples ?

La trésorerie, c'est l'argent qui entre et sort de votre entreprise sur une période — tout ce que vous avez reçu moins tout ce que vous avez déboursé. Si plus est entré que sorti, la trésorerie est positive et votre solde a augmenté. Il s'agit du mouvement réel de l'argent, pas de résultats comptables.
Quelle est la différence entre trésorerie et bénéfice ?
Le bénéfice est un résultat comptable — chiffre d'affaires moins dépenses — et il peut inclure de l'argent que vous n'avez pas encore réellement reçu ou payé. La trésorerie est le mouvement réel de l'argent sur vos comptes. Une entreprise peut être rentable sur le papier et quand même se retrouver à court de trésorerie à cause du calendrier : par exemple, lorsque vous enregistrez une vente de ₴200 000 en mars mais que le client paie en mai, alors que salaires et loyer sortent en argent réel tout ce temps.
Qu'est-ce qu'un tableau des flux de trésorerie (ОДДС) ?
C'est le rapport qui montre d'où vient votre trésorerie et où elle est allée, réparti en activités opérationnelles, d'investissement et de financement. Ensemble, elles expliquent comment votre solde d'ouverture est devenu votre solde de clôture — et, quand le compte baisse malgré un "bon mois", exactement quelle catégorie en est la cause.
Comment prévoir la trésorerie d'une petite entreprise ?
Partez de votre solde consolidé actuel, listez les sorties engagées jour par jour pour les 30 à 60 prochains jours (paie, loyer, impôts, prêts), ajoutez les entrées attendues étiquetées par niveau de confiance, et laissez une ligne de solde cumulé révéler où le solde plonge. Construisez-la une fois, puis mettez-la à jour en environ 15 minutes par semaine.
Qu'est-ce qu'une trésorerie saine ?
Un flux de trésorerie opérationnel constamment positif — le cœur de l'activité se finance lui-même — plus une réserve suffisante pour couvrir les paiements engagés pendant n'importe quelle période serrée, et aucun besoin d'emprunter juste pour payer les factures courantes. Une trésorerie qui croît grâce à l'exploitation, et non à de nouvelles dettes, est le signe que le moteur fonctionne.
Pourquoi mon entreprise est-elle rentable mais toujours à court de trésorerie ?
Presque toujours une question de calendrier. Vous enregistrez le chiffre d'affaires quand vous facturez, mais la trésorerie arrive des semaines plus tard, alors que les coûts sortent maintenant. Ajoutez des clients qui paient lentement, de l'argent immobilisé dans le stock, ou des dépenses personnelles mélangées, et le compte reste serré même pendant un mois rentable. Une prévision et des comptes propres et séparés règlent cela plus vite que davantage de ventes.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



