


Tartalomjegyzék
Péntek van. Két beszállító vár, kedden esedékes a bérfizetés, egy ügyfél pedig, aki megesküdött, hogy „ezen a héten” fizet, egyszerűen eltűnt. Megnyitja a banki alkalmazást, ránéz az egyenlegre, és megteszi azt, amit minden tulajdonos szokott: megpróbálja fejben tartani az egész hónapot, és találgatja, hogy kijön-e a végén. „Igazából fogalmam sincs, hol van a pénzem” – gondolja. „Jó hónapunk volt – akkor miért ilyen szoros a számla?”
Ez az érzés nem fegyelmezettségi probléma. Ez egy cash flow probléma, és szinte minden kisvállalkozásnak ez van, jóval azelőtt, hogy bevételi problémája lenne. Növekedhet, lehet elfoglalt, sőt papíron nyereséges is, és mégis fejben számolgat éjszaka a hónap 25-éje miatt. A jó hír: a cash flow tanulható és kontrollálható. Ez az útmutató végigvezeti Önt azon, hogy valójában mi is a cash flow, miért nem ugyanaz a nyereség és a pénz, hogyan olvasson ki egy cash flow kimutatást (ukránul – звіт про рух грошових коштів, ОДДС) könyvelői végzettség nélkül, és hogyan állítson be egy egyszerű rendszert, amely valós időben mutatja a valódi pénzügyi helyzetét – hogy a péntek ne legyen többé találgatás.
A nyereség vélemény. A pénz tény.
Íme a mondat, amely a legtöbb tulajdonosnak megspórolja az álmatlan éjszakákat: a nyereség és a pénz két különböző dolog, és a számláit a pénz fizeti ki.
A nyereség könyvelési eredmény – bevétel mínusz kiadások egy adott időszakra vetítve. Hasznos, de részben megítélés kérdése: mikor számol el egy értékesítést, hogyan osztja szét egy eszköz költségét, mit jelent a „megkeresett” szó. A cash flow ennél nyersebb. Ez a ténylegesen a számláira be- és kiáramló pénz. Nincsenek vélemények, nincsenek időzítési trükkök – csak az egyenleg, amely emelkedik vagy csökken.
Egy gyors, őszinte példa. Márciusban lezár egy 200 000 ₴ értékű projektet, és kiküldi a számlát. Az eredménykimutatás azonnal 200 000 ₴ bevételt mutat, és remekül néz ki a hónap. De az ügyfél 45 napos fizetési határidővel fizet, így a pénz csak május közepén érkezik meg. Eközben márciusban és áprilisban Önnek ki kell fizetnie a béreket, a bérleti díjat, az adókat és egy alvállalkozót – mindezt készpénzben, azonnal. Papíron: nyereséges. A számlán: lyuk. Pontosan ez a szakadék a pénz megkeresése és a pénz beérkezése között az, ahol az egészséges, nyereséges vállalkozások kifogynak a pénzből, és váratlanul éri őket a helyzet.
Ezért nem ugyanaz, hogy „nyereségesek vagyunk”, mint hogy „van pénzünk”, és ezért olyan, mintha csak a tükörbe nézve vezetne, ha kizárólag az eredménykimutatást figyeli.
Miért nem egyezik soha a számlája az érzéseivel
Ha a pénz sosem úgy viselkedik, ahogy elvárná, szinte mindig ez az öt ok valamelyike áll a háttérben – és általában több egyszerre:
- Az ügyfelek később fizetnek, mint amikor Ön teljesít. Ön most végzi el a munkát, és 14, 30, 45 nap múlva kapja meg az ellenértékét. Minél nagyobb és „megbízhatóbb” az ügyfél, gyakran annál tovább tart. A pénze az ő számláján ül.
- A költségek megelőzik az általuk generált bevételt. Anyagok, előlegek, egy új munkatárs, hirdetési keret – Ön előbb költ, a megtérülés pedig csak utána csordogál.
- A szezonalitás csendben mozgatja a pénzt a hónapok között. Egy erős május finanszírozza a gyenge augusztust – de csak akkor, ha látta előre az augusztust, és nem költötte el a május bevételét úgy, mintha az lenne a megszokott szint.
- A személyes és a céges pénz egy pénztárcában él. Kivesz némi készpénzt egy személyes dologra, „később” visszateszi, és két héten belül már senki – Önt is beleértve – nem tudja megmondani, valójában mennyi a vállalkozás pénze.
- Ön az egyenleget nézi, nem a következő 30 napot. A mai szám semmit nem mond el a két hét múlva esedékes bér- és adófizetés ütközéséről. Így minden nagyobb kifizetés meglepetésként éri, még azok is, amelyeket a naptárában előre bejelölhetett volna.
Egyik sem azt jelenti, hogy a vállalkozása gyenge. Azt jelenti, hogy a pénz időzítése nincs kezelve. És az időzítés – nem a nyereség, nem a bevétel – az, amiről a cash flow menedzsment valójában szól.
Milyen érzés valójában egy cash flow probléma
Legalább egyet biztosan felismer ezek közül. Ezek nem elméleti helyzetek; ez a mindennapi valósága annak, ha cash flow áttekintés nélkül vezet egy kisvállalkozást:
- Hétfőn kivesz 30 000 ₴-t A ügyfél kifizetéséből, hogy fedezze a B projekt sürgős számláját. „Szerdán visszateszem.” Péntekre már valóban nem emlékszik, megtette-e, és a számok többé nem stimmelnek.
- A bérfizetés az 5-én esedékes, egy nagy negyedéves adó a 20-án, a bérleti díj az 1-én – és mindez ugyanabba a kéthetes ablakba esik, miközben az ügyfél „mindjárt utalja”.
- Lezárul a hónap, és a könyvelő azt mondja, nyereséges volt. A számla eközben a mélyponton kapar, Ön pedig csendben tologatja a pénzt a kártyák között, hogy három beszállítót nyugton tartson.
- Szeretne felvenni valakit, vagy venni egy gépet, vagy igent mondani egy nagyobb megrendelésre – és őszintén nem tudja megmondani, megengedheti-e magának, ezért vagy lefagy, vagy kockáztat.
Mindegyik ugyanazt a problémát viseli más köntösben: nem látja elég tisztán és elég korán a pénzét ahhoz, hogy nyugodt döntést hozzon. Ez egy átláthatósági probléma, nem jellemhiba.
A cash flow kimutatás (ОДДС) könyvelési tankönyv nélkül
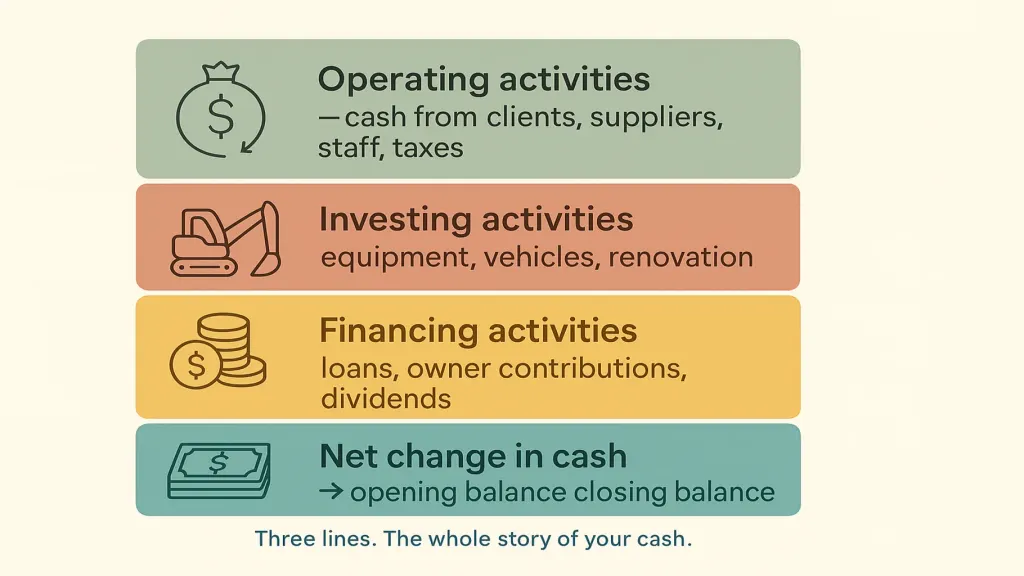
A cash flow kimutatás – звіт про рух грошових коштів, ОДДС – az az egyetlen jelentés, amely egy nagyon gyakorlati kérdésre ad választ: honnan jött valójában a pénz a múlt hónapban, és hová ment? Felejtse el a formázást; a logika egyszerű. A pénz minden mozgása a három kategória egyikébe tartozik:
- Működési tevékenység – a vállalkozás működéséből származó pénz: bevétel az ügyfelektől, kiadás a beszállítóknak, munkatársaknak, bérleti díjra és adókra. Ez a legfontosabb szám. A pozitív, stabil működési cash flow azt jelenti, hogy a vállalkozás saját munkájából finanszírozza magát – ez az egészséges működés definíciója.
- Befektetési tevékenység – hosszabb távú eszközökhöz kötött pénz: eszköz vagy jármű vásárlása, felújítás, esetenként egy eszköz eladása.
- Finanszírozási tevékenység – az Ön és a hitelezők vagy tulajdonosok közötti pénzmozgás: felvett vagy visszafizetett hitel, Ön által befektetett pénz, kivett osztalék.
Adja össze a hármat, és megkapja a pénzeszközök nettó változását az időszakra vonatkozóan – a hidat, amely megmagyarázza, hogyan lett a nyitó egyenlegből záró egyenleg. Ha a számla csökkent, annak ellenére, hogy Ön „keresett pénzt”, az ОДДС pontosan megmutatja, melyik kategória okozta: egy ügyfél, aki nem fizetett (működési), egy gép, amelyet vásárolt (befektetési), vagy egy hitel, amelyet visszafizetett (finanszírozási).
Nem kell ezt kézzel elkészítenie. Csak azt kell tudnia, hogyan olvasson el három sort, és tudja, melyik vérzik. Ha ezt megtanulja, „jó hónapunk volt” és „van pénzünk” többé nem ugyanazt a mondatot jelentik a fejében.
Cash flow rendszer, amelyet heti egy reggel alatt működtethet
Nincs szüksége pénzügyes munkatársra vagy pénzügyi végzettségre. Egy rutinra van szüksége, amely a „péntek esti találgatásból” „egy pillantást vetek a képernyőre” állapotot csinál. Öt lépés.
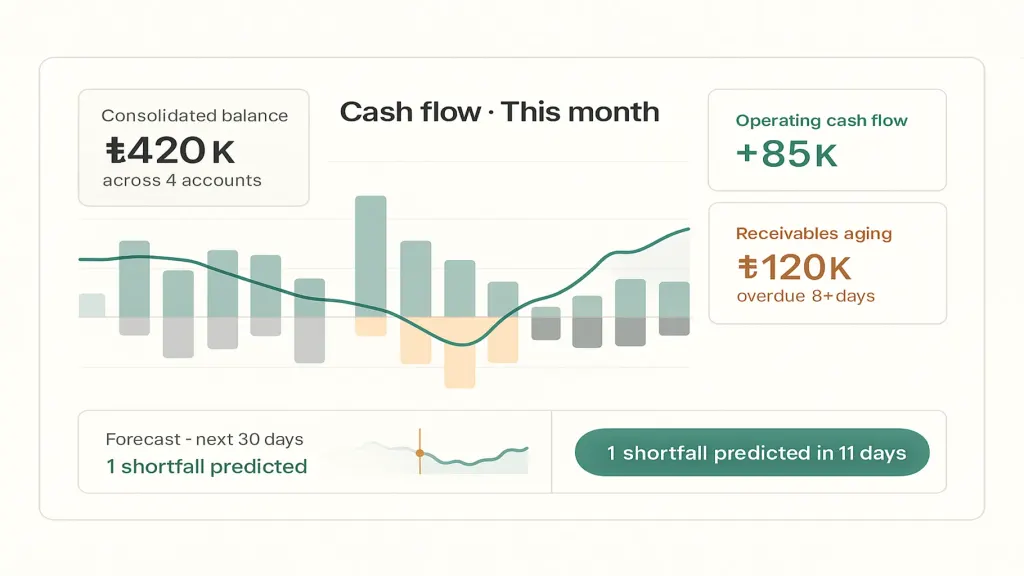
1. Vonja össze minden számláját egyetlen valós, élő egyenlegbe. Céges számla, kártya, pénztárgép, a ФОП-számla, a másik kártya, amelyet „csak X-re” használ – mindezt egyetlen, magától frissülő számba kell összevonni. Ez az alap, és ezt teszi elsőként egy olyan eszköz, mint a Finmap: összeköti a számláit, és egyetlen valós számot mutat tíz szétszórt szám helyett, amelyeket fejben adna össze, és rosszul számolna ki.
2. Válassza szét a céges és a személyes pénzt – rendesen. Adjon a vállalkozásnak saját számlát, és ne fizessen bevásárlást ugyanarról a kártyáról, amelyről a beszállítóit. Amíg a pénz nincs szétválasztva, minden cash flow szám, amelyet előállít, fikció, és sosem fog megbízni a saját jelentéseiben.
3. Építsen egy gördülő 30–60 napos előrejelzést. Sorolja fel napra lebontva a vállalt kifizetéseket – bér az 5-én, bérleti díj az 1-én, adó a 20-án, a hiteltörlesztés, a visszatérő előfizetések. Ezután adja hozzá a várt bevételeket, mindegyiket megbízhatóság szerint megjelölve: magas (aláírt szerződés, kiküldött számla, megbízható fizető), közepes, alacsony (reménykedő). Egy futó egyenlegsor ezeken a napokon keresztül előre megmutatja a szűk ablakokat – amíg még van ideje felhívni egy ügyfelet, elhalasztani egy vásárlást, vagy egy héttel odébb tolni egy kifizetést.
4. Havonta egyszer olvassa el a működési cash flow-ját. Ne csak azt nézze, hogy „nyereséges volt-e” – hanem hogy a működési cash flow pozitív volt-e, és tartotta-e magát. Ha „nyereséges”, de a működési cash flow hónapról hónapra negatív, az a korai figyelmeztető jelzés, nem kerekítési hiba.
5. Figyeljen két vezető mutatót. A követelések elévülési szerkezete – ki tartozik Önnek, és mennyire késett – mert a kifizetetlen számlák az Ön pénze, amely valaki más számláján ül. És a rendelkezésre álló likviditás – hány hónapot bírna ki a mai fogyasztás mellett, ha a bevétel elapadna. Ez a két szám hetekkel korábban jelzi előre a likviditási rést, mint az egyenleg maga.
A lényeg, hogy a hónapot kivegye a fejéből, és egyetlen olyan képernyőre tegye, amelyben megbízhat – hogy a döntések egy pillantásból szülessenek, ne gyomorgörcsből.
Hogyan néz ki ez különböző vállalkozásokban
Az elvek egyetemesek; a nyomáspontok különböznek. Néhány példa arra, hol szokott a pénz megrekedni:
| Vállalkozás típusa | Hol bújik meg / szivárog a pénz | Mit figyeljen elsőként |
|---|---|---|
| Szolgáltatás / ügynökség | Hosszú fizetési határidők és a „majdnem kész” állapotban lévő, ki nem számlázott munka | Követelések elévülési szerkezete; számlázzon a teljesítés napján |
| Kiskereskedelem / e-kereskedelem | Készletben rekedt pénz; visszaküldések és platformdíjak | Készletben lekötött pénz; a valódi árrés a díjak után |
| Építőipar / projektek | Projektek között keveredő pénz; mérföldkövek közötti rések | Projektenkénti pénzhelyzet; a bér és a mérföldkő-fizetés közötti ablak |
| Gyártás | Anyagok és a folyamatban lévő munka, amelyet jóval a kifizetés előtt megvásárol | A rés az anyagfizetés és a bevétel beérkezése között |
| Előfizetés / SaaS | Visszatérítések, sikertelen fizetések, előre elköltött ügyfélszerzési költség | Nettó pénz lemorzsolódás után; a megújítások időzítése |
Különböző köntösök, ugyanaz a tanulság: ismerje az aktuális egyenlegét, és ismerje a következő 30–60 nap alakját. Minden más csak részlet.
A hibák, amelyek csendben ölik a cash flow-t
- A nyereséget kezeli, a pénzt figyelmen kívül hagyja. Az eredménykimutatás rendben néz ki, miközben a számla kiürül. Figyelje mindkettőt, és ha ellentmondanak egymásnak, higgyen a számlának.
- Egyáltalán nincs előrejelzés. A mai egyenlegre reagál ahelyett, hogy előre látná a következő hónapot. Az előrejelzés a meglepetéseket döntésekké alakítja.
- Hagyja csúszni a követeléseket. Minden lejárt számla az Ön pénze, amely kamatmentesen finanszírozza valaki más vállalkozását. Korán és udvariasan sürgesse; ez nem udvariatlanság, ez cash flow menedzsment.
- Összekeveri a személyes és a céges pénzt. Ez elrejti a valós képet, és csendben megrontja az összes számot, amelyet néz.
- Egy erős értékesítési hónapot erős pénzügyi hónapnak tekint. Az értékesítés egy ígéret. A pénz a tény. A ténynek megfelelően költsön.
📌 Ne találgasson többé péntekenként. Kösse össze a számláit a Finmapben, lásson egyetlen valós idejű egyenleget mindenről, amivel rendelkezik, és kapjon egy 30–60 napos előrejelzést, amely még azelőtt jelzi a hiányt, hogy az bekövetkezne – amíg még tehet ellene valamit. Kb. 20 perc alatt beállítható. Ha nem teszi tisztábbá a pénzügyeit, semmit sem veszített, csak a találgatást.
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Mi az a cash flow egyszerűen megfogalmazva?

A cash flow a vállalkozásába be- és kiáramló pénz egy adott időszak alatt – minden, amit kapott, mínusz minden, amit kifizetett. Ha több érkezett be, mint amennyi kiment, a cash flow pozitív, és az egyenlege nőtt. A pénz valós mozgásáról van szó, nem könyvelési eredményről.
Mi a különbség a cash flow és a nyereség között?
A nyereség könyvelési eredmény – bevétel mínusz kiadások –, és tartalmazhat olyan pénzt is, amelyet még ténylegesen nem kapott meg vagy nem fizetett ki. A cash flow a számláin lévő pénz valódi mozgása. Egy vállalkozás lehet papíron nyereséges, és mégis kifogyhat a pénzből az időzítés miatt: például amikor márciusban elszámol egy 200 000 ₴-s értékesítést, de az ügyfél csak májusban fizet, miközben a bérek és a bérleti díj végig készpénzben mennek ki.
Mi az a cash flow kimutatás (ОДДС)?
Ez az a jelentés, amely megmutatja, honnan jött a pénze, és hová ment, működési, befektetési és finanszírozási tevékenységekre bontva. Együtt megmagyarázzák, hogyan lett a nyitó egyenlegből záró egyenleg – és ha a számla csökken egy „jó hónap” ellenére, pontosan megmutatják, melyik kategória okozta.
Hogyan tervezhetem meg egy kisvállalkozás cash flow-ját?
Induljon ki a jelenlegi összevont egyenlegéből, sorolja fel napra lebontva a következő 30–60 nap vállalt kifizetéseit (bérek, bérleti díj, adók, hitelek), adja hozzá a várt bevételeket megbízhatóság szerint megjelölve, és hagyja, hogy egy futó egyenlegsor megmutassa, hol csökken az egyenleg. Építse fel egyszer, majd frissítse hetente kb. 15 percben.
Mi számít egészséges cash flow-nak?
Folyamatosan pozitív működési cash flow – vagyis az alaptevékenység saját magát finanszírozza –, plusz elegendő tartalék minden vállalt kifizetés fedezésére a szűk időszakokban is, és nincs szükség hitelre a rutin számlák kifizetéséhez. Az, hogy a pénz a működésből növekszik, nem új adósságból, az a jele, hogy a rendszer működik.
Miért nyereséges a vállalkozásom, mégis mindig kevés a pénzem?
Szinte mindig időzítés a probléma. A bevételt akkor számolja el, amikor kiállítja a számlát, de a pénz csak hetekkel később érkezik, miközben a költségek most mennek ki. Adjon hozzá lassan fizető ügyfeleket, készletben lekötött pénzt, vagy a személyes és céges kiadások keveredését, és a számla szűkös marad még egy nyereséges hónapban is. Egy előrejelzés és tiszta, szétválasztott számlák gyorsabban megoldják ezt, mint több értékesítés.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



