


Inhoudsopgave
Het is vrijdag. Twee leveranciers wachten, de salarissen moeten dinsdag de deur uit, en een klant die zwoer "deze week" te betalen, laat niets meer van zich horen. Je opent je bankieren-app, kijkt naar het saldo en doet wat elke ondernemer doet — je probeert de hele maand in je hoofd te houden en gokt of je het gaat redden. "Ik weet eigenlijk niet waar mijn geld is," denk je. "We hadden een goede maand — waarom voelt de rekening dan zo krap aan?"
Dat gevoel is geen kwestie van discipline. Het is een kasstroomprobleem, en bijna elk klein bedrijf heeft dat lang voordat het een omzetprobleem krijgt. Je kunt groeien, druk bezig zijn, zelfs winstgevend op papier, en toch wakker liggen met rekenwerk over de 25e. Het goede nieuws: kasstroom is aan te leren en te beheersen. Deze gids legt uit wat kasstroom eigenlijk is, waarom winst en cash niet hetzelfde zijn, hoe je een kasstroomoverzicht leest (in het Oekraïens — звіт про рух грошових коштів, ОДДС) zonder boekhoudopleiding, en hoe je een eenvoudig systeem opzet dat je echte geldpositie in realtime laat zien — zodat vrijdag stopt een gokspel te zijn.
Winst is een mening. Cash is een feit.
Hier is de zin die ondernemers de meeste slapeloze nachten bespaart: winst en cash zijn twee verschillende dingen, en het is cash waarmee je je rekeningen betaalt.
Winst is een boekhoudkundig resultaat — omzet minus kosten over een periode. Het is nuttig, maar deels een kwestie van interpretatie: wanneer je een verkoop meetelt, hoe je de kosten van apparatuur uitsmeert, wat "verdiend" betekent. Kasstroom is bot. Het is het werkelijke geld dat in en uit je rekeningen is bewogen. Geen meningen, geen timingtrucs — gewoon het saldo dat stijgt of daalt.
Een snel, eerlijk voorbeeld. Je sluit een project van ₴200.000 af in maart en stuurt de factuur. Je winst-en-verliesrekening laat direct ₴200.000 omzet zien en een prachtige maand. Maar de klant betaalt op 45 dagen, dus het geld komt pas medio mei binnen. Ondertussen betaal je in maart en april nog steeds salarissen, huur, belastingen en een onderaannemer — allemaal in echt geld, vandaag. Op papier: winstgevend. Op de rekening: een gat. Dat gat tussen geld verdienen en geld ontvangen is precies waar gezonde, winstgevende bedrijven zonder cash komen te zitten en verrast worden.
Daarom is "we zijn winstgevend" niet hetzelfde als "we hebben geld", en daarom is alleen naar je winst-en-verliesrekening kijken als autorijden terwijl je alleen in de achteruitkijkspiegel kijkt.
Waarom je rekening nooit klopt met je buikgevoel
Als het geld zich nooit gedraagt zoals je verwacht, is het bijna altijd een van deze vijf dingen — meestal zelfs meerdere tegelijk:
- Klanten betalen later dan jij levert. Je doet het werk nu en krijgt betaald na 14, 30, 45 dagen. Hoe groter en "betrouwbaarder" de klant, hoe langer het vaak duurt. Jouw geld staat op hun rekening.
- Kosten komen vóór de omzet die ze opleveren. Materialen, vooruitbetalingen, een aanname, een advertentiebudget — je geeft eerst uit, en de opbrengst druppelt daarna pas binnen.
- Seizoensinvloeden verschuiven stilletjes geld tussen maanden. Een sterke mei subsidieert een magere augustus — maar alleen als je augustus zag aankomen en het geld van mei niet uitgaf alsof het normaal was.
- Privé- en zakelijk geld leven in één portemonnee. Je pakt geld voor iets persoonlijks, vult het "later" weer aan, en binnen twee weken kan niemand — inclusief jijzelf — nog zeggen hoeveel er echt van het bedrijf is.
- Je kijkt naar het saldo, niet naar de komende 30 dagen. Het cijfer van vandaag zegt niets over de botsing van loonbetaling en belasting die over twee weken plaatsvindt. Dus elke grote betaling komt als een verrassing, zelfs de betalingen waarop je de klok gelijk had kunnen zetten.
Niets hiervan betekent dat je bedrijf zwak is. Het betekent dat de timing van geld niet wordt beheerd. En timing — niet winst, niet omzet — daar draait kasstroombeheer eigenlijk om.
Hoe een kasstroomprobleem echt aanvoelt
Je herkent minstens een van deze. Het zijn geen hypothetische situaties; het is de alledaagse realiteit van een klein bedrijf runnen zonder zicht op je cash:
- Op maandag haal je ₴30.000 uit de betaling van klant A om een dringende rekening voor project B te dekken. "Ik zet het woensdag terug." Vrijdag weet je echt niet meer of je dat gedaan hebt, en de cijfers kloppen niet meer.
- Salarissen vallen op de 5e, een grote kwartaalbelasting op de 20e, huur op de 1e — en ze zitten allemaal in hetzelfde tweewekelijkse venster, samen met een klant die "bijna gaat overmaken".
- De maand sluit en de boekhouder zegt dat het winstgevend was. De rekening schuurt ondertussen langs de bodem, en je schuift stilletjes geld tussen kaarten om drie leveranciers rustig te houden.
- Je wilt iemand aannemen, of een machine kopen, of ja zeggen tegen een grotere order — en je kunt eerlijk gezegd niet zeggen of je het je kunt veroorloven, dus je bevriest of je gokt.
Elk van deze gevallen is hetzelfde grondprobleem in een ander jasje: je kunt je geld niet duidelijk genoeg, vroeg genoeg zien om een rustige beslissing te nemen. Het is een zichtbaarheidsprobleem, geen karakterfout.
Het kasstroomoverzicht (ОДДС), zonder het boekhoudboek
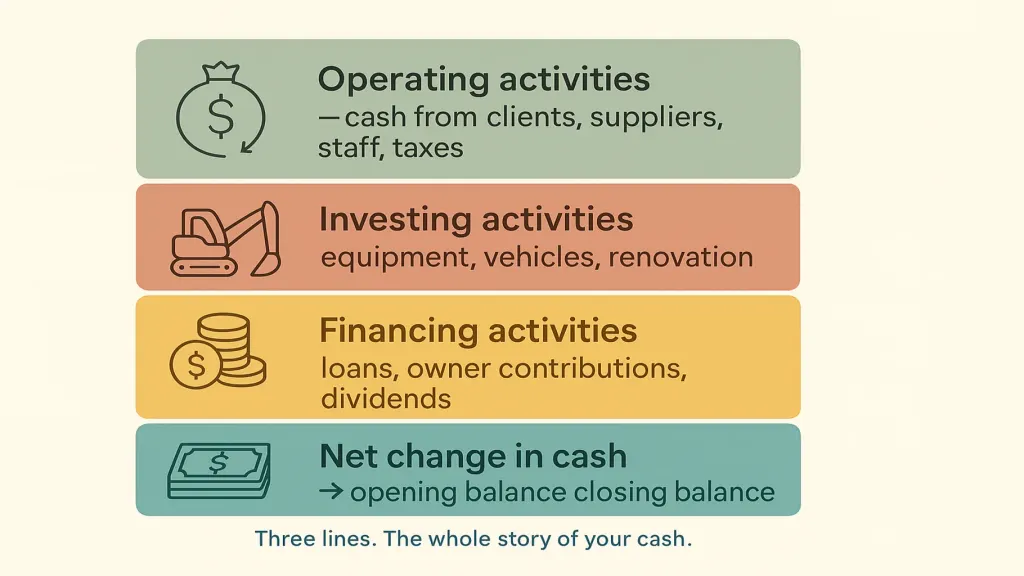
Het kasstroomoverzicht — звіт про рух грошових коштів, ОДДС — is het ene rapport dat een heel praktische vraag beantwoordt: waar kwam de cash vorige maand echt vandaan, en waar ging het naartoe? Vergeet de opmaak; de logica is simpel. Elke geldbeweging valt in een van drie categorieën:
- Operationele activiteiten — cash uit de bedrijfsvoering: geld binnen van klanten, geld uit naar leveranciers, personeel, huur en belastingen. Dit is het cijfer dat er het meest toe doet. Een positieve, stabiele operationele kasstroom betekent dat het bedrijf zichzelf financiert uit zijn eigen werk — de definitie van gezond.
- Investeringsactiviteiten — cash gekoppeld aan langetermijnactiva: apparatuur of een voertuig kopen, een verbouwing, af en toe iets verkopen.
- Financieringsactiviteiten — cash tussen jou en kredietverstrekkers of eigenaren: een lening opgenomen of afgelost, geld dat je zelf inbrengt, dividend dat je opneemt.
Tel de drie bij elkaar op en je krijgt de netto verandering in cash over de periode — de brug die verklaart hoe je beginsaldo je eindsaldo werd. Als de rekening daalde ondanks dat je "geld verdiende", laat de ОДДС precies zien welke categorie dat veroorzaakte: een klant die niet betaalde (operationeel), een machine die je kocht (investering), of een lening die je afloste (financiering).
Je hoeft dit niet met de hand op te stellen. Je moet drie regels kunnen lezen en weten welke bloedt. Zodra je dat kunt, zijn "we hadden een goede maand" en "we hebben geld" niet langer dezelfde zin in je hoofd.
Een kasstroomsysteem dat je in één ochtend per week draaiende houdt
Je hebt geen financieel medewerker of financiële opleiding nodig. Je hebt een routine nodig die "gokken op vrijdag" verandert in "een blik op een scherm". Vijf stappen.
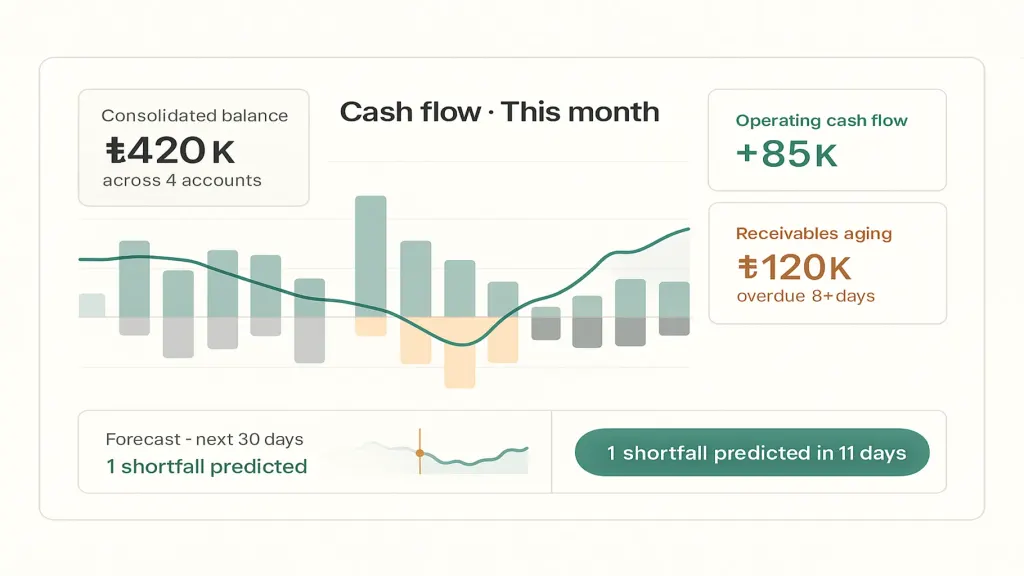
1. Breng elke rekening samen in één betrouwbaar, live saldo. Zakelijke rekening, kaart, kasgeld, de ФОП-rekening, die tweede kaart die je "alleen voor X" gebruikt — samengebracht in één cijfer dat zichzelf bijwerkt. Dit is het fundament, en het is het eerste wat een tool als Finmap doet: koppel je rekeningen en toon één echt cijfer in plaats van tien verspreide cijfers die je in je hoofd optelt en verkeerd krijgt.
2. Scheid zakelijk en privégeld — écht. Geef het bedrijf zijn eigen rekeningen en stop met boodschappen betalen van dezelfde kaart als leveranciers. Zolang het geld niet gescheiden is, is elk kasstroomcijfer dat je produceert fictie, en zul je je eigen rapporten nooit vertrouwen.
3. Bouw een doorlopende prognose van 30–60 dagen. Zet vastliggende uitgaven dag voor dag op een rij — salarissen op de 5e, huur op de 1e, belasting op de 20e, de leningaflossing, de terugkerende abonnementen. Voeg vervolgens verwachte inkomsten toe, elk gemarkeerd met een betrouwbaarheid: hoog (getekend, factuur verstuurd, betrouwbare betaler), gemiddeld, laag (hoopvol). Een lopende-saldoregel over die dagen laat je de krappe periodes zien voordat ze aankomen — terwijl je nog een klant kunt bellen, een aankoop kunt uitstellen, of een betaling een week kunt verschuiven.
4. Lees je operationele kasstroom één keer per maand. Niet alleen "was het winstgevend" — was de operationele kasstroom positief en bleef die dat? Als je "winstgevend" bent maar de operationele kasstroom maand na maand negatief is, is dat het vroege waarschuwingslampje, geen afrondingsfout.
5. Houd twee vroege indicatoren in de gaten. Ouderdomsanalyse van debiteuren — wie is je iets schuldig en hoe laat is dat — want onbetaalde facturen zijn jouw geld dat op andermans rekening staat. En runway — hoeveel maanden je zou kunnen overbruggen tegen het huidige verbruik als de inkomsten stoppen. Deze twee cijfers voorspellen een liquiditeitstekort weken voordat het saldo dat doet.
Het hele punt is om de maand uit je hoofd te halen en op één scherm te zetten dat je kunt vertrouwen — zodat beslissingen met één blik worden genomen, niet met een knoop in je maag.
Hoe dit eruitziet bij verschillende soorten bedrijven
De principes zijn universeel; de drukpunten verschillen. Een paar voorbeelden van waar cash meestal blijft steken:
| Type bedrijf | Waar cash zich verstopt / weglekt | Wat je als eerste in de gaten moet houden |
|---|---|---|
| Diensten / bureau | Lange klanttermijnen en ongefactureerd werk dat "bijna klaar" is | Ouderdomsanalyse debiteuren; factureer de dag dat je levert |
| Retail / e-commerce | Geld vastgezet in voorraad; retouren en platformkosten | Cash vast in voorraad; echte marge na kosten |
| Bouw / projecten | Geld vermengd tussen projecten; hiaten tussen mijlpalen | Cash per project; het venster tussen loonbetaling en mijlpaal |
| Productie | Materialen en onderhanden werk gekocht lang voordat je betaald wordt | Het gat tussen materialen betalen en zelf betaald krijgen |
| Abonnement / SaaS | Terugbetalingen, mislukte betalingen, acquisitie vooraf uitgegeven | Netto cash na churn; timing van verlengingen |
Ander jasje, zelfde les: ken je saldo van vandaag, en ken de vorm van de komende 30–60 dagen. Al het andere is detail.
De fouten die stilletjes je cash opeten
- Winst beheren en cash negeren. De winst-en-verliesrekening ziet er prima uit terwijl de rekening leegloopt. Houd beide in de gaten, en geloof de rekening als ze niet overeenkomen.
- Helemaal geen prognose. Reageren op het saldo van vandaag in plaats van de volgende maand zien aankomen. Een prognose maakt van verrassingen beslissingen.
- Debiteuren laten verslonzen. Elke achterstallige factuur is jouw geld dat rentevrij het bedrijf van iemand anders financiert. Zet er vroeg en beleefd achteraan; het is niet onbeleefd, het is kasstroom.
- Privé en zakelijk vermengen. Het verdoezelt het echte beeld en corrumpeert stilletjes elk cijfer waar je naar kijkt.
- Een sterke verkoopmaand behandelen als een sterke cashmaand. Verkopen zijn een belofte. Cash is het feit. Geef uit op basis van het feit.
📌 Stop met gokken op vrijdag. Koppel je rekeningen in Finmap, zie één real-time saldo over alles wat je bezit, en krijg een prognose van 30–60 dagen die een tekort signaleert voordat het gebeurt — terwijl je er nog iets aan kunt doen. Zet het in ongeveer 20 minuten op. Als het je geld niet duidelijker maakt, ben je alleen het gokken kwijt.
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Wat is kasstroom in eenvoudige woorden?

Kasstroom is het geld dat in en uit je bedrijf beweegt over een periode — alles wat je ontving minus alles wat je uitgaf. Als er meer binnenkwam dan uitging, is de kasstroom positief en groeide je saldo. Het gaat om de werkelijke beweging van geld, niet om boekhoudkundige resultaten.
Wat is het verschil tussen kasstroom en winst?
Winst is een boekhoudkundig resultaat — omzet minus kosten — en kan geld bevatten dat je nog niet echt hebt ontvangen of betaald. Kasstroom is de werkelijke beweging van geld op je rekeningen. Een bedrijf kan winstgevend zijn op papier en toch zonder cash komen te zitten door timing: bijvoorbeeld wanneer je in maart een verkoop van ₴200.000 boekt, maar de klant pas in mei betaalt, terwijl salarissen en huur de hele tijd gewoon in cash de deur uitgaan.
Wat is een kasstroomoverzicht (ОДДС)?
Het is het rapport dat laat zien waar je cash vandaan kwam en waar het naartoe ging, opgesplitst in operationele, investerings- en financieringsactiviteiten. Samen verklaren ze hoe je beginsaldo je eindsaldo werd — en, wanneer de rekening daalt ondanks een "goede maand", precies welke categorie dat veroorzaakte.
Hoe voorspel ik de kasstroom van een klein bedrijf?
Begin bij je huidige geconsolideerde saldo, zet vastliggende uitgaven dag voor dag op een rij voor de komende 30–60 dagen (salarissen, huur, belastingen, leningen), voeg verwachte inkomsten toe gemarkeerd met een betrouwbaarheid, en laat een lopende-saldoregel zien waar het saldo dipt. Bouw het één keer op, en werk het daarna zo'n 15 minuten per week bij.
Wat is een gezonde kasstroom?
Consistent positieve operationele kasstroom — de kernactiviteit financiert zichzelf — plus genoeg buffer om vastliggende betalingen door elk krap venster heen te dekken, en geen noodzaak om te lenen alleen om routinematige rekeningen te betalen. Groeiende cash uit de bedrijfsvoering, niet uit nieuwe schulden, is het teken dat de motor werkt.
Waarom is mijn bedrijf winstgevend maar altijd krap bij kas?
Bijna altijd timing. Je boekt omzet zodra je factureert, maar de cash komt pas weken later binnen, terwijl kosten nu al de deur uitgaan. Voeg daar traag betalende klanten, geld vastgezet in voorraad, of vermengde privé-uitgaven aan toe, en de rekening blijft krap, zelfs in een winstgevende maand. Een prognose en schone, gescheiden rekeningen lossen dat sneller op dan meer verkopen.
Nog vragen?
We beantwoorden ze graag.


Finmap support



