


Cuprins
E vineri. Doi furnizori așteaptă, salariile se plătesc marți, iar un client care jura că plătește "săptămâna asta" a tăcut brusc. Deschizi aplicația băncii, te uiți la sold și faci ce face orice antreprenor — încerci să ții toată luna în cap și să ghicești dacă vei reuși. "De fapt nu știu unde sunt banii mei," gândești. "Am avut o lună bună — atunci de ce contul pare atât de strâmt?"
Acest sentiment nu e o problemă de disciplină. E o problemă de flux de numerar, iar aproape orice afacere mică o are cu mult înainte să aibă o problemă de venituri. Poți crește, poți fi ocupat, chiar profitabil pe hârtie, și tot să stai treaz făcând calcule mintale despre data de 25. Vestea bună: fluxul de numerar poate fi învățat și controlat. Acest ghid trece prin ce este cu adevărat fluxul de numerar, de ce profitul și numerarul nu sunt același lucru, cum se citește o situație a fluxurilor de numerar (în ucraineană — звіт про рух грошових коштів, ОДДС) fără o diplomă în contabilitate, și cum se construiește un sistem simplu care arată poziția ta reală de numerar în timp real — ca vinerea să nu mai fie un joc de ghicit.
Profitul e o opinie. Numerarul e un fapt.
Iată propoziția care salvează antreprenorilor cele mai multe nopți nedormite: profitul și numerarul sunt două lucruri diferite, iar numerarul e cel care îți plătește facturile.
Profitul este un rezultat contabil — venituri minus cheltuieli pe o perioadă. E util, dar e parțial o chestiune de interpretare: când contabilizezi o vânzare, cum distribui costul echipamentului, ce înseamnă "câștigat". Fluxul de numerar e mai direct. E banul real care a intrat și a ieșit din conturile tale. Fără opinii, fără trucuri de sincronizare — doar soldul care crește sau scade.
Un exemplu rapid și onest. Închei un proiect de 200.000 ₴ în martie și trimiți factura. Raportul tău de profit și pierdere arată imediat 200.000 ₴ venituri și o lună excelentă. Dar clientul plătește cu termen de 45 de zile, așa că banii ajung la mijlocul lui mai. Între timp, în martie și aprilie tot plătești salarii, chirie, taxe și un subcontractor — toate în bani reali, azi. Pe hârtie: profitabil. În cont: o gaură. Acel decalaj dintre a câștiga bani și a primi bani e exact locul unde afacerile sănătoase și profitabile rămân fără numerar și sunt luate prin surprindere.
De aceea "suntem profitabili" nu înseamnă același lucru cu "avem bani", și de aceea a te uita doar la contul de profit și pierdere e ca și cum ai conduce uitându-te doar în oglindă.
De ce contul tău nu se potrivește niciodată cu instinctul tău
Dacă banii nu se comportă niciodată cum te aștepți, aproape mereu e vorba de unul din aceste cinci motive — de obicei de mai multe simultan:
- Clienții plătesc mai târziu decât livrezi tu. Faci munca acum și ești plătit în 14, 30, 45 de zile. Cu cât clientul e mai mare și mai "de încredere", cu atât durează adesea mai mult. Banii tăi stau în contul lui.
- Costurile vin înainte de veniturile pe care le generează. Materiale, avansuri, o angajare, un buget de reclame — cheltuiești primul, iar randamentul se scurge înapoi mai târziu.
- Sezonalitatea mută în tăcere bani între luni. Un mai puternic subvenționează un august slab — dar numai dacă ai văzut augustul venind și nu ai cheltuit banii lui mai ca și cum ar fi fost normali.
- Banii personali și cei de afaceri trăiesc în același portofel. Scoți bani pentru ceva personal, îi pui înapoi "mai târziu", iar în două săptămâni nimeni — nici tu — nu mai poate spune cât e de fapt al afacerii.
- Urmărești soldul, nu următoarele 30 de zile. Cifra de azi nu-ți spune nimic despre coliziunea dintre salarii și taxe peste două săptămâni. Așa că fiecare plată mare apare ca o surpriză, chiar și cele pe care ți-ai fi putut seta calendarul.
Niciunul dintre acestea nu înseamnă că afacerea ta e slabă. Înseamnă că momentul banilor nu e gestionat. Iar momentul — nu profitul, nu venitul — este despre ce e cu adevărat managementul fluxului de numerar.
Cum se simte de fapt o problemă de flux de numerar
Vei recunoaște cel puțin una dintre acestea. Nu sunt ipotetice; sunt textura zilnică a conducerii unei afaceri mici fără o viziune asupra numerarului:
- Luni scoți 30.000 ₴ din plata Clientului A ca să acoperi o factură urgentă pentru Proiectul B. "O pun înapoi miercuri." Până vineri chiar nu-ți mai amintești dacă ai făcut-o, iar cifrele nu se mai adună.
- Salariile pică pe 5, o taxă trimestrială mare pe 20, chiria pe 1 — și toate stau în aceeași fereastră de două săptămâni cu un client care "e pe cale să transfere".
- Luna se închide și contabilul spune că a fost profitabilă. Contul, între timp, e la fund, iar tu muți în tăcere bani între carduri ca să ții trei furnizori liniștiți.
- Vrei să angajezi, sau să cumperi un utilaj, sau să spui da unei comenzi mai mari — și sincer nu poți spune dacă îți permiți, așa că fie îngheți, fie riști.
Fiecare dintre acestea e aceeași problemă de bază purtând un costum diferit: nu-ți vezi banii suficient de clar, suficient de devreme, ca să iei o decizie calmă. E o problemă de vizibilitate, nu de caracter.
Situația fluxurilor de numerar (ОДДС), fără manualul de contabilitate
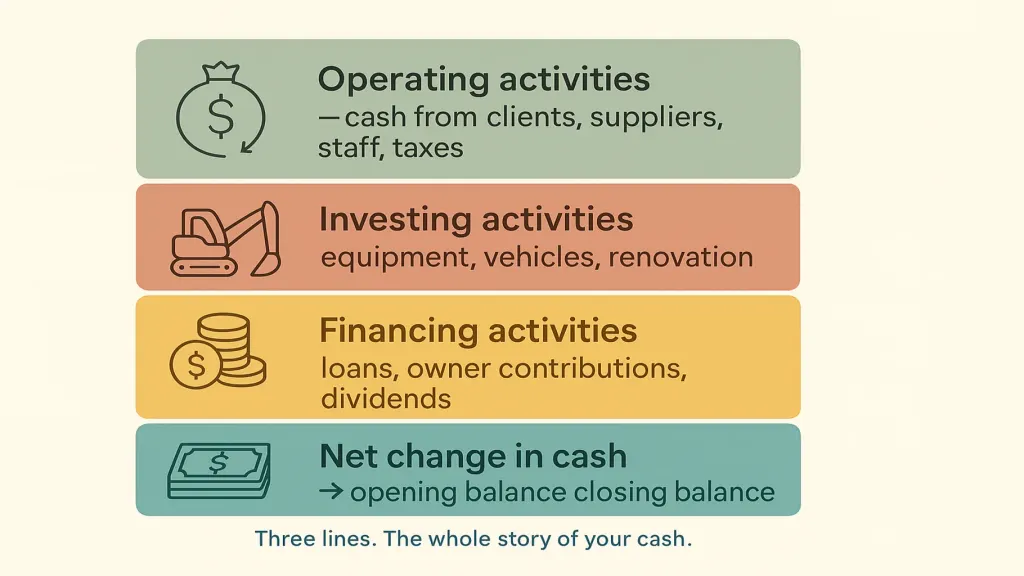
Situația fluxurilor de numerar — звіт про рух грошових коштів, ОДДС — este raportul care răspunde la o întrebare foarte practică: de unde au venit de fapt banii luna trecută și unde s-au dus? Uită de formatare; logica e simplă. Fiecare mișcare de bani se încadrează în una din trei categorii:
- Activități operaționale — numerar din administrarea afacerii: bani intrați de la clienți, bani ieșiți către furnizori, personal, chirie și taxe. Aceasta e cifra cea mai importantă. Un flux de numerar operațional pozitiv și constant înseamnă că afacerea se finanțează singură din propria muncă — definiția sănătății.
- Activități de investiții — numerar legat de active pe termen lung: cumpărarea de echipamente sau un vehicul, o renovare, ocazional vânzarea unuia.
- Activități de finanțare — numerar între tine și creditori sau proprietari: un împrumut luat sau rambursat, bani pe care i-ai introdus, dividende pe care le-ai scos.
Adună cele trei și obții variația netă a numerarului pentru perioadă — puntea care explică cum soldul de deschidere a devenit soldul de închidere. Dacă contul a scăzut deși "ai făcut bani", ОДДС îți arată exact ce categorie a cauzat asta: un client care nu a plătit (operațional), un utilaj pe care l-ai cumpărat (investiții), sau un împrumut pe care l-ai rambursat (finanțare).
Nu trebuie să produci asta manual. Trebuie să poți citi trei linii și să știi care sângerează. Odată ce poți, "am avut o lună bună" și "avem bani" nu mai sunt aceeași propoziție în capul tău.
Un sistem de flux de numerar pe care îl poți rula într-o dimineață pe săptămână
Nu ai nevoie de un angajat financiar sau de o diplomă în finanțe. Ai nevoie de o rutină care transformă "ghicitul de vineri" în "o privire pe ecran". Cinci pași.
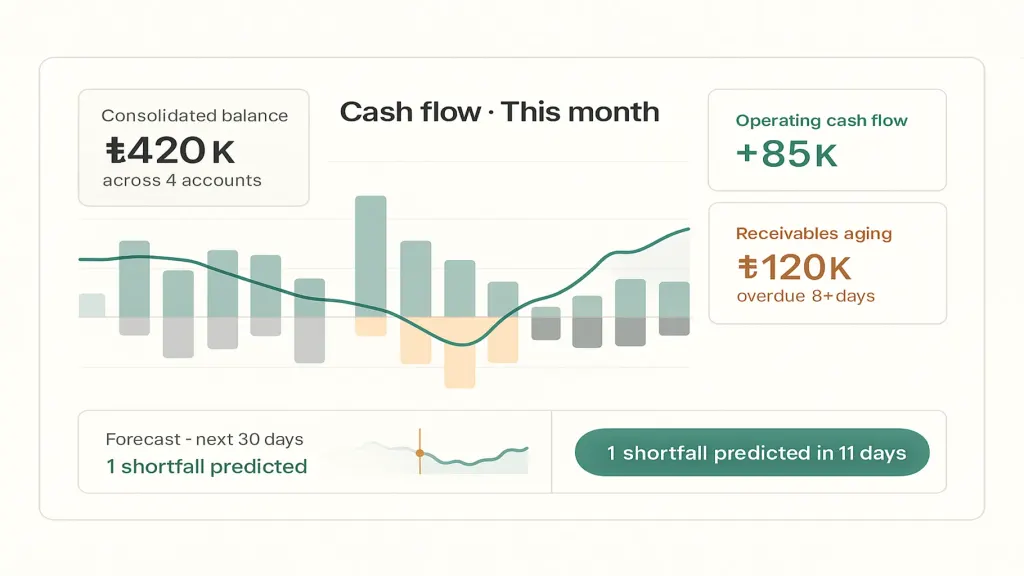
1. Pune fiecare cont într-un singur sold onest și viu. Contul de afaceri, cardul, casa de bani, contul de ФОП, al doilea card pe care îl folosești "doar pentru X" — reunite într-o singură cifră care se actualizează singură. Aceasta e fundația, și e primul lucru pe care îl face un instrument precum Finmap: îți conectează conturile și arată o singură cifră reală în loc de zece cifre răzlețe pe care le aduni în cap și le greșești.
2. Separă banii de afaceri de cei personali — corect. Dă afacerii propriile conturi și nu mai plăti cumpărăturile din același card ca furnizorii. Până când banii sunt separați, fiecare cifră de flux de numerar pe care o produci e ficțiune, și nu vei avea niciodată încredere în propriile rapoarte.
3. Construiește o prognoză continuă pe 30–60 de zile. Listează ieșirile angajate zi cu zi — salarii pe 5, chirie pe 1, taxă pe 20, rata la împrumut, abonamentele recurente. Apoi adaugă intrările așteptate, fiecare marcată după nivelul de încredere: ridicat (semnat, factură trimisă, plătitor de încredere), mediu, scăzut (sperat). O linie de sold cumulativ pe aceste zile îți arată ferestrele strânse înainte să sosească — cât timp mai poți suna un client, amâna o achiziție sau muta o plată cu o săptămână.
4. Citește-ți fluxul de numerar operațional o dată pe lună. Nu doar "a fost profitabil" — a fost fluxul de numerar operațional pozitiv și s-a menținut? Dacă ești "profitabil", dar fluxul de numerar operațional e negativ lună de lună, acesta e semnalul de avertizare timpurie, nu o eroare de rotunjire.
5. Urmărește doi indicatori de avertizare. Vechimea creanțelor — cine îți datorează și cât de mult întârzie — pentru că facturile neplătite sunt banii tăi stând în contul altcuiva. Și runway — câte luni ai putea acoperi la rata actuală de consum dacă intrările s-ar opri. Aceste două cifre prezic un deficit de lichiditate cu săptămâni înainte ca soldul să o facă.
Ideea generală e să scoți luna din capul tău și să o pui pe un singur ecran în care poți avea încredere — ca deciziile să se ia dintr-o privire, nu dintr-un nod în stomac.
Cum arată asta în diferite afaceri
Principiile sunt universale; punctele de presiune diferă. Câteva exemple unde numerarul se blochează de obicei:
| Tipul afacerii | Unde se ascunde / se scurge numerarul | Ce să urmărești primul |
|---|---|---|
| Servicii / agenție | Termeni lungi ai clienților și muncă nefacturată aflată "aproape gata" | Vechimea creanțelor; facturează chiar în ziua livrării |
| Retail / e-commerce | Bani blocați în stoc; retururi și taxe de platformă | Numerar blocat în inventar; marja reală după taxe |
| Construcții / proiecte | Bani amestecați între proiecte; goluri între etape | Numerar pe proiect; fereastra salarii-versus-etape |
| Producție | Materiale și producție în curs cumpărate cu mult înainte de a fi plătit | Decalajul dintre plata materialelor și primirea plății |
| Abonamente / SaaS | Rambursări, plăți eșuate, cheltuieli de achiziție plătite în avans | Numerar net după churn; momentul reînnoirilor |
Costume diferite, aceeași lecție: cunoaște-ți soldul de azi și cunoaște forma următoarelor 30–60 de zile. Restul e detaliu.
Greșelile care omoară în tăcere numerarul
- Gestionarea profitului și ignorarea numerarului. Contul de profit și pierdere arată bine în timp ce contul se scurge. Urmărește-le pe amândouă, iar când nu sunt de acord, crede contul.
- Nicio prognoză deloc. Reacționezi la soldul de azi în loc să vezi luna următoare venind. O prognoză transformă surprizele în decizii.
- Lăsarea creanțelor să alunece. Fiecare factură restantă e banul tău finanțând afacerea altcuiva, fără dobândă. Urmărește-le devreme și politicos; nu e nepoliticos, e flux de numerar.
- Amestecarea banilor personali și de afaceri. Ascunde imaginea reală și corupe în tăcere fiecare cifră la care te uiți.
- Tratarea unei luni bune de vânzări ca o lună bună de numerar. Vânzările sunt o promisiune. Numerarul e faptul. Cheltuiește pe baza faptului.
📌 Nu mai ghici vinerile. Conectează-ți conturile în Finmap, vezi un singur sold real, în timp real, pentru tot ce deții, și obține o prognoză pe 30–60 de zile care semnalează un deficit înainte să se producă — cât timp mai poți face ceva în privința lui. Configurează-l în circa 20 de minute. Dacă nu-ți face banii mai clari, nu ai pierdut nimic în afară de ghicit.
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Ce este fluxul de numerar în termeni simpli?

Fluxul de numerar sunt banii care intră și ies din afacerea ta pe o perioadă — tot ce ai primit minus tot ce ai plătit. Dacă a intrat mai mult decât a ieșit, fluxul de numerar e pozitiv și soldul tău a crescut. E vorba despre mișcarea reală a banilor, nu despre rezultate contabile.
Care e diferența dintre fluxul de numerar și profit?
Profitul e un rezultat contabil — venituri minus cheltuieli — și poate include bani pe care încă nu i-ai primit sau plătit de fapt. Fluxul de numerar e mișcarea reală a banilor din conturile tale. O afacere poate fi profitabilă pe hârtie și totuși să rămână fără numerar din cauza momentului: de exemplu, când înregistrezi o vânzare de 200.000 ₴ în martie, dar clientul plătește în mai, în timp ce salariile și chiria ies în numerar tot timpul.
Ce este o situație a fluxurilor de numerar (ОДДС)?
E raportul care arată de unde a venit numerarul tău și unde s-a dus, împărțit în activități operaționale, de investiții și de finanțare. Împreună explică cum soldul tău de deschidere a devenit soldul de închidere — și, când contul scade în ciuda unei "luni bune", exact ce categorie a cauzat asta.
Cum prognozez fluxul de numerar pentru o afacere mică?
Pornește de la soldul tău consolidat actual, listează ieșirile angajate zi cu zi pentru următoarele 30–60 de zile (salarii, chirie, taxe, împrumuturi), adaugă intrările așteptate marcate după nivelul de încredere și lasă o linie de sold cumulativ să dezvăluie unde scade soldul. Construiește-l o dată, apoi actualizează-l în circa 15 minute pe săptămână.
Ce înseamnă un flux de numerar sănătos?
Flux de numerar operațional constant pozitiv — afacerea de bază se finanțează singură — plus suficient tampon pentru a acoperi plățile angajate în orice fereastră strânsă, și fără nevoia de a împrumuta doar ca să plătești facturile de rutină. Numerarul care crește din operațiuni, nu din datorii noi, e semnul că motorul funcționează.
De ce afacerea mea e profitabilă, dar mereu scurtă în numerar?
Aproape mereu e vorba de sincronizare. Înregistrezi venitul când facturezi, dar numerarul ajunge săptămâni mai târziu, în timp ce costurile ies acum. Adaugă clienți care plătesc încet, bani blocați în stoc sau cheltuieli personale amestecate, iar contul rămâne strâns chiar și într-o lună profitabilă. O prognoză și conturi curate, separate, rezolvă asta mai repede decât vânzările suplimentare.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



