Inhaltsverzeichnis

226

11 Min.

13.07.2026
Cashflow-Management für kleine Unternehmen: So wissen Sie immer, wo Ihr Geld ist
Es ist Freitag. Zwei Lieferanten warten, die Gehaltszahlung ist am Dienstag fällig, und ein Kunde, der schwor, "diese Woche" zu zahlen, meldet sich nicht mehr. Sie öffnen Ihre Banking-App, schauen auf den Kontostand und tun das, was jeder Unternehmer tut — Sie versuchen, den ganzen Monat im Kopf zu behalten und zu erraten, ob es reicht. "Ich weiß eigentlich nicht, wo mein Geld ist", denken Sie. "Wir hatten doch einen guten Monat — warum fühlt sich das Konto dann so eng an?"
Dieses Gefühl ist kein Disziplinproblem. Es ist ein Cashflow-Problem, und fast jedes kleine Unternehmen hat es, lange bevor es ein Umsatzproblem hat. Sie können wachsen, ausgelastet und sogar auf dem Papier profitabel sein — und trotzdem nachts wach liegen und über den 25. nachrechnen. Die gute Nachricht: Cashflow lässt sich lernen und steuern. Dieser Leitfaden erklärt, was Cashflow wirklich ist, warum Gewinn und Cash nicht dasselbe sind, wie Sie eine Kapitalflussrechnung (auf Ukrainisch — звіт про рух грошових коштів, ОДДС) ohne Buchhaltungsstudium lesen, und wie Sie ein einfaches System aufbauen, das Ihre reale Geldposition in Echtzeit zeigt — damit der Freitag kein Ratespiel mehr ist.
Gewinn ist eine Meinung. Cash ist eine Tatsache.
Hier ist der Satz, der Unternehmern die meisten schlaflosen Nächte erspart: Gewinn und Cash sind zwei verschiedene Dinge, und es ist das Cash, das Ihre Rechnungen bezahlt.
Gewinn ist ein buchhalterisches Ergebnis — Umsatz minus Ausgaben über einen Zeitraum. Er ist nützlich, aber teilweise Ermessenssache: wann Sie einen Verkauf erfassen, wie Sie die Kosten für Ausrüstung verteilen, was "verdient" bedeutet. Cashflow ist unbestechlicher. Es ist das tatsächliche Geld, das auf Ihren Konten ein- und ausgegangen ist. Keine Meinungen, keine Timing-Tricks — einfach der Kontostand, der steigt oder fällt.
Ein kurzes, ehrliches Beispiel. Sie schließen im März ein Projekt über ₴200.000 ab und stellen die Rechnung. Ihre Gewinn- und Verlustrechnung zeigt sofort einen Umsatz von ₴200.000 und einen großartig aussehenden Monat. Aber der Kunde zahlt mit 45 Tagen Zahlungsziel, sodass das Geld erst Mitte Mai eingeht. In der Zwischenzeit zahlen Sie im März und April weiterhin Gehälter, Miete, Steuern und einen Subunternehmer — alles in echtem Bargeld, heute. Auf dem Papier: profitabel. Auf dem Konto: ein Loch. Genau in dieser Lücke zwischen dem Verdienen von Geld und dem Erhalten von Geld geht gesunden, profitablen Unternehmen das Geld aus, und sie werden davon überrascht.
Deshalb ist "wir sind profitabel" nicht dasselbe wie "wir haben Geld", und deshalb ist es wie Autofahren nur mit Blick in den Rückspiegel, wenn Sie nur auf Ihre GuV schauen.
Warum Ihr Konto nie zu Ihrem Bauchgefühl passt
Wenn sich das Geld nie so verhält, wie Sie es erwarten, ist es fast immer einer dieser fünf Gründe — meist sogar mehrere gleichzeitig:
- Kunden zahlen später, als Sie liefern. Sie erledigen die Arbeit jetzt und werden in 14, 30, 45 Tagen bezahlt. Je größer und "verlässlicher" der Kunde, desto länger dauert es oft. Ihr Geld liegt auf dessen Konto.
- Kosten entstehen, bevor der damit verbundene Umsatz kommt. Material, Vorauszahlungen, eine Neueinstellung, ein Werbebudget — Sie geben zuerst aus, und der Ertrag trudelt erst danach ein.
- Saisonalität verschiebt Geld still zwischen den Monaten. Ein starker Mai subventioniert einen schwachen August — aber nur, wenn Sie den August kommen sahen und das Geld aus dem Mai nicht ausgegeben haben, als wäre es normal.
- Privates und geschäftliches Geld leben in einer Kasse. Sie entnehmen Bargeld für eine private Sache, füllen es "später" wieder auf, und innerhalb von zwei Wochen kann niemand mehr — auch Sie nicht — sagen, wie viel tatsächlich dem Unternehmen gehört.
- Sie beobachten den Kontostand, nicht die nächsten 30 Tage. Die heutige Zahl sagt Ihnen nichts über die Kollision von Gehaltszahlung und Steuer in zwei Wochen. So kommt jede größere Zahlung als Überraschung, selbst jene, die Sie längst im Kalender hätten markieren können.
Nichts davon bedeutet, dass Ihr Unternehmen schwach ist. Es bedeutet, dass das Timing des Geldes nicht gesteuert wird. Und Timing — nicht Gewinn, nicht Umsatz — ist es, worum es beim Cashflow-Management wirklich geht.
Wie sich ein Cashflow-Problem tatsächlich anfühlt
Mindestens eines davon werden Sie wiedererkennen. Das sind keine Hypothesen; das ist der Alltag eines kleinen Unternehmens ohne Blick auf den Cashflow:
- Am Montag entnehmen Sie ₴30.000 aus der Zahlung von Kunde A, um eine dringende Rechnung für Projekt B zu decken. "Ich lege es Mittwoch zurück." Am Freitag können Sie sich ehrlich nicht mehr erinnern, ob Sie es getan haben, und die Zahlen gehen nicht mehr auf.
- Die Gehaltszahlung fällt auf den 5., eine große Quartalssteuer auf den 20., die Miete auf den 1. — und alles liegt im selben Zwei-Wochen-Fenster wie ein Kunde, der "gleich überweist".
- Der Monat wird abgeschlossen, und der Buchhalter sagt, er war profitabel. Das Konto kratzt derweil am Boden, und Sie schieben still Geld zwischen Karten hin und her, um drei Lieferanten ruhig zu halten.
- Sie wollen einstellen, eine Maschine kaufen oder einem größeren Auftrag zustimmen — und können ehrlich nicht sagen, ob Sie sich das leisten können, also erstarren Sie entweder oder gehen ein Risiko ein.
Jeder dieser Fälle ist dasselbe Grundproblem in anderem Gewand: Sie sehen Ihr Geld nicht klar genug und nicht früh genug, um eine ruhige Entscheidung zu treffen. Es ist ein Sichtbarkeitsproblem, kein Charakterfehler.
Die Kapitalflussrechnung (ОДДС), ohne Buchhaltungslehrbuch
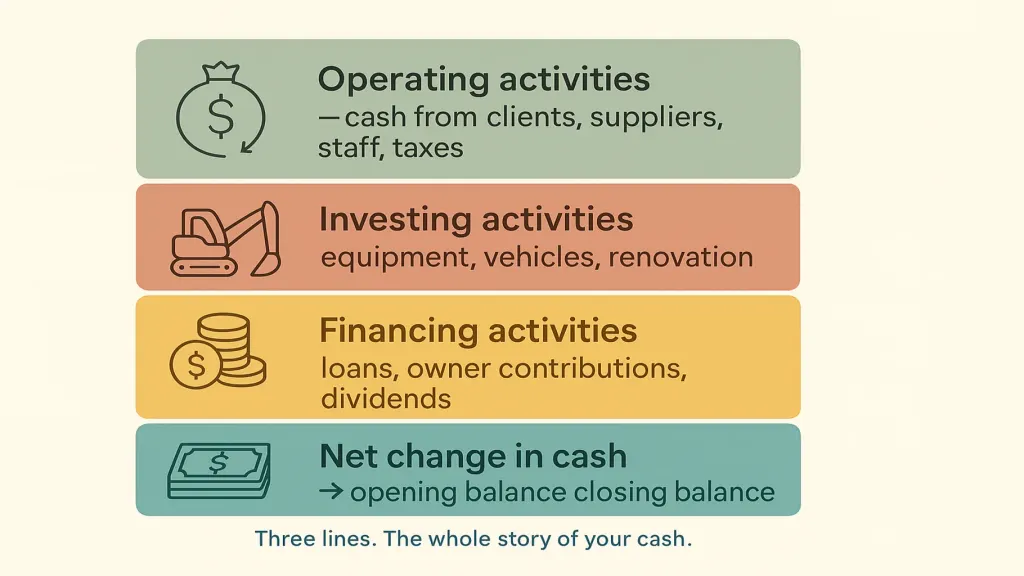
Die Kapitalflussrechnung — звіт про рух грошових коштів, ОДДС — ist der eine Bericht, der eine sehr praktische Frage beantwortet: Woher kam das Geld im letzten Monat tatsächlich, und wohin ist es geflossen? Vergessen Sie die Formatierung; die Logik ist einfach. Jede Geldbewegung fällt in eine von drei Kategorien:
- Operative Tätigkeit — Cash aus dem laufenden Geschäft: Geld von Kunden, Geld an Lieferanten, Personal, Miete und Steuern. Das ist die wichtigste Zahl überhaupt. Ein positiver, stabiler operativer Cashflow bedeutet, dass sich das Unternehmen aus seiner eigenen Arbeit finanziert — die Definition von gesund.
- Investitionstätigkeit — Cash im Zusammenhang mit längerfristigen Vermögenswerten: der Kauf von Ausrüstung oder eines Fahrzeugs, eine Renovierung, gelegentlich der Verkauf eines Vermögenswerts.
- Finanzierungstätigkeit — Cash zwischen Ihnen und Kreditgebern oder Eigentümern: ein aufgenommener oder zurückgezahlter Kredit, eingebrachtes Geld, ausgeschüttete Dividenden.
Addieren Sie die drei, erhalten Sie die Nettoveränderung des Cash für den Zeitraum — die Brücke, die erklärt, wie aus Ihrem Anfangsbestand Ihr Endbestand wurde. Ist das Konto gefallen, obwohl Sie "Geld verdient" haben, zeigt Ihnen die ОДДС genau, welche Kategorie dafür verantwortlich ist: ein Kunde, der nicht gezahlt hat (operativ), eine gekaufte Maschine (Investition) oder ein zurückgezahlter Kredit (Finanzierung).
Sie müssen das nicht von Hand erstellen. Sie müssen in der Lage sein, drei Zeilen zu lesen und zu wissen, welche davon blutet. Sobald Sie das können, hören "wir hatten einen guten Monat" und "wir haben Geld" auf, in Ihrem Kopf derselbe Satz zu sein.
Ein Cashflow-System, das Sie an einem Morgen pro Woche betreiben können
Sie brauchen keine Finanzabteilung und kein Finanzstudium. Sie brauchen eine Routine, die aus "Freitag raten" ein "kurz auf den Bildschirm schauen" macht. Fünf Schritte.
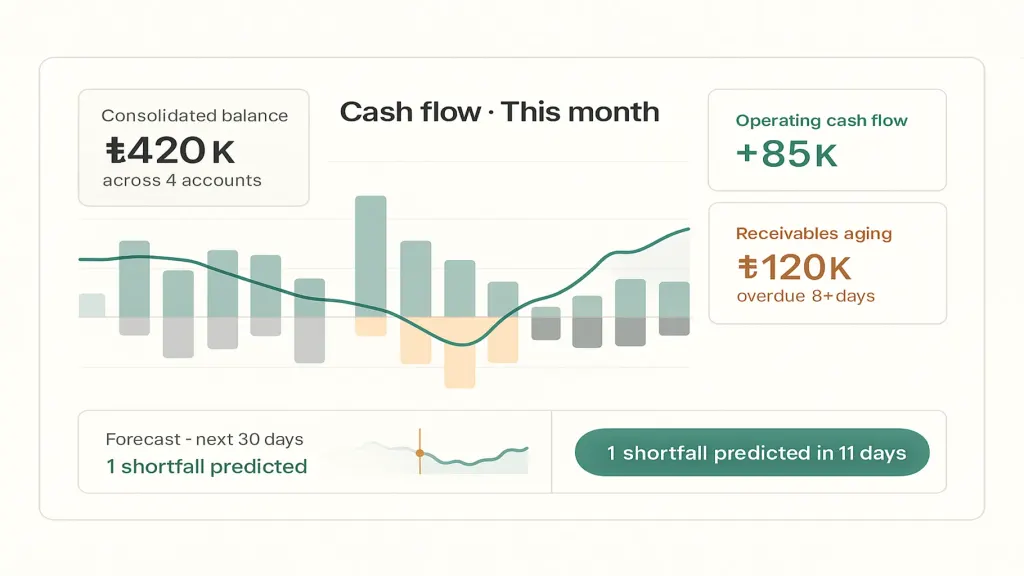
1. Bringen Sie jedes Konto auf einen einzigen, ehrlichen, aktuellen Saldo. Geschäftskonto, Karte, Kasse, das ФОП-Konto, die zweite Karte, die Sie "nur für X" nutzen — alles zusammengeführt zu einer einzigen Zahl, die sich selbst aktualisiert. Das ist die Grundlage, und es ist das Erste, was ein Tool wie Finmap tut: Ihre Konten verbinden und eine reale Zahl zeigen statt zehn verstreuter Zahlen, die Sie im Kopf addieren und dabei falsch liegen.
2. Trennen Sie geschäftliches und privates Geld — richtig. Geben Sie dem Unternehmen eigene Konten, und bezahlen Sie keine Lebensmittel mehr von derselben Karte wie Lieferanten. Solange das Geld nicht getrennt ist, ist jede Cashflow-Zahl, die Sie erstellen, reine Fiktion, und Sie werden Ihren eigenen Berichten nie vertrauen.
3. Erstellen Sie eine rollierende 30–60-Tage-Prognose. Listen Sie die feststehenden Ausgänge Tag für Tag auf — Gehaltszahlung am 5., Miete am 1., Steuer am 20., die Kreditrate, die wiederkehrenden Abonnements. Fügen Sie dann erwartete Eingänge hinzu, jeweils mit einem Vertrauensgrad versehen: hoch (unterschrieben, Rechnung gestellt, verlässlicher Zahler), mittel, niedrig (hoffnungsvoll). Eine laufende Saldolinie über diese Tage zeigt Ihnen die engen Fenster, bevor sie eintreten — während Sie noch einen Kunden anrufen, einen Kauf verschieben oder eine Zahlung um eine Woche verlegen können.
4. Lesen Sie einmal im Monat Ihren operativen Cashflow. Nicht nur "war es profitabel" — war der operative Cashflow positiv und stabil? Wenn Sie "profitabel" sind, der operative Cashflow aber Monat für Monat negativ ist, ist das ein Frühwarnsignal, kein Rundungsfehler.
5. Beobachten Sie zwei Frühindikatoren. Die Fälligkeitsstruktur der Forderungen — wer Ihnen was schuldet und wie überfällig — denn unbezahlte Rechnungen sind Ihr Geld, das auf dem Konto eines anderen liegt. Und die Reichweite — wie viele Monate Sie beim heutigen Verbrauch überstehen könnten, wenn die Zahlungseingänge ausblieben. Diese beiden Zahlen sagen eine Liquiditätslücke Wochen voraus, bevor der Kontostand es tut.
Der ganze Sinn besteht darin, den Monat aus Ihrem Kopf auf einen Bildschirm zu bringen, dem Sie vertrauen können — damit Entscheidungen mit einem Blick getroffen werden, nicht mit einem flauen Gefühl im Magen.
Wie sich das in verschiedenen Unternehmen zeigt
Die Prinzipien sind universell; die Druckpunkte unterscheiden sich. Ein paar Beispiele, wo Cash typischerweise hängen bleibt:
| Art des Unternehmens | Wo sich Cash versteckt / verliert | Worauf zuerst achten |
|---|---|---|
| Dienstleistungen / Agentur | Lange Zahlungsziele und unfakturierte Arbeit, die "fast fertig" liegt | Fälligkeitsstruktur der Forderungen; noch am Liefertag fakturieren |
| Einzelhandel / E-Commerce | Geld im Lagerbestand gebunden; Retouren und Plattformgebühren | In Lagerbeständen gebundenes Cash; reale Marge nach Gebühren |
| Bau / Projekte | Geld zwischen Projekten vermischt; Lücken zwischen Meilensteinen | Cash je Projekt; das Fenster zwischen Gehaltszahlung und Meilenstein |
| Produktion | Material und Halbfertigware lange vor der Bezahlung gekauft | Die Lücke zwischen Materialbezahlung und Zahlungseingang |
| Abonnement / SaaS | Rückerstattungen, fehlgeschlagene Zahlungen, im Voraus ausgegebene Akquisitionskosten | Netto-Cash nach Kündigungen; Timing der Verlängerungen |
Anderes Gewand, dieselbe Lehre: Kennen Sie heute Ihren Kontostand, und kennen Sie die Form der nächsten 30–60 Tage. Alles andere ist Detail.
Die Fehler, die Cash still zerstören
- Den Gewinn steuern und den Cash ignorieren. Die GuV sieht gut aus, während das Konto sich leert. Beobachten Sie beides, und wenn sie widersprüchlich sind, glauben Sie dem Konto.
- Gar keine Prognose. Auf den heutigen Kontostand reagieren, statt den nächsten Monat kommen zu sehen. Eine Prognose macht aus Überraschungen Entscheidungen.
- Forderungen schleifen lassen. Jede überfällige Rechnung ist Ihr Geld, das zinslos das Geschäft eines anderen finanziert. Mahnen Sie früh und höflich; das ist nicht unhöflich, das ist Cashflow-Management.
- Privates und Geschäftliches vermischen. Das verschleiert das reale Bild und verfälscht still jede Zahl, die Sie betrachten.
- Einen starken Verkaufsmonat mit einem starken Cash-Monat verwechseln. Verkäufe sind ein Versprechen. Cash ist die Tatsache. Geben Sie entsprechend der Tatsache aus.
📌 Hören Sie auf, freitags zu raten. Verbinden Sie Ihre Konten mit Finmap, sehen Sie einen einzigen Echtzeit-Saldo über alles, was Ihnen gehört, und erhalten Sie eine 30–60-Tage-Prognose, die einen Engpass meldet, bevor er eintritt — während Sie noch etwas dagegen tun können. Die Einrichtung dauert etwa 20 Minuten. Wenn Ihr Geld dadurch nicht klarer wird, haben Sie nichts verloren außer dem Raten.
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse


Häufig gestellte Fragen
Was ist Cashflow einfach erklärt?

Cashflow ist das Geld, das über einen Zeitraum in Ihr Unternehmen hinein- und wieder hinausfließt — alles, was Sie eingenommen haben, minus alles, was Sie ausgegeben haben. Wenn mehr hereinkam als hinausging, ist der Cashflow positiv und Ihr Kontostand ist gewachsen. Es geht um die tatsächliche Bewegung des Geldes, nicht um buchhalterische Ergebnisse.
Was ist der Unterschied zwischen Cashflow und Gewinn?
Der Gewinn ist ein buchhalterisches Ergebnis — Umsatz minus Ausgaben — und er kann Geld enthalten, das Sie tatsächlich noch gar nicht erhalten oder bezahlt haben. Der Cashflow ist die reale Bewegung des Geldes auf Ihren Konten. Ein Unternehmen kann auf dem Papier profitabel sein und trotzdem knapp bei Kasse geraten, und zwar wegen des Timings: zum Beispiel, wenn Sie im März einen Verkauf über ₴200,000 verbuchen, der Kunde aber erst im Mai zahlt, während Gehälter und Miete die ganze Zeit über bar abfließen.
Was ist eine Kapitalflussrechnung (ОДДС)?
Es ist der Bericht, der zeigt, woher Ihr Geld kam und wohin es ging, aufgeteilt in operative, Investitions- und Finanzierungstätigkeit. Zusammen erklären sie, wie aus Ihrem Anfangsbestand Ihr Endbestand wurde — und, wenn das Konto trotz eines "guten Monats" fällt, genau welcher Bereich dafür verantwortlich war.
Wie erstelle ich eine Cashflow-Prognose für ein kleines Unternehmen?
Beginnen Sie mit Ihrem aktuellen konsolidierten Kontostand, listen Sie die fest zugesagten Abflüsse Tag für Tag für die nächsten 30–60 Tage auf (Löhne, Miete, Steuern, Kredite), fügen Sie die erwarteten Zuflüsse hinzu, markiert nach Verlässlichkeit, und lassen Sie eine fortlaufende Saldozeile aufzeigen, wo der Kontostand absackt. Erstellen Sie sie einmal und aktualisieren Sie sie danach in etwa 15 Minuten pro Woche.
Was ist ein gesunder Cashflow?
Ein durchgehend positiver operativer Cashflow — das Kerngeschäft finanziert sich selbst — plus genug Puffer, um die zugesagten Zahlungen durch jede enge Phase hindurch zu decken, und keine Notwendigkeit, sich nur für die Bezahlung laufender Rechnungen Geld zu leihen. Wachsendes Geld aus dem operativen Geschäft, nicht aus neuen Schulden, ist das Zeichen dafür, dass der Motor funktioniert.
Warum ist mein Unternehmen profitabel, aber ständig knapp bei Kasse?
Fast immer ist es das Timing. Sie verbuchen den Umsatz, wenn Sie die Rechnung stellen, aber das Geld kommt erst Wochen später an, während die Kosten jetzt abfließen. Kommen langsam zahlende Kunden, im Lager gebundenes Geld oder vermischte private Ausgaben hinzu, bleibt das Konto selbst in einem profitablen Monat knapp. Eine Prognose und saubere, getrennte Konten beheben das schneller als mehr Verkäufe.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support