


Indice
È venerdì. Due fornitori aspettano, gli stipendi vanno pagati martedì, e un cliente che aveva giurato di pagare "questa settimana" è sparito. Apri l'app della banca, guardi il saldo e fai quello che fa ogni titolare — provi a tenere tutto il mese in testa e a indovinare se ce la farai. "In realtà non so dove sono i miei soldi," pensi. "Abbiamo avuto un buon mese — allora perché il conto sembra così stretto?"
Quella sensazione non è un problema di disciplina. È un problema di flusso di cassa, e quasi ogni piccola impresa ce l'ha molto prima di avere un problema di fatturato. Puoi essere in crescita, indaffarato, persino in utile sulla carta, e comunque restare sveglio a fare i conti mentali sul 25 del mese. La buona notizia: il flusso di cassa si può imparare e controllare. Questa guida spiega cos'è davvero il flusso di cassa, perché utile e liquidità non sono la stessa cosa, come leggere un rendiconto del flusso di cassa (in ucraino — звіт про рух грошових коштів, ОДДС) senza una laurea in economia, e come impostare un sistema semplice che mostri la tua posizione finanziaria reale in tempo reale — così il venerdì smette di essere un indovinello.
L'utile è un'opinione. La liquidità è un fatto.
Ecco la frase che risparmia ai titolari le notti più insonni: utile e liquidità sono due cose diverse, ed è la liquidità che paga le bollette.
L'utile è un risultato contabile — ricavi meno spese in un periodo. È utile, ma è in parte una questione di giudizio: quando conti una vendita, come ripartisci il costo di un'attrezzatura, cosa significa "guadagnato". Il flusso di cassa è più diretto. È il denaro reale entrato e uscito dai tuoi conti. Niente opinioni, niente giochi di tempistica — solo il saldo che sale o scende.
Un esempio rapido e onesto. Chiudi un progetto da ₴200.000 a marzo e invii la fattura. Il tuo conto economico mostra subito ₴200.000 di ricavi e un mese dall'aspetto ottimo. Ma il cliente paga a 45 giorni, quindi il denaro arriva a metà maggio. Nel frattempo, a marzo e aprile paghi comunque stipendi, affitto, tasse e un subappaltatore — tutto in contanti veri, oggi. Sulla carta: in utile. Sul conto: un buco. Quel divario tra guadagnare denaro e ricevere denaro è esattamente dove le imprese sane e redditizie finiscono senza liquidità e vengono colte di sorpresa.
Ecco perché "siamo in utile" non equivale a "abbiamo liquidità", e perché guardare solo il conto economico è come guidare guardando solo lo specchietto.
Perché il tuo conto non corrisponde mai al tuo istinto
Se il denaro non si comporta mai come ti aspetti, è quasi sempre uno di questi cinque motivi — e di solito più di uno insieme:
- I clienti pagano più tardi di quando consegni. Fai il lavoro ora e vieni pagato in 14, 30, 45 giorni. Più il cliente è grande e "affidabile", più spesso ci mette. Il tuo denaro resta sul suo conto.
- I costi arrivano prima dei ricavi che generano. Materiali, anticipi, un'assunzione, un budget pubblicitario — spendi prima, e il ritorno arriva a gocce dopo.
- La stagionalità sposta il denaro tra i mesi senza che tu te ne accorga. Un maggio forte sostiene un agosto fiacco — ma solo se hai previsto agosto e non hai speso la liquidità di maggio come se fosse normale.
- Denaro personale e aziendale vivono nello stesso portafoglio. Prelevi contanti per qualcosa di personale, li reintegri "più tardi", e nel giro di due settimane nessuno — nemmeno tu — sa più dire quanto sia davvero dell'azienda.
- Guardi il saldo, non i prossimi 30 giorni. Il numero di oggi non ti dice nulla sulla collisione tra stipendi e tasse tra due settimane. Così ogni pagamento importante arriva come una sorpresa, anche quelli che avresti potuto segnare in calendario.
Niente di tutto questo significa che la tua azienda sia debole. Significa che la tempistica del denaro non viene gestita. E la tempistica — non l'utile, non il fatturato — è ciò di cui parla davvero la gestione del flusso di cassa.
Come si manifesta davvero un problema di flusso di cassa
Ne riconoscerai almeno uno. Non sono ipotesi; sono la texture quotidiana di gestire una piccola impresa senza una visione della liquidità:
- Il lunedì prelevi ₴30.000 dal pagamento del Cliente A per coprire una bolletta urgente del Progetto B. "Li rimetto mercoledì." Il venerdì non ricordi più sinceramente se l'hai fatto, e i numeri non tornano più.
- Gli stipendi cadono il 5, una grossa tassa trimestrale il 20, l'affitto il 1° — e capitano tutti nella stessa finestra di due settimane con un cliente che "sta per bonificare".
- Il mese si chiude e il commercialista dice che è stato redditizio. Il conto, intanto, raschia il fondo, e tu sposti silenziosamente denaro tra le carte per tenere calmi tre fornitori.
- Vuoi assumere, o comprare un macchinario, o accettare un ordine più grande — e onestamente non sai dire se te lo puoi permettere, quindi ti blocchi o rischi.
Ognuno di questi è lo stesso problema di fondo travestito in modo diverso: non riesci a vedere i tuoi soldi con abbastanza chiarezza, con abbastanza anticipo, per prendere una decisione a mente fredda. È un problema di visibilità, non un difetto di carattere.
Il rendiconto del flusso di cassa (ОДДС), senza il manuale di contabilità
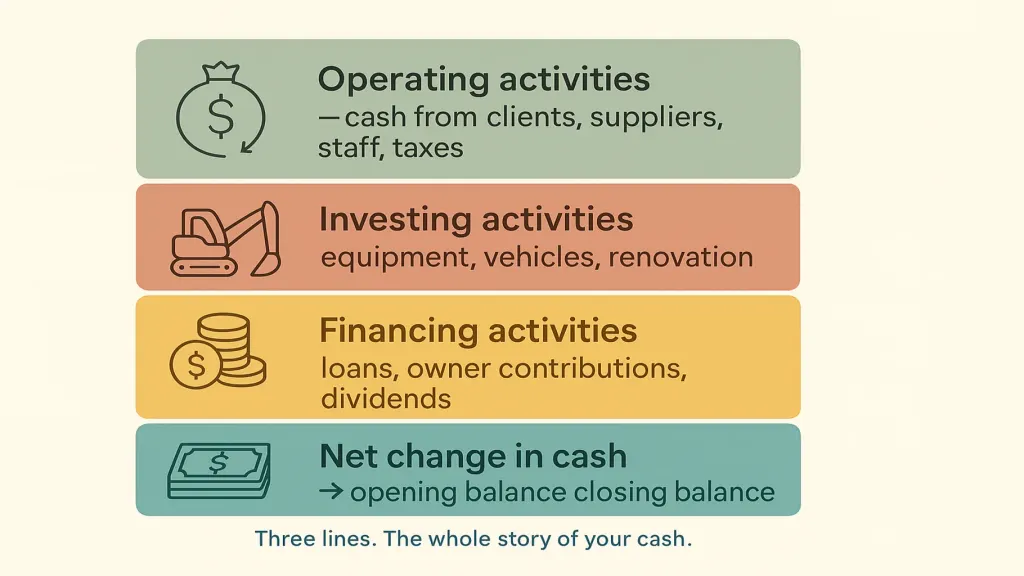
Il rendiconto del flusso di cassa — звіт про рух грошових коштів, ОДДС — è l'unico report che risponde a una domanda molto pratica: da dove è arrivata davvero la liquidità il mese scorso, e dove è andata? Dimentica la formattazione; la logica è semplice. Ogni movimento di denaro rientra in una di tre categorie:
- Attività operative — liquidità dalla gestione dell'impresa: denaro in entrata dai clienti, denaro in uscita verso fornitori, personale, affitto e tasse. È il numero che conta di più. Un flusso di cassa operativo positivo e costante significa che l'azienda si autofinanzia con il proprio lavoro — la definizione stessa di salute finanziaria.
- Attività di investimento — liquidità legata ad asset di lungo termine: acquistare attrezzature o un veicolo, una ristrutturazione, a volte venderne uno.
- Attività di finanziamento — liquidità tra te e i finanziatori o i soci: un prestito ricevuto o rimborsato, denaro che hai immesso, dividendi che hai prelevato.
Somma le tre voci e ottieni la variazione netta di cassa del periodo — il ponte che spiega come il saldo iniziale sia diventato il saldo finale. Se il conto è calato anche se "hai guadagnato", l'ОДДС ti mostra esattamente quale categoria è responsabile: un cliente che non ha pagato (operativa), un macchinario che hai comprato (investimento), o un prestito che hai rimborsato (finanziamento).
Non devi produrlo a mano. Devi saper leggere tre righe e capire quale sta sanguinando. Una volta che ci riesci, "abbiamo avuto un buon mese" e "abbiamo liquidità" smettono di essere la stessa frase nella tua testa.
Un sistema di flusso di cassa che gestisci in una mattinata alla settimana
Non ti serve un'assunzione in finanza né una laurea in economia. Ti serve una routine che trasformi "indovinare il venerdì" in "dare un'occhiata a uno schermo". Cinque passaggi.
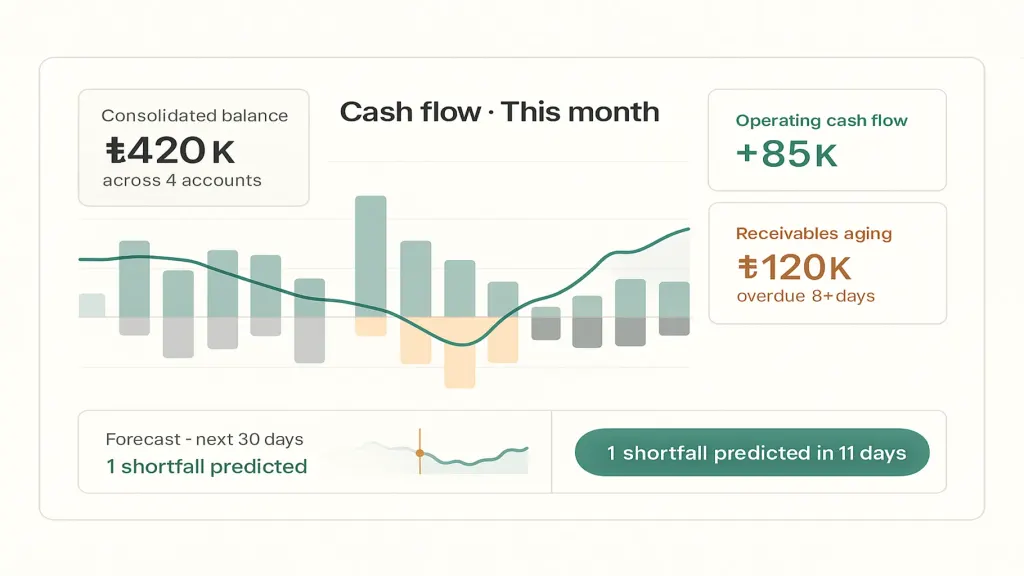
1. Metti ogni conto in un unico saldo onesto e in tempo reale. Conto aziendale, carta, cassa contanti, il conto della ФОП, la seconda carta che usi "solo per X" — tutto riunito in un unico numero che si aggiorna da sé. È la base, ed è la prima cosa che fa uno strumento come Finmap: collega i tuoi conti e mostra una cifra reale al posto di dieci sparse che sommi a mente sbagliando.
2. Separa il denaro aziendale da quello personale — sul serio. Dai all'azienda i propri conti e smetti di pagare la spesa con la stessa carta dei fornitori. Finché il denaro non è separato, ogni numero di flusso di cassa che produci è fittizio, e non ti fiderai mai dei tuoi stessi report.
3. Costruisci una previsione scorrevole a 30-60 giorni. Elenca le uscite già certe giorno per giorno — stipendi il 5, affitto il 1°, tasse il 20, la rata del prestito, gli abbonamenti ricorrenti. Poi aggiungi le entrate previste, ciascuna etichettata per grado di certezza: alta (firmato, fattura inviata, cliente affidabile), media, bassa (sperata). Una linea di saldo progressivo lungo quei giorni ti mostra le finestre critiche prima che arrivino — mentre puoi ancora chiamare un cliente, rimandare un acquisto o spostare un pagamento di una settimana.
4. Leggi il tuo flusso di cassa operativo una volta al mese. Non solo "è stato redditizio" — il flusso di cassa operativo è stato positivo e si è mantenuto tale? Se sei "in utile" ma il flusso di cassa operativo è negativo mese dopo mese, quello è il segnale di allarme precoce, non un errore di arrotondamento.
5. Tieni d'occhio due indicatori anticipatori. L'anzianità dei crediti — chi ti deve dei soldi e da quanto tempo è in ritardo — perché le fatture non pagate sono la tua liquidità ferma sul conto di qualcun altro. E la liquidità disponibile — quanti mesi potresti coprire al ritmo di spesa attuale se le entrate si fermassero. Questi due numeri prevedono un gap di cassa con settimane d'anticipo rispetto al saldo.
Il punto è portare il mese fuori dalla tua testa e su uno schermo di cui ti puoi fidare — così le decisioni si prendono con un'occhiata, non con un nodo allo stomaco.
Come si presenta in aziende diverse
I principi sono universali; i punti critici cambiano. Alcuni esempi di dove la liquidità di solito si blocca:
| Tipo di attività | Dove la liquidità si nasconde / si perde | Cosa controllare per primo |
|---|---|---|
| Servizi / agenzia | Termini di pagamento lunghi e lavoro non fatturato fermo "quasi finito" | Anzianità dei crediti; fattura il giorno in cui consegni |
| Retail / e-commerce | Denaro bloccato in magazzino; resi e commissioni delle piattaforme | Liquidità immobilizzata in scorte; margine reale dopo le commissioni |
| Edilizia / progetti | Denaro mescolato tra progetti; scostamenti tra i traguardi (milestone) | Liquidità per progetto; la finestra stipendi-vs-milestone |
| Produzione manifatturiera | Materiali e lavorazioni in corso acquistati molto prima di essere pagati | Il divario tra pagare i materiali ed essere pagati |
| Abbonamenti / SaaS | Rimborsi, pagamenti falliti, acquisizione spesa in anticipo | Liquidità netta dopo il churn; tempistica dei rinnovi |
Travestimenti diversi, stessa lezione: conosci il tuo saldo oggi, e conosci la forma dei prossimi 30-60 giorni. Il resto è dettaglio.
Gli errori che uccidono la liquidità in silenzio
- Gestire l'utile e ignorare la liquidità. Il conto economico sembra a posto mentre il conto si svuota. Controlla entrambi, e quando sono in disaccordo, credi al conto.
- Nessuna previsione. Reagire al saldo di oggi invece di vedere arrivare il mese prossimo. Una previsione trasforma le sorprese in decisioni.
- Lasciar correre i crediti. Ogni fattura scaduta è il tuo denaro che finanzia gratis il business di qualcun altro. Sollecita presto e con garbo; non è scortese, è flusso di cassa.
- Mescolare denaro personale e aziendale. Nasconde il quadro reale e corrompe silenziosamente ogni numero che guardi.
- Trattare un mese di vendite forte come un mese di liquidità forte. Le vendite sono una promessa. La liquidità è il fatto. Spendi in base al fatto.
📌 Smetti di indovinare il venerdì. Collega i tuoi conti a Finmap, vedi un unico saldo in tempo reale su tutto ciò che possiedi, e ottieni una previsione a 30-60 giorni che segnala una carenza prima che accada — mentre puoi ancora fare qualcosa al riguardo. Configuralo in circa 20 minuti. Se non rende più chiara la tua situazione finanziaria, non avrai perso nulla se non l'indovinare.
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Cos'è il flusso di cassa in parole semplici?

Il flusso di cassa è il denaro che entra e esce dalla tua azienda in un periodo — tutto ciò che hai incassato meno tutto ciò che hai speso. Se è entrato più di quanto è uscito, il flusso di cassa è positivo e il tuo saldo è cresciuto. Riguarda il movimento reale del denaro, non i risultati contabili.
Qual è la differenza tra flusso di cassa e utile?
L'utile è un risultato contabile — ricavi meno spese — e può includere denaro che non hai ancora effettivamente incassato o pagato. Il flusso di cassa è il movimento reale di denaro sui tuoi conti. Un'azienda può essere redditizia sulla carta e comunque restare senza liquidità a causa delle tempistiche: per esempio, quando registri una vendita da ₴200.000 a marzo ma il cliente paga a maggio, mentre stipendi e affitto escono in contanti per tutto il periodo.
Cos'è un rendiconto del flusso di cassa (ОДДС)?
È il report che mostra da dove è arrivata la tua liquidità e dove è andata, suddiviso in attività operative, di investimento e di finanziamento. Insieme spiegano come il tuo saldo iniziale sia diventato il saldo finale — e, quando il conto cala nonostante un "buon mese", esattamente quale categoria ne è stata la causa.
Come faccio a prevedere il flusso di cassa per una piccola impresa?
Parti dal tuo saldo consolidato attuale, elenca le uscite già certe giorno per giorno per i prossimi 30-60 giorni (stipendi, affitto, tasse, prestiti), aggiungi le entrate previste etichettate per grado di certezza, e lascia che una linea di saldo progressivo riveli dove il saldo scende. Costruiscila una volta, poi aggiornala in circa 15 minuti a settimana.
Cos'è un flusso di cassa sano?
Un flusso di cassa operativo costantemente positivo — l'attività principale si autofinanzia — più un margine sufficiente per coprire i pagamenti già certi durante qualsiasi finestra critica, e nessuna necessità di indebitarsi solo per pagare le bollette ordinarie. Una liquidità che cresce dalle operazioni, non da nuovi debiti, è il segno che il motore funziona.
Perché la mia azienda è redditizia ma è sempre a corto di liquidità?
Quasi sempre è una questione di tempistica. Registri i ricavi quando fatturi, ma la liquidità arriva settimane dopo, mentre i costi escono subito. Aggiungi clienti lenti a pagare, denaro bloccato in magazzino, o spese personali mescolate, e il conto resta stretto anche in un mese redditizio. Una previsione e conti puliti e separati risolvono il problema più in fretta di quanto facciano più vendite.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



