


Daftar isi
Hari Jumat. Dua pemasok menunggu, gaji jatuh Selasa, dan klien yang bersumpah akan membayar "minggu ini" mendadak hilang kabar. Anda membuka aplikasi bank, melihat saldo, dan melakukan hal yang dilakukan setiap pemilik — mencoba menampung satu bulan penuh di kepala dan menebak apakah Anda akan selamat. "Saya sebenarnya tidak tahu di mana uang saya," pikir Anda. "Bulan ini bagus — lalu kenapa rekeningnya terasa seketat ini?"
Perasaan itu bukan soal kurang disiplin. Itu masalah arus kas, dan hampir setiap usaha kecil mengalaminya jauh sebelum punya masalah pendapatan. Anda bisa sedang tumbuh, sibuk, bahkan untung di atas kertas, dan tetap terjaga malam-malam menghitung di kepala soal tanggal 25. Kabar baiknya: arus kas bisa dipelajari dan dikendalikan. Panduan ini menelusuri apa sebenarnya arus kas itu, kenapa laba dan kas bukan hal yang sama, bagaimana membaca laporan arus kas (dalam bahasa Ukraina — звіт про рух грошових коштів, ОДДС) tanpa gelar akuntansi, dan bagaimana menyiapkan sistem sederhana yang menampilkan posisi uang Anda yang sebenarnya secara real time — supaya hari Jumat berhenti jadi permainan tebak-tebakan.
Laba itu pendapat. Kas itu fakta.
Inilah kalimat yang paling banyak menyelamatkan malam-malam pemilik usaha: laba dan kas adalah dua hal berbeda, dan kaslah yang membayar tagihan Anda.
Laba adalah hasil akuntansi — pendapatan dikurangi pengeluaran selama satu periode. Berguna, tapi sebagian bergantung pada penilaian: kapan sebuah penjualan dihitung, bagaimana biaya peralatan disebar, apa arti "dihasilkan". Arus kas lebih kasar dan lugas. Ia adalah uang nyata yang bergerak masuk dan keluar dari rekening Anda. Tanpa pendapat, tanpa akal-akalan waktu — sekadar saldo yang naik atau turun.
Contoh singkat dan jujur. Anda menutup proyek ₴200.000 pada Maret dan mengirim tagihan. Laporan laba rugi Anda langsung menampilkan pendapatan ₴200.000 dan bulan yang kelihatan hebat. Tapi klien membayar dengan tempo 45 hari, jadi uangnya mendarat pertengahan Mei. Sementara itu, sepanjang Maret dan April Anda tetap membayar gaji, sewa, pajak, dan seorang subkontraktor — semuanya dengan uang tunai nyata, hari ini. Di atas kertas: untung. Di rekening: berlubang. Jarak antara menghasilkan uang dan menerima uang itulah tempat bisnis yang sehat dan menguntungkan kehabisan kas dan tertimpa kejutan.
Karena itulah "kami untung" tidak sama dengan "kami punya uang", dan karena itulah memantau laporan laba rugi saja sama seperti menyetir sambil hanya melihat spion.
Kenapa rekening Anda tidak pernah cocok dengan firasat Anda
Kalau uangnya tidak pernah berperilaku seperti yang Anda bayangkan, hampir selalu penyebabnya salah satu dari lima ini — dan biasanya beberapa sekaligus:
- Klien membayar lebih lambat daripada Anda mengantar. Anda bekerja sekarang dan dibayar dalam 14, 30, 45 hari. Makin besar dan makin "terpercaya" kliennya, sering makin lama pula mereka membayar. Uang Anda mengendap di rekening mereka.
- Biaya datang sebelum pendapatan yang dihasilkannya. Material, pembayaran di muka, perekrutan, anggaran iklan — Anda mengeluarkan dulu, dan hasilnya menetes belakangan.
- Musim diam-diam memindahkan uang antar bulan. Mei yang kuat mensubsidi Agustus yang tipis — tapi hanya kalau Anda melihat Agustus datang dan tidak menghabiskan kas Mei seolah-olah itu bulan biasa.
- Uang pribadi dan uang bisnis hidup dalam satu dompet. Anda menarik tunai untuk keperluan pribadi, mengisinya kembali "nanti", dan dalam dua minggu tak seorang pun — termasuk Anda — bisa bilang berapa yang sebenarnya milik bisnis.
- Anda memantau saldo, bukan 30 hari ke depan. Angka hari ini tidak memberi tahu apa pun tentang tabrakan gaji-plus-pajak dua minggu lagi. Jadi setiap pembayaran besar datang sebagai kejutan, bahkan yang sebenarnya bisa Anda tandai di kalender.
Tak satu pun dari ini berarti bisnis Anda lemah. Semuanya berarti waktu pergerakan uang tidak dikelola. Dan waktu — bukan laba, bukan pendapatan — itulah inti sebenarnya dari pengelolaan arus kas.
Seperti apa rasanya masalah arus kas itu
Anda akan mengenali setidaknya satu dari ini. Ini bukan andai-andai; ini tekstur sehari-hari menjalankan usaha kecil tanpa pandangan atas kas:
- Pada Senin Anda mengambil ₴30.000 dari pembayaran Klien A untuk menutup tagihan mendesak Proyek B. "Saya kembalikan Rabu." Sampai Jumat Anda benar-benar tidak ingat apakah sudah mengembalikannya, dan angka-angkanya tidak lagi cocok.
- Gaji jatuh tanggal 5, pajak kuartalan yang besar tanggal 20, sewa tanggal 1 — dan semuanya berdesakan dalam jendela dua minggu yang sama bersama klien yang "sebentar lagi transfer".
- Bulannya ditutup dan akuntan bilang bulan itu untung. Sementara itu rekeningnya menggaruk dasar, dan Anda diam-diam memindah-mindahkan uang antar kartu supaya tiga pemasok tetap tenang.
- Anda ingin merekrut, atau membeli mesin, atau mengiyakan pesanan yang lebih besar — dan Anda sejujurnya tidak bisa menilai apakah Anda mampu, jadi Anda membeku atau berjudi.
Setiap satu dari ini adalah akar masalah yang sama dengan kostum berbeda: Anda tidak bisa melihat uang Anda cukup jelas, cukup dini, untuk mengambil keputusan dengan tenang. Itu masalah keterlihatan, bukan cacat karakter.
Laporan arus kas (ОДДС), tanpa buku teks akuntansi
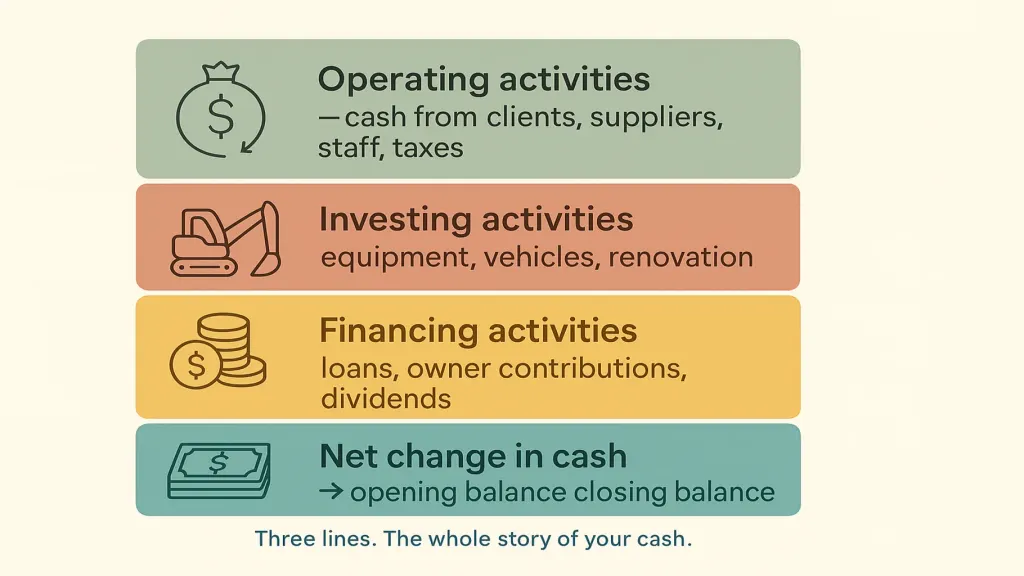
Laporan arus kas — звіт про рух грошових коштів, ОДДС — adalah satu-satunya laporan yang menjawab pertanyaan yang sangat praktis: dari mana sebenarnya kas datang bulan lalu, dan ke mana ia pergi? Lupakan formatnya; logikanya sederhana. Setiap pergerakan uang jatuh ke salah satu dari tiga keranjang:
- Aktivitas operasi — kas dari menjalankan bisnis: uang masuk dari klien, uang keluar ke pemasok, staf, sewa, dan pajak. Inilah angka yang paling penting. Arus kas operasi yang positif dan stabil berarti bisnis membiayai dirinya dari hasil kerjanya sendiri — itulah definisi sehat.
- Aktivitas investasi — kas yang terkait aset jangka panjang: membeli peralatan atau kendaraan, renovasi, sesekali menjualnya.
- Aktivitas pendanaan — kas antara Anda dan pemberi pinjaman atau pemilik: pinjaman yang diambil atau dilunasi, uang yang Anda setor, dividen yang Anda tarik.
Jumlahkan ketiganya dan Anda mendapat perubahan bersih kas untuk periode itu — jembatan yang menjelaskan bagaimana saldo awal Anda menjadi saldo akhir. Kalau rekening turun padahal Anda "menghasilkan uang", ОДДС menunjukkan persis keranjang mana penyebabnya: klien yang tidak membayar (operasi), mesin yang Anda beli (investasi), atau pinjaman yang Anda lunasi (pendanaan).
Anda tidak perlu menyusunnya sendiri. Anda perlu bisa membaca tiga baris dan tahu yang mana yang berdarah. Begitu Anda bisa, "bulan ini bagus" dan "kami punya uang" berhenti jadi kalimat yang sama di kepala Anda.
Sistem arus kas yang bisa Anda jalankan satu pagi seminggu
Anda tidak butuh merekrut orang keuangan atau gelar keuangan. Anda butuh rutinitas yang mengubah "menebak di hari Jumat" menjadi "melirik layar". Lima langkah.
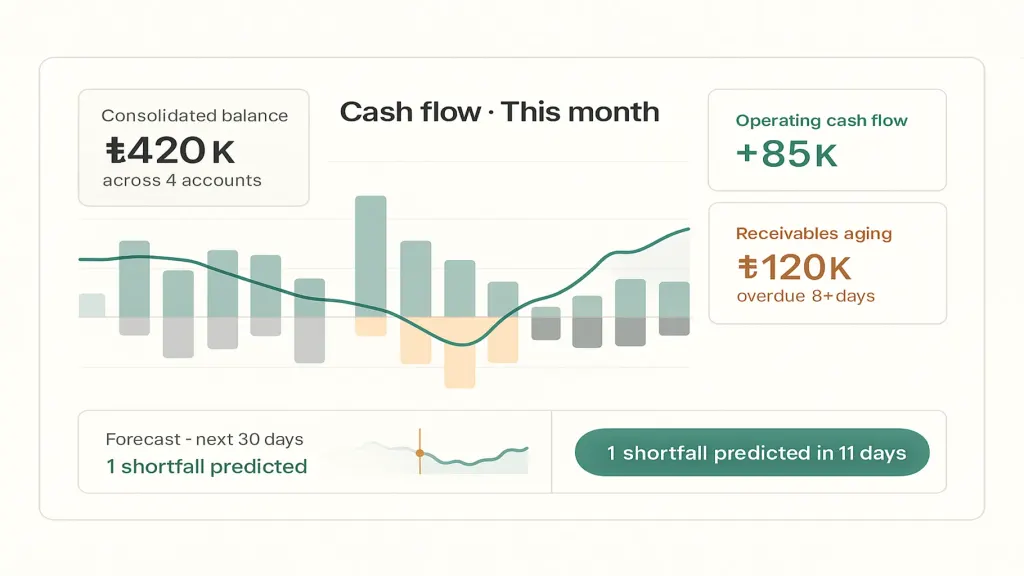
1. Satukan semua rekening ke dalam satu saldo hidup yang jujur. Rekening bisnis, kartu, kas tunai, rekening ФОП, kartu kedua yang Anda pakai "khusus buat X" — tarik semuanya ke dalam satu angka yang memperbarui dirinya sendiri. Ini fondasinya, dan inilah hal pertama yang dilakukan alat seperti Finmap: menghubungkan rekening Anda dan menampilkan satu angka nyata, bukan sepuluh angka berserak yang Anda jumlahkan di kepala dan selalu meleset.
2. Pisahkan uang bisnis dan uang pribadi — benar-benar. Beri bisnis rekeningnya sendiri dan berhenti membayar belanja dapur dari kartu yang sama dengan pemasok. Selama uangnya belum dipisah, setiap angka arus kas yang Anda hasilkan adalah fiksi, dan Anda tidak akan pernah memercayai laporan Anda sendiri.
3. Bangun prakiraan bergulir 30–60 hari. Daftarkan arus keluar yang sudah pasti, hari demi hari — gaji tanggal 5, sewa tanggal 1, pajak tanggal 20, cicilan pinjaman, langganan berulang. Lalu tambahkan arus masuk yang diharapkan, masing-masing ditandai tingkat keyakinannya: tinggi (sudah diteken, tagihan terkirim, pembayar yang andal), sedang, rendah (masih harapan). Satu baris saldo berjalan sepanjang hari-hari itu menunjukkan jendela-jendela sempit sebelum mereka datang — selagi Anda masih bisa menelepon klien, menunda pembelian, atau menggeser pembayaran seminggu.
4. Baca arus kas operasi Anda sebulan sekali. Bukan sekadar "untung atau tidak" — apakah arus kas operasi positif dan bertahan? Kalau Anda "untung" tapi arus kas operasi negatif bulan demi bulan, itu lampu peringatan dini, bukan selisih pembulatan.
5. Pantau dua indikator pendahulu. Umur piutang — siapa yang berutang pada Anda dan sudah selewat apa — karena tagihan yang belum dibayar adalah kas Anda yang mengendap di rekening orang lain. Dan runway — berapa bulan Anda sanggup bertahan dengan laju pengeluaran hari ini kalau pemasukan berhenti. Dua angka ini meramalkan kesenjangan kas berminggu-minggu lebih dulu daripada saldo Anda.
Seluruh intinya adalah memindahkan satu bulan itu keluar dari kepala Anda ke satu layar yang bisa Anda percayai — supaya keputusan diambil dengan satu lirikan, bukan dengan perut yang melilit.
Seperti apa ini di berbagai jenis bisnis
Prinsipnya universal; titik tekanannya berbeda-beda. Beberapa contoh tempat kas biasanya tersangkut:
| Jenis bisnis | Di mana kas bersembunyi / bocor | Apa yang dipantau lebih dulu |
|---|---|---|
| Jasa / agensi | Tempo klien yang panjang dan pekerjaan yang belum ditagih karena "hampir selesai" | Umur piutang; tagih di hari yang sama Anda mengantar |
| Ritel / e-commerce | Uang terkunci di stok; retur dan biaya platform | Kas yang terikat di persediaan; margin nyata setelah biaya |
| Konstruksi / proyek | Uang tercampur antar proyek; jeda antar termin | Kas per proyek; jendela antara gaji dan termin |
| Manufaktur | Material dan pekerjaan dalam proses dibeli jauh sebelum Anda dibayar | Jarak antara membayar material dan menerima pembayaran |
| Langganan / SaaS | Pengembalian dana, pembayaran gagal, biaya akuisisi dikeluarkan di muka | Kas bersih setelah churn; waktu perpanjangan |
Kostumnya berbeda, pelajarannya sama: ketahui saldo Anda hari ini, dan ketahui bentuk 30–60 hari berikutnya. Sisanya detail.
Kesalahan yang diam-diam membunuh kas
- Mengelola laba dan mengabaikan kas. Laporan laba rugi kelihatan baik sementara rekening terkuras. Pantau keduanya, dan ketika keduanya berbeda, percayai rekeningnya.
- Tidak punya prakiraan sama sekali. Bereaksi pada saldo hari ini alih-alih melihat bulan depan mendekat. Prakiraan mengubah kejutan menjadi keputusan.
- Membiarkan piutang molor. Setiap tagihan yang telat adalah uang Anda yang membiayai bisnis orang lain, tanpa bunga. Tagihlah lebih awal dan dengan sopan; itu bukan tidak tahu adat, itu arus kas.
- Mencampur pribadi dan bisnis. Itu menyembunyikan gambaran yang sebenarnya dan diam-diam merusak setiap angka yang Anda lihat.
- Menganggap bulan penjualan yang kuat sebagai bulan kas yang kuat. Penjualan adalah janji. Kas adalah faktanya. Belanjakan berdasarkan faktanya.
📌 Berhentilah menebak di hari Jumat. Hubungkan rekening Anda di Finmap, lihat satu saldo real time atas semua yang Anda punya, dan dapatkan prakiraan 30–60 hari yang menandai kekurangan dana sebelum terjadi — selagi Anda masih bisa berbuat sesuatu. Siapkan dalam sekitar 20 menit. Kalau itu tidak membuat uang Anda lebih jelas, Anda tidak kehilangan apa pun selain tebak-tebakan.
Dalam topik ini
- Kesenjangan kas: cara mengenalinya dan cara mencegahnya
- Pertanyaan Jumat: pemasok mana yang dibayar minggu ini?
- ₴500K di Mei, ₴160K di Juli: disiplin arus kas yang dilewatkan bisnis musiman
- Dari kemerosotan musiman ke laba yang stabil: cara menghasilkan sepanjang tahun
- Prakiraan kas 30 hari: bagaimana pemilik usaha kecil melihat bulan depan sebelum terjadi
- Arus kas dan laporan arus kas: apa itu dan cara menghitungnya
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Apa itu arus kas dalam bahasa sederhana?

Arus kas adalah uang yang bergerak masuk dan keluar dari bisnis Anda selama satu periode — semua yang Anda terima dikurangi semua yang Anda bayarkan. Kalau yang masuk lebih banyak daripada yang keluar, arus kasnya positif dan saldo Anda bertambah. Ini soal pergerakan uang yang nyata, bukan hasil akuntansi.
Apa bedanya arus kas dan laba?
Laba adalah hasil akuntansi — pendapatan dikurangi pengeluaran — dan bisa mencakup uang yang sebenarnya belum Anda terima atau bayarkan. Arus kas adalah pergerakan uang yang nyata di rekening Anda. Sebuah bisnis bisa untung di atas kertas dan tetap kehabisan kas karena soal waktu: misalnya, ketika Anda mencatat penjualan ₴200.000 pada Maret tapi klien membayar pada Mei, sementara gaji dan sewa terus keluar sebagai uang tunai.
Apa itu laporan arus kas (ОДДС)?
Itu laporan yang menunjukkan dari mana kas Anda datang dan ke mana perginya, dipecah menjadi aktivitas operasi, investasi, dan pendanaan. Bersama-sama ketiganya menjelaskan bagaimana saldo awal Anda menjadi saldo akhir — dan, ketika rekening turun meski bulannya "bagus", keranjang mana persisnya yang menyebabkannya.
Bagaimana memprakirakan arus kas untuk usaha kecil?
Mulailah dari saldo konsolidasi Anda saat ini, daftarkan arus keluar yang sudah pasti hari demi hari untuk 30–60 hari ke depan (gaji, sewa, pajak, pinjaman), tambahkan arus masuk yang diharapkan beserta tingkat keyakinannya, dan biarkan baris saldo berjalan menunjukkan di mana saldonya melorot. Susun sekali, lalu perbarui dalam sekitar 15 menit seminggu.
Seperti apa arus kas yang sehat?
Arus kas operasi yang konsisten positif — bisnis intinya membiayai dirinya sendiri — ditambah bantalan yang cukup untuk menutup pembayaran yang sudah pasti melewati jendela sempit mana pun, serta tidak perlu berutang sekadar untuk membayar tagihan rutin. Kas yang tumbuh dari operasi, bukan dari utang baru, itulah tanda mesinnya bekerja.
Kenapa bisnis saya untung tapi selalu kekurangan uang?
Hampir selalu soal waktu. Anda mencatat pendapatan saat menerbitkan tagihan, tapi kasnya datang berminggu-minggu kemudian, sementara biaya keluar sekarang. Tambahkan klien yang lambat membayar, uang yang terkunci di stok, atau belanja pribadi yang tercampur, dan rekening tetap ketat bahkan di bulan yang menguntungkan. Prakiraan dan rekening yang bersih serta terpisah memperbaikinya lebih cepat daripada menambah penjualan.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



