


Tabla de contenidos
Es viernes. Dos proveedores están esperando, la nómina vence el martes, y un cliente que juró que pagaría "esta semana" ha dejado de responder. Abres tu app bancaria, miras el saldo y haces lo que hace todo propietario: intentas retener todo el mes en tu cabeza y adivinar si vas a lograrlo. "En realidad no sé dónde está mi dinero", piensas. "Tuvimos un buen mes, entonces ¿por qué la cuenta se siente tan ajustada?"
Esa sensación no es un problema de disciplina. Es un problema de flujo de caja, y casi todas las pequeñas empresas lo tienen mucho antes de tener un problema de ingresos. Puedes estar creciendo, ocupado, incluso siendo rentable sobre el papel, y aun así pasar la noche despierto haciendo cálculos mentales sobre el día 25. La buena noticia: el flujo de caja se puede aprender y controlar. Esta guía repasa qué es realmente el flujo de caja, por qué el beneficio y el efectivo no son lo mismo, cómo leer un estado de flujo de caja (en ucraniano — звіт про рух грошових коштів, ОДДС) sin necesidad de un título en contabilidad, y cómo montar un sistema sencillo que muestre tu posición real de efectivo en tiempo real, para que el viernes deje de ser un juego de adivinanzas.
El beneficio es una opinión. El efectivo es un hecho.
Aquí está la frase que ahorra a los propietarios más noches sin dormir: el beneficio y el efectivo son dos cosas distintas, y es el efectivo el que paga tus facturas.
El beneficio es un resultado contable: ingresos menos gastos durante un período. Es útil, pero en parte depende de criterios: cuándo cuentas una venta, cómo repartes el coste de un equipo, qué significa "ganado". El flujo de caja es más directo. Es el dinero real que entró y salió de tus cuentas. Sin opiniones, sin trucos de calendario: solo el saldo subiendo o bajando.
Un ejemplo rápido y honesto. Cierras un proyecto de ₴200.000 en marzo y envías la factura. Tu informe de pérdidas y ganancias muestra de inmediato ₴200.000 de ingresos y un mes que luce estupendo. Pero el cliente paga a 45 días, así que el dinero llega a mediados de mayo. Mientras tanto, en marzo y abril sigues pagando salarios, alquiler, impuestos y un subcontratista, todo en efectivo real, hoy. Sobre el papel: rentable. En la cuenta: un agujero. Esa brecha entre ganar dinero y recibir dinero es exactamente donde negocios sanos y rentables se quedan sin efectivo y se ven sorprendidos.
Por eso "somos rentables" no es lo mismo que "tenemos dinero", y por eso mirar solo tu cuenta de resultados es como conducir mirando únicamente el retrovisor.
Por qué tu cuenta nunca coincide con tu instinto
Si el dinero nunca se comporta como esperas, casi siempre es uno de estos cinco motivos, y normalmente varios a la vez:
- Los clientes pagan más tarde de lo que tú entregas. Haces el trabajo ahora y te pagan en 14, 30, 45 días. Cuanto más grande y "fiable" es el cliente, a menudo más tarda. Tu dinero se queda en su cuenta.
- Los costes llegan antes que los ingresos que generan. Materiales, anticipos, una contratación, un presupuesto de publicidad: gastas primero, y el retorno llega poco a poco después.
- La estacionalidad mueve dinero entre meses en silencio. Un mayo fuerte subsidia un agosto flojo, pero solo si viste venir agosto y no gastaste el efectivo de mayo como si fuera algo normal.
- El dinero personal y el del negocio viven en una sola cartera. Sacas efectivo para algo personal, lo repones "más tarde", y en dos semanas nadie, ni siquiera tú, puede decir cuánto es realmente del negocio.
- Vigilas el saldo, no los próximos 30 días. El número de hoy no te dice nada sobre la colisión de nómina más impuestos dentro de dos semanas. Así que cada pago grande llega como una sorpresa, incluso los que podrías haber previsto en tu calendario.
Nada de esto significa que tu negocio sea débil. Significa que el momento del dinero no se está gestionando. Y el momento oportuno, no el beneficio, no los ingresos, es de lo que realmente trata la gestión del flujo de caja.
Cómo se siente realmente un problema de flujo de caja
Reconocerás al menos una de estas situaciones. No son hipótesis; son la textura cotidiana de llevar una pequeña empresa sin visibilidad del efectivo:
- El lunes sacas ₴30.000 del pago del Cliente A para cubrir una factura urgente del Proyecto B. "Lo repongo el miércoles." El viernes ya no recuerdas de verdad si lo hiciste, y los números ya no cuadran.
- La nómina cae el día 5, un gran impuesto trimestral el día 20, el alquiler el día 1, y todo se concentra en la misma ventana de dos semanas, con un cliente que "está a punto de transferir".
- El mes cierra y el contable dice que fue rentable. La cuenta, mientras tanto, raspa fondo, y tú vas moviendo dinero entre tarjetas en silencio para mantener tranquilos a tres proveedores.
- Quieres contratar, o comprar una máquina, o decir que sí a un pedido más grande, y honestamente no puedes saber si te lo puedes permitir, así que te paralizas o te arriesgas.
Cada uno de estos casos es el mismo problema de fondo con un disfraz distinto: no puedes ver tu dinero con suficiente claridad, con suficiente antelación, para tomar una decisión tranquila. Es un problema de visibilidad, no un defecto de carácter.
El estado de flujo de caja (ОДДС), sin el manual de contabilidad
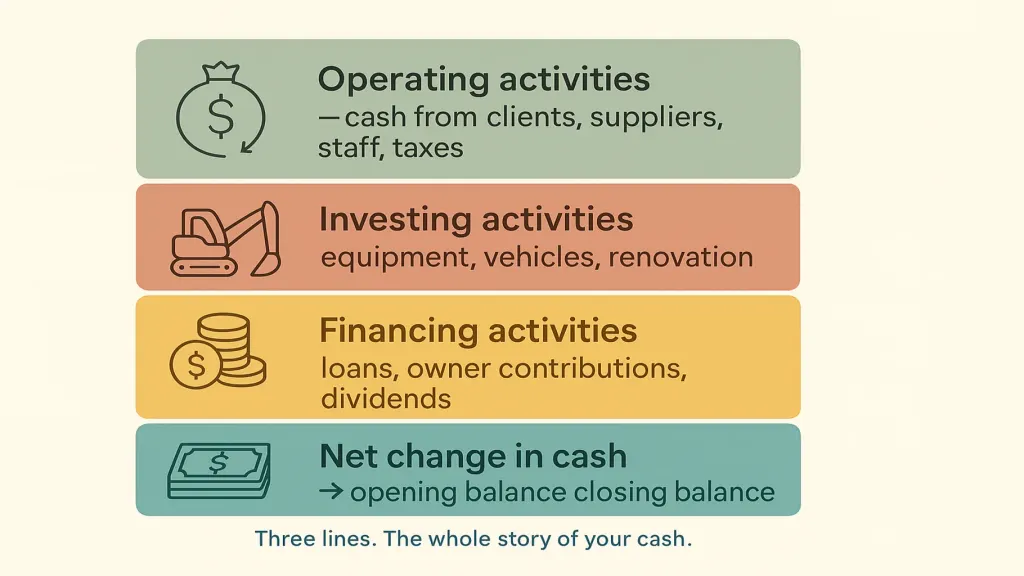
El estado de flujo de caja — звіт про рух грошових коштів, ОДДС — es el único informe que responde a una pregunta muy práctica: ¿de dónde vino realmente el efectivo el mes pasado, y adónde fue? Olvida el formato; la lógica es simple. Cada movimiento de dinero cae en uno de tres grupos:
- Actividades operativas — efectivo del funcionamiento del negocio: dinero que entra de los clientes, dinero que sale hacia proveedores, personal, alquiler e impuestos. Este es el número que más importa. Un flujo de caja operativo positivo y estable significa que el negocio se financia con su propio trabajo, la definición misma de salud financiera.
- Actividades de inversión — efectivo vinculado a activos a más largo plazo: comprar equipos o un vehículo, una reforma, ocasionalmente vender uno.
- Actividades de financiación — efectivo entre tú y prestamistas o propietarios: un préstamo tomado o devuelto, dinero que aportas, dividendos que retiras.
Suma las tres y obtienes el cambio neto en el efectivo del período: el puente que explica cómo tu saldo inicial se convirtió en tu saldo final. Si la cuenta bajó aunque "ganaste dinero", el ОДДС te muestra exactamente qué grupo lo causó: un cliente que no pagó (operativo), una máquina que compraste (inversión), o un préstamo que devolviste (financiación).
No necesitas elaborarlo a mano. Necesitas poder leer tres líneas y saber cuál está sangrando. Una vez que puedas, "tuvimos un buen mes" y "tenemos dinero" dejan de ser la misma frase en tu cabeza.
Un sistema de flujo de caja que puedes llevar en una mañana a la semana
No necesitas contratar a un financiero ni tener un título en finanzas. Necesitas una rutina que convierta "adivinar el viernes" en "echar un vistazo a una pantalla". Cinco pasos.
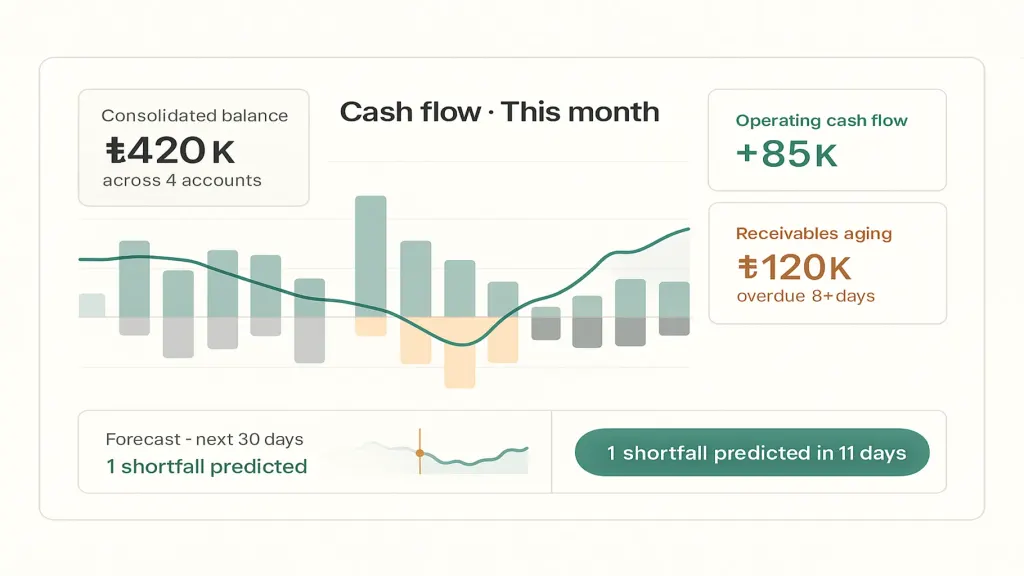
1. Reúne cada cuenta en un único saldo honesto y en vivo. Cuenta de empresa, tarjeta, caja de efectivo, la cuenta del ФОП, la segunda tarjeta que usas "solo para X": todo reunido en una sola cifra que se actualiza sola. Esta es la base, y es lo primero que hace una herramienta como Finmap: conectar tus cuentas y mostrar una cifra real en lugar de diez dispersas que sumas de memoria y calculas mal.
2. Separa el dinero de la empresa y el personal, de verdad. Dale al negocio sus propias cuentas y deja de pagar la compra desde la misma tarjeta que usas con los proveedores. Hasta que el dinero esté separado, cada cifra de flujo de caja que produzcas es ficción, y nunca confiarás en tus propios informes.
3. Construye una previsión móvil de 30 a 60 días. Enumera las salidas comprometidas día a día: la nómina el día 5, el alquiler el día 1, el impuesto el día 20, la cuota del préstamo, las suscripciones recurrentes. Luego añade las entradas esperadas, cada una etiquetada por nivel de confianza: alta (firmada, factura enviada, pagador fiable), media, baja (esperanzadora). Una línea de saldo acumulado a lo largo de esos días te muestra las ventanas ajustadas antes de que lleguen, mientras todavía puedes llamar a un cliente, retrasar una compra o mover un pago una semana.
4. Revisa tu flujo de caja operativo una vez al mes. No solo "fue rentable", sino: ¿fue positivo el flujo de caja operativo y se mantuvo así? Si eres "rentable" pero el flujo de caja operativo es negativo mes tras mes, esa es la luz de advertencia temprana, no un error de redondeo.
5. Vigila dos indicadores adelantados. La antigüedad de las cuentas por cobrar: quién te debe y cuánto retraso lleva, porque las facturas impagadas son tu efectivo sentado en la cuenta de otro. Y la autonomía financiera (runway): cuántos meses podrías cubrir al ritmo de gasto actual si las entradas se detuvieran. Estos dos números predicen una brecha de caja semanas antes de que lo haga el saldo.
Todo el objetivo es sacar el mes de tu cabeza y ponerlo en una sola pantalla en la que puedas confiar, para que las decisiones se tomen con una mirada, no con un nudo en el estómago.
Cómo se ve esto en distintos negocios
Los principios son universales; los puntos de presión difieren. Algunos ejemplos de dónde suele quedarse atascado el efectivo:
| Tipo de negocio | Dónde se esconde o se filtra el efectivo | Qué vigilar primero |
|---|---|---|
| Servicios / agencia | Plazos largos de clientes y trabajo sin facturar que queda "casi terminado" | Antigüedad de las cuentas por cobrar; facturar el mismo día de la entrega |
| Retail / comercio electrónico | Dinero atrapado en el inventario; devoluciones y comisiones de plataforma | Efectivo inmovilizado en existencias; margen real después de comisiones |
| Construcción / proyectos | Dinero mezclado entre proyectos; brechas entre hitos | Efectivo por proyecto; la ventana nómina frente a hito |
| Fabricación | Materiales y trabajo en curso comprados mucho antes de que te paguen | La brecha entre pagar los materiales y cobrar |
| Suscripción / SaaS | Reembolsos, pagos fallidos, adquisición gastada por adelantado | Efectivo neto después de la cancelación (churn); calendario de renovaciones |
Distintos disfraces, la misma lección: conoce tu saldo hoy, y conoce la forma de los próximos 30 a 60 días. Todo lo demás son detalles.
Los errores que matan el efectivo en silencio
- Gestionar el beneficio e ignorar el efectivo. La cuenta de resultados luce bien mientras la cuenta se vacía. Vigila ambas, y cuando no coincidan, cree en la cuenta.
- No tener previsión alguna. Reaccionar al saldo de hoy en lugar de ver venir el próximo mes. Una previsión convierte las sorpresas en decisiones.
- Dejar que las cuentas por cobrar se atrasen. Cada factura vencida es tu dinero financiando el negocio de otro, sin intereses. Reclama pronto y con educación; no es de mala educación, es flujo de caja.
- Mezclar lo personal y lo empresarial. Esconde el panorama real y corrompe en silencio cada número que miras.
- Tratar un mes de ventas fuerte como un mes de efectivo fuerte. Las ventas son una promesa. El efectivo es el hecho. Gasta contra el hecho.
📌 Deja de adivinar los viernes. Conecta tus cuentas en Finmap, mira un único saldo en tiempo real de todo lo que posees, y obtén una previsión de 30 a 60 días que marca un déficit antes de que ocurra, mientras todavía puedes hacer algo al respecto. Configúralo en unos 20 minutos. Si no aclara tu dinero, no has perdido nada más que la adivinanza.
Comparta contenido valioso y conviértase en una fuente de ideas






Frequently Asked Questions
¿Qué es el flujo de caja en términos sencillos?

El flujo de caja es el dinero que entra y sale de tu negocio durante un período: todo lo que recibiste menos todo lo que pagaste. Si entró más de lo que salió, el flujo de caja es positivo y tu saldo creció. Se trata del movimiento real del dinero, no de resultados contables.
¿Cuál es la diferencia entre flujo de caja y beneficio?
El beneficio es un resultado contable: ingresos menos gastos, y puede incluir dinero que en realidad aún no has recibido ni pagado. El flujo de caja es el movimiento real del dinero en tus cuentas. Un negocio puede ser rentable sobre el papel y aun así quedarse sin efectivo por una cuestión de calendario: por ejemplo, cuando registras una venta de ₴200.000 en marzo pero el cliente paga en mayo, mientras los salarios y el alquiler salen en efectivo durante todo ese tiempo.
¿Qué es un estado de flujo de caja (ОДДС)?
Es el informe que muestra de dónde vino tu efectivo y adónde fue, dividido en actividades operativas, de inversión y de financiación. Juntas explican cómo tu saldo inicial se convirtió en tu saldo final, y, cuando la cuenta baja a pesar de un "buen mes", exactamente qué grupo lo causó.
¿Cómo pronostico el flujo de caja de una pequeña empresa?
Empieza por tu saldo consolidado actual, enumera las salidas comprometidas día a día para los próximos 30 a 60 días (nómina, alquiler, impuestos, préstamos), añade las entradas esperadas etiquetadas por nivel de confianza, y deja que una línea de saldo acumulado revele dónde cae el saldo. Constrúyelo una vez y luego actualízalo en unos 15 minutos a la semana.
¿Qué es un flujo de caja saludable?
Un flujo de caja operativo constantemente positivo, es decir, que el núcleo del negocio se financia a sí mismo, más un colchón suficiente para cubrir los pagos comprometidos durante cualquier ventana ajustada, y sin necesidad de endeudarse solo para pagar las facturas habituales. El crecimiento del efectivo procedente de las operaciones, y no de nueva deuda, es la señal de que el motor funciona.
¿Por qué mi negocio es rentable pero siempre anda corto de efectivo?
Casi siempre es una cuestión de calendario. Registras el ingreso cuando facturas, pero el efectivo llega semanas después, mientras los costes salen ahora. Añade clientes que pagan despacio, dinero atrapado en el inventario o gastos personales mezclados, y la cuenta se mantiene ajustada incluso en un mes rentable. Una previsión y cuentas limpias y separadas lo arreglan más rápido que más ventas.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



