


Πίνακας περιεχομένων
Είναι Παρασκευή. Δύο προμηθευτές περιμένουν, η μισθοδοσία είναι την Τρίτη, και ένας πελάτης που ορκίστηκε ότι θα πληρώσει "αυτή την εβδομάδα" έχει σιωπήσει. Ανοίγετε την τραπεζική εφαρμογή, κοιτάτε το υπόλοιπο και κάνετε αυτό που κάνει κάθε ιδιοκτήτης — προσπαθείτε να κρατήσετε όλο τον μήνα στο μυαλό σας και να μαντέψετε αν θα τα καταφέρετε. "Στην πραγματικότητα δεν ξέρω πού βρίσκονται τα χρήματά μου", σκέφτεστε. "Είχαμε έναν καλό μήνα — τότε γιατί ο λογαριασμός είναι τόσο σφιχτός;"
Αυτό το συναίσθημα δεν είναι πρόβλημα πειθαρχίας. Είναι πρόβλημα ταμειακής ροής, και σχεδόν κάθε μικρή επιχείρηση το έχει πολύ πριν αντιμετωπίσει πρόβλημα εσόδων. Μπορεί να αναπτύσσεστε, να είστε απασχολημένοι, ακόμη και κερδοφόροι στα χαρτιά, και να ξαγρυπνάτε κάνοντας νοερούς υπολογισμούς για την 25η. Τα καλά νέα: η διαχείριση ταμειακής ροής μαθαίνεται και ελέγχεται. Αυτός ο οδηγός εξηγεί τι πραγματικά είναι η ταμειακή ροή, γιατί το κέρδος και τα μετρητά δεν είναι το ίδιο πράγμα, πώς να διαβάσετε μια κατάσταση ταμειακών ροών (στα ουκρανικά — звіт про рух грошових коштів, ОДДС) χωρίς πτυχίο λογιστικής, και πώς να στήσετε ένα απλό σύστημα που δείχνει την πραγματική σας ταμειακή θέση σε πραγματικό χρόνο — ώστε η Παρασκευή να πάψει να είναι παιχνίδι μαντεψιάς.
Το κέρδος είναι γνώμη. Τα μετρητά είναι γεγονός.
Να η πρόταση που γλιτώνει τους ιδιοκτήτες από τις περισσότερες άυπνες νύχτες: το κέρδος και τα μετρητά είναι δύο διαφορετικά πράγματα, και είναι τα μετρητά που πληρώνουν τους λογαριασμούς σας.
Το κέρδος είναι λογιστικό αποτέλεσμα — έσοδα μείον έξοδα για μια περίοδο. Είναι χρήσιμο, αλλά εν μέρει είναι θέμα κρίσης: πότε καταγράφετε μια πώληση, πώς κατανέμετε το κόστος του εξοπλισμού, τι σημαίνει "δεδουλευμένο". Η ταμειακή ροή είναι πιο ωμή. Είναι τα πραγματικά χρήματα που κινήθηκαν μέσα και έξω από τους λογαριασμούς σας. Καμία γνώμη, κανένα τέχνασμα χρονισμού — απλώς το υπόλοιπο να ανεβαίνει ή να κατεβαίνει.
Ένα γρήγορο, ειλικρινές παράδειγμα. Κλείνετε ένα έργο ₴200.000 τον Μάρτιο και στέλνετε το τιμολόγιο. Η κατάσταση αποτελεσμάτων σας δείχνει αμέσως έσοδα ₴200.000 και έναν εξαιρετικό μήνα. Όμως ο πελάτης πληρώνει με όρους 45 ημερών, οπότε τα χρήματα φτάνουν στα μέσα Μαΐου. Στο μεταξύ, τον Μάρτιο και τον Απρίλιο εξακολουθείτε να πληρώνετε μισθούς, ενοίκιο, φόρους και έναν υπεργολάβο — όλα σε πραγματικά μετρητά, σήμερα. Στα χαρτιά: κερδοφόρος. Στον λογαριασμό: τρύπα. Αυτό το χάσμα ανάμεσα στο να κερδίζεις χρήματα και στο να εισπράττεις χρήματα είναι ακριβώς εκεί όπου υγιείς, κερδοφόρες επιχειρήσεις ξεμένουν από μετρητά και εκπλήσσονται δυσάρεστα.
Γι'αυτό "είμαστε κερδοφόροι" δεν είναι το ίδιο με "έχουμε χρήματα", και γιατί το να παρακολουθείτε μόνο την κατάσταση αποτελεσμάτων σας είναι σαν να οδηγείτε κοιτώντας μόνο στον καθρέφτη.
Γιατί ο λογαριασμός σας ποτέ δεν ταιριάζει με το ένστικτό σας
Αν τα χρήματα ποτέ δεν συμπεριφέρονται όπως περιμένετε, είναι σχεδόν πάντα ένα από αυτά τα πέντε — και συνήθως πολλά μαζί:
- Οι πελάτες πληρώνουν αργότερα από όσο παραδίδετε. Κάνετε τη δουλειά τώρα και πληρώνεστε σε 14, 30, 45 ημέρες. Όσο μεγαλύτερος και πιο "αξιόπιστος" ο πελάτης, τόσο περισσότερο συχνά καθυστερεί. Τα χρήματά σας κάθονται στον δικό του λογαριασμό.
- Τα κόστη έρχονται πριν από τα έσοδα που δημιουργούν. Υλικά, προκαταβολές, μια πρόσληψη, ένα διαφημιστικό budget — ξοδεύετε πρώτα, και η απόδοση έρχεται σταδιακά μετά.
- Η εποχικότητα μετακινεί σιωπηλά χρήματα μεταξύ μηνών. Ένας δυνατός Μάιος επιδοτεί έναν αδύναμο Αύγουστο — αλλά μόνο αν είδατε τον Αύγουστο να έρχεται και δεν ξοδέψατε τα μετρητά του Μαΐου σαν να ήταν κανονικά.
- Τα προσωπικά και τα επιχειρηματικά χρήματα ζουν σε ένα πορτοφόλι. Βγάζετε μετρητά για κάτι προσωπικό, τα βάζετε πίσω "αργότερα", και μέσα σε δύο εβδομάδες κανείς — ούτε εσείς — δεν μπορεί να πει πόσα ανήκουν πραγματικά στην επιχείρηση.
- Παρακολουθείτε το υπόλοιπο, όχι τις επόμενες 30 ημέρες. Ο σημερινός αριθμός δεν σας λέει τίποτα για τη σύγκρουση μισθοδοσίας-και-φόρου σε δύο εβδομάδες. Έτσι κάθε μεγάλη πληρωμή έρχεται ως έκπληξη, ακόμη και αυτές που θα μπορούσατε να ρυθμίσετε το ημερολόγιό σας βάσει αυτών.
Τίποτα από αυτά δεν σημαίνει ότι η επιχείρησή σας είναι αδύναμη. Σημαίνει ότι ο χρονισμός των χρημάτων δεν διαχειρίζεται. Και ο χρονισμός — όχι το κέρδος, όχι τα έσοδα — είναι αυτό που πραγματικά σημαίνει διαχείριση ταμειακής ροής.
Πώς πραγματικά μοιάζει ένα πρόβλημα ταμειακής ροής
Θα αναγνωρίσετε τουλάχιστον ένα από αυτά. Δεν είναι υποθετικά· είναι η καθημερινή υφή της διαχείρισης μιας μικρής επιχείρησης χωρίς εικόνα ταμειακής ροής:
- Τη Δευτέρα παίρνετε ₴30.000 από την πληρωμή του Πελάτη Α για να καλύψετε έναν επείγοντα λογαριασμό για το Έργο Β. "Θα τα βάλω πίσω την Τετάρτη." Μέχρι την Παρασκευή δεν θυμάστε πραγματικά αν το κάνατε, και οι αριθμοί δεν ταιριάζουν πια.
- Η μισθοδοσία πέφτει στις 5, ένας μεγάλος τριμηνιαίος φόρος στις 20, το ενοίκιο την 1η — και όλα κάθονται στο ίδιο διάστημα δύο εβδομάδων με έναν πελάτη που "είναι έτοιμος να κάνει μεταφορά".
- Ο μήνας κλείνει και ο λογιστής λέει ότι ήταν κερδοφόρος. Ο λογαριασμός, εν τω μεταξύ, ξύνει τον πάτο, και εσείς μετακινείτε σιωπηλά χρήματα μεταξύ καρτών για να κρατήσετε ήρεμους τρεις προμηθευτές.
- Θέλετε να προσλάβετε, ή να αγοράσετε ένα μηχάνημα, ή να πείτε ναι σε μια μεγαλύτερη παραγγελία — και ειλικρινά δεν μπορείτε να πείτε αν το αντέχετε οικονομικά, οπότε είτε παγώνετε είτε ρισκάρετε.
Καθένα από αυτά είναι το ίδιο βασικό πρόβλημα με διαφορετική στολή: δεν μπορείτε να δείτε τα χρήματά σας αρκετά καθαρά, αρκετά νωρίς, για να πάρετε μια ήρεμη απόφαση. Είναι πρόβλημα ορατότητας, όχι ελάττωμα χαρακτήρα.
Η κατάσταση ταμειακών ροών (ОДДС), χωρίς το λογιστικό εγχειρίδιο
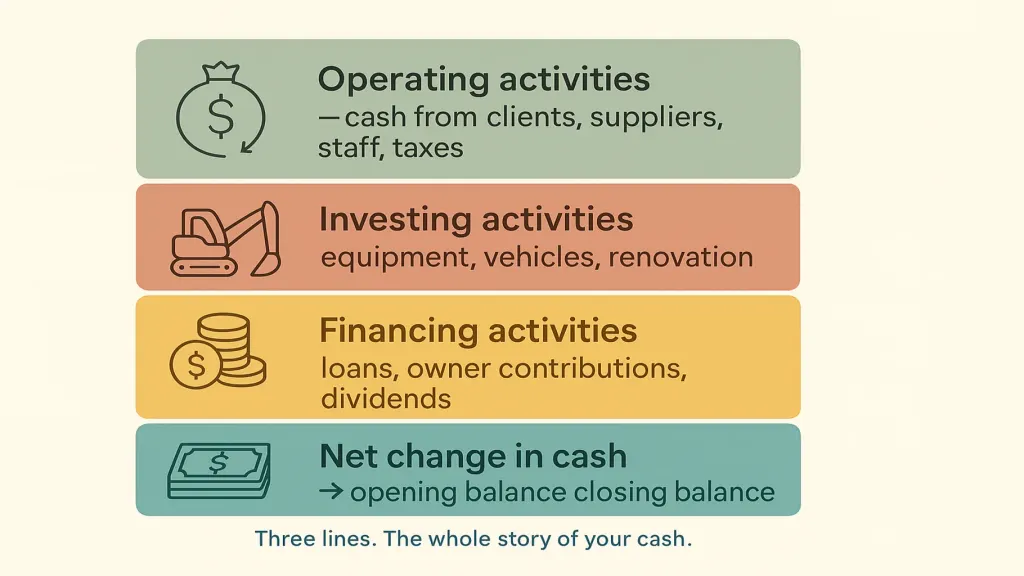
Η κατάσταση ταμειακών ροών — звіт про рух грошових коштів, ОДДС — είναι η αναφορά που απαντά σε ένα πολύ πρακτικό ερώτημα: από πού ήρθαν πραγματικά τα μετρητά τον περασμένο μήνα, και πού πήγαν; Ξεχάστε τη μορφοποίηση· η λογική είναι απλή. Κάθε κίνηση χρημάτων εμπίπτει σε μία από τρεις κατηγορίες:
- Λειτουργικές δραστηριότητες — μετρητά από τη λειτουργία της επιχείρησης: χρήματα που εισέρχονται από πελάτες, χρήματα που εξέρχονται προς προμηθευτές, προσωπικό, ενοίκιο και φόρους. Αυτός είναι ο αριθμός που έχει τη μεγαλύτερη σημασία. Θετική, σταθερή λειτουργική ταμειακή ροή σημαίνει ότι η επιχείρηση αυτοχρηματοδοτείται από τη δική της δουλειά — αυτός είναι ο ορισμός της υγιούς επιχείρησης.
- Επενδυτικές δραστηριότητες — μετρητά που συνδέονται με μακροπρόθεσμα περιουσιακά στοιχεία: αγορά εξοπλισμού ή οχήματος, μια ανακαίνιση, περιστασιακά η πώληση ενός.
- Χρηματοδοτικές δραστηριότητες — μετρητά μεταξύ εσάς και δανειστών ή ιδιοκτητών: ένα δάνειο που πάρθηκε ή αποπληρώθηκε, χρήματα που εισφέρατε, μερίσματα που αποσύρατε.
Προσθέστε τα τρία μαζί και παίρνετε τη καθαρή μεταβολή στα μετρητά για την περίοδο — τη γέφυρα που εξηγεί πώς το αρχικό σας υπόλοιπο έγινε το τελικό σας υπόλοιπο. Αν ο λογαριασμός έπεσε παρόλο που "κερδίσατε χρήματα", η ОДДС σας δείχνει ακριβώς ποια κατηγορία το προκάλεσε: ένας πελάτης που δεν πλήρωσε (λειτουργικές), ένα μηχάνημα που αγοράσατε (επενδυτικές), ή ένα δάνειο που αποπληρώσατε (χρηματοδοτικές).
Δεν χρειάζεται να την παράγετε με το χέρι. Χρειάζεται να μπορείτε να διαβάζετε τρεις γραμμές και να ξέρετε ποια αιμορραγεί. Μόλις μπορέσετε, το "είχαμε έναν καλό μήνα" και το "έχουμε χρήματα" παύουν να είναι η ίδια πρόταση στο μυαλό σας.
Ένα σύστημα ταμειακής ροής που μπορείτε να τρέξετε σε ένα πρωινό την εβδομάδα
Δεν χρειάζεστε πρόσληψη οικονομικού στελέχους ούτε πτυχίο οικονομικών. Χρειάζεστε μια ρουτίνα που μετατρέπει το "μαντεψιά την Παρασκευή" σε "μια ματιά στην οθόνη". Πέντε βήματα.
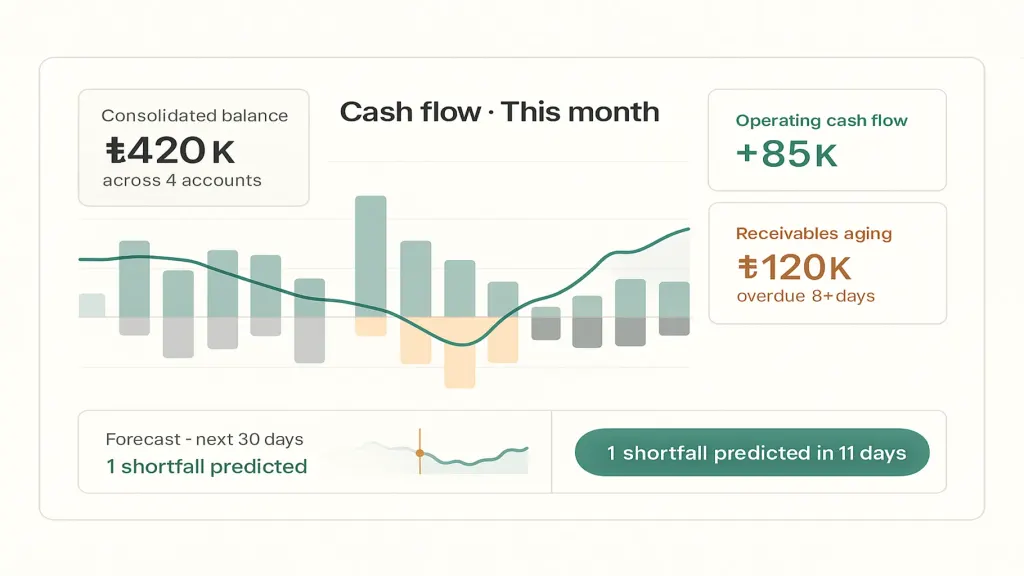
1. Βάλτε κάθε λογαριασμό σε ένα ειλικρινές, ζωντανό υπόλοιπο. Επιχειρηματικός λογαριασμός, κάρτα, ταμείο μετρητών, ο λογαριασμός ФОП, η δεύτερη κάρτα που χρησιμοποιείτε "μόνο για Χ" — όλα συγκεντρωμένα σε έναν αριθμό που ενημερώνεται μόνος του. Αυτή είναι η βάση, και είναι το πρώτο πράγμα που κάνει ένα εργαλείο όπως το Finmap: συνδέει τους λογαριασμούς σας και δείχνει ένα πραγματικό νούμερο αντί για δέκα σκόρπια που προσθέτετε νοερά και κάνετε λάθος.
2. Διαχωρίστε τα επιχειρηματικά από τα προσωπικά χρήματα — σωστά. Δώστε στην επιχείρηση τους δικούς της λογαριασμούς και σταματήστε να πληρώνετε για ψώνια σούπερ μάρκετ από την ίδια κάρτα με τους προμηθευτές. Μέχρι να διαχωριστούν τα χρήματα, κάθε αριθμός ταμειακής ροής που παράγετε είναι μυθοπλασία, και ποτέ δεν θα εμπιστευτείτε τις δικές σας αναφορές.
3. Δημιουργήστε μια κυλιόμενη πρόβλεψη 30–60 ημερών. Καταγράψτε τις δεσμευμένες εκροές ημέρα προς ημέρα — μισθοδοσία στις 5, ενοίκιο την 1η, φόρος στις 20, η δόση του δανείου, οι επαναλαμβανόμενες συνδρομές. Στη συνέχεια προσθέστε τις αναμενόμενες εισροές, κάθε μία με ένδειξη εμπιστοσύνης: υψηλή (υπογεγραμμένο, τιμολόγιο εστάλη, αξιόπιστος πληρωτής), μεσαία, χαμηλή (ελπίζοντας). Μια γραμμή τρέχοντος υπολοίπου σε αυτές τις ημέρες σας δείχνει τα σφιχτά διαστήματα πριν φτάσουν — ενώ ακόμα μπορείτε να καλέσετε έναν πελάτη, να καθυστερήσετε μια αγορά, ή να μετακινήσετε μια πληρωμή κατά μία εβδομάδα.
4. Διαβάστε τη λειτουργική ταμειακή σας ροή μία φορά τον μήνα. Όχι μόνο "ήταν κερδοφόρος" — ήταν η λειτουργική ταμειακή ροή θετική και σταθερή; Αν είστε "κερδοφόροι" αλλά η λειτουργική ταμειακή ροή είναι αρνητική μήνα με τον μήνα, αυτό είναι η προειδοποιητική λυχνία, όχι σφάλμα στρογγυλοποίησης.
5. Παρακολουθήστε δύο προπορευόμενους δείκτες. Η παλαίωση απαιτήσεων — ποιος σας οφείλει και πόσο καθυστερημένος είναι — γιατί τα ανεξόφλητα τιμολόγια είναι τα δικά σας μετρητά που κάθονται στον λογαριασμό κάποιου άλλου. Και η διαθέσιμη ρευστότητα — πόσους μήνες θα μπορούσατε να καλύψετε με τη σημερινή κατανάλωση αν οι εισροές σταματούσαν. Αυτοί οι δύο αριθμοί προβλέπουν ένα ταμειακό κενό εβδομάδες πριν το κάνει το υπόλοιπο.
Όλο το νόημα είναι να βγάλετε τον μήνα από το μυαλό σας και να τον βάλετε σε μία οθόνη που μπορείτε να εμπιστευτείτε — ώστε οι αποφάσεις να παίρνονται με μια ματιά, όχι με έναν κόμπο στο στομάχι.
Πώς μοιάζει αυτό σε διαφορετικές επιχειρήσεις
Οι αρχές είναι καθολικές· τα σημεία πίεσης διαφέρουν. Μερικά παραδείγματα όπου τα μετρητά συνήθως κολλάνε:
| Τύπος επιχείρησης | Πού κρύβονται / διαρρέουν τα μετρητά | Τι να παρακολουθείτε πρώτα |
|---|---|---|
| Υπηρεσίες / agency | Μακροχρόνιοι όροι πελατών και ατιμολόγητη δουλειά που κάθεται "σχεδόν έτοιμη" | Παλαίωση απαιτήσεων· τιμολογήστε την ημέρα που παραδίδετε |
| Λιανική / e-commerce | Χρήματα δεσμευμένα σε απόθεμα· επιστροφές και προμήθειες πλατφόρμας | Μετρητά δεσμευμένα σε αποθέματα· πραγματικό περιθώριο μετά τις προμήθειες |
| Κατασκευές / έργα | Χρήματα αναμεμειγμένα μεταξύ έργων· κενά ορόσημων | Μετρητά ανά έργο· το διάστημα μισθοδοσίας-έναντι-ορόσημου |
| Παραγωγή | Υλικά και ημιτελή προϊόντα αγορασμένα πολύ πριν πληρωθείτε | Το χάσμα μεταξύ πληρωμής για υλικά και είσπραξης πληρωμής |
| Συνδρομή / SaaS | Επιστροφές χρημάτων, αποτυχημένες πληρωμές, κόστος απόκτησης πληρωμένο εκ των προτέρων | Καθαρά μετρητά μετά την απώλεια πελατών· χρονισμός ανανεώσεων |
Διαφορετικές στολές, το ίδιο μάθημα: γνωρίστε το υπόλοιπό σας σήμερα, και γνωρίστε το σχήμα των επόμενων 30–60 ημερών. Όλα τα υπόλοιπα είναι λεπτομέρεια.
Τα λάθη που σιωπηλά σκοτώνουν τα μετρητά
- Διαχείριση του κέρδους και αγνόηση των μετρητών. Η κατάσταση αποτελεσμάτων φαίνεται καλή ενώ ο λογαριασμός αδειάζει. Παρακολουθείτε και τα δύο, και όταν διαφωνούν, πιστέψτε τον λογαριασμό.
- Καμία πρόβλεψη καθόλου. Αντίδραση στο σημερινό υπόλοιπο αντί να βλέπετε τον επόμενο μήνα να έρχεται. Μια πρόβλεψη μετατρέπει τις εκπλήξεις σε αποφάσεις.
- Αφήνοντας τις απαιτήσεις να καθυστερούν. Κάθε ληξιπρόθεσμο τιμολόγιο είναι τα δικά σας χρήματα που χρηματοδοτούν την επιχείρηση κάποιου άλλου, χωρίς τόκο. Κυνηγήστε τα νωρίς και ευγενικά· δεν είναι αγένεια, είναι ταμειακή ροή.
- Ανάμειξη προσωπικών και επιχειρηματικών. Κρύβει την πραγματική εικόνα και διαφθείρει σιωπηλά κάθε αριθμό που κοιτάτε.
- Αντιμετώπιση ενός δυνατού μήνα πωλήσεων ως δυνατού μήνα μετρητών. Οι πωλήσεις είναι υπόσχεση. Τα μετρητά είναι το γεγονός. Ξοδέψτε βάσει του γεγονότος.
📌 Σταματήστε να μαντεύετε τις Παρασκευές. Συνδέστε τους λογαριασμούς σας στο Finmap, δείτε ένα πραγματικό υπόλοιπο σε πραγματικό χρόνο για ό,τι κατέχετε, και αποκτήστε μια πρόβλεψη 30–60 ημερών που επισημαίνει μια έλλειψη πριν συμβεί — ενώ ακόμα μπορείτε να κάνετε κάτι γι'αυτό. Ρυθμίστε το σε περίπου 20 λεπτά. Αν δεν κάνει τα χρήματά σας πιο ξεκάθαρα, δεν χάσατε τίποτα εκτός από τη μαντεψιά.
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές Ερωτήσεις
Τι είναι η ταμειακή ροή σε απλά λόγια;

Η ταμειακή ροή είναι τα χρήματα που κινούνται μέσα και έξω από την επιχείρησή σας σε μια περίοδο — όλα όσα εισπράξατε μείον όλα όσα πληρώσατε. Αν μπήκαν περισσότερα από όσα βγήκαν, η ταμειακή ροή είναι θετική και το υπόλοιπό σας αυξήθηκε. Αφορά την πραγματική κίνηση χρημάτων, όχι τα λογιστικά αποτελέσματα.
Ποια είναι η διαφορά μεταξύ ταμειακής ροής και κέρδους;
Το κέρδος είναι λογιστικό αποτέλεσμα — έσοδα μείον έξοδα — και μπορεί να περιλαμβάνει χρήματα που δεν έχετε ακόμα πραγματικά εισπράξει ή πληρώσει. Η ταμειακή ροή είναι η πραγματική κίνηση χρημάτων στους λογαριασμούς σας. Μια επιχείρηση μπορεί να είναι κερδοφόρα στα χαρτιά και να ξεμείνει από μετρητά λόγω χρονισμού: για παράδειγμα, όταν καταγράφετε μια πώληση ₴200.000 τον Μάρτιο αλλά ο πελάτης πληρώνει τον Μάιο, ενώ οι μισθοί και το ενοίκιο βγαίνουν σε μετρητά όλο αυτό το διάστημα.
Τι είναι η κατάσταση ταμειακών ροών (ОДДС);
Είναι η αναφορά που δείχνει από πού ήρθαν πραγματικά τα μετρητά σας και πού πήγαν, χωρισμένα σε λειτουργικές, επενδυτικές και χρηματοδοτικές δραστηριότητες. Μαζί εξηγούν πώς το αρχικό σας υπόλοιπο έγινε το τελικό σας υπόλοιπο — και, όταν ο λογαριασμός πέφτει παρόλο έναν "καλό μήνα", ακριβώς ποια κατηγορία το προκάλεσε.
Πώς προβλέπω την ταμειακή ροή για μια μικρή επιχείρηση;
Ξεκινήστε από το τρέχον ενοποιημένο υπόλοιπό σας, καταγράψτε τις δεσμευμένες εκροές ημέρα προς ημέρα για τις επόμενες 30–60 ημέρες (μισθοδοσία, ενοίκιο, φόρους, δάνεια), προσθέστε τις αναμενόμενες εισροές με ένδειξη εμπιστοσύνης, και αφήστε μια γραμμή τρέχοντος υπολοίπου να αποκαλύψει πού πέφτει το υπόλοιπο. Φτιάξτε το μία φορά, μετά ενημερώστε το σε περίπου 15 λεπτά την εβδομάδα.
Τι είναι υγιής ταμειακή ροή;
Σταθερά θετική λειτουργική ταμειακή ροή — η βασική επιχείρηση αυτοχρηματοδοτείται — συν αρκετό απόθεμα ασφαλείας για να καλύψει τις δεσμευμένες πληρωμές σε οποιοδήποτε σφιχτό διάστημα, και καμία ανάγκη δανεισμού μόνο για να πληρωθούν οι συνήθεις λογαριασμοί. Η αύξηση μετρητών από τις λειτουργίες, όχι από νέο χρέος, είναι το σημάδι ότι η μηχανή λειτουργεί.
Γιατί η επιχείρησή μου είναι κερδοφόρα αλλά πάντα έχει έλλειψη μετρητών;
Σχεδόν πάντα θέμα χρονισμού. Καταγράφετε τα έσοδα όταν τιμολογείτε, αλλά τα μετρητά φτάνουν εβδομάδες αργότερα, ενώ τα κόστη βγαίνουν τώρα. Προσθέστε πελάτες που πληρώνουν αργά, χρήματα κλειδωμένα σε απόθεμα, ή ανάμειξη προσωπικών εξόδων, και ο λογαριασμός παραμένει σφιχτός ακόμα και σε έναν κερδοφόρο μήνα. Μια πρόβλεψη και καθαροί, διαχωρισμένοι λογαριασμοί το διορθώνουν πιο γρήγορα από περισσότερες πωλήσεις.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



