



Índice
Início
/
Blog
/
Previsão de caixa para 30 dias: como o dono de uma pequena empresa enxerga o próximo mês antes de ele acontecer

577

5 min

09.07.2026
Previsão de caixa para 30 dias: como o dono de uma pequena empresa enxerga o próximo mês antes de ele acontecer

Oleksandr Solovei
CEO e cofundador da Finmap
Previsão de caixa de 30 dias: como o dono de uma pequena empresa enxerga o próximo mês antes de ele acontecer
"Todo dia 22 eu me fazia a mesma pergunta: vai ter dinheiro suficiente para pagar os salários no dia 5? Em alguns meses eu sabia. Na maioria, eu torcia. Mas torcer não é planejamento financeiro."
Existe uma pergunta à qual todo pequeno empresário na Ucrânia volta, de novo e de novo, mês após mês: vai ter caixa quando chegar o dia de pagar os salários? No papel, geralmente a resposta é sim. Na conta bancária, a história costuma ser outra — porque os pagamentos atrasam, os impostos aparecem quando você menos espera, um cliente pausa, um fornecedor pede adiantamento.
A maioria dos donos responde a essa pergunta com uma mistura de memória, esperança e conta de cabeça. Funciona na maior parte do tempo. Mas quando falha, falha no pior momento possível.
Uma previsão de caixa de 30 dias — uma de verdade, não um chute — muda isso. Não porque prevê o futuro com perfeição, mas porque deixa o formato dos próximos 30 dias visível o bastante para as surpresas deixarem de ser surpresas.
Por que o caixa parece imprevisível (mesmo quando não é)
Primeiro — as entradas seguem prazos que você não controla. Você emite uma nota no dia 1º. O cliente paga no dia 25. Alguns pagam no dia 40. Quando você tira a média de 8 clientes, “quando o dinheiro cai” vira uma névoa, mesmo que cada cliente, individualmente, seja previsível.
Segundo — as saídas são mais programadas do que você percebe. Aluguel, salários, impostos, principais fornecedores, assinaturas — a maior parte das suas saídas está presa ao calendário. Você já sabe quando 70% a 80% do dinheiro do mês vai sair. Só ainda não colocou isso no papel.
Terceiro — a memória arredonda as pontas. A sua ideia mental do “normal” esconde os dias apertados. O dia 22 parece um dia comum; o dia 4 parece véspera de folha de pagamento. Mas o banco não funciona por blocos — ele roda continuamente. Todo dia importa.
Quarto — falta visualização. Uma lista de números não é uma previsão. Uma linha que começa no seu saldo de hoje e termina 30 dias depois, com os dias críticos destacados, isso sim é.
Como saber que você precisa disso
- Você foi pego de surpresa por um dia de caixa apertado nos últimos três meses.
- Sua resposta padrão para “vamos ter dinheiro para X?” é “acho que sim”.
- Você pega crédito de curto prazo para cobrir buracos rotineiros que eram previsíveis.
- Seu contador fecha o mês, mas ninguém projeta o próximo.
- Você já disse “все в Excel, але щось не вношу, забуваю” (“está tudo no Excel, mas nem sempre eu lanço as coisas — acabo esquecendo”).
Como resolver — a previsão de caixa de 30 dias em quatro camadas
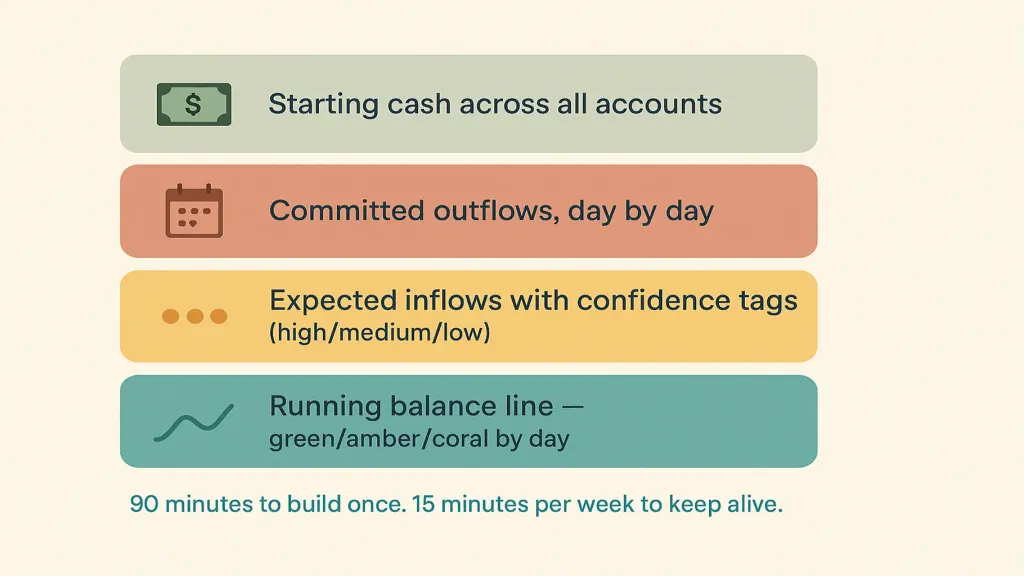
Reserve 90 minutos. Você vai precisar do extrato bancário exportado, da lista de notas/faturas, do calendário de pagamentos assumidos e de uma planilha ou da sua plataforma financeira.
Camada 1 — Caixa inicial somando todas as contas.
Saldo consolidado de hoje. Some todas as contas, em todas as moedas, convertidas para UAH pela cotação do dia. É aqui que a linha começa.
Camada 2 — Saídas comprometidas, dia a dia.
Aluguel (geralmente dia 1º ou 5). Salários (geralmente dia 5 ou 15). Obrigações fiscais (no calendário fixo delas). Os 5 principais fornecedores, conforme as datas previstas de vencimento. Assinaturas que renovam. Parcelas de empréstimos. Cada item no seu dia exato.
Camada 3 — Entradas esperadas, com grau de confiança.
Toda nota/fatura em aberto com a data prevista de pagamento e uma etiqueta de confiança (alta / média / baixa). “Alta” se o cliente é confiável e confirmou a data; “média” se a cobrança é recente, mas historicamente o cliente paga em dia; “baixa” se o cliente costuma atrasar.
Camada 4 — Saldo acumulado, dia a dia.
Caixa inicial + entradas previstas do dia − saídas do dia = saldo de amanhã. O saldo de amanhã vira o ponto de partida do dia seguinte. A linha segue por 30 dias.
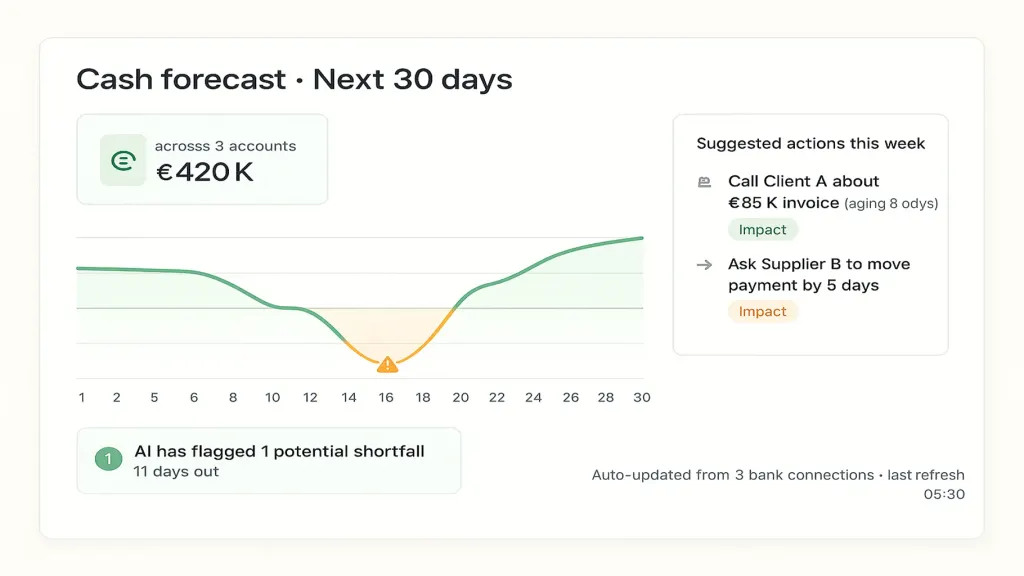
Os dias em que o saldo acumulado fica abaixo de uma reserva confortável (normalmente duas semanas de custos fixos) aparecem em amarelo. Os dias abaixo de zero aparecem em coral. O restante fica em verde.
Isso não é uma previsão infalível. É uma projeção. Conforme a realidade acontece e os pagamentos entram antes ou depois do esperado, você atualiza a camada e a linha se redesenha. O valor não está em acertar tudo com perfeição — está em enxergar o formato do caixa uma ou duas semanas antes de o dia chegar.
O que muda quando você passa a ter isso de verdade
Três resultados discretos aparecem no primeiro mês usando a previsão toda semana.
Primeiro — você identifica dias apertados com 10 a 14 dias de antecedência. Com esse tempo de reação, dá para ligar para um cliente que está demorando a pagar, oferecer um pequeno desconto por pagamento antecipado ou renegociar um fornecedor — e o dia apertado vira um dia normal.
Segundo — você para de tomar crédito de curto prazo para cobrir buracos previsíveis. Porque eles eram surpresas, não necessariamente falta de dinheiro.
Terceiro — a ansiedade de domingo à noite diminui. O dia 22 deixa de ser o dia em que você começa a adivinhar como será o dia 5. Você já sabe.
De onde vêm os cálculos (e onde a IA entra)
A previsão começa com aritmética — entradas, saídas e saldo acumulado. Qualquer dono de empresa consegue montar a primeira versão em uma planilha em 90 minutos.
Quando a operação cresce — 3 ou mais contas bancárias, dezenas de notas/faturas em aberto, padrões sazonais de fornecedores, várias moedas — a conta continua simples, mas a manutenção fica pesada. Cada pagamento recebido precisa ajustar a linha. Cada nova cobrança muda a previsão. Cada variação cambial altera o saldo.
É aí que uma plataforma financeira moderna ajuda. A Finmap se conecta diretamente aos seus bancos, acompanha a emissão e a liquidação de faturas, identifica padrões de fornecedores a partir do seu histórico e reconstrói a previsão de caixa de 30 dias sempre que algo muda. A linha continua precisa sem você precisar mexer nela — você olha, em vez de manter.
A camada de IA dá o próximo passo: ela monitora a previsão por você entre uma revisão e outra. Quando detecta que um dia apertado está se formando para daqui a 10 dias e isso ainda não estava visível, ela sinaliza. Quando o comportamento de pagamento de um cliente muda e a etiqueta de confiança deveria ser ajustada, ela sugere a atualização. Não porque a IA seja o ponto principal — mas porque ela é o mecanismo que mantém a previsão confiável sem criar mais uma tarefa na sua semana.
Os números por trás da Finmap
- 18.000 empresas clientes em 54 países usam a plataforma.
- 97% dos clientes ficam anos com a Finmap — a retenção mostra que a ferramenta realmente entrega valor.
- Sinal de PMF: 56% dos usuários ficariam “muito decepcionados” se a Finmap desaparecesse (o benchmark de product-market fit do mercado é 40%).
A previsão de caixa de 30 dias é uma das cinco funções centrais que os donos de empresas usam todos os dias na Finmap.
Três erros que pequenos empresários cometem
- Prever o fluxo de caixa só mês a mês. Um mês é um recorte amplo demais. Dias apertados não aparecem nos totais mensais.
- Não marcar o grau de confiança das entradas. Toda previsão otimista demais nasce de tratar “esperado” como “confirmado”. As etiquetas de confiança mantêm a linha honesta.
- Montar a previsão uma vez e deixar ela se perder. Uma previsão que não é atualizada toda semana é pior do que não ter previsão, porque parece confiável mesmo estando errada.
📌 Veja sua previsão de caixa de 30 dias montada automaticamente a partir dos seus bancos e faturas, atualizada em tempo real, com os dias apertados sinalizados antes de chegarem. Grátis por 14 dias, sem cartão.
Comece seu teste grátis de 14 dias da Finmap → finmap.online/ua
Você sabe como está agora. Enxerga o que vem pela frente. Sabe o que fazer.
Base do tema: Gestão de fluxo de caixa para pequenas empresas: como saber sempre onde está o seu dinheiro
Compartilhe conteúdo valioso — torne-se uma fonte de insights









