


Cuprins
Acasă
/
Blog
/
Prognoză de flux de numerar pe 30 de zile: cum vede proprietarul unei afaceri mici luna următoare înainte să înceapă

444

5 min

09.07.2026
Prognoză de flux de numerar pe 30 de zile: cum vede proprietarul unei afaceri mici luna următoare înainte să înceapă

Oleksandr Solovei
CEO & Co-founder Finmap
"Pe 22 ale fiecărei luni îmi puneam aceeași întrebare: vor fi bani suficienți pentru salarii pe 5? Unele luni știam. În cele mai multe luni speram. Speranța nu este un plan financiar."
Există o întrebare la care revine, lună de lună, orice proprietar de afacere mică din Ucraina: vor fi suficienți bani în casă când vin salariile? Pe hârtie, răspunsul este de obicei da. În contul bancar, răspunsul e cu totul altă poveste — pentru că plățile întârzie, taxele cad pe neașteptate, un client face o pauză, un furnizor cere plată în avans.
Cei mai mulți proprietari răspund la această întrebare printr-un amestec de memorie, speranță și calcul mental. Funcționează de cele mai multe ori. Când eșuează, eșuează în cel mai nepotrivit moment.
O prognoză de flux de numerar pe 30 de zile — una reală, nu o presupunere — schimbă asta. Nu prin prezicerea perfectă a viitorului, ci prin a face vizibilă forma următoarelor 30 de zile, suficient cât surprizele să nu mai fie surprize.
De ce cash-ul pare imprevizibil (chiar și atunci când nu este)
Unu — încasările sosesc după un program pe care nu tu îl stabilești. Emiți o factură pe 1. Clientul plătește pe 25. Unii plătesc „în ziua 40”. Mediat pe 8 clienți, „când vine banul” devine o ceață, chiar dacă fiecare client în parte este previzibil.
Doi — plățile sunt mai programate decât observi. Chiria, salariile, taxele, furnizorii principali, abonamentele — majoritatea plăților tale sunt blocate în calendar. Știi deja când vor pleca 70–80% din banii lunii. Doar că nu ai scris asta undeva.
Trei — memoria netezește marginile. Imaginea ta mentală despre „normal” ascunde zilele strânse. Pe 22 ți se pare o zi obișnuită; pe 4 ți se pare ziua de salarii. Dar contul tău bancar funcționează continuu — fiecare zi contează.
Patru — îți lipsește vizualizarea. O listă de numere nu e o prognoză. O linie care pornește de unde ești acum și se termină după 30 de zile, cu zilele strânse vizibil mai închise la culoare, este.
Cum îți dai seama că ai nevoie de asta
- Ai fost surprins de o zi strânsă în ultimele trei luni.
- Răspunsul tău obișnuit la „vom avea bani pentru X?” este „cred că da”.
- Iei credit pe termen scurt ca să acoperi goluri de rutină care erau previzibile.
- Contabilul tău închide luna, dar nimeni nu o prezice pe următoarea.
- Ai spus "все в Excel, але щось не вношу, забуваю" („totul e în Excel, dar ceva nu introduc, uit”).
Cum rezolvi asta — prognoza pe 30 de zile în patru straturi
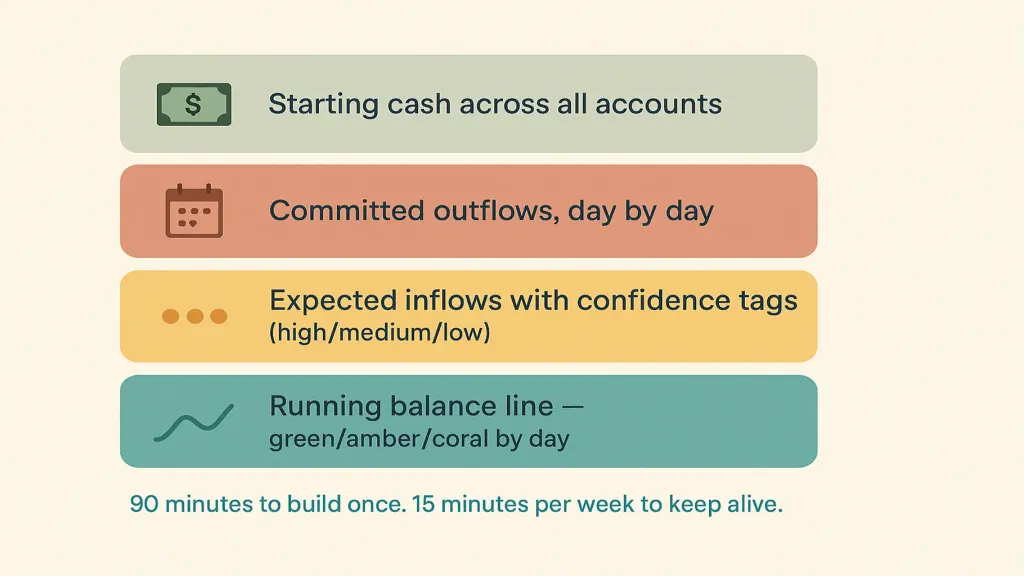
Rezervă-ți 90 de minute. Extras de cont bancar, lista de facturi, calendarul plăților angajate, un tabel sau platforma ta financiară.
Stratul 1 — Numerarul de start pe toate conturile. Soldul consolidat de azi. Suma tuturor conturilor, fiecare valută convertită în UAH la cursul zilei. Acesta este punctul de la care pornește linia.
Stratul 2 — Plăți angajate, zi de zi. Chiria (de obicei pe 1 sau pe 5). Salariile (de obicei pe 5 sau pe 15). Obligațiile fiscale (calendarul lor fix). Primii 5 furnizori după termenele scadente estimate. Abonamentele care se reînnoiesc. Rambursările de credite. Fiecare plasată exact în ziua ei.
Stratul 3 — Încasări așteptate, cu grad de încredere. Fiecare factură deschisă cu data de plată estimată și o etichetă de încredere (ridicată / medie / scăzută). „Ridicată” dacă clientul e de încredere și a confirmat data; „medie” dacă factura e recentă, dar clientul e istoric punctual; „scăzută” dacă clientul a fost lent în trecut.
Stratul 4 — Soldul curent, zi de zi. Numerarul de start plus încasările așteptate ale zilei minus plățile zilei = soldul de mâine. Soldul de mâine este punctul de start al zilei următoare. Linia se întinde pe 30 de zile.
Zilele în care soldul curent coboară sub un tampon confortabil (de obicei, două săptămâni de costuri fixe) apar în chihlimbar. Zilele sub zero apar în coral. Restul este verde.
Aceasta nu este o predicție. Este o proiecție. Pe măsură ce realitatea se desfășoară și plățile sosesc mai devreme sau mai târziu decât te așteptai, actualizezi stratul, iar linia își schimbă forma. Valoarea nu stă în precizia perfectă — stă în a vedea forma cu o săptămână sau două înainte ca ziua să vină.
Ce se schimbă atunci când chiar ai asta
Trei rezultate discrete în prima lună în care rulezi prognoza săptămânal.
Unu — prinzi zilele strânse cu 10–14 zile înainte. Cu acest interval, poți suna un client care plătește încet, poți oferi o mică reducere pentru plata anticipată sau poți reprograma un furnizor — și ziua strânsă devine o zi normală.
Doi — nu mai iei credit pe termen scurt pentru goluri previzibile. Pentru că erau doar surprize, nu lipsuri reale.
Trei — anxietatea de duminică seara scade. Pe 22 nu mai este ziua în care începi să ghicești despre 5. Deja știi.
De unde vine matematica (și unde adaugă AI valoare)
Prognoza pornește ca aritmetică — încasări intrate, plăți ieșite, sold curent. Orice proprietar poate construi prima versiune într-un tabel în 90 de minute.
La scară — 3+ conturi bancare, zeci de facturi deschise, tipare sezoniere ale furnizorilor, mai multe valute — aritmetica rămâne simplă, dar întreținerea devine grea. Fiecare plată primită trebuie să resetteze linia. Fiecare factură nouă mișcă prognoza. Fiecare fluctuație valutară mișcă soldul.
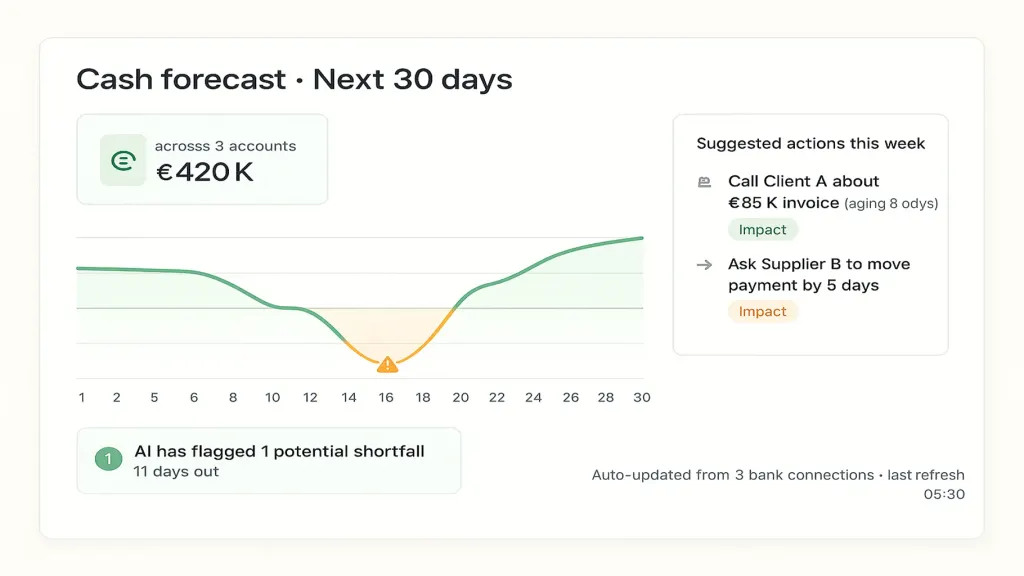
Aici ajută o platformă financiară modernă. Finmap se conectează direct la băncile tale, urmărește facturile pe măsură ce sosesc și se decontează, observă tiparele furnizorilor din istoricul tău și reconstruiește prognoza pe 30 de zile de fiecare dată când ceva se schimbă. Linia rămâne exactă fără să o atingi — tu doar o privești, nu o întreții.
Stratul AI adaugă următorul pas: urmărește prognoza pentru tine între revizuirile tale. Când detectează o zi strânsă care se formează peste 10 zile și care nu era vizibilă înainte, o semnalează. Când comportamentul de plată al unui client se schimbă și eticheta lui de încredere ar trebui să se schimbe, sugerează actualizarea. Nu pentru că AI-ul este scopul — ci pentru că este mecanismul care menține prognoza demnă de încredere fără să adauge o sarcină în plus în săptămâna ta.
Cifrele din spatele Finmap
- 18.000 de clienți business din 54 de țări folosesc platforma.
- 97% dintre clienți rămân cu Finmap ani la rând — retenția ca dovadă că instrumentul chiar livrează.
- Semnal PMF: 56% dintre utilizatori ar fi „foarte dezamăgiți” dacă Finmap ar dispărea (benchmark-ul din industrie pentru product-market fit este 40%).
Prognoza de flux de numerar pe 30 de zile este unul dintre cele cinci lucruri esențiale pe care proprietarii Finmap se bazează zilnic.
Trei greșeli pe care le fac proprietarii de afaceri mici
- Prognozarea fluxului de numerar doar lunar. O lună este prea grosieră. Zilele strânse nu se anunță în totalurile lunare.
- Omiterea etichetelor de încredere la încasări. Orice prognoză prea optimistă vine din tratarea a „ce e așteptat” ca fiind „confirmat”. Etichetele de încredere sunt cele care mențin linia onestă.
- Construirea prognozei o singură dată și lăsarea ei să se abată. O prognoză care nu este actualizată săptămânal este mai rea decât lipsa unei prognoze, pentru că pare autoritară în timp ce este greșită.
📌 Vezi-ți prognoza de flux de numerar pe 30 de zile construită automat din băncile și facturile tale, actualizată în timp real, cu zilele strânse semnalate înainte să vină. Gratuit timp de 14 zile, fără card necesar. Începe trial-ul gratuit de 14 zile Finmap → finmap.online/ua
Știi ce e acum. Vezi ce urmează. Știi ce ai de făcut.
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Cum diferă o prognoză pe 30 de zile de un calendar de plăți?

Un calendar de plăți listează ce intră și ce iese. O prognoză suprapune acestea peste soldul tău de start pentru a arăta linia curentă — soldul zi de zi, nu doar mișcările individuale.
Pot face asta în Excel?
Da, pentru prima versiune. Pe măsură ce conturile și facturile se înmulțesc, întreținerea tabelului devine blocajul. Cei mai mulți proprietari trec la o platformă între luna 3 și luna 6 de la începerea prognozei.
Cum stabilesc etichetele de încredere?
Ridicată = clientul a confirmat data; medie = factură recentă, client istoric punctual; scăzută = clientul a fost lent în trecut. Ajustează săptămânal, pe măsură ce vezi comportamentul real.
Ce fac dacă încasările mele sunt cu adevărat imprevizibile?
Modelează scenariul „fără încasări noi” alături de cel de bază. Dacă linia supraviețuiește cazului pesimist, rezultatul real va fi undeva mai bun.
Prognoza înlocuiește contabilul?
Nu. Contabilul închide trecutul (lunar). Prognoza arată viitorul (30 de zile). Roluri diferite, ambele utile.
Cât de des ar trebui să o actualizez?
Revizuire săptămânală, mereu. Actualizare ad-hoc de fiecare dată când ceva material se schimbă (plată mare încasată, obligație neașteptată, contract semnat).
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



