


Tartalomjegyzék
Főoldal
/
Blog
/
30 napos cash flow előrejelzés: hogyan látja előre a kisvállalkozás-tulajdonos a következő hónapot

435

5 perc

09.07.2026
30 napos cash flow előrejelzés: hogyan látja előre a kisvállalkozás-tulajdonos a következő hónapot

Oleksandr Solovei
CEO & Co-founder Finmap
„Minden hónap 22-én ugyanazt kérdeztem magamtól: lesz-e elég pénz az 5-ei fizetésekre? Volt, hogy tudtam. A legtöbbször csak reménykedtem. A remény nem pénzügyi terv.“
Van egy kérdés, amelyhez minden kisvállalkozás-tulajdonos Ukrajnában újra és újra visszatér, hónapról hónapra: lesz-e elég készpénz, amikor esedékesek a fizetések? Papíron a válasz általában igen. A bankszámlán viszont más a helyzet – mert a kifizetések késnek, az adó váratlanul esedékessé válik, egy ügyfél szünetelteti a fizetést, egy beszállító pedig előre kéri az ellenértéket.
A legtöbb tulajdonos emlékezet, remény és fejszámolás keverékével válaszol erre a kérdésre. Legtöbbször beválik. Amikor mégsem, akkor pont a legrosszabb pillanatban vall kudarcot.
Egy 30 napos cash flow előrejelzés – egy valódi, nem egy találgatás – megváltoztatja ezt. Nem azért, mert tökéletesen megjósolja a jövőt, hanem mert a következő 30 nap alakját annyira láthatóvá teszi, hogy a meglepetések megszűnnek meglepetésnek lenni.
Miért tűnik kiszámíthatatlannak a készpénz (még akkor is, ha nem az)
Egyrészt – a bevételek olyan ütemezés szerint érkeznek, amelyet nem Ön határoz meg. Számlát állít ki elsején. Az ügyfél 25-én fizet. Van, aki a 40. napon. 8 ügyfélre átlagolva a „mikor érkezik a pénz” kérdése köddé válik, még akkor is, ha minden egyes ügyfél önmagában kiszámítható.
Másrészt – a kiadások ütemezettebbek, mint gondolná. Bérleti díj, fizetések, adó, a legfontosabb beszállítók, előfizetések – a kiadások többsége naptárhoz kötött. Ön már most is tudja, hogy a havi pénz 70–80%-a mikor fog kifolyni. Csak még nem írta le.
Harmadrészt – az emlékezet elsimítja a széleket. A „szokásos” hónapról alkotott elképzelése elrejti a szűkös napokat. A 22. egy hétköznapi napnak tűnik, a 4. pedig a bérfizetés napjának. De a bankszámla folyamatosan működik – minden nap számít.
Negyedrészt – hiányzik a vizualizáció. Egy számlista nem előrejelzés. Egy vonal, amely onnan indul, ahol most tart, és 30 nappal később ér véget, a szűkös napokkal jól láthatóan sötétebben jelölve – az igen.
Hogyan ismerheti fel, hogy szüksége van erre
- Az elmúlt három hónapban meglepte egy szűkös nap.
- A „lesz-e pénzünk X-re?” kérdésre a szokásos válasza az, hogy „gondolom, igen”.
- Rövid lejáratú hitelt vesz fel olyan rutinszerű hiányok fedezésére, amelyek előre láthatók lettek volna.
- A könyvelője lezárja a hónapot, de senki nem jelzi előre a következőt.
- Ön is mondta már: „все в Excel, але щось не вношу, забуваю” („minden Excelben van, de nem mindent viszek be – elfelejtem”).
Hogyan oldja meg – a négyrétegű 30 napos előrejelzés
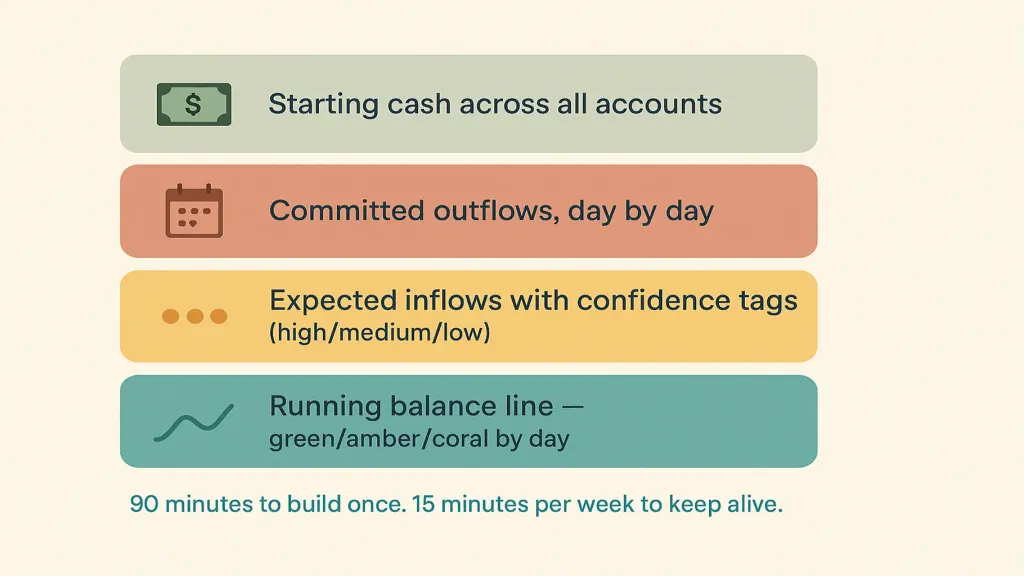
Szánjon rá 90 percet. Banki kivonat exportálása, számlalista, a vállalt kifizetések naptára, egy táblázat vagy a pénzügyi platformja.
1. réteg – a kezdő készpénzállomány az összes számlán. Az összesített egyenleg a mai napon. Minden számla összege, minden devizanem a mai árfolyamon UAH-ra átváltva. Ez az a pont, ahonnan a vonal indul.
2. réteg – a vállalt kiadások napról napra. Bérleti díj (általában elsején vagy 5-én). Fizetések (általában 5-én vagy 15-én). Adókötelezettségek (a rögzített naptáruk szerint). Az 5 legfontosabb beszállító a várható esedékesség szerint. Megújuló előfizetések. Hiteltörlesztések. Mindegyik a pontos napjára helyezve.
3. réteg – a várható bevételek, megbízhatósági jelzéssel. Minden nyitott számla a várható fizetési dátummal és egy megbízhatósági jelzéssel (magas / közepes / alacsony). „Magas”, ha az ügyfél megbízható, és megerősítette a dátumot; „közepes”, ha a számla friss, de az ügyfél korábban időben fizetett; „alacsony”, ha az ügyfél korábban lassan fizetett.
4. réteg – a folyamatos egyenleg napról napra. A kezdő készpénz plusz az adott nap várható bevételei mínusz az adott nap kiadásai = a holnapi egyenleg. A holnapi egyenleg a következő nap kezdőpontja. A vonal 30 napon át fut.
Azok a napok, amikor a folyamatos egyenleg a kényelmes puffer (jellemzően a fix költségek két heti összege) alá kerül, borostyánszínnel jelennek meg. A nulla alatti napok korall színnel. A többi zöld.
Ez nem jóslat. Ez egy előrevetítés. Ahogy a valóság kibontakozik, és a kifizetések a vártnál korábban vagy később érkeznek, Ön frissíti a réteget, és a vonal átalakul. Az érték nem a tökéletes pontosságban rejlik, hanem abban, hogy egy-két héttel korábban látja az alakot, mielőtt a nap eljön.
Mi változik, ha ez tényleg megvan Önnek
Három csendes eredmény az előrejelzés első hónapjában, ha hetente frissíti.
Egyrészt – 10–14 nappal korábban észreveszi a szűkös napokat. Ennyi idővel a tarsolyában felhívhatja a lassan fizető ügyfelet, felajánlhat egy kis korai fizetési kedvezményt, vagy átütemezhet egy beszállítói kifizetést – és a szűkös napból hétköznapi nap lesz.
Másrészt – leáll a rövid lejáratú hitelfelvétel az előre látható hiányokra. Mert ezek csak meglepetések voltak, nem valódi hiányok.
Harmadrészt – csökken a vasárnap esti szorongás. A 22. már nem az a nap, amikor elkezd találgatni az 5-éről. Ön már most is tudja.
Honnan jön a matematika (és hol ad hozzá az AI)
Az előrejelzés aritmetikaként indul – bevétel be, kiadás ki, folyamatos egyenleg. Bármely tulajdonos elkészítheti az első verziót egy táblázatban 90 perc alatt.
Nagyobb léptékben – 3+ bankszámla, tucatnyi nyitott számla, szezonális beszállítói minták, több devizanem – az aritmetika még mindig egyszerű, de a karbantartás terhes. Minden beérkezett kifizetés visszaállítja a vonalat. Minden új számla elmozdítja az előrejelzést. Minden árfolyamváltozás elmozdítja az egyenleget.
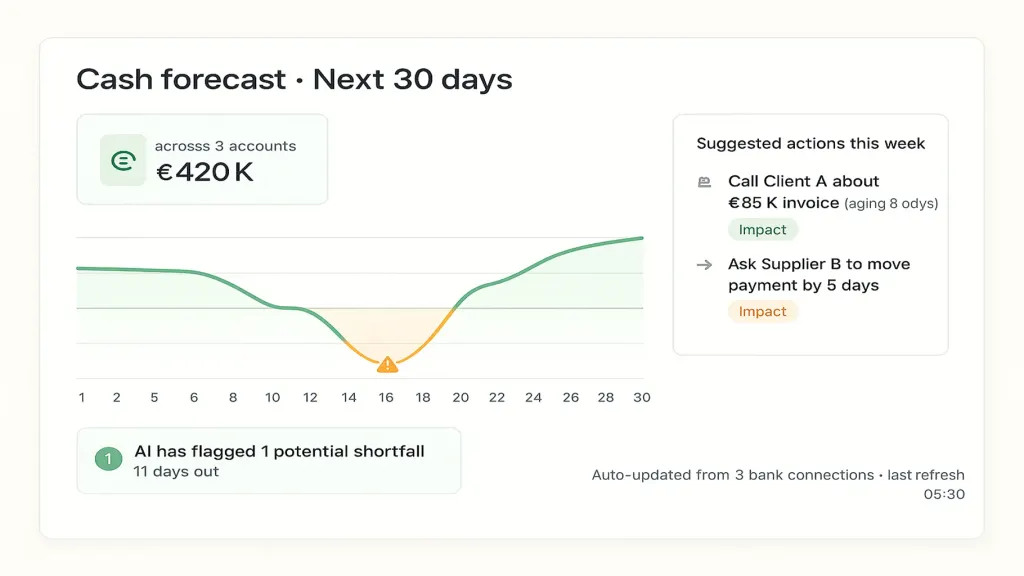
Itt segít egy modern pénzügyi platform. A Finmap közvetlenül csatlakozik a bankjaihoz, figyeli a beérkező és teljesült számlákat, felismeri a beszállítói mintázatokat az előzmények alapján, és minden változáskor újraépíti a 30 napos előrejelzést. A vonal pontos marad anélkül, hogy Önnek hozzá kellene nyúlnia – csak megnézi, nem karban tartja.
Az AI-réteg hozzáteszi a következő lépést: az áttekintések között Ön helyett figyeli az előrejelzést. Amikor 10 nappal előre egy korábban nem látható szűkös napot érzékel kialakulni, jelzi azt. Amikor egy ügyfél fizetési szokása megváltozik, és a megbízhatósági jelzésének módosulnia kellene, javasolja a frissítést. Nem azért, mert az AI a lényeg – hanem mert ez a mechanizmus tartja megbízhatóvá az előrejelzést anélkül, hogy újabb feladatot adna a hetéhez.
A Finmap mögötti számok
- 18 000 vállalati ügyfél 54 országban használja a platformot.
- Az ügyfelek 97%-a évekig marad a Finmapnél — a megtartás bizonyítja, hogy az eszköz valóban teljesíti, amit ígér.
- PMF-jelzés: a felhasználók 56%-a lenne „nagyon csalódott”, ha a Finmap eltűnne (az iparági benchmark a termék-piac illeszkedésre 40%).
A 30 napos cash flow előrejelzés az az öt alapvető dolog egyike, amelyre a Finmap-tulajdonosok naponta támaszkodnak.
Három hiba, amelyet a kisvállalkozás-tulajdonosok elkövetnek
- A cash flow-t csak havonta tervezik. Egy hónap túl nagyvonalú egység. A szűkös napok nem jelentkeznek a havi összesítésekben.
- Kihagyják a megbízhatósági jelzéseket a bevételeknél. Minden túl optimista előrejelzés abból ered, hogy a „várható”-t „megerősített”-ként kezelik. A megbízhatósági jelzések tartják őszintén a vonalat.
- Egyszer elkészítik az előrejelzést, aztán hagyják elavulni. Egy előrejelzés, amelyet nem frissítenek hetente, rosszabb, mintha egyáltalán nem lenne, mert hiteles benyomást kelt, miközben téves.
📌 Tekintse meg a 30 napos cash flow előrejelzését, amelyet automatikusan felépítünk a bankjai és számlái alapján, valós időben frissül, és a szűkös napokat még azok bekövetkezése előtt jelzi. 14 napig ingyenes, bankkártya nélkül. Indítsa el ingyenes 14 napos Finmap próbaidőszakát → finmap.online/ua
Tudja, mi van most. Látja, mi jön. Tudja, mit kell tennie.
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Miben különbözik a 30 napos előrejelzés a fizetési naptártól?

A fizetési naptár felsorolja a bejövő és kimenő tételeket. Az előrejelzés ezeket a kezdő egyenlegére vetíti, hogy megmutassa a folyamatos vonalat – az egyenleget napról napra, nem csak az egyes mozgásokat.
Megcsinálhatom ezt Excelben?
Igen, az első verzióhoz. Ahogy a számlák és a bizonylatok száma nő, a táblázat karbantartása szűk keresztmetszetté válik. A legtöbb tulajdonos a 3. és 6. hónap között vált platformra az előrejelzés vezetése során.
Hogyan állítsam be a megbízhatósági jelzéseket?
Magas = az ügyfél megerősítette a dátumot; közepes = friss számla, de az ügyfél korábban időben fizetett; alacsony = az ügyfél korábban lassan fizetett. Hetente igazítsa a tényleges viselkedés alapján.
Mi van, ha a bevételeim valóban kiszámíthatatlanok?
Modellezze az „nincs új bevétel” forgatókönyvet az alapeset mellett. Ha a vonal túléli a pesszimista esetet, a tényleges eredmény valahol jobb lesz ennél.
Az előrejelzés helyettesíti a könyvelőt?
Nem. A könyvelő a múltat zárja le (havonta). Az előrejelzés a jövőt mutatja (30 napra előre). Különböző szerepek, mindkettő hasznos.
Milyen gyakran kell frissítenem?
Heti áttekintés, mindig. Eseti frissítés, amikor valami lényeges változik (nagy összegű kifizetés érkezik, váratlan kötelezettség, szerződés aláírása).
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



