


Inhaltsverzeichnis
Startseite
/
Blog
/
30-Tage-Cashflow-Prognose: Wie ein Kleinunternehmer den nächsten Monat sieht, bevor er eintritt

423

5 Min.

09.07.2026
30-Tage-Cashflow-Prognose: Wie ein Kleinunternehmer den nächsten Monat sieht, bevor er eintritt

Oleksandr Solovei
CEO & Co-founder Finmap
„Am 22. jedes Monats stellte ich mir dieselbe Frage: Wird es am 5. für die Gehälter reichen? In manchen Monaten wusste ich es. In den meisten hoffte ich. Hoffnung ist kein Finanzplan.“
Es gibt eine Frage, zu der jeder Kleinunternehmer in der Ukraine immer wieder zurückkehrt, Monat für Monat: Wird genug Geld da sein, wenn die Gehälter fällig sind? Auf dem Papier lautet die Antwort meist ja. Auf dem Bankkonto sieht es anders aus – denn Zahlungen kommen spät, Steuern fallen unerwartet an, ein Kunde pausiert, ein Lieferant verlangt Vorkasse.
Die meisten Inhaber beantworten diese Frage mit einer Mischung aus Erinnerung, Hoffnung und Kopfrechnen. Meistens funktioniert das. Wenn es scheitert, dann im denkbar schlechtesten Moment.
Eine 30-Tage-Cashflow-Prognose – eine echte, keine Vermutung – ändert das. Nicht indem sie die Zukunft perfekt vorhersagt, sondern indem sie den Verlauf der nächsten 30 Tage so sichtbar macht, dass Überraschungen aufhören, Überraschungen zu sein.
Warum Cash unberechenbar wirkt (auch wenn es das nicht ist)
Erstens – Einzahlungen kommen nach Zeitplänen, die nicht Sie festlegen. Sie stellen am 1. eine Rechnung. Der Kunde zahlt am 25. Manche zahlen am 40. Tag. Über 8 Kunden gemittelt, wird „wann das Geld eintrifft“ zum Nebel, selbst wenn jeder einzelne Kunde berechenbar ist.
Zweitens – Ausgaben sind planbarer, als Sie bemerken. Miete, Gehälter, Steuern, wichtigste Lieferanten, Abos – die meisten Ihrer Ausgaben sind kalendarisch fixiert. Sie wissen bereits, wann 70–80 % des Monatsgeldes abfließen. Sie haben es nur nicht aufgeschrieben.
Drittens – die Erinnerung glättet die Kanten. Ihr mentales Bild vom „Normalfall“ verbirgt die Tage, an denen es eng wird. Der 22. fühlt sich wie ein normaler Tag an; der 4. wie der Gehaltstag. Aber Ihre Bank läuft ununterbrochen – jeder Tag zählt.
Viertens – Ihnen fehlt die Visualisierung. Eine Liste von Zahlen ist keine Prognose. Eine Linie, die dort beginnt, wo Sie heute stehen, und 30 Tage später endet, mit den engen Tagen sichtbar dunkler – die schon.
Woran Sie erkennen, dass Sie das brauchen
- Ein enger Tag hat Sie in den letzten drei Monaten überrascht.
- Ihre Standardantwort auf „Haben wir Geld für X?“ lautet „Ich denke schon“.
- Sie nehmen kurzfristige Kredite auf, um routinemäßige Lücken zu decken, die vorhersehbar waren.
- Ihr Buchhalter schließt den Monat ab, aber niemand prognostiziert den nächsten.
- Sie haben gesagt: „все в Excel, але щось не вношу, забуваю“ („Alles ist in Excel, aber ich trage nicht immer alles ein – ich vergesse es“).
So lösen Sie es – die vierschichtige 30-Tage-Prognose
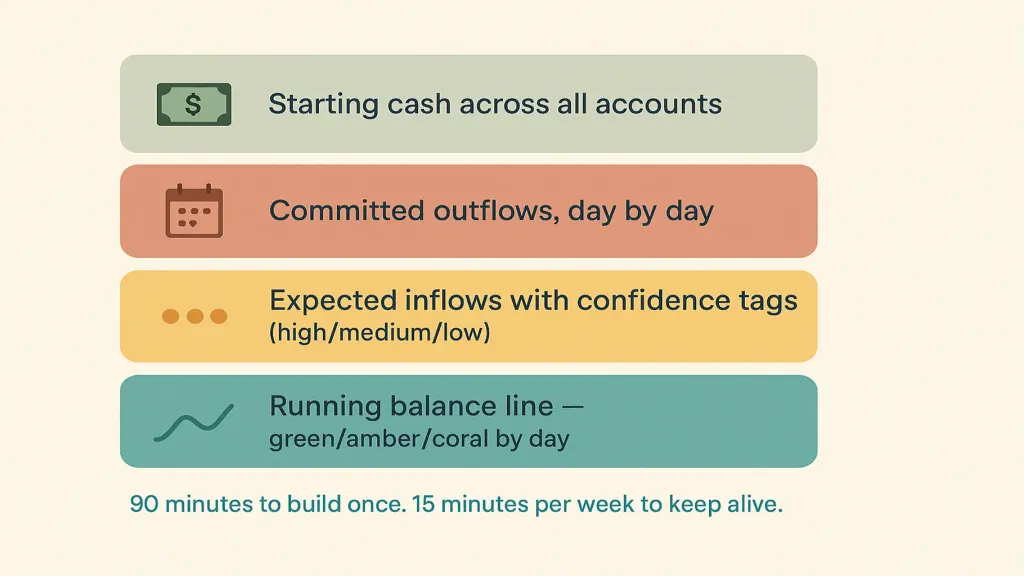
Nehmen Sie sich 90 Minuten Zeit. Kontoauszug-Export, Rechnungsliste, Kalender der zugesagten Zahlungen, eine Tabelle oder Ihre Finanzplattform.
Schicht 1 – Anfangsbestand über alle Konten. Konsolidierter Saldo von heute. Summe aller Konten, jede Währung zum heutigen Kurs in UAH umgerechnet. Das ist der Punkt, an dem die Linie beginnt.
Schicht 2 – Feste Ausgaben, Tag für Tag. Miete (meist am 1. oder 5.). Gehälter (meist am 5. oder 15.). Steuerverpflichtungen (ihr fester Kalender). Die Top-5-Lieferanten nach erwarteten Fälligkeitsdaten. Anstehende Abo-Verlängerungen. Kreditrückzahlungen. Jede auf ihren genauen Tag gesetzt.
Schicht 3 – Erwartete Einzahlungen, mit Zuversicht. Jede offene Rechnung mit dem erwarteten Zahlungsdatum und einer Konfidenz-Markierung (hoch / mittel / niedrig). „Hoch“, wenn der Kunde zuverlässig ist und das Datum bestätigt hat; „mittel“, wenn die Rechnung frisch ist, der Kunde aber historisch pünktlich zahlt; „niedrig“, wenn der Kunde bisher langsam war.
Schicht 4 – Laufender Saldo, Tag für Tag. Anfangsbestand plus die erwarteten Einzahlungen des Tages minus die Ausgaben des Tages = Saldo von morgen. Der Saldo von morgen ist der Ausgangspunkt des übernächsten Tages. Die Linie läuft über 30 Tage.
Tage, an denen der laufende Saldo unter einen komfortablen Puffer fällt (typischerweise zwei Wochen Fixkosten), erscheinen bernsteinfarben. Tage unter null erscheinen korallenrot. Der Rest ist grün.
Das ist keine Vorhersage. Es ist eine Projektion. Während sich die Realität entfaltet und Zahlungen früher oder später als erwartet eintreffen, aktualisieren Sie die Schicht und die Linie formt sich neu. Der Wert liegt nicht in perfekter Genauigkeit – sondern darin, den Verlauf ein bis zwei Wochen vor dem Tag zu sehen.
Was sich ändert, wenn Sie das wirklich haben
Drei stille Ergebnisse im ersten Monat, in dem Sie die Prognose wöchentlich führen.
Erstens – Sie erkennen enge Tage 10–14 Tage im Voraus. Mit diesem Vorlauf können Sie einen langsam zahlenden Kunden anrufen, einen kleinen Skonto für frühe Zahlung anbieten oder einen Lieferanten verschieben – und der enge Tag wird zu einem normalen Tag.
Zweitens – Sie nehmen keine kurzfristigen Kredite mehr für vorhersehbare Lücken auf. Denn sie waren nur Überraschungen, keine echten Engpässe.
Drittens – die Anspannung am Sonntagabend lässt nach. Der 22. ist nicht mehr der Tag, an dem Sie über den 5. zu rätseln beginnen. Sie wissen es bereits.
Woher die Mathematik kommt (und wo KI etwas hinzufügt)
Die Prognose beginnt als Rechenaufgabe – Einzahlungen rein, Ausgaben raus, laufender Saldo. Jeder Inhaber kann die erste Version in 90 Minuten in einer Tabelle erstellen.
Im großen Maßstab – 3+ Bankkonten, Dutzende offene Rechnungen, saisonale Lieferantenmuster, mehrere Währungen – bleibt die Rechnung einfach, aber die Pflege ist aufwendig. Jede eingegangene Zahlung muss die Linie neu setzen. Jede neue Rechnung verschiebt die Prognose. Jede Kursänderung verschiebt den Saldo.
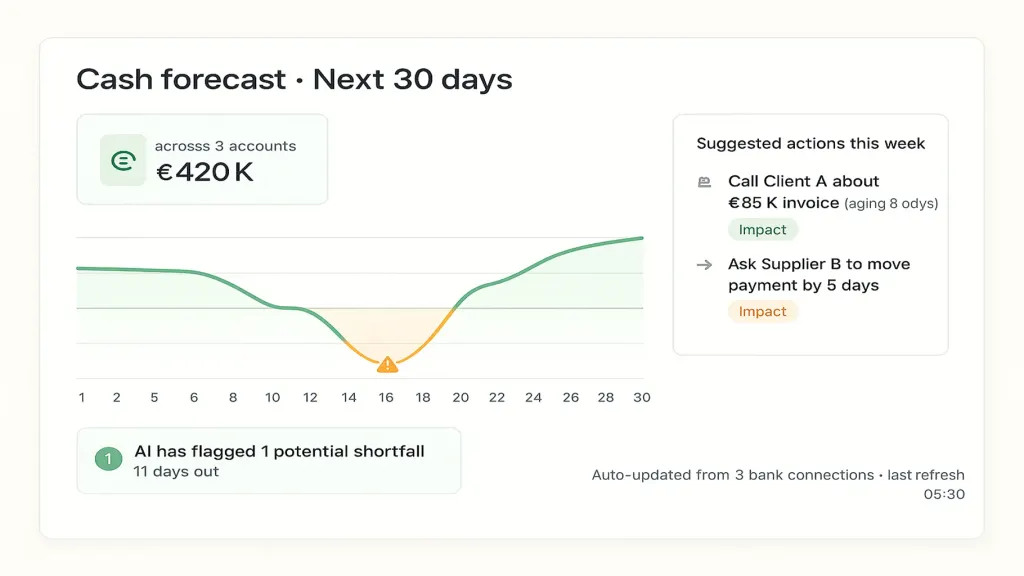
Hier hilft eine moderne Finanzplattform. Finmap verbindet sich direkt mit Ihren Banken, beobachtet, wie Rechnungen eingehen und beglichen werden, erkennt Lieferantenmuster aus Ihrer Historie und baut die 30-Tage-Prognose jedes Mal neu auf, wenn sich etwas ändert. Die Linie bleibt korrekt, ohne dass Sie sie anfassen – Sie schauen sie an, statt sie zu pflegen.
Die KI-Schicht fügt den nächsten Schritt hinzu: Sie überwacht die Prognose zwischen Ihren Durchsichten für Sie. Erkennt sie, dass sich 10 Tage im Voraus ein enger Tag abzeichnet, der vorher nicht sichtbar war, markiert sie ihn. Ändert sich das Zahlungsverhalten eines Kunden und sollte seine Konfidenz-Markierung angepasst werden, schlägt sie die Aktualisierung vor. Nicht weil es um KI ginge – sondern weil sie der Mechanismus ist, der die Prognose vertrauenswürdig hält, ohne Ihrer Woche eine weitere Aufgabe hinzuzufügen.
Die Zahlen hinter Finmap
- 18.000 Geschäftskunden in 54 Ländern nutzen die Plattform.
- 97 % der Kunden bleiben jahrelang bei Finmap – die Kundenbindung als Beleg dafür, dass das Tool tatsächlich liefert.
- PMF-Signal: 56 % der Nutzer wären „sehr enttäuscht“, wenn Finmap verschwände (der Branchen-Benchmark für Product-Market-Fit liegt bei 40 %).
Die 30-Tage-Cashflow-Prognose ist eines der fünf zentralen Dinge, auf die sich Finmap-Inhaber täglich verlassen.
Drei Fehler, die Kleinunternehmer machen
- Den Cashflow nur monatlich prognostizieren. Ein Monat ist zu grob. Enge Tage kündigen sich in Monatssummen nicht an.
- Konfidenz-Markierungen bei Einzahlungen weglassen. Jede zu optimistische Prognose entsteht dadurch, dass „erwartet“ wie „bestätigt“ behandelt wird. Konfidenz-Markierungen sind es, die die Linie ehrlich halten.
- Die Prognose einmal erstellen und driften lassen. Eine Prognose, die nicht wöchentlich aktualisiert wird, ist schlimmer als gar keine, weil sie maßgeblich aussieht, während sie falsch ist.
📌 Sehen Sie Ihre 30-Tage-Cashflow-Prognose, automatisch aus Ihren Banken und Rechnungen erstellt, in Echtzeit aktualisiert, mit engen Tagen, die markiert werden, bevor sie eintreten. 14 Tage kostenlos, keine Karte erforderlich. Starten Sie Ihre kostenlose 14-tägige Finmap-Testphase → finmap.online/ua
Sie wissen, was jetzt ist. Sie sehen, was kommt. Sie wissen, was zu tun ist.
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Wie unterscheidet sich eine 30-Tage-Prognose von einem Zahlungskalender?

Ein Zahlungskalender listet auf, was ein- und ausgeht. Eine Prognose legt dies über Ihren Anfangsbestand und zeigt die laufende Linie – den Saldo Tag für Tag, nicht nur die einzelnen Bewegungen.
Kann ich das in Excel machen?
Ja, für die erste Version. Wenn Konten und Rechnungen sich vermehren, wird die Pflege der Tabelle zum Engpass. Die meisten Inhaber wechseln zwischen dem 3. und 6. Monat der Prognoseführung zu einer Plattform.
Wie setze ich Konfidenz-Markierungen?
Hoch = Kunde hat das Datum bestätigt; mittel = frische Rechnung, historisch pünktlicher Kunde; niedrig = Kunde war zuvor langsam. Passen Sie wöchentlich an, wenn Sie das tatsächliche Verhalten sehen.
Was, wenn meine Einzahlungen wirklich unvorhersehbar sind?
Modellieren Sie das Szenario „keine neuen Einzahlungen“ neben dem Basisfall. Übersteht die Linie den pessimistischen Fall, wird das tatsächliche Ergebnis irgendwo darüber liegen.
Ersetzt die Prognose den Buchhalter?
Nein. Der Buchhalter schließt die Vergangenheit ab (monatlich). Die Prognose zeigt die Zukunft (30 Tage). Unterschiedliche Rollen, beide nützlich.
Wie oft sollte ich sie aktualisieren?
Wöchentliche Durchsicht, immer. Ad-hoc-Aktualisierung, sobald sich etwas Wesentliches ändert (große Zahlung eingegangen, unerwartete Verpflichtung, Vertrag unterzeichnet).
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



